五度妙笔
 企业透视镜
 API商城

 数据库
【杂志微阅读】量子计算在商业银行印鉴数字编码识别中的应用研究

文/王彦博、苏明、麻晓波 华夏银行
环挥翔 北京鑫万佳科技发展有限公司
徐奇 华银数字科技(北京)有限公司(通信作者)
本文载于《中国银行业》杂志2026年第9期
2026年《政府工作报告》指出,要培育发展未来能源、量子科技、具身智能、脑机接口、6G等未来产业。作为引领新一代科技革命和产业革命的关键领域,量子科技正加速从基础研究向产业应用迈进。笔者团队通过探索研究,提出一种量子-经典混合的卷积神经网络算法,并将其应用于商业银行印鉴数字编码识别场景。实证结果表明,该算法较经典的卷积神经网络算法在准确率方面具有优势,尤其是在低分辨率条件下展现出良好的泛化能力,从而有望为银行印鉴自动化核验提供一个可行的量子技术解决方案。
量子科技赋能商业银行场景应用创新
量子科技已被“十五五”发展规划纲要纳入国家未来产业重点方向,其战略价值正在不断提升。对于商业银行而言,量子科技不仅是单一的技术突破,更可能成为未来金融科技体系的底层重要能力之一。商业银行应以战略远见审视未来产业发展,面对量子科技这一前沿技术,坚持前瞻布局、积极拥抱。
坚定技术创新,主动融入量子科技发展大局。虽然当前量子计算整体仍处于含噪声中等规模量子(Noisy Intermediate-Scale Quantum,NISQ)阶段,大规模通用量子计算机尚未成熟,但基于模拟量子计算的量子-经典混合算法已具备一定应用探索价值。商业银行应避免将量子科技简单视为“远期概念”,而应结合自身数字化转型需求,提前开展量子金融科技能力建设。商业银行可建立量子科技创新研究机制,持续跟踪量子计算、量子通信、抗量子密码等方向的发展。同时,结合人工智能现有技术体系,逐步开展量子科技与人工智能融合的技术探索,面向“量智融合”的技术发展趋势提前储备相关工程能力。此外,还需加强与高校、科研院所、科技企业的联合研究,通过“以研促用、以用带研”不断沉淀技术能力,推动量子科技从理论研究向业务应用转化。
深耕场景应用,以量子科技赋能业务高质量发展。量子科技的落地关键不仅在于技术先进性本身,更在于是否能够有助于解决金融业务中的实际问题。商业银行在数字化转型和智能化发展过程中,存在数据样本量不足、特征质量不高、样本稳定性不佳以及模型参数量大引起的资源消耗高等问题,这为量子算法模型的应用提供了广阔空间。量子计算在高维特征表达、复杂优化求解等方面具备广阔应用前景,有望为商业银行提升数智化能力提供新的技术路径。
商业银行应坚持“场景牵引、问题导向”的原则,优先选择业务价值明确、技术可验证性强的场景开展探索,逐步积累量子金融科技应用经验。比如,商业银行可以印鉴数字编码识别场景为切入点,进一步将量子计算的优势广泛延伸至更多、更广的金融业务场景。在推进量子金融科技应用过程中,应坚持“循序渐进、小步快跑”的原则,通过由点及面地深化量子科技与各类金融场景的融合,逐步形成多层次的量子金融科技应用体系,为银行业务的全面数智化升级提供技术支撑。
需要注意的是,量子金融科技的应用研究不仅是算法层面的创新,也涉及算力体系、数据处理、平台架构以及工程化能力等多方面建设。商业银行应统筹规划,比如,在推进量子金融科技应用过程中前瞻性研究量子算力与经典算力协同发展的异构算力体系,逐步探索量子计算与人工智能等经典技术的融合模式,为未来量子金融科技进一步深化应用奠定基础。此外,商业银行还应注重量子金融科技应用过程中的安全性问题,结合金融行业对稳定性和可靠性的要求,建立适配量子金融科技应用特点的技术评估与风险管理机制,推动量子科技应用更好服务于银行经营管理与业务发展需要。
破除技术“黑盒”,培育复合型金融科技人才队伍。量子金融科技的落地不仅是科技部门的课题,更是业务与技术深度融合的产物。与传统金融科技相比,量子科技涉及物理学、数学、计算机科学等多个交叉领域,专业门槛相对较高。商业银行在实际应用过程中容易出现技术“黑盒”问题,即仅停留在模型调用与平台使用层面,而缺乏对底层技术逻辑与风险边界的理解,这不仅不利于金融科技自主能力建设,也可能在模型风险管理、数据安全以及系统可控性等方面带来潜在隐患。
因此,商业银行在推进量子金融科技应用过程中,尤为需要重视人才培养与自主创新能力建设。一方面,需高度关注复合型人才队伍构建,逐步培养既理解金融业务逻辑,又掌握量子科技、人工智能等前沿技术的人才队伍。特别是在量子金融科技应用探索阶段,业务人员与技术人员之间的深度协同尤为重要,只有真正理解金融业务中的痛点与需求,才能更有效地推动量子科技与金融场景融合,避免技术研究与业务需求脱节。另一方面,还应鼓励员工积极参与前沿技术的工程化实践,不断提升金融科技人员对量子科技的理解与应用能力,在实践过程中逐步建立完整的工程能力体系。
面向商业银行印鉴数字编码识别开展实证研究
对于量子计算的创新应用,下文以面向银行印鉴数字编码识别场景开展的实证研究为例进行分析。商业银行印鉴数字编码识别广泛应用于对公开户、票据审核、支票兑付、柜面业务授权、电子回单核验及合同用印审核等场景,其核心目标是验证“预留印鉴”与当前盖章是否一致,从而防范伪造印章、冒名交易和操作风险。当前,商业银行通常结合OCR、图像处理与人工智能等技术对各类票据或文件中的印章进行自动识别与校验,实现“信息提取+真伪核验+风险控制”一体化处理。然而,在实际操作中上述过程面临诸多挑战,特别是由于部分基层银行网点硬件设备迭代滞后、早期采集终端解析度不足等因素,印鉴数字编码存在分辨率低、边缘模糊、细节信息缺失等问题,严重制约了自动化核验的准确率与业务处理效率。
低分辨率图像识别是计算机视觉领域的共性关键问题,直接影响目标检测、特征提取和识别效果。针对该问题,学界与业界已开展了大量的研究。同时,随着量子计算的快速发展,量子机器学习通过量子态叠加与纠缠特性增强特征表达能力,为低分辨率图像识别提供了全新思路。近年来,经典算法通过结构优化持续突破低分辨率图像识别瓶颈,量子机器学习为低分辨率图像识别开辟了新范式。
实证结果表明,相较于传统经典卷积神经网络算法,笔者团队创新提出的量子-经典混合卷积神经网络算法在银行印鉴低分辨率识别任务中具有良好优势。
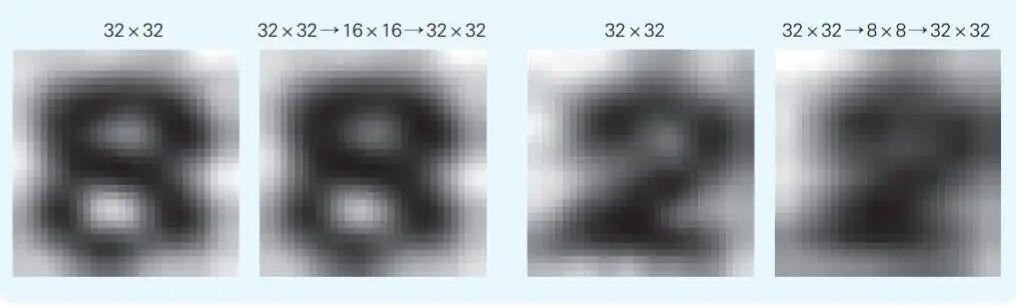
具体来看,研究团队面向商业银行印鉴数字编码识别场景开展实证研究,数据集总样本量为8470张图片,每张都是黑白图像,尺寸为32×32像素,其中训练集7623张,测试集847张,图像内容为0-9的印鉴数字编码。
为验证模型在低分辨率图片下的效果,研究团队对原始图片进行先缩小再放大的处理,进一步生成了更加模糊、分辨率更低的样本。具体包括两种处理模式:一是轻度模糊,即先把32×32像素的图压缩到16×16,再放大回32×32;二是重度模糊,即先把32×32像素的图压缩到8×8,再放大回32×32。通过上述处理方式对不同模糊程度低分辨率图像进行处理,详见下图所示。
图:印鉴数字编码及低分辨率图像示例
研究团队设计了一种量子-经典混合卷积神经网络算法,通过对经典卷积神经网络算法进行量子化改进,实现模型准确性提升。量子-经典混合卷积神经网络包括数据加载和数据嵌入层、经典卷积层、全连接层与量子卷积神经网络层,其核心在于将经典神经网络的两层线性层之间嵌入量子卷积神经网络层,利用量子叠加和量子纠缠特性增强特征提取能力,从而提升模型识别准确率。
研究团队使用的量子卷积神经网络结构受学者Schuld等于2020年提出的相关研究启发,包含量子卷积层和量子池化层。量子卷积神经网络使用的是参数化量子线路,量子池化层由两个量子比特组成,同样实现了量子比特间的叠加与纠缠。研究团队分别使用经典卷积神经网络算法与量子-经典混合卷积神经网络算法对原始32×32的印鉴数字编码训练集进行训练,而后分别在32×32的测试集和低分辨率处理后的16×16和8×8测试集进行测试,实证结果表明,量子-经典混合卷积神经网络在该场景下准确率优于经典卷积神经网络。在32×32的测试集上,准确率较经典算法提升了1.78个百分点,验证了量子-经典混合卷积神经网络在分类准确性上的优势,详见下表所示。
表:量子-经典混合卷积神经网络算法实证分析结果
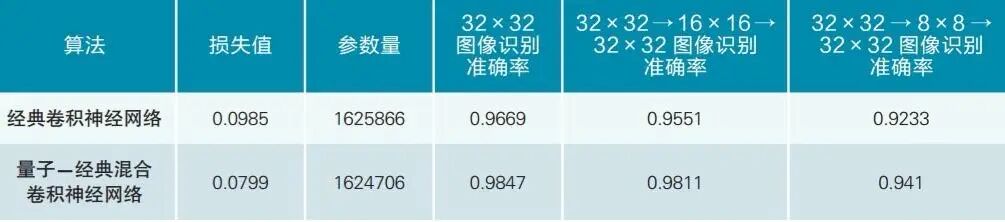
进一步来看,从低分辨率场景下的数据看,在压缩到16×16后转化为32×32的测试集下,经典卷积神经网络准确率下降至0.9551,量子-经典混合卷积神经网络准确率下降至0.9811,量子-经典混合卷积神经网络较经典卷积神经网络准确率高出2.6个百分点;在压缩到8×8后转化为32×32的测试集下,经典卷积神经网络准确率下降至0.9233,量子-经典混合卷积神经网络准确率下降至0.941,量子-经典混合卷积神经网络较经典卷积神经网络准确率高出1.77个百分点。从实证结果可知,量子-经典混合卷积神经网络较经典卷积神经网络在低分辨率情况下的准确率明显提升。相关研究为在低分辨率环境下的银行印鉴数字编码识别提供了可行方案,也为银行探索量子科技应用提供了借鉴。
展望未来,量子计算与金融业务的深度融合已成趋势。随着量子科技和人工智能等前沿技术持续融合演进,金融科技体系正加速向更加智能化的方向发展。面对快速演进的技术革命,商业银行应秉持前瞻视野,积极把握新一轮科技革命带来的发展机遇,持续加强量子金融科技能力建设,扎根典型业务场景,稳扎稳打地推进量子科技前沿技术应用探索,逐步形成覆盖技术研究、场景验证、工程实践与业务应用的创新体系,以量子科技创新为银行业务高质量发展注入新动能。[华夏银行段国艳,北京鑫万佳科技发展有限公司刘金良、邓辉,以及华银数字科技(北京)有限公司张月、杨璇、王杰、王少昆、周晓君、曹晓峰对本文亦有贡献]