五度妙笔
 企业透视镜
 API商城

 数据库
【杂志微阅读】全面推行长期护理保险给商业银行带来养老金融业务机遇
文/王 伟 中国农业银行战略规划部高级分析师
鲍海生 中国农业银行青海省分行机构业务部总经理
本文载于《中国银行业》杂志2026年第9期
3月25日,中办、国办印发《关于加快建立长期护理保险制度的意见》(以下简称《意见》),要求全国在2028年底前基本建立长期护理保险(以下简称长护险)制度。全面推行长护险将为商业银行养老金融业务带来重要发展机遇,包括长护险基金“收、管、支”业务、护理服务产业上下游对公业务、长期护理主题个人养老金融业务、保险子公司经办业务等。建议商业银行密切关注各省具体实施方案,全力争取长护险账户资格,积极支持护理服务产业上下游发展,加强研发长期护理主题养老金融产品,探索开展经办业务和商业长护险,为全面推行长护险制度提供高质量金融服务。
长护险制度从局部试点走向全国推行
长护险通过人人参保筹集资金,对失能参保人员的护理费用予以报销。我国失能老年人口规模庞大,目前约3500万人,占全体老年人的11.6%,护理需求十分迫切。预计到2035年,失能老年人口将达到4600万人,累计增长31%。作为社保“第六险”,长护险有助于破解“一人失能、全家失衡”的民生痛点,是实施积极应对人口老龄化国家战略的重要内容。2016年开始,截至2025年末,我国已有92个地区开展了长护险试点。试点地区在制度框架、运行机制等方面对长护险进行了有益探索,但在覆盖人群、资金筹集、待遇保障、管理运行等方面存在差异。
《关于加快建立长期护理保险制度的意见》印发后,3月26日,国家医保局等八部门印发《加快建立长期护理保险制度实施方案》(以下简称《实施方案》),进一步明确全面推行长护险制度的目标任务、基本政策和管理服务机制。按照政策要求,92个试点地区用3年时间逐步向国家政策靠拢,新建制度地区按照国家政策实施,山东、四川、海南、安徽等省份已经印发省级实施方案。《意见》和《实施方案》统一了长护险制度安排,主要内容包括四个方面:
参保对象覆盖全民。用人单位、单位职工、退休人员、灵活就业人员、未就业城乡居民等均需参加长护险。各地可先覆盖单位职工、退休人员、灵活就业人员等,逐步将未就业城乡居民纳入。统筹层次方面,长护险从市地级统筹起步,有条件的省份可以实施省级统筹。如山东、四川等省份从市级统筹起步,海南直接实施省级统筹。
合理设置筹资标准及分担机制。长护险实行多元化筹资,包括个人、用人单位、政府、社会等。其中,单位职工参加长护险由个人、用人单位缴费,退休人员、灵活就业人员由个人缴费,未就业城乡居民参保由个人和政府分摊缴费。国家层面统一长护险缴费基数和费率,费率适时调整,当前为0.3%左右,不同参保人员的缴费基数、费率、缴纳方式有所不同,详见下表。
表:长护险的筹资方式和报销比例
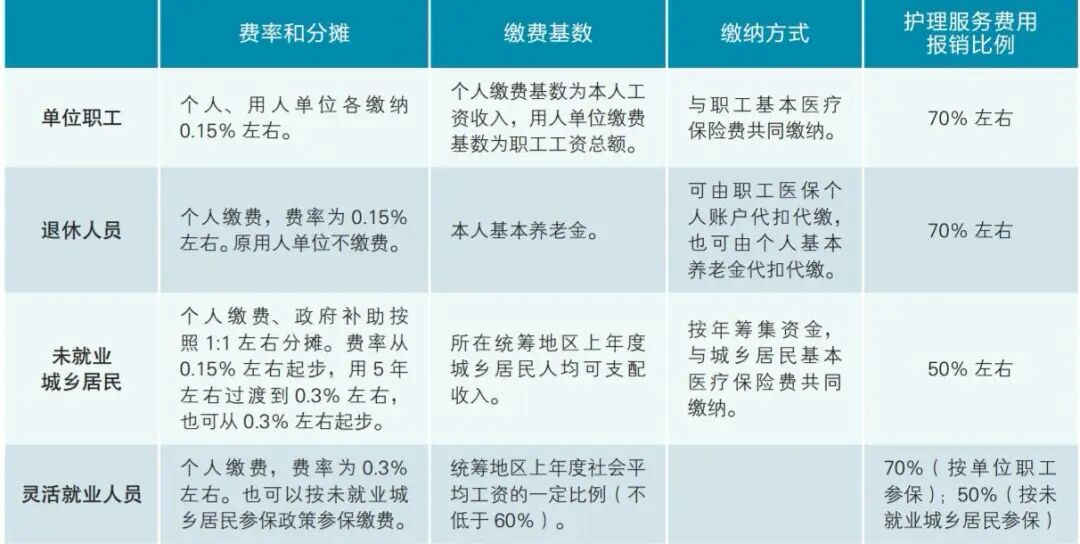
(资料来源:根据《意见》《实施方案》整理)
实施公平适度的待遇保障。长护险的保障对象目前为按规定参保、失能6个月以上、通过评估认定的重度失能人员,后续将逐步扩大。待遇享受主要用于支付长期护理服务费用,不直接向失能人员发放现金。待遇标准不设起付线,根据参保类型确定基金对护理费用的报销比例,适时调整。服务项目目录由国家层面统一规定,服务提供方式涵盖机构护理、居家护理、社区护理等。
规范管理运行机制。失能等级评估方面,完善全国统一的评估标准,推动评估结果全国互认,对评估机构实行定点管理。服务和支付管理方面,长期护理服务机构实行定点管理,明确按床日、按服务时长(服务包)等不同支付方式的适用范围。基金管理方面,长护险基金纳入社保基金财政专户,单独建账和管理,专款专用。经办管理方面,通过公开招标等方式,引入社会力量参与经办管理服务。
全面推行长护险给商业银行带来养老金融新机遇
长护险涉及参保人员和保障对象、政府部门、服务机构、经办机构等主体,全面推行长护险将为商业银行养老金融业务带来发展机遇。
长护险基金“收、管、支”业务。长护险基金将独立建账,资金流转包括三个环节:一是收入环节,主要依托税务系统,资金直接进入国库;二是管理环节,财政部门开立“社保基金专户”管理长护险基金的结余资金,结余资金主要沉淀在获得统筹资格的银行;三是支出环节,医保部门开立不同层级的“长护险基金支出户”,用于管理待遇支出资金,资金最终支付给护理服务机构。从收支规模看,2024年49个国家试点城市参保人数共1.88亿人,享受待遇人数146.3万人,基金收入244.2亿元,基金支出131.1亿元。随着长护险覆盖面和参保率的提升,特别是纳入城乡居民以后,基金收支和结余规模有望较快增长。从存款沉淀看,最重要的账户资格包括社保基金专户、市级和省级统筹资格、长护险基金支出户等。
护理服务产业上下游的对公业务。长护险提高了失能人员购买护理服务的能力,将促进护理服务产业上下游的发展。如,日本于2000年建立长护险制度,养老护理机构数量从5116个增至2022年的37.6万个。我国自2016年试点长护险以来,相关产业投资超过600亿元。
一是护理服务机构,包括医疗护理机构、养老机构等,其中医疗护理机构数量较多。如,山东省济南市约有260家定点服务机构,其中11家为养老机构,其余为护理机构、社区卫生机构、专科医院、综合医院等。截至2026年3月,全国定点长护服务机构约有1.2万家。护理服务机构竞争激烈,抢先布局可以形成优势。从服务方式看,由于居家养老占主导地位,居家护理占比较高。
二是失能等级评估机构。试点地区主要依托医疗机构、保险公司、劳动能力鉴定机构实施评估,每个地级市确定1家或几家。《意见》和《实施方案》要求逐步向独立评估机构过渡。
三是护理服务相关上游产业,包括医疗器械、康复辅助器具、药品、养老用品等制造行业以及护理人员培训等服务行业。这些行业的融合发展特征比较突出,护理、康复、养老是业务布局的一部分。
衔接护理需求的个人养老金融业务。随着全面推行长护险,居民对长护险的认识将逐步加深,衔接护理需求的个人养老金融业务有望进一步增长。一是商业长护险产品,需求主要来自中高收入人群、大中型企业等,已有企业为员工购买团体长护险。截至2026年4月,国内商业长护险在售产品174款,数量较少。二是养老投资类产品衔接养老护理服务。很多保险公司已推出“保险产品+养老护理服务”模式,储蓄、理财、基金等产品与养老护理服务的衔接有待进一步扩展。
保险子公司的经办业务。试点地区主要委托商业保险公司经办长护险,头部公司包括人保、国寿、泰康、太保等。保险公司在服务网络、人才队伍、精算风控等方面具有优势,可以提高经办效率,降低经办成本。从经办内容看,包括协助开展长护险的申请受理、失能评估和护理需求评估、定点机构管理、费用审核、基金结算等。从经办方式看,根据基金是否由保险公司管理,分为两种:一种是“承办”模式,医保部门将基金收入作为保费向保险公司购买长护险,保险公司从保费中提取运营成本,参与全流程管理,承担超赔风险;另一种是“经办”模式,基金由医保部门管理,保险公司仅收取经办费用,不承担超赔风险。按照政策要求,未来将主要采用“经办”模式。从经办机构招标看,医保部门主要关注服务费报价、经营状况、长护险经办经验、服务能力、医保合作情况等因素。
长护险推广背景下商业银行应积极把握业务机遇
建议商业银行积极把握全面推行长护险产生的养老金融业务机遇,短期的工作重点在于营销账户资格和经办资格;中长期应加大支持护理服务产业上下游发展,加强开发长期护理主题养老金融产品,以高质量金融服务助力长护险扩面提质。
全力争取长护险账户资格。一是主动拜访各地财政和医保部门,密切关注各省长护险实施方案,特别是基金管理、账户设置等情况,强化政策信息获取。二是总结在试点地区服务长护险的经验,形成服务方案和营销策略进行推广,加强对新建制度地区的营销指导。三是结合自身服务优势,积极向政府部门汇报服务方案,争取社保专户、统筹资格和支出账户。四是不断优化长护险单位代扣、个人缴费、待遇支付的全流程账户服务。
积极支持护理服务产业上下游发展。一是加强源头营销,及时掌握定点护理机构和评估机构名单,获取上游重点企业名录,积极建立合作关系。二是结合行业特征,优化养老产业金融服务。针对公立医疗护理机构和轻资产养老机构,做好支付结算、存款、流动资金贷款等服务;针对民营医院、重资产养老机构的项目建设需求,探索长护险收费权质押贷款;针对医疗器械、康复辅具、药品、老年用品制造等行业,加强多元化金融支持。三是加强长护险政策宣传,引导医疗机构、养老机构客户结合自身实际提供长期护理服务,争取先发优势。
加强开发长期护理主题养老金融产品。一是持续丰富养老金融全品类产品供给体系,探索推出长期护理主题养老金融产品,满足居民长期护理资金储备需求。二是加强与医疗护理机构、养老机构的合作,将养老护理服务与养老金融产品衔接,丰富养老金融产品的附加权益,构建“养老金融产品+养老护理服务”模式。三是基于长护险缴费端和支付端,将长护险作为养老金融宣传教育的重要内容,加强获客触客,推广养老金融产品和服务。
探索开展长护险经办业务和商业长护险。与头部保险公司相比,银行系保险公司在机构网点、业务人员、长护险经办经验等方面相对不足。建议银行系保险公司密切关注各地经办机构管理办法和招标进展,找准比较优势,优先选择自身服务网络完善、业务人员充足、与医保部门合作关系紧密的新建制度地区,积极申请经办业务资格。在经办过程中积累失能发生率、护理成本等医疗健康数据,深入挖掘中高收入群体、大型企业等客户的需求,适时开发商业长护险产品。(编辑:时磊 时旭)