
 五度妙笔
 企业透视镜
 API商城

 数据库
第二艘国产大邮轮在上海交付,1500家设备材料配套。船舶电气今后机会将在12月3日交流

11月6日,第二艘国产大型邮轮“爱达·花城号”在上海外高桥造船有限公司建造完工交付。交付后,该邮轮计划于11月12日抵达广州南沙国际邮轮母港,并于11月22日从广州开启首航季。相比国产首艘大型邮轮“爱达·魔都号”,“爱达·花城号”依托1家总装牵头、100家总包联动、1500家配套协同的“1+100+1500”产业生态圈,推动配套设备、大宗材料、多项关键工程包国产化替代,持续增强产业链供应链自主可控能力。由中国电力企业联合会主办、雅式展览服务有限公司承办的第三十三届中国国际电力设备及技术展览会(简称EP电力展)将于2026年12月3日至5日在上海新国际博览中心7个馆(N1-N5,W4、W5馆)隆重举行,期间在该展览支持指导下,第5届2026年船舶电气产业和电动船产业中国国际论坛暨第20届2026绿色智能船舶海工产业上海会议和第七届2026年海上风电产业发展中国论坛将由国际船舶海工网和Seahow联合中国电工技术学会船舶电工专业委员会等国内外著名机构于12月3日-4日在中国上海市组织召开,届时中外产业代表们将纷纷汇聚交流,论坛和展览热烈欢迎感兴趣单位尽快报名参加,咨询:meetchinamkt@163.com或者 china@ishipoffshore.com
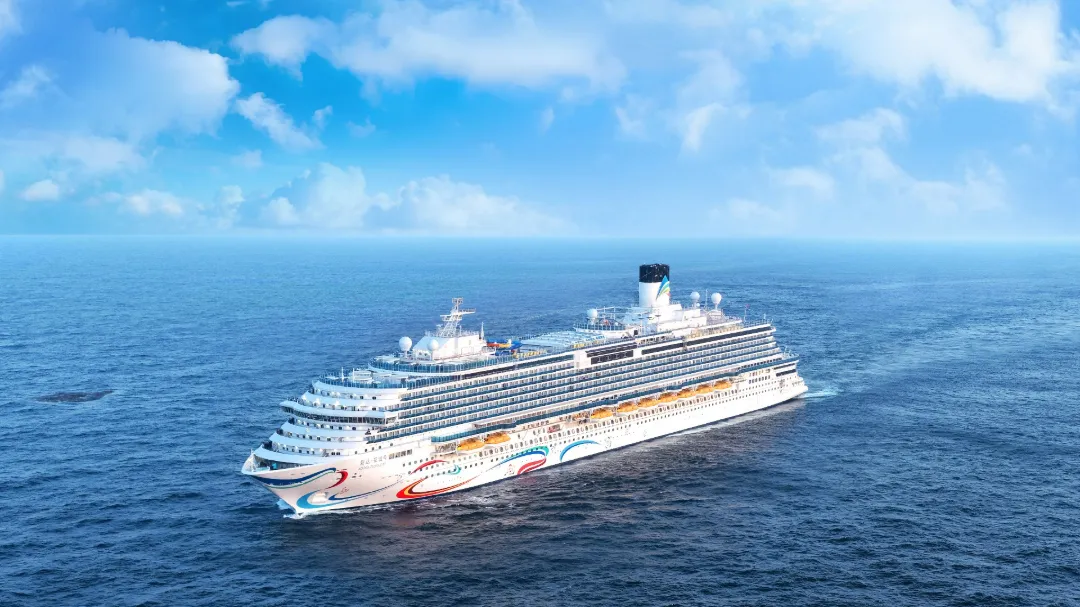
大型邮轮是全球工业体系中复杂程度最高的巨系统工程之一,被誉为造船工业“皇冠上的明珠”。千万级零部件、数千公里电缆与上千套系统设备交织成庞大的建造网络,是先进制造业的标志性产品,考验着一个国家的高端制造、工程集成和产业链协同能力,是衡量一国综合工业实力的标志性产品。
2013年4月,习近平总书记在三亚凤凰岛国际邮轮港考察,就发展邮轮产业作出重要指示。2018年首届中国国际进口博览会上,中船集团签约建造两艘Vista级大型邮轮。2023年,“爱达・魔都号”顺利交付,实现我国大型邮轮建造从“0”到“1”的突破,我国成为全球第五个具备大型邮轮建造能力的国家。
此次“爱达・花城号”交付,标志国产大型邮轮迈出从单船研制到系列化建造的关键一步。项目攻克多项核心技术,沉淀成套建造管理体系,培育专业人才队伍;依托1家总装牵头、100家总包联动、1500家配套协同的“1+100+1500”产业生态圈,推动大宗材料、多项关键工程包国产化替代,持续增强产业链供应链自主可控能力。立足“十五五”开局,我国邮轮产业将持续完善研发、建造、运营全链条能力,对接国内外市场,推动国产邮轮产业高质量发展。“从单船建造落地到产业生态培育,国产化率每提升一点,都意味着更多中国企业获得进入全球邮轮产业链的‘入场券’,推动中国制造深度融入全球邮轮产业。”外高桥造船副总经理、总工程师郭勇表示。
相较首制船,“爱达·花城号”国产化配套率提升约5个百分点,娱乐系统实现国内供应商总包,喷射泵、配电箱等配套设备完成国产化替代,持续打破海外配套垄断。着眼长远产能布局,外高桥造船同步规划新邮轮专用总装基地,规划年产能50万总吨,对标“爱达·花城号”体量测算,基地建成后每年可交付3~4艘大型邮轮;基地周边同步规划配套产业园区,持续提升供应链协同效率,为国产化率稳步提升创造硬件条件。
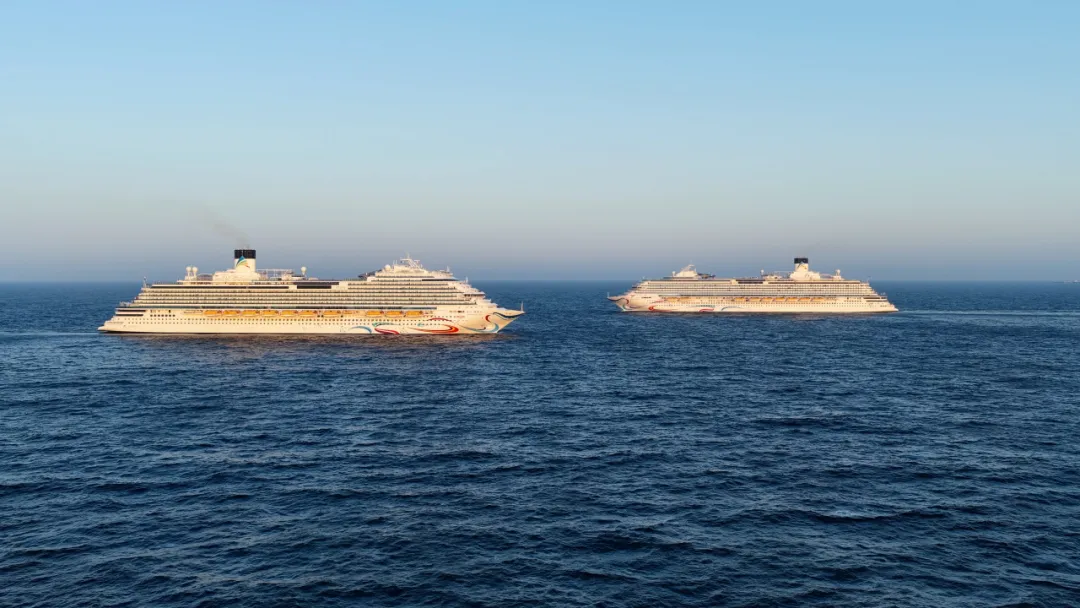
从“爱达·魔都号”破冰启航,到“爱达·花城号”完成交付,中国邮轮产业跨过了“零的突破”,迈向系列化、规模化发展阶段。随着两颗“海上明珠”并肩远航,属于中国邮轮产业的新篇章,正徐徐展开。
国际邮轮协会(CLIA)预测数据显示,2026年全球远洋邮轮旅客量将达到3830万人次,2027年有望突破4030万人次,2029年将进一步攀升至4210万人次。分区域来看,北美仍是全球第一大客源市场,欧洲稳居第二,而亚洲市场展现出强劲增长韧性,2025年亚洲客源市场旅客量增长14.5%,中国客源增速领跑区域市场;加勒比、地中海依旧是全球邮轮运力投放的核心目的地,而亚太航线持续扩容,新兴市场潜力持续释放。
稳步上行的旅游需求,持续转化为新船订单的增长空间,带动全球邮轮新造船市场热度走高。CLIA最新统计数据显示,当前全球邮轮手持订单合计89艘,总投资规模高达998亿美元,最远交付时间已经排至2039年。近日ShipUniverse发布的邮轮建造产能报告直指行业核心矛盾:当下制约邮轮产业扩张的“瓶颈”早已不是资金、市场需求,而是稀缺的建造产能。
大型邮轮是复杂度最高的民用工业产品,融合船舶动力系统、酒店配套、大型娱乐设施、消防安全、污水处理、信息化网络等数十个子系统,对船厂工程集成能力、供应链配套、交叉施工管理、多专业协同都有着极高门槛。长期以来,全球大型邮轮建造资源高度集中在欧洲少数船厂,意大利芬坎蒂尼集团、芬兰迈尔图尔库船厂、德国迈尔船厂、法国大西洋船厂承接了绝大多数大型邮轮订单,头部船企产能近乎饱和,大型邮轮船位在2036年前基本排满。即便邮轮运营商资金充足、看好长期市场,想要新增大型运力,往往需要等候数年才能拿到可用船位窗口。产能约束客观上抑制了船队投放节奏,也为新进入者打开了产业机会窗口。


