五度妙笔
 企业透视镜
 API商城

 数据库
30%暴跌预警!2027年集运市场危险了
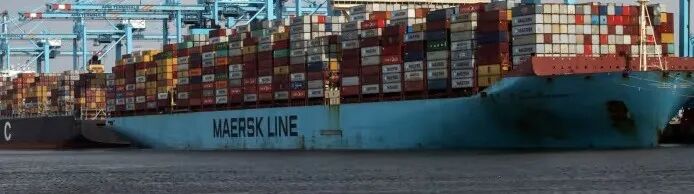
据航运分析机构Xeneta最新发布的Ocean Outlook报告,全球集装箱运输需求预计将增长至多4%,运力则增长约6.8%。供需失衡将导致即期运价全年平均水平最多下跌30%。以2026年第三季度数据为基准,合同运价预计下跌5%,降幅相对温和。
Xeneta首席分析师Peter Sand警告称,尽管“基本面”显示即期运价将下行,但并不能保证一定发生。过去三年,运价每年都被预期下滑,却分别因2024年红海危机、2025年美国关税和2026年霍尔木兹海峡危机而转向飙升。2027年运力增长将超过需求,但市场基本面很容易被重大供应链冲击压倒,排除此类冲击并不明智。
报告认为,预测的关键变量是班轮公司陆续回归红海/苏伊士运河航线。目前已有超过50%的吨位采用较短航程。Peter Sand同时提醒,近几个月红海服务显著增加,但不应分散对更广泛中东地缘政治脆弱性的关注,局势可能轻易再次被点燃。
需求方面,2026年前八个月全球集装箱需求增长4.7%,但Xeneta称这主要建立在提前出货基础上,托运人试图规避阿拉伯湾中断和燃油成本上升。若集装箱航运不再受到进一步扰动,托运人将消耗积压库存,明年开局将更慢,旺季也将更弱。
此外,巴拿马运河低水位可能导致限制措施实施,托运人被迫支付溢价以确保及时通行。
Alphaliner数据显示,自8月底以来,经巴拿马运河从亚洲至纽约的即期运价一直保持在每40英尺集装箱1万美元以上;亚洲至洛杉矶航线利润最高,价格与疫情时代相当。尽管至洛杉矶即期运价低于纽约,但至西海岸每海里成本为130美分,至东海岸为96美分。
相比之下,亚洲至地中海和北欧去程航线的每海里收入分别为50美分和34美分。对于仍经好望角绕南非航行至北欧的承运人,每海里收入约低24%至26美分,航程长3,309海里,仅为跨太平洋西南航线即期货物每海里收入的五分之一。
海事服务网CNSS综合整编