五度妙笔
 企业透视镜
 API商城

 数据库
海工作业船市场:格局变化与船队扩张

我们正进入海工作业船市场一个引人注目的时期:EPC(工程、采购与施工)承包商的合同积压持续攀升至历史新高,现有长期合同陆续进入续约期,而一波新造船也正逼近交付节点。在高端市场,随着一线EPC格局逐步整合,市场动态正在发生变化,而未来两年船队预计将实现超过20%的净增长。
Saipem与Subsea 7之间仍待完成的合并正日益临近,截至撰稿时仅剩欧盟委员会的第二阶段审查尚未完成。欧盟委员会的最初截止日期为2026年11月26日,随后延长14个工作日至12月16日。根据最新官方报道,交易预计于2026年底至2027年初完成,今年2月被多次提及;预计初期将聚焦于合并后的整合与组织优化。待尘埃落定后,其对船舶市场的影响可能开始显现,我们认为这或将增强租船方的定价能力。
随着一线厂商之间的市场整合,具备二、三线EPCI能力的竞争者可能在终端客户中变得更具相关性——这些客户始终寻求更多的选择和更高程度的竞争。一个很好的例子是,DOF Subsea和DeepOcean传统上定位于IMR(检测、维护与修理)及较轻型海底施工领域,但现在或许正是向油田开发能力拓展的时机。
在当今的油田开发领域,我们预计Ocean Installer将成为油气公司的替代选择,该公司已在系泊、SURF(海底脐带缆、立管与输油管)及弃置等多个项目中建立了令人瞩目的业绩记录。今年夏天,该公司从Equinor获得了一份涵盖巴西Bacalhau油田SURF及预调试的合同,海上作业预计于明年进行,这标志着该公司首次进入该国市场。虽然这很可能与竞争格局并无直接关联,但这是一个值得关注的发展,展示了一个新市场参与者进入了未来数年浮式产能最活跃的地区。
海工EPC承包商在关键海上市场斩获新合同
在一线EPC承包商中,8月和9月的合同承接量基本持平,但仍体现出在熟悉地区的承接活动。土耳其石油公司(Turkish Petroleum)授予Subsea7一份延期合同,涵盖土耳其黑海Sakarya三期浮式生产装置(FPU)的拖航、系泊缆安装与连接作业,调试活动计划于2028年进行。该合同被归类为“可观”规模,意味着合同价值在5,000万至1.5亿美元之间。
在美国墨西哥湾,LLOG Exploration授予Subsea7一份合同,负责在约1,300米水深条件下制造、运输和安装一条29公里长的钢制悬链线立管及管中管系统,以及脐带缆和海底控制系统安装。海上作业预计于2028年启动,合同价值估计在5,000万至1.5亿美元之间。
Saipem此前一直参与Sakarya二期项目的现有工作,现又从GOE Petrol Sanayi获得一份约八个月的合同,为Osman Gazi浮式生产装置提供调试服务,该装置将服务于土耳其黑海的天然气田。
在非洲,Saipem与Jan De Nul组成联合体,并与埃克森美孚莫桑比克公司就Rovuma LNG一期项目签署了意向书(LOI)。该意向书涵盖初步工程设计、采购和技术服务,涉及海上上游设施——将通过海底管道和管汇将18口海底井连接至陆上LNG厂。初始范围价值约1,100万欧元,完整的EPCI授标仍有待最终投资决定(FID)和监管批准。
Saipem还从Azule Energy获得一份EPCI合同,用于安哥拉近海West Hub Tails项目。工作范围涵盖约62公里的海底输流管线、立管和脐带缆,回接至Agogo FPSO,该FPSO位于约180公里外近海,水深可达1,750米。合同价值约3.5亿美元,预计执行期约2.5年。
Azule Energy授予TechnipFMC一份合同,负责设计并制造柔性输流管线、立管及相关设备,将安哥拉近海15/06区块West Hub开发项目的产出回接至Agogo FPSO。该合同被归类为“重大”规模,表明合同价值在7,500万至2.5亿美元之间。
在马来西亚,马来西亚国家石油公司(Petronas)授予TechnipFMC一份一体化EPCI合同,涵盖Limbayong深水绿地开发项目的全部海底范围。该项目将采用TechnipFMC的Subsea 2.0按订单配置平台,合同被归类为“重大”规模,意味着价值在7,500万至2.5亿美元之间。
在船舶租赁方面,夏末市场相对清淡,少有高知名度的新长期合同授出。Reach Subsea近期行使了从Havila Subsea & Renewables租入“Deep Cygnus”号的一年期选择权,将该船的确定租期延续至2028年3月。
在更高端细分市场,DOF Group收到一份价值5,000万至1亿美元合同的意向书,将为该公司一艘I级船锁定2028年上半年的作业。因此,400吨级市场的合同可见度在过去一年显著改善。
在企业层面,DeepOcean与TFKable Group计划建立面向海上风电阵列间电缆的一体化EPCI服务,将电缆制造与勘测、工程设计、运输、开沟、安装和保护相结合。该多年期计划包括建造一艘专用新建电缆敷设船。投资金额和交付日期均未披露。
同样在西非,潜水专业公司Mermaid Maritime与尼日利亚的Marine Platforms成立了Mermaid Subsea Services,由Mermaid持股49%、Marine Platforms持股51%,旨在为道达尔能源及其他尼日利亚运营商承揽海底作业,同时满足本地化含量要求。该合资企业瞄准海底EPCI、ROV支持、油井服务和船舶租赁业务。
在巴西,巴西国家石油公司(Petrobras)授予2008年建造的CSV“Normand Valiant”号一份两年期合同,为巴西大陆架的生产活动提供住宿支持。该船配备走行式舷梯,可容纳120人,预计于2026年第四季度启动,几乎直接延续其当前租约,扣除其计划中的船级更新。合同总价值约6,200万美元。
新造船浪潮对船舶租金形成压力
许多EPC承包商近几个月在增加新的长期运力方面持保守态度,导致新报告的租约成交量低迷。多家EPC承包商持有以低于船东当前预期的费率行使的选择期,多艘船舶的选择权将于明年到期。随着150至400吨级起重机船的总订单量目前约为35艘,我们看到的是一个租船方将从现有运力和新造船中获得充足选择的市场。
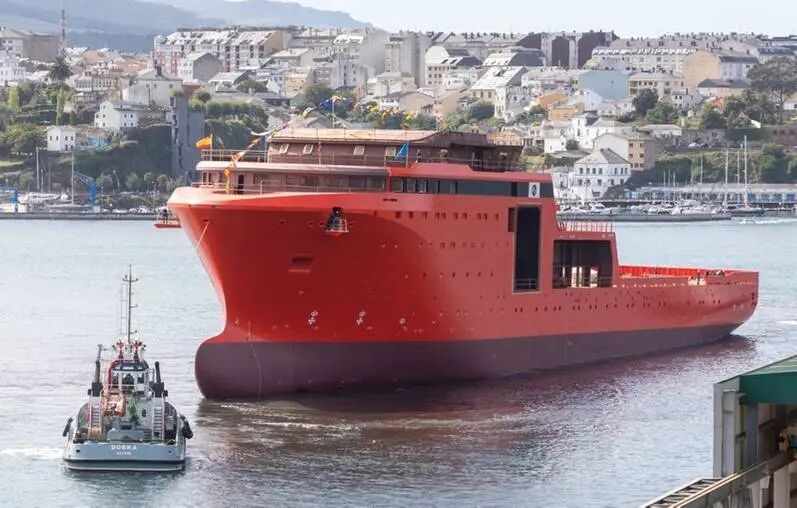
例如,Østensjø Rederi已在西班牙Gondan船厂下水120米长的海上能源支持船(Ocean Energy Support Vessel),在完成舾装和海试后计划于2027年底交付。该船设计兼顾走行式作业与CSOV支持、海上施工、海底安装、ROV作业以及电缆敷设与维修,拥有1,400平方米甲板面积,可容纳173人。虽然合同价值尚未公开披露,但一艘欧洲建造、具备此等规格水平的船舶价格不菲。
其他拥有未锁定租约的250吨级船舶、计划于2026年第四季度至2027年第二季度交付的船东包括Rem Offshore、Island Offshore和Sea1。鉴于主要EPC承包商当前活跃的长期需求稀缺,我们预计船东将展现更大的商业灵活性,以在交付前锁定合同覆盖。这一趋势在150吨级和250吨级细分市场已显而易见——最新长期租约的期租费率已从2024年和2025年录得的峰值回落。我们还预计,能够提供包括ROV和工程服务在内的整合范围服务的船东,与仅提供船舶运力的船东之间,费率差异将日益显著。
这些市场动态可能相对较快地向有利于船东的方向转变,因为只需有限数量的长期需求,就能吸收投机性订单簿中相当大的一部分。鉴于EPC合同积压创纪录以及叠加潜在的海洋工程(subsea)项目机会,若中期内船舶签约活动增加,我们不会感到意外。然而,在活跃需求仍然有限且船队持续扩张的情况下,我们预计近期租金的上行空间仍将受到制约。(完)
【推荐】漂浮式风电技术现状及中国深远海风电开发前景
【推荐】“深海一号”能源站总体设计及关键技术研究
【推荐】我国海洋深水油气田开发工程技术研究进展
【推荐】陵水17-2气田半潜式生产储油平台合龙方案研究
【推荐】南海流花深水油田群开发工程方案研究
【推荐】我国水下油气生产系统装备工程技术进展与展望
【推荐】关于亚马尔与北极LNG2项目你一定想知道...
【推荐】我国海洋平台浮托安装技术现状及未来