
 五度妙笔
 企业透视镜
 API商城

 数据库
居住邮轮爆雷,客人跌入“斩杀线”

#
CRUISE NEWS

君子论己不论心
CRUISE NEWS
我先立一个标尺:君子论迹不论心。
我不去揣测运营方管理层是心存善意、还是一早便蓄意收割,不去纠结“是不是被逼无奈”。
所有判断,只锚定已经落地的事实、公开披露的财务基线、合同约定与最终行为:看它对外承诺了什么,账本本身是什么样,最后实际做了什么。
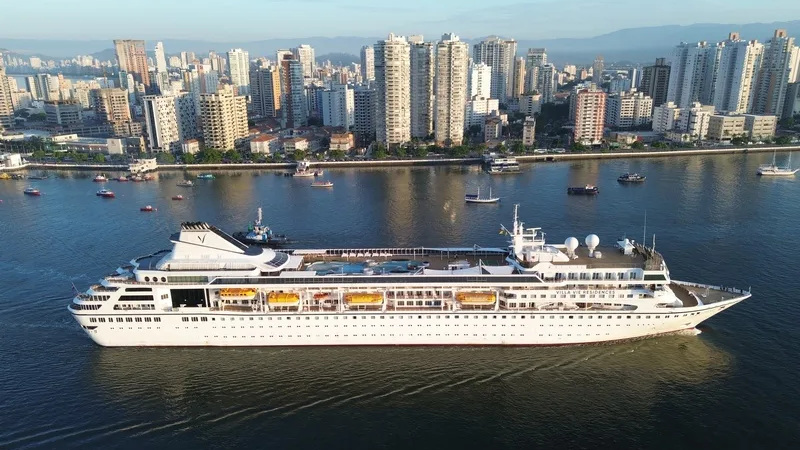
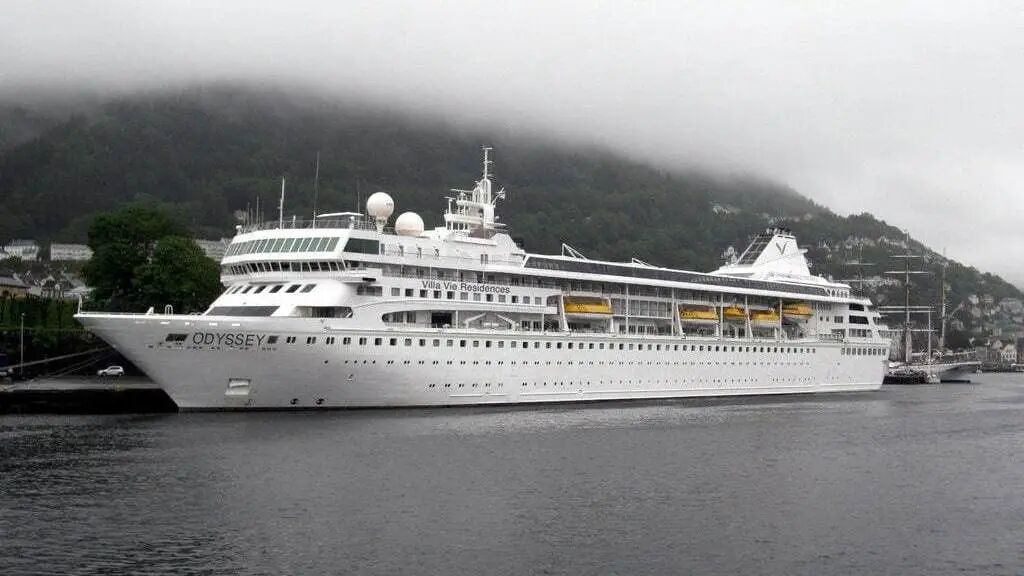
项目主体Villa Vie Residences,主打全球首个长期居住邮轮产品:改造二手邮轮Villa Vie Odyssey,对外售卖舱位长期/永久居住权益。
买家支付一笔大额前置权益金,之后按月缴纳管理费;按照对外宣传方案,船舶将不间断环球航行,一轮航程约3.5年,计划循环航行十余年,将邮轮打造为一座流动的海上住宅。
不少客户变卖岸上房产,把这条船当成了自己唯一的家。

卖满舱照样亏钱
CRUISE NEWS
根据CBS拿到的Villa Vie Residences自己内部的一份财务测算文档(公司内部推演材料,不是对外提交给监管的审计财报):
按照理论最优情景,490个可售舱全部售罄、所有住户按时缴费,每月管理费总收入约250万美元,但船舶刚性运营成本就要310万美元,每月固定亏损60万美元。
注:一名接近公司的消息人士直接否认这个310万美元成本数字,称真实月运营成本不到100万美元;后续也有其他第三方给出别的成本口径说法是约200万美元。
其实运营成本是多少这个都无所谓,100万也好,300百万也罢,这都不重要。重要的是他确实是——爆雷了。
普通度假邮轮依靠滚动客流、淡旺季调价和燃油对冲实现盈利。而这个项目截然不同,哪怕卖到满舱,管理费也覆盖不住开支,天然存在资金窟窿。
原本计划用于船舶改造、还贷、大修储备的购舱款,最终沦为填补亏损的资金来源。
粗略推算,如果单舱平均权益金按15万美元计算,每个月至少新增卖出4间舱,才能抹平当月缺口。这还只是简易测算,没有扣除其他杂项支出。
▌五年居住权权益:
——59999 美元起。
▌永久居住权权益:
——119999 – 439999 美元。
此外,船上的住户,每月还要缴纳高额的管理费:
▌内舱(管理费)
单人 3500 美元/月
双人 5000 美元/月
▌舷窗/海景(管理费)
单人 4500 美元/月
双人 6000 美元/月
▌阳台(管理费)
单人 7500 美元/月
双人 9000 美元/月
▌套房(管理费)
单人 9500 美元/月
双人 11000 美元/月
没错每个月光是管理费,就要几千到上万美元,不便宜吧?确实不便宜...可以说挺贵的。
一旦没有新买家入场,仅凭老住户的管理费根本养不起这条船,现金流很快断裂,本质就是击鼓传花:老住户的海上生活,依靠后续买家的预付款输血,项目本身无法自给自足。
就在不久前的8月,该船停靠新加坡期间,公司向住户推出年化12%–24%的高息借款,目标募资300万美元。
在停航前又发起一笔36万美元的燃油专项筹款,这两笔募资是否足额募齐、资金确切流向没有公开确认,如果想要足额还本付息,很大程度上也要依托后续舱位销售。
可现实销售远不及预期,一直到2026年8月,该船仍有139舱待售。持续到暴雷时也仅仅有203名住户,月营收只有75万美元。
爆雷是迟早的事
CRUISE NEWS
项目从诞生之初,就没有向意向客户充分披露几处致命风险。
所谓舱位,只是一份长期服务合同,并不是房产;
整条邮轮已经抵押给抵押债权方,一旦公司出现债务违约,交钱入住的住户排在很靠后的清偿序列。
项目长期锁定管理费,而这家体量不大的企业,根本没有实力对冲国际油价剧烈波动;再加上环球航线受制于各个国家的入境政策,一旦规则收紧,被迫绕行就会推高燃油与港口成本。
对外宣传只渲染环游世界、海上安家的美好画面,很少直白告知意向客户核心真相:就算舱位全部卖光,项目依旧持续亏损,必须不断拉新才能维持运转。
开航之后销售持续不及预期,运营方只能不断压缩各项开支,削减岸上活动、降低服务标准,反复放出打造第二艘新船的消息吸引追加投入,最后直接面向船上住户高息募资续命。
有信息显示,受中东地缘局势影响,燃油价格大幅上涨,单舱每月燃油分摊成本从1800美元暴涨至6000-8000美元,亏损彻底失控。
但直接涨价会引发大规模拒付与诉讼,持续烧钱又会耗尽现金,抵押债权方也不会允许船舶长期在港闲置、持续产生停泊成本。
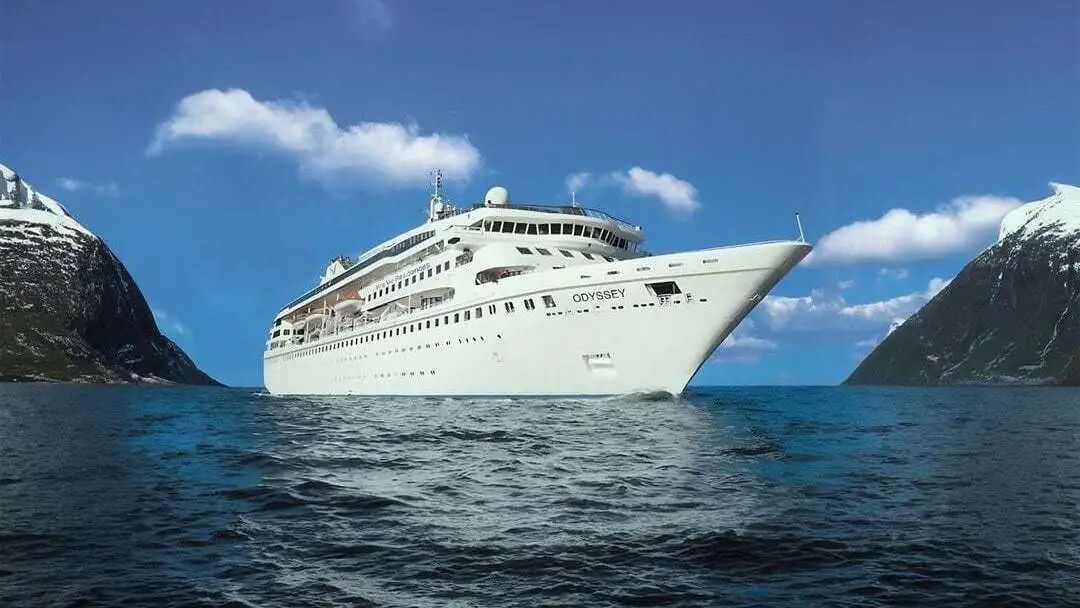
在邮轮航抵柬埔寨西哈努克港时,他们官宣终止全部居住合同,留给203名住户仅约7小时收拾随身行李。
全员下船之后再开放窗口取回大件行李,原本156名船员大多离境,仅留约50人值守,邮轮空载驶离港口跑了,最终目的地始终没有对外公布。
大约百人滞留柬埔寨,签证、食宿、机票全部自费。
滞留乘客进退难
CRUISE NEWS
目前运营方打算推进债务重组,对外称预留约两个月窗口期寻找新投资方接手项目,但没有敲定任何实质性方案,也没有给出明确退款时间表。
这艘邮轮早已抵押给抵押债权方,如今船只已经由对方接管。已经付费的住户想要拿回钱款,难度非常大。
如果当初使用信用卡支付,一部分乘客还有机会向发卡机构申请交易拒付,这是相对更可行的一条路径。
至于其余绝大多数住户,只能等待公司资产处置之后按顺序分钱。
船舶和企业资产,要优先结清抵押贷款、拖欠的港口费、燃油欠款以及船员薪资,只有前面所有债务全部清偿完毕之后,如果还有剩余资产,才会按比例分给住户。
参考海外同类邮轮爆雷案例,最终回款通常会大幅缩水,整个善后流程漫长,消耗大量精力。
比起遥遥无期的退款,滞留在柬埔寨的乘客,眼前的生存压力更加紧迫。
其中不少是高龄退休群体,身患慢性病,平日里依靠船上医务室和常备药品维持治疗,上岸之后异地就医、购药都十分棘手。
很多人选这个项目,正是看中不间断环球航行不用频繁单独申请签证,上岸之后立刻进入签证倒计时,一边持续花钱承担食宿,一边匆忙规划出境路线,在异国缺少亲友帮扶,经济与精神双重承压。
就算顺利飞往其他东南亚国家,签证、租房、医保衔接依旧难题重重,这里有一部分人已经把自己国家的房产车辆卖掉,全部投入到邮轮上。曾经向往的海上家园彻底化为泡影。
击鼓传花终有落
CRUISE NEWS
很多人简单把这次崩盘归结为油价上涨,但油价仅仅只是外部的最不重要的一环。
这套依靠新资金持续续命的商业模式与现金流逻辑,从一开始就是运营方主动选择、主动设计的结果。
这些风险不是突如其来的意外,而是深深嵌入项目底层的固有缺陷。
完整的选择链条清晰可见:打造一个即便满负荷运营,也持续亏损、只能依靠源源不断吸纳新资金活下去的产品。
在销售宣传阶段,没有充分向客户披露现金流上的致命短板,用美好的环球旅居故事包装成稳定可靠的长期居所。
等到资金链彻底断裂之后,在中途港口单方面终止履约,把签证、住宿、返程的全部风险与成本转移给住户,船只先行驶离港口。
我依旧坚持论迹不论心的评判标准:
虽然从海事角度,不属于海上弃客。但对于把这艘邮轮当成唯一家园的住户而言,它们是残忍的。
客观的结果残酷又直白——自己居住的船开走了,人被留在陌生国度,已经支付出去的大额款项能不能追回、可以拿回多少,至今没有答案。
很多客人已经物理层面上跌入——"斩杀线"。
在法律定义上:
法律层面它不属于经典庞氏骗局,因为它船舶正常航行、配套真实提供,也没有许诺理财分红,却它有着同类模式最致命的特征:稳定运营就持续失血(即只要正常运营就会亏钱)。
它是一个典型、极度脆弱的击鼓传花项目。
这个项目自诞生起,就只有唯一一条生存路径:
—— 持续吸引新人交钱入场补窟窿。
只要新增资金流入停止,无论油价是否上涨(哪怕油价跌了),崩盘都只是时间早晚的问题。
35万美元终身住邮轮,项目运营一年多暴雷了


