五度妙笔
 企业透视镜
 API商城

 数据库
PCTC老船卖出天价?警惕“火”中藏“变”
今年7月,招商轮船旗下招商滚装的4310车位汽车运输船(PCTC)“长盛鸿”号,一艘船龄26年、能效指标早已落伍、按行业惯例已经临近淘汰的PCTC,挂牌起拍价9500万元,最终成交价格冲到2.858亿元,相较原价值溢价高达420%。
受运价快速反弹拉动,二手PCTC价值重回历史高位,即便是低能效的老旧PCTC,也成为市场各方争抢的“香饽饽”。
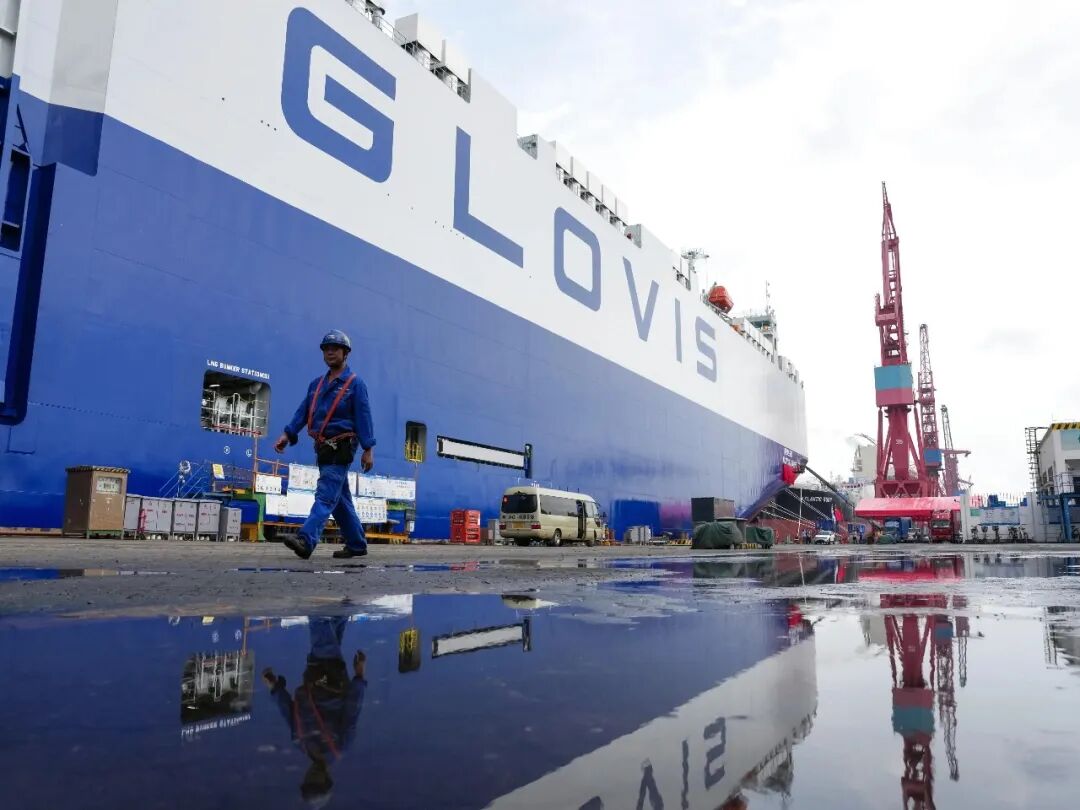
资料图
表面上看,PCTC市场正迎来一轮高景气周期。但这一轮的市场火热,很大程度是多重短期因素共同推动,并非完全由产业内生增长因素驱动。地缘局势突变、新船集中交付与老船拆解的时间博弈、租约集中到期、车企海外建厂重构需求等多重变量交织,为PCTC市场未来走向埋下巨大不确定性。行业在享受周期红利的同时,更要清醒辨识潜藏风险。
市场对运力极度渴求
运力缺口与结构矛盾并存
近两年PCTC期租市场走势犹如过山车,租金大幅波动;即期费率近3年维持高位,市面上可供灵活调配的PCTC依旧十分紧张,二手船价格同步走高,市场对运力极度渴求。
中国汽车出口超预期爆发,打破750万辆阶段性天花板预判,出口增长属于远东汽车出口板块集体上行,并非挤占日韩份额,欧洲库存健康,属于订单驱动型销售。
PCTC供给不足,大量出口汽车只能采用非常规海运方式,运力缺口显著;全球滚装龙头利润率虽从峰值回落,但仍远高于行业历史均值,船东现金流十分充裕。
VS
本轮行情很大程度上源于地缘冲突,船舶绕航拉长运距、消耗运力,推高运价;若红海、霍尔木兹海峡局势缓和,运力集中释放,对行业冲击不可小觑。
长期来看全球汽车海运需求有韧性,但波动加大;碳政策摇摆、车企海外本地化生产,会扰动、重塑PCTC市场基本面。
东西向货运失衡,返程货源匮乏,压低船舶周转效率;该短板在市场下行周期会削弱国内汽车海运运营商竞争力,风险会传导至造船端,属于全行业需提前防范的隐患。
新船订单回暖
老船拆解窗口逼近
市场需求端热度居高不下,供给侧则矛盾重重。2026年PCTC新船订单强势回升,今年全年订单有望比肩历史最高水平。
一边是新船源源不断下水,另一边,老旧船舶拆解却迟迟没有大规模发生。受过去几年高运价红利吸引,船东普遍延迟拆船。2026年全球仅拆解2艘小型PCTC,远低于年初预期。全球PCTC船队共计900多艘,其中传统动力船舶786艘,平均船龄已经达到18年。高景气之下老船持续投入运营,一旦市场下行、盈利恶化,大规模拆解就会集中释放;而近年交付的替代燃料新船平均船龄仅1.7年,短期内基本不会进入拆船市场。
站在产业链视角,摆在PCTC行业面前的风险清单还有很长:地缘冲突随时可能缓和、红海及霍尔木兹海峡通航状态存在巨大变数;欧美贸易关税壁垒、碳政策摇摆扰动汽车出口;车企海外建厂持续推进,远洋整车海运需求下降;东西向货流不平衡长期拖累运营效率;2027年集中到期租约带来的运力释放;2028年新船交付高峰与老旧船拆解两大力量博弈……
现在赚得盆满钵满,但切忌把阶段性红利当作永久常态!
业内专家认为,船东、船厂、车企要把握发展窗口,更要牢固树立周期思维,不能简单依照当下高运价行情进行激进扩张,而是要充分将地缘、政策、拆解、租约到期、本地化生产等变量纳入决策考量。
来源:中国船舶报