五度妙笔
 企业透视镜
 API商城

 数据库
2026年IUMI全球海上保险市场分析
IUMI 2026年全球海上保险市场分析
IUMI Stats 2026(2025保险年度)
译例:叙述正文、引语、图表标题/图例/注释/来源行全部译出;图中坐标轴刻度与纯数值按原件照录,不逐条复刻。章节后括号内为原报告内页页码。术语首现酌附英文。译校记附于文末。
目录
内页 | 章节 |
1 | 引言 |
2 | 要点 |
4 | 背景 |
16 | 海上保险 |
18 | 全球海上货物保险 |
26 | 全球船舶险 |
34 | 全球海上能源保险 |
40 | 重大赔案数据库 |
44 | 船壳通胀指数 |
46 | 注释 |
48 | 事实与数据委员会 |
引言(内页1)
我们欣然呈献2025年度IUMI统计报告。
2025海上保险年度,全球保费总盘温和增长,但基础市场条件依旧疲软(soft market)。汇率变动、承保能力增加与持续的竞争压力,共同造就了颇具挑战的市场环境;其中美元走弱对账面保费水平影响尤著。
较为乐观的一面是,整体赔案环境相对稳定,未有任何巨灾损失对单一业务板块造成重大冲击。然而,耗损性赔案(attritional losses)持续累积,有可能侵蚀盈利能力。
外界担忧关税会拖住国际贸易,实际并未如预期那般应验;全球GDP增长亦强于预期。与此同时,2025年首次显出全球AI竞赛对海运贸易的初步影响——高价值半导体在全球范围内的贸易量不断上升。
就市场增长而言,亚洲继续居主导地位。自2016年以来该地区保费收入稳步增长,中国稳坐头把交椅。欧洲市场亦持续增长,但增速慢于亚洲。
本报告把全球海上保险市场的数据,置于全球经济表现、国际贸易与航运业发展这一更广的背景下呈现。
IUMI代表42家国家级与地区级海上保险及再保险协会。我们的事实与数据委员会(Facts & Figures Committee)汇总并分析各国保险协会报送的数据,同时与其他数据提供方合作,拼出海上保险市场的全貌。
感谢IUMI各会员协会一如既往的支持,也感谢报告末尾列明的其他数据提供方。他们的贡献,为IUMI提供了关于塑造本行业之趋势与发展的广泛而及时的信息。
Jun Lin主席,
IUMI事实与数据委员会
Veith Huesmann
IUMI首席分析师
2026年10月
要点(内页2–3)
地缘政治紧张在2025与2026年持续塑造海上保险市场。战争险保障日益突出;随着中东冲突加剧,可用运力收紧,能源运输船尤甚。油气需求保持强劲,而全球关税的影响小于最初预期。
全球船队增速稳定在约4%,拆船量仍低。中国现为世界最大船东国与造船国。船舶平均船龄达22.4年,加大了耗损性赔案与船员疲劳的敞口。船舶收益超过2022年创下的前纪录。
全球海运贸易增速稳定在约2.3%。通胀压力延续,GDP预测被下调,海上承保表现的环境可能更具挑战。
远洋船壳险保费增长9.4%至105亿美元,受全球船队增长、船价上升与战争险保费推动。船队增速持续快于保费增速,显示竞争压力未减,但赔付率似已回归常态。
海上货物险保费报242亿美元,同比增长6.9%,受海运贸易及资产、商品价格变动支撑。中国保费继续强劲增长,动力来自含AI相关技术在内的高价值出口。尽管赔付率改善,市场依旧疲软。
2025年全球海上保险保费达426亿美元,较2024年增长5.5%。然而美元走弱掩盖了基础市场的变化,承保能力增加与竞争持续把市场推向疲软。
海上能源险保费大体持平于48.2亿美元,仅较2024年增0.1%。伦敦保持62.7%的市场份额,在可再生能源板块约占30%。市场虽仍疲软,能源安全与地缘政治顾虑可能支撑未来可观的投资。
背景(内页4–15)
战争险与航运(内页4)
伊朗冲突已显著扰乱经战争列名区域(war-listed zones)的航运。冲突之前,船舶平均约9%的营运时间停留在列名区域内;此后该比例下降约25%,反映出航线与船舶调度的改变。
一如预期,油轮与气体船等能源运输船在战争列名区域内所占营运时间比例最高,因而对战争险环境的变化格外敏感。
要准确量化全球海上保险保费中专门归于战争险的比例并不容易。不过,作为粗略的起点,此前船舶在战争列名区域停留的9%营运时间,可以为这一敞口的潜在量级提供一个参照。
船舶平均停留于战争列名区域的营运时间:9%
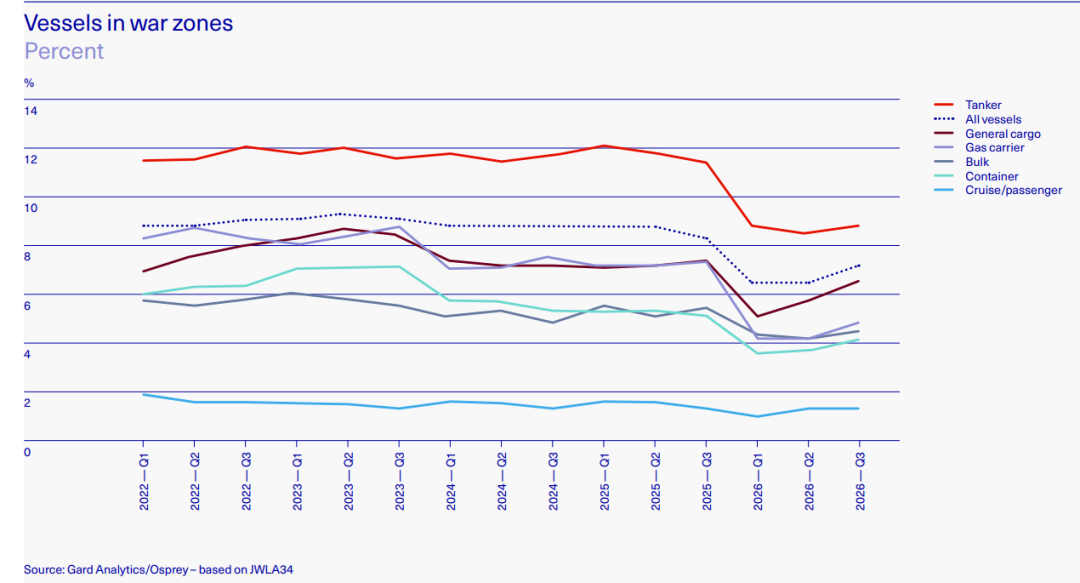
图|战争区船舶(百分比)
来源:Gard Analytics/Osprey,基于JWLA34。
图例:油轮、全部船舶、杂货船、气体船、散货船、集装箱船、邮轮/客船;
横轴2022年一季度至2026年三季度。
通胀(内页5)
油价冲击在许多经济体重新点燃通胀压力。这可能影响货币政策——各国央行为遏制通胀,较高利率反过来又会拖累经济活动。
若干地区的GDP增长预测因此被下调。增长放缓与融资成本上升会直接影响海上保险,既影响敞口水平,也影响承保组合的底层表现。
若干地区的GDP增长预测已因此被下调

图|2026年实际GDP增长预测(百分比)
来源:S&P Global Market Intelligence。
地区:全球、美国、加拿大、巴西、欧元区、英国、俄罗斯、中国大陆、日本、印度;
两组对比:截至2026年2月预测、截至2026年8月预测。
出口韧性与人工智能(内页6)

图|出口韧性,尤以中国大陆为著(百分比)来源:S&P Global Market Intelligence。地区:中国大陆、印度、巴西、全球、美国、加拿大、日本、英国、欧元区;两组对比:截至2026年2月、截至2026 年8月。
人工智能与贸易
人工智能(AI)的影响在2025年开始日益显现,若干主要经济体对AI 基础设施与数据中心的投资加速。
这类投资也开始影响国际贸易格局。受AI相关设备与基础设施需求增长的支撑,中国大陆的技术出口预计将显著增加。因此,AI投资的扩张构成海上保险市场一个新兴因素,尤其通过它对全球贸易的量、值与地理分布的潜在影响发挥作用。另请参见下文货物险章节的专题深挖。
AI 投资的扩张,是海上保险市场的一个新兴因素
2025年的弱势美元(内页7–8)

图|基础汇率 来源:美联储。指数:2025年1月=100。
货币:MXN(墨西哥)、EUR(欧元)、BRL(巴西)、GBP(英国)、CNY(中国)、JPY(日本);横轴2025年1–12月;标注值113.6、108.4、103.6、100.4。
市场力量压倒经济理论
2025年的宏观背景很不寻常。最大推手是美国政府在所谓「解放日」(Liberation Day)期间宣布的一波关税,给贸易伙伴与金融市场同样带来不确定性。企业的应对是抢先出货(front-loading):赶在关税期限之前把货物运过边境,以保住供应链。这暂时推高了世界贸易量,也连带推高全球产出。据IMF,2025年世界经济估计增长3.4%¹,比2025年4月(关税宣布后不久)的预测高出约0.6个百分点——当时IMF预期的是明显放缓。迄今关税的经济外溢小于许多人所担忧,不过IMF已警告抢运效应会部分回吐。²
「解放日」之后发生了一件反常的事:美元在全年持续大幅走弱。这颇出人意料,因为经济理论认为关税应当强化征税国的货币;但2025年恰恰相反,美元对多数主要货币走贬。不过各货币的贬值幅度差异很大,且各有各的驱动因素。
美元在全年持续大幅走弱
欧元区敞口
欧元自由浮动,直接随美元摆动。³以年初与年末相比,欧元对美元升值约13%。瑞典克朗、挪威克朗等邻国货币同向而动,丹麦克朗钉住欧元、亦步亦趋。英镑——船壳险与海上能源险的关键结算货币——仅升值约8%;经济增长疲弱与对英国公共财政的顾虑拖了后腿。因此,把英镑保费折算成美元时的汇率效应,明显小于欧元。
中国:有管理的货币
人民币值得单独看,因为它是有管理的货币。多年以来,中国出口商把很大一部分美元收入留在境外;由于美国利率远高于中国,持有美元很有吸引力。2025年美联储三次降息,持美元不再那么划算,出口商开始把更多这类资金结汇成人民币。⁴中国人民银行谨慎管理这一过程,放慢升值节奏以避免突然的结汇潮。结果是人民币仅渐进走强,全年对美元收升约4%。
日本:原地踏步
最后,日元显示市场力量如何胜出。日元在年初数月急升、4月见顶,随后回吐涨幅,年末几乎回到起点。美日利差仍过宽,支撑不了更强的日元;日本官员反复警告,收效也不持久。⁵因此就日本保费数字而言,美元汇率变动对其影响相对有限。
汇率只是部分原因
以下各章节须记住这些不同的货币路径。一个简单的例子可以说明:设某国家或地区以美元报送的保费增长20%。若本币对美元升值13%,则本币口径的基础增长只有约6%(1.20 / 1.13);若本币仅升值4%,基础增长约15%(1.20 / 1.04)。后一种情形里,增量大部分是内生的,对市场自身强弱给出的信号要强得多。这正是欧洲报送的保费增长从汇率效应中获益远大于中国业务的原因。
公司会有更深的洞见
这一分析有其局限。第一,并非所有欧洲业务都以欧元承保,其中一部分很可能以美元签单,因此汇率效应解释不了报送保费的全部增幅。第二,还有一项我们未能捕捉的抵消因素:逐笔风险费率(rate per risk)。在疲软市场里,费率偏低或趋于下行,会抵掉一部分汇率效应。要完整理解保费变化,费率效应与汇率效应都得量化。我们曾尝试按币种拆分报送数字来测度汇率效应;但IUMI的数据提供方——各国协会,有时是监管机构——未必能在公司层面分辨报送保费中多少原本以美元签单、多少由其他货币折算而来。因此,这是一项值得各家在内部自行开展的工作,方能看清这些效应。
全球海运贸易(内页9)
全球海运贸易似已企稳,增速约2.3%。须注意,相邻图中2026年数值仅代表上半年。2025年,以中国出口为主要动力的车辆运输占全球增长的最大份额,其后为LNG、集装箱货与小宗散货;化学品、成品油与煤炭全年均为负增长。
预计2026年增长更为温和,反映中东冲突的影响。
总体而言,船东的船舶收益格外强劲。下图显示2026年收益已超过2022年创下的前纪录;2026年头七个月,收益高出十年均值83%。

图|全球海运贸易增长(百分比,吨海里)
来源:Clarksons Research。2013—2025年实绩、2026f 预测;逐年数值依次为1.5、3.0、3.8、1.6、3.4、5.3、3.0、0.9、−1.3、3.2、0.3、4.9、6.4、2.4。

图|船舶收益,ClarkSea 指数(美元/天)
来源:Clarksons Research。2005年1月至2026年1月;
标注:十年均值、金融危机、集装箱繁荣与港口拥堵及供应链混乱占住运力且俄罗斯入侵乌克兰重塑能源流向、运力过剩的十年(船舶过多而货需疲弱)、中国铁矿石与化石燃料需求驱动、原油轮与委内瑞拉制裁及霍尔木兹扰动。
船价(内页10)
对船壳险承保人而言,各主要板块的船价继续上涨,新造船价与二手船价均维持上行轨迹。
伊朗冲突的一个后果,是运力持续聚集于波斯湾,目前约6%的全球原油轮船队仍滞留该处。可用运力受限推高租金,进而支撑投保船价。
目前滞留波斯湾的全球原油轮船队比例:6%

图|新造船价格指数/二手船价格指数
来源:Clarksons Research。指数:2000年1月=100;2016年1月至2026年7月。船型标注:VLCC油轮、Capesize 散货船、约9,000TEU集装箱船、约4,000 TEU集装箱船。
世界船队(内页11–12)
世界商船队继续稳步扩张。下图2026年数值为年初至今数据,表明全年船队增速大体仍将稳定在约4%;新船交付预计延续这一趋势,而拆船与报废量仍相对偏低。
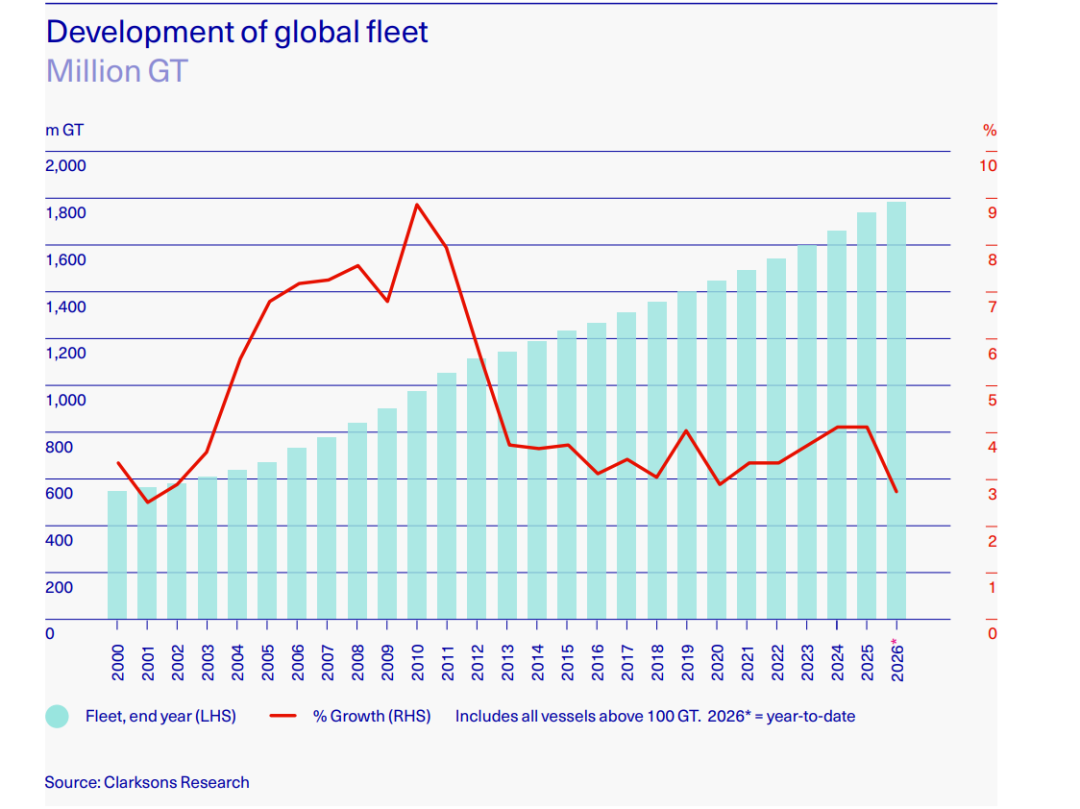
图|全球船队发展(百万总吨)来源:Clarksons Research。图例:年末船队(左轴)、增长率百分比(右轴);含所有100总吨以上船舶;2026=年初至今。
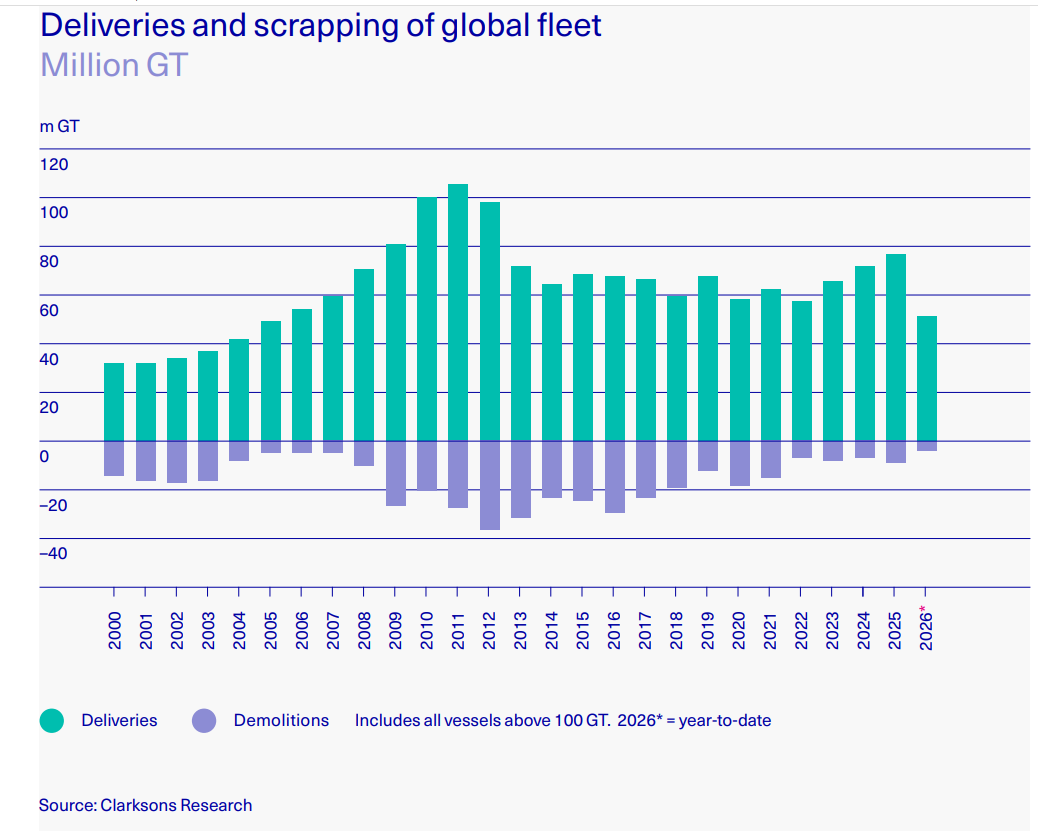
图|全球船队交付与拆解(百万总吨)
来源:Clarksons Research。
图例:交付、拆解;含所有100总吨以上船舶;2026=年初至今。
2026年8月,全球船队平均船龄报22.4年。除气体船外,各主要资产类别持续老化。船队老化体现为耗损性赔案增加、修理成本上升,以及部分船型备件采购日益困难;老旧船舶额外的维护需求,也可能加剧船员疲劳。
截至2026年8月1日,全球手持订单为9,012艘、计2.13亿修正总吨(CGT)。中国自2021年启动的快速扩张持续不间断,进一步巩固其世界头号造船国地位。全球船队的持续扩张对船壳险市场构成支撑,为市场进一步发展提供了潜在基础。

图|各船型平均船龄(年)来源:Clarksons Research。船型:油轮、散货船、集装箱/多用途船、气体船、其他、合计;2000—2026年。
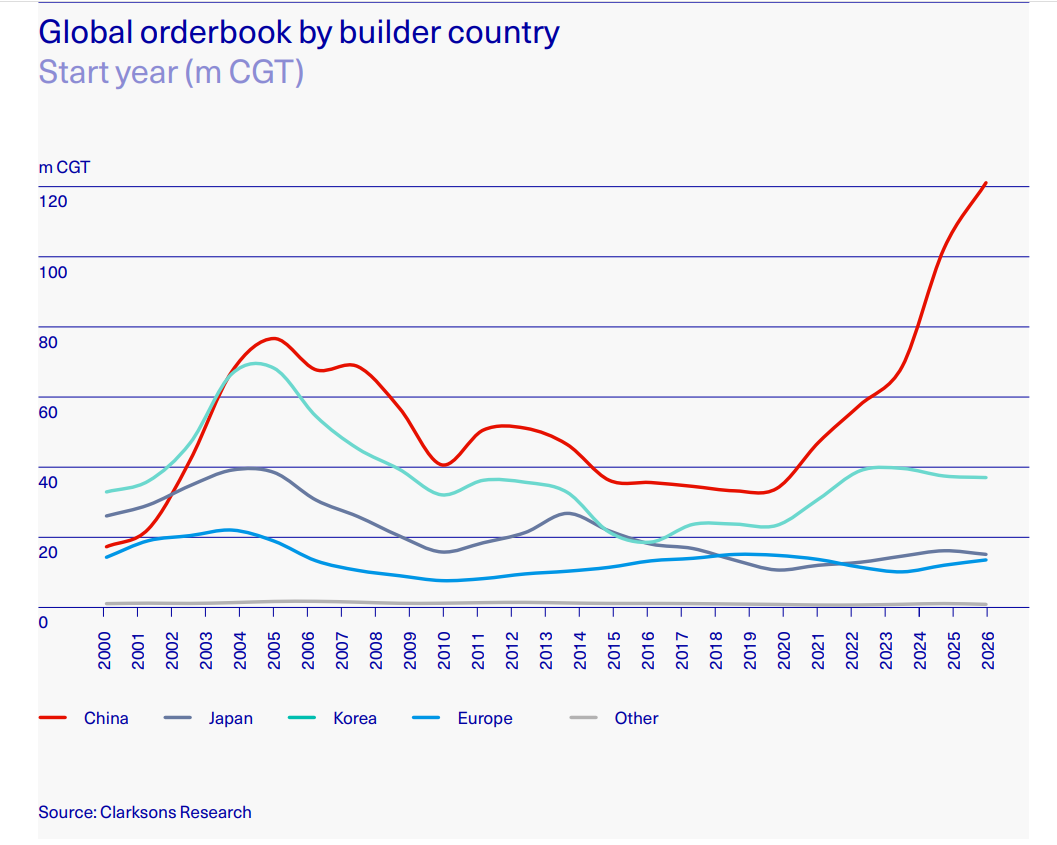
图|按建造国划分的全球手持订单(起始年,百万CGT)来源:Clarksons Research。国家/地区:中国、日本、韩国、欧洲、其他;2000—2026年。
船舶安全与事故(内页13)
报送的船舶事故总数似在下降,但相邻图中2026年数值仅代表上半年。滞留(detentions)与全损亦大体平稳,报送的海盗事件下降。不过,若干地区已有活动回升的报送,这一趋势可能反转。
一如预期,与制裁相关的事件自2025年以来显著增加,反映出全球航运业所处地缘政治与监管环境日趋复杂。
2026年8月全球船队平均船龄报22.4年
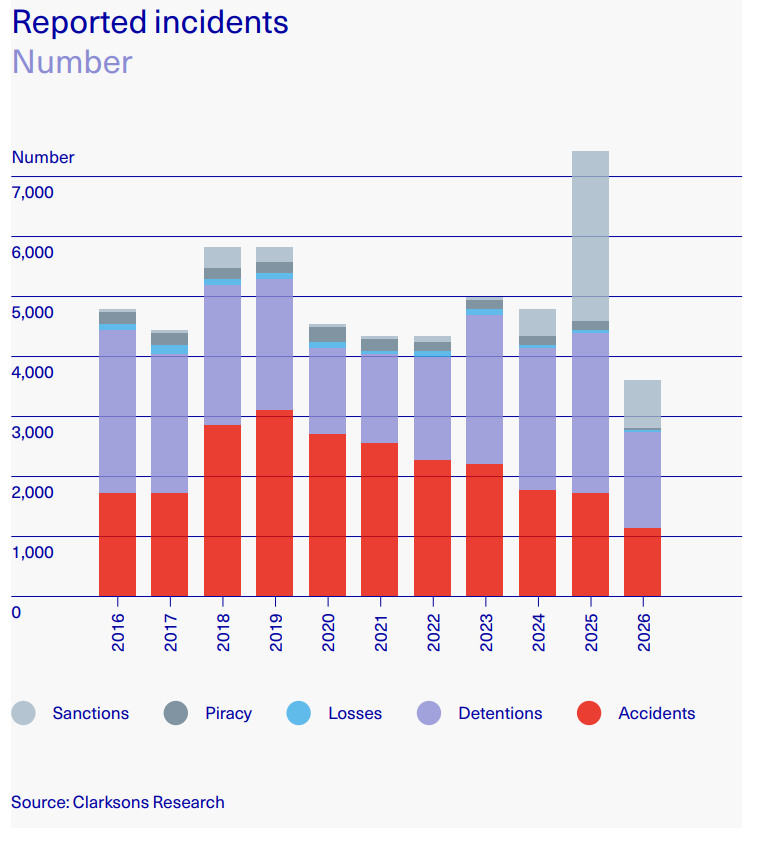
图|报送事件数 来源:Clarksons Research。类别:制裁、海盗、全损、滞留、事故;2016—2026年。
海上能源(内页14–15)
尽管中东冲突未歇,油气需求依然强劲。自升式平台(jack-up)与浮式平台(floater)日费率均保持坚挺,资产价值亦持续表现良好;潜在资本开支的项目储备相对健康。
与此同时,地缘政治演变强化了对能源安全与更高能源自主的关注。可再生能源日益被视为这一转型的重要组成部分,海上风电预计将扮演尤为关键的角色——这体现在该板块强劲的增长预测与对海上风电装机的持续投资上。
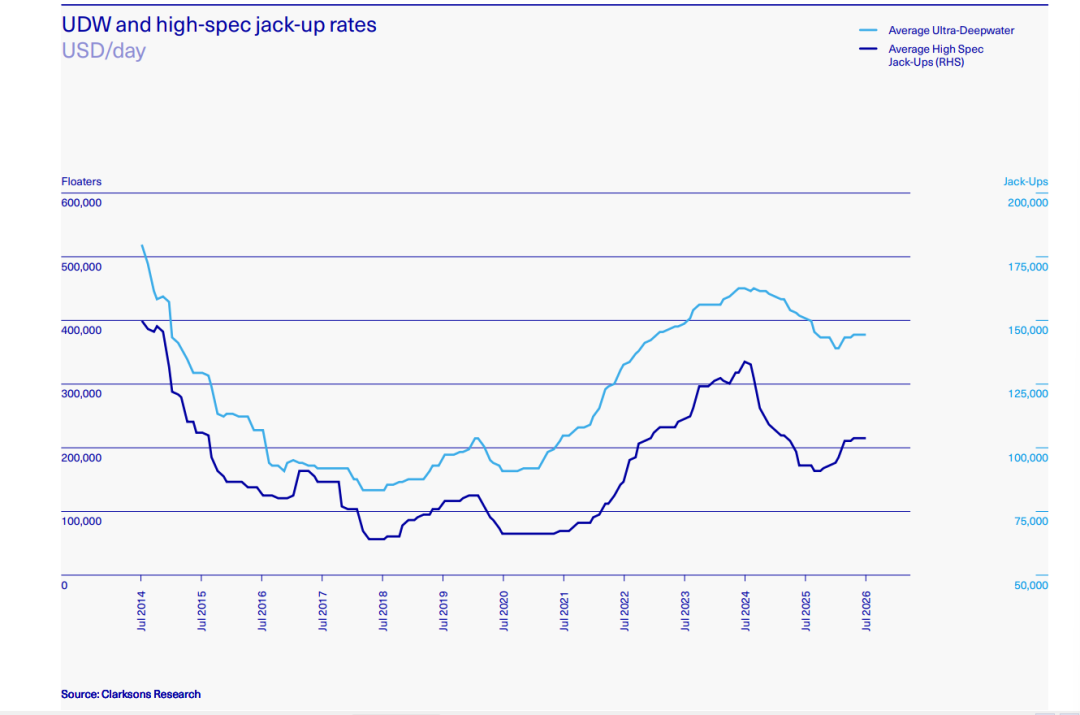
尽管中东冲突未歇,油气需求依然强劲
图|超深水与高规格自升式平台费率(美元/天)来源:Clarksons Research。图例:平均超深水(左轴)、平均高规格自升式平台(右轴);2014年7月至2026年7月。

图|海上风电装机容量与风场数预测(GW/风场数) 来源:Clarksons Research。2019—2035年(2027年起为预测值)。地区:北美、大中华区、南美、亚洲(不含大中华区)、欧洲;右轴为风场数量。
海上保险(内页16–17)
全球保费上升,基础市场依旧疲软
2025年全球海上保费总盘达426亿美元,较2025年增长5.5%(原文如此)。船壳与货物板块增长,海上能源板块持平。
主要海上保险区域分布如下:欧洲46.5%、亚洲/太平洋30.8%、拉丁美洲10%、北美7.2%、中东3.5%、非洲2.1%。
运输/货物仍是最大业务线,占全球保费57%;其后为远洋船壳24.7%、海上能源11.1%、海上责任险7.3%(不含由国际保赔协会群承保的 P&I 业务)
2025 年海上保险保费426亿美元
「地缘政治不确定性持续影响所有海上保险业务线,而主要由油价推动的通胀压力正使挑战加重。我们尚未在数据里看到消费者信心受到显著影响,但这可能随时间显现。尽管全球保费总盘增长,各海上保险业务线仍面临显著逆风,整体市场继续疲软。」
Jun Lin主席,IUMI 事实与数据委员会

图|2025年海上保险保费(按业务线)来源:IUMI。运输/货物56.88%、全球船壳24.70%、海上/能源11.15%、海上责任7.27%;合计426亿美元。
海上保险保费收入的变化,一般由以下因素驱动:货物险看全球贸易量与商品价格,船壳险看船价,海上能源险看油价与活动水平。2025年美元走弱对标题数字影响深远,后文各节有完整说明。
「汇总保费水平只认一个方向。但深挖每一产品的驱动因素与市场环境,才看得出究竟是什么让承保人夜不能寐。」
Veith Huesmann
IUMI 首席分析师

图|2022—2025年海上保险保费(按业务线,十亿美元)来源:IUMI。图例:运输/货物、全球船壳、海上/能源、海上责任。
图|2016—2025年海上保险保费(按区域,十亿美元)来源:IUMI。图例:欧洲、亚洲/太平洋、拉丁美洲、北美、中东、非洲。
全球海上货物保险(内页18–25)
货物险市场持续走软
货物险承保人回看2025年,是皱着眉头的:费率仍受压、新承保能力不断进场、许多续转都像在打一场逆风仗。但全球数字却讲了另一个故事:以美元计,货物险保费增长约7%,达244亿美元。问题在于,这增长从哪里来。
世界经济比预期更有韧性
前一节已表明宏观背景好于担忧,且弱美元抬高了以美元计价的保费。2025年保费与贸易量的增长都超出预期,而同一时点上有更多可保价值,即便在疲软市场里也意味着更多保费。本节在此基础上,看剔除这些效应之后还剩下什么。
增长并非来自持平或下行的费率。它来自贸易增加、来自美化了欧洲数字的汇率效应,以及来自亚洲——首推中国——的内生增长。

2025 年海上货物保险保费242亿美元
图|2025 年全球货物险保费(按市场,百分比)来源:IUMI。比利时1.9%、法国3.9%、德国5.0%、意大利2.3%、荷兰1.8%、英国IUA 4.4%、英国劳合社9.8%、中国19.6%、印度2.0%、印度尼西亚1.4%、日本5.5%、新加坡1.7%、巴西4.5%、墨西哥2.9%、美国6.0%、阿联酋2.6%;区域分组:欧洲、亚洲/太平洋、拉丁美洲、北美、中东、非洲。
欧洲与亚洲对照
账面上欧洲增长约7%。值得肯定的是,2024年那种「欧洲仍在舒展拳脚」的故事没有延续。但很快就看得很清楚:底层宏观参数只能给出部分解释——欧洲GDP增长仅1.6%。⁶增幅中很大一块,必须记到前述汇率效应项下。
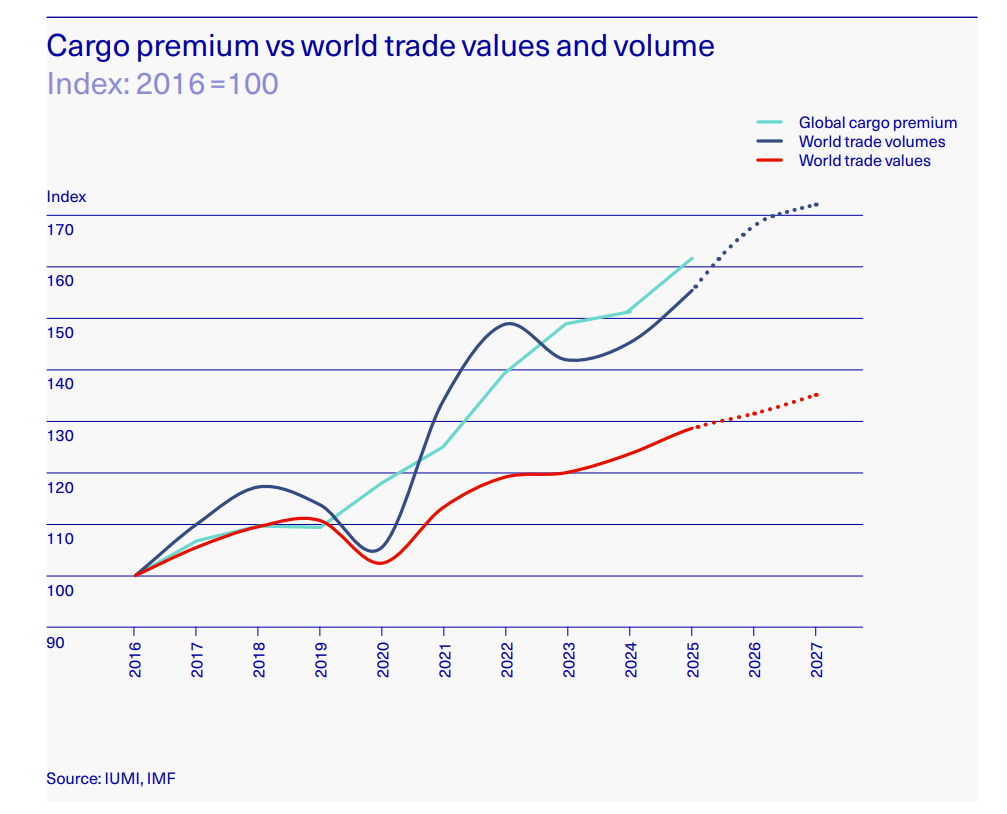
图|货物险保费与全球贸易值/量对照(指数:2016=100) 来源:IUMI、IMF。图例:全球货物险保费、世界贸易量、世界贸易值。

图|按区域划分的全球货物险保费(十亿美元)来源:IUMI。
图例:欧洲、亚洲/太平洋、拉丁美洲、北美、中东、非洲;2016—2025 年。
亚太地区则是另一回事。它仍是全球增长最快的区域,2025与2026年同样贡献约60%的全球增量。⁷WTO认为,亚洲出口商贡献了2025年世界货物贸易量增长的71%。
中国是本地区的火车头。据中国海关,2025年其出口达3.77万亿美元,以美元计增长5.4%;⁸进出口合计的对外贸易总额以人民币计增长3.8%。值得聚焦的是电动汽车、锂电池与光伏产品的「新三样」出口组合,增长约27%,其中锂电池增长26%。⁹新能源汽车出口翻倍有余,达261.5万辆,增长103.7%。¹⁰插电式混动增长最快,达230%,部分原因是欧盟反补贴税适用于中国纯电动车而不适用于混动车。尽管有此税,中国纯电动车在欧洲销量仍增长逾60%,至约23 万辆。¹¹出口价值更高,意味着每票货物的投保价值更高,对货物险保障的需求也更大。比亚迪、华为、联想、富士康等企业都设有风险管理部门,把保险当作转移风险的工具。
这一增长连同强劲的出口数字,补上了偏弱的汇率效应。人民币是有管理的货币,对美元仅升约3%。
中国是亚洲本地的火车头
中国市场的新产品
第二个驱动来自国内。中国货物险数字里含平台型产品,如运费险与快递险。它们是附着在网购上的小额保单,但在中国这个体量的市场里,累积得很快。2025年末,中国有9.37亿网购用户,占全部网民的83.2%。¹²实物商品网上零售额增长5.2% 至13.09万亿元人民币,约占社会消费品零售总额的26%。因此该板块的增长并不意外,且与出口业务一样,属于内生。¹³

图|部分市场全球货物险保费(十亿美元)来源:IUMI。
市场:中国、英国劳合社、美国、日本、德国、巴西、英国IUA、法国、印度;2016—2025 年。
亚太其他市场
新加坡增长13%,动力来自其作为半导体及其他高科技货运枢纽的地位。日本持平,与年末几乎回到起点的日元相合。
由此,欧亚差距从一年前的7.8%收窄至3.3%。若趋势延续,2026 年可能成为亚洲首次超过欧洲的一年。
AI FOMO与硬件繁荣
2025年贸易里的意外,是人工智能。全球企业重金投入AI,一半出于信念,一半出于错失恐惧(FOMO)。AI需要芯片、服务器、数据传输设备等硬件。据WTO,2025年前三季度AI相关商品贸易额增长近20%;这类商品约占世界货物贸易的15%,却贡献了其增长的42%。¹⁴其中多数不在美国新加征关税之列。
对货物险承保人,这有两面。它解释了新加坡等枢纽的强劲保费;也抬高了仓储风险——体积小、价值极高的货物集中在少数仓库、自由区与数据中心站点,其中一处单次损失就可能很大,且累积风险比运输途中更难追踪。WTO视AI为2026年贸易的主要上行因素;若AI相关商品贸易保持2025年的强度,可为全球货物贸易增长再添约0.5个百分点,仓储敞口多半随之上升。¹⁵
2025 年贸易里的意外,是人工智能
贸易改道,还是贸易再配置
一种常见假设是:对中国加征关税,只不过把中国货推经第三国——中国多卖给越南,越南再把同样的货发往美国。若故事仅止于此,它创造的真实价值很小,在这些国家新增的可保利益也很小。
IMF工作论文(Tatjana Schulze与Weining Xin,2025年6月)对六个亚洲经济体作了检验:印度、印度尼西亚、马来西亚、菲律宾、泰国、越南。作者区分两种效应。贸易改道(trade rerouting)指货物经第三国过境,本地附加值很少或没有,极端情形就是纯转运;贸易再配置(trade reallocation)指随着美国把采购移出中国,第三国自身扩大出口生产,且往往使用中国的中间投入与中国投资。
结论并不支持简单的改道说。越南显出明确的再配置迹象:其对美战略出口中的国内附加值显著上升,中国份额下降,中国对越绿地投资增加。其余五国的证据在两个方向上都不具结论性。作者还指出,自中国进口上升,往往反映的是本国市场扩大与中国企业把产能外迁,而非转运。该研究覆盖2018—2022年。
对货物险而言,这一区分要紧。再配置意味着这些国家出现新的生产、新的运输流、新的库存与新的可保价值。目前这一点在保费数据里只部分可见:上述市场中仅印度尼西亚报送了货物险保费显著上行,泰国无数据。
赔案环境与赔付率
按区域看,赔案讲的是另一个故事:欧洲平静、亚洲上行、美洲图景较不清晰。以下所有赔付率请注意:它们不是技术盈亏平衡点,未计入展业成本、资本成本与管理费用。
欧洲:赔付率自新冠后数年已回落,含IBNR(已发生未报告赔款)估计目前约45%。该数字覆盖已付与未决赔案,主要由耗损性赔案构成,与重大赔案数据库里的货物险赔案数字相合。欧洲统计覆盖比利时、法国、德国、意大利、荷兰与劳合社;IUA未纳入,因其只报送已付赔案而不报未决赔案。
头条级损失确有发生,2025年也报了几起:汽车运输船与集装箱船上的大火上了新闻,但并未促使承保能力回撤。
关键标注 欧洲在回落、亚洲在上行,而单笔大额损失尚不足以改变市场行为
贸易改道,还是贸易再配置(原报告重出段)
IMF工作论文(Tatjana Schulze与Weining Xin,2025年6月)对六个亚洲经济体作了检验:印度、印度尼西亚、马来西亚、菲律宾、泰国、越南。¹⁶作者区分两种效应。贸易改道指货物经第三国过境,本地附加值很少或没有,极端情形就是纯转运;贸易再配置指随着美国把采购移出中国,第三国自身扩大出口生产,且往往使用中国的中间投入与中国投资。
结论并不支持简单的改道说。越南显出明确的再配置迹象:其对美战略出口中的国内附加值显著上升,中国份额下降,中国对越绿地投资增加。其余五国的证据在两个方向上都不具结论性。作者还指出,自中国进口上升,往往反映的是本国市场扩大与中国企业把产能外迁,而非转运。该研究覆盖2018—2022 年。
对货物险而言,这一区分要紧。再配置意味着这些国家出现新的生产、新的运输流、新的库存与新的可保价值。目前这一点在保费数据里只部分可见:上述市场中仅印度尼西亚报送了货物险保费显著上行,泰国无数据。

图|欧洲2016—2025年总赔付率(百分比)来源:IUMI。
图例:毛保费、已付赔款、已付赔付率。

图|亚洲/太平洋2016—2025年已付赔付率
来源:IUMI。图例:首年报送、截至2025年报送、IBNR(估计)。
亚太:赔付率仅按已付口径,2025年越过60%。新冠以来随保费与赔款同步上升。增幅分布并不均匀,少数个别市场贡献远大于其余。已付赔付率还会随赔案发展而走高,因此当前数字多半不是终值。
美国:2025 年数字存在少报,无法据此读出趋势。长期看,赔付率维持在50%—60%区间。
拉丁美洲:赔付率亦上行,逼近50%;2023年的低点由一定程度少报造成。
欧洲在回落,亚洲在上行,单笔大额损失尚不足以改变市场行为。
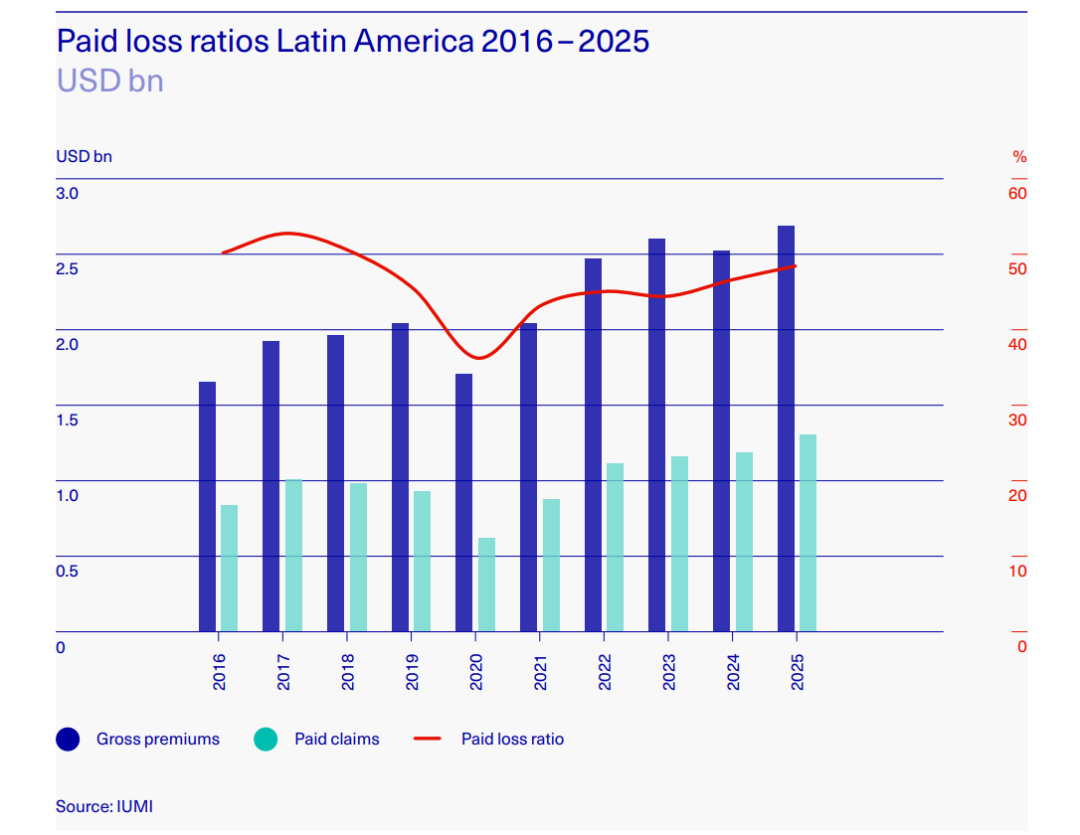
图|美国2016—2025年已付赔付率 来源:IUMI。
图例:毛保费、已发生赔款、总赔付率;另组:毛保费、已付赔款、已付赔付率。
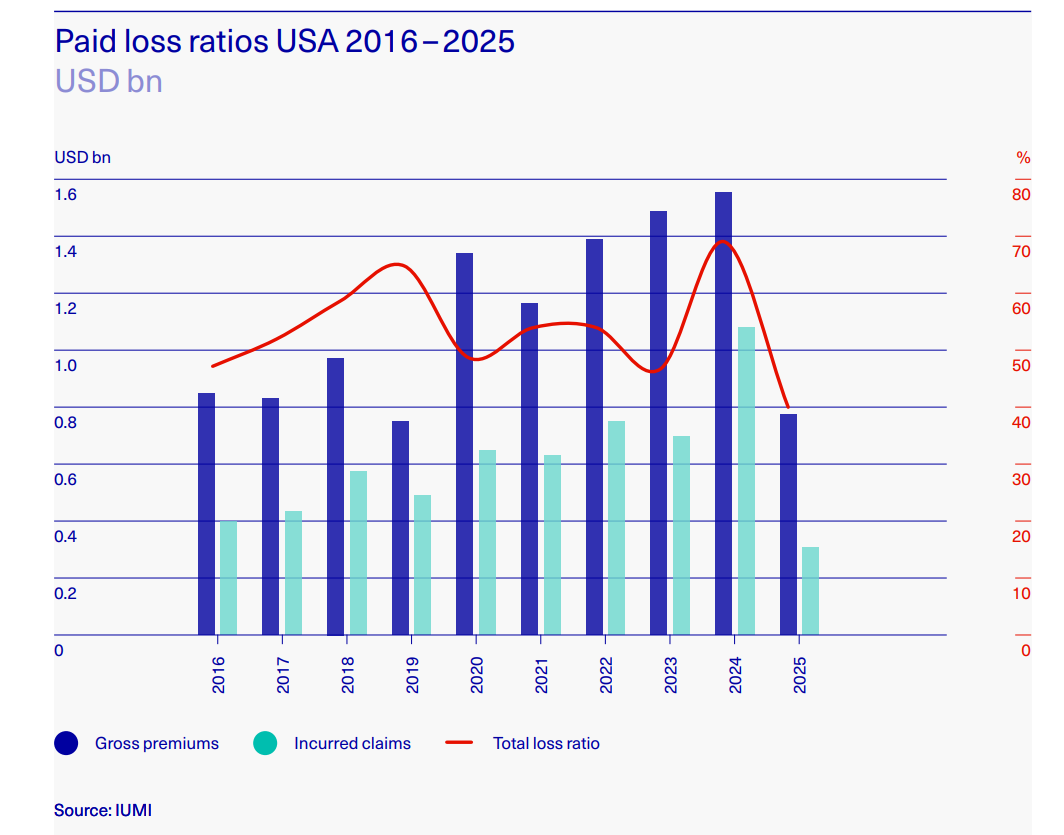
图|拉丁美洲2016—2025年已付赔付率(十亿美元)来源:IUMI。图例:毛保费、已付赔款、已付赔付率。
要点与展望
保费增长约7%,但不是因为费率。市场依旧疲软,驱动来自MGA(管理型总代理)与coverholder(授权承保人)带来的产能过剩、温和的赔案环境,以及在保障范围与限额上相互竞逐的再保险市场。世界经济与世界贸易比担忧中更有韧性,贸易增长明显快于产出。欧洲的增长主要是汇率效应,亚洲的增长是内生的——中国出口更多高价值货物、在本地投保,网上零售继续扩张。AI 硬件是贸易新的增长引擎,也是日渐上升的仓储与累积风险。经亚洲的贸易转移,看起来更像真实产能的再配置而非简单改道,随时间会创造出新的可保价值。最后,保费跟随的是贸易值而非贸易量,因此价格与汇率对保费规模的影响,不亚于搬了多少个箱子。
2025年的顺风不会全部延续。WTO预计2026年货物贸易增长随抢运回吐放缓至1.9%,与中东冲突相关的高油价可能再削去0.5个百分点。¹⁷IMF预计全球增长放缓至3.1%——毕竟仍远谈不上威胁性的衰退。¹⁸
燃料驱动的通胀可能推高投保价值,而亚丁湾海盗与持续绕行好望角会给运输段加风险。若没有一笔足以改变格局的重大损失,市场大概率维持疲软,亚洲、AI 硬件与汇率继续决定保费来自哪里。
「总体而言,货物险基础市场依旧疲软,产能过剩压着费率,欧洲尤甚。影响市场状况的主要是竞争,而非显著的赔案活动。我们的保费总盘增长了,但这一增长主要归因于贸易量与汇率变动,未必预示一个更健康的市场。」
Mike Brews主席,IUMI 货物险委员会
尽管保费总盘增长约7%,市场依旧疲软
全球船舶险(内页26–33)
保费全球增长,风险压力却在累积
2025年全球船壳险保费增长9.4%,可多数承保人认为逐笔风险费率是降了。两者都成立——而两者之间的那道缝隙,正是本年度船壳险市场的故事。
一块越来越大的蛋糕
最近一次讨论里,一位承保人把问题说得很直白:市场报出9.4%的保费增长,可他看到的费率、他被迫给出的降幅,明明指向反方向,这怎么可能?最好的答案是一块蛋糕:每位承保人分到的那一角可能在缩小,但蛋糕本身一直在变大。
这与货物险章节解释过的悖论互为映照:困境相同,驱动不同。在船壳险,蛋糕变大是因为承保船队在增长、船价居高、运费小幅上行、部分市场把战争险保费计入船壳险(2025 年已在攀升)——余下的由汇率变动补齐。蛋糕没告诉我们的是:市场是否在盈利地发展。

2025年船壳险保费105亿美元
图|2025 年全球船壳险保费(按市场,百分比)来源:IUMI。法国5.7%、德国1.6%、意大利4.1%、荷兰2.8%、罗马尼亚1.1%、俄罗斯2.2%、西班牙1.7%、土耳其1.8%、英国劳合社8.2%、英国IUA 7.2%、北欧(Cefor)11.8%、中国11.5%、日本4.8%、印度1.0%、韩国2.5%、新加坡8.1%、墨西哥4.9%、美国4.9%;区域分组:欧洲、亚洲/太平洋、拉丁美洲、北美。
是什么让蛋糕变大
五个因素解释了9.4% 增幅的大部分。
船队增长:Clarksons Research 报2025 年世界船队增长7,700万总吨,而拆解仅840万总吨(见内页11图)。换言之,每退出一吨,约九吨新运力加入。老旧船舶留在营运而不去拆船厂,新造船持续交付。
船价仍高:船价未从近年高位回落,每艘船承载更高投保价值。2026 年前景分化:油轮价格预计进一步上行,汽车运输船价格预计回落。
运费温和上行:ClarkSea 指数指向温和升势,让船东继续有得赚,也就没有太多理由拆解老旧运力。
部分市场含战争险保费:若干市场把战争险保费计入船壳险数字。红海扰动持续,这一效应2025年已经可见,2026年可能更显著。
其余是汇率:2025年美元对多数主要货币走弱,欧元、英镑、挪威克朗对美元升值约6—7%,抬高了以这些货币签单的保费折成美元后的数值。确切占比无法剥离,因为保费在报送前要经过数道货币折算。
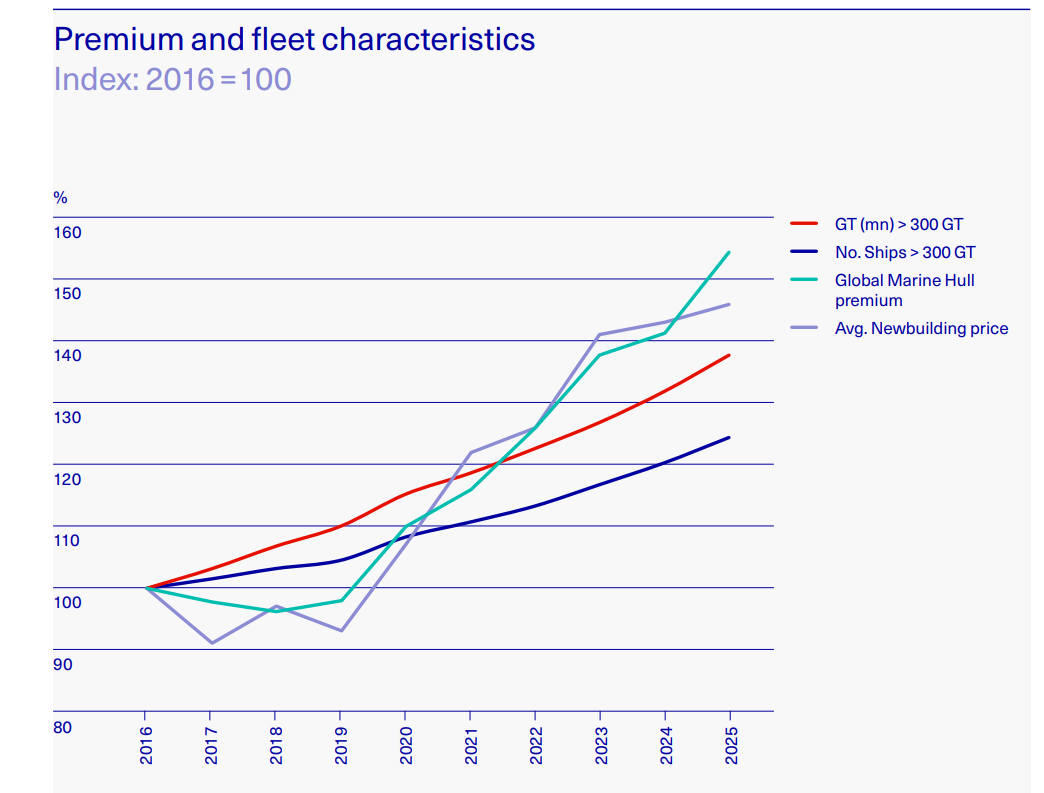
图|保费与船队特征(指数:2016=100)来源:Clarksons Research、ISL、IUMI。图例:总吨(百万,>300 总吨)、船舶数(>300 总吨)、全球船壳险保费、平均新造船价;2016—2025 年。
是什么让它变瘦
低费率正在对冲那块越来越肥的蛋糕。按同比可比口径,承保人报告平均降幅约五个百分点且不丢客户,客户还时常要求两位数降幅。竞争激烈,客户乐于有承保能力可供挑选。于是总保费池在扩大,每一笔风险的价格却在继续下滑。
保费增加也不等于利润增加。赔款仍要付,而且越来越贵。机器损坏仍是损失的首要原因,船队老化令其雪上加霜。¹⁹老机型备件越来越难找;一旦找不到完全对应的部件,一笔原本可能只是六位数低段的修理,会变成整机或曲轴更换、动辄百万美元以上。这也抬高了老旧船舶出现推定全损(constructive total loss)的概率——修理成本超过投保价值。

保费增加不等于利润增加
图|按区域划分的全球船壳险保费(十亿美元)来源:IUMI。
图例:欧洲、亚洲/太平洋、拉丁美洲、北美、其他(=中东/非洲)、非洲、中东;2016—2025年。
欧亚差距扩大
欧洲增长7%,亚洲增长6%。两个区域都不单独造就全球峰值——以墨西哥、巴拿马、阿根廷为首的拉丁美洲,从更小的基数上增长得更快。
欧洲:欧元区受汇率支撑,但面对经济疲弱与MGA产能的强竞争逆风。北欧走势平稳,多数变动由汇率解释,与欧元区市场相仿。欧洲的增幅主要由其他市场扛起来。英国的上行来自IUA会员报送,劳合社看似平稳——须知劳合社数字是由已报送承保年度推算而来。法国则受过去数年并购活动塑形。
亚洲:部分亚洲市场在2024年低迷之后回到保费增长轨道。中国增长8%,因新造船更倾向在本地投保、且其中许多现在正陆续交付。新加坡把战争险保费计入船壳险数字,2025年给了市场一记推力,2026年应会更明显。
赔案环境与赔付率
船壳险赔付率已落在低于2019年之前的水平,但2025年数字附带足够多的保留条件,读趋势须谨慎。
保费只讲了船壳险故事的一半,另一半是赔案,而这里按区域各不相同:欧洲在疫情前后之间有明显断裂;亚洲自2019年以来回落,但仅按已付口径;拉丁美洲波动;美国是特例。此外2025年数字尚未完整,使最新数据点看起来比最终可能的结果更好。

图|部分市场船壳险保费(十亿美元)来源:IUMI。市场:北欧(Cefor)、中国、英国劳合社、新加坡、拉丁美洲、英国IUA、日本、法国;2016—2025 年。

图|欧洲总赔付率,2019—2025承保年度,按第1至第5年报送(百分比)来源:IUMI。

图|欧洲2016—2025年总赔付率(百分比)来源:IUMI。图例:首年报送、截至 2025年报送、IBNR(估计)。
平稳的赔付率不应被误读为平静的赔案环境。2025年由老化的世界船队所塑形,Cefor 统计与IUMI 船壳通胀指数都显示了单笔船壳赔案成本被什么推高。还有免赔额(deductible)水平等驱动因素影响结果,却在赔付率图景里看不见。赔付率稳住而单案成本上升,说明保费迄今跟得上;在逐笔费率承压之下,这一平衡值得盯住。
2025年由老化的世界船队所塑形
亚洲:更低,但仅按已付口径
亚洲的损失自2019年以来同样回落,近年赔付率约在40—50%。这一点很要紧:数字仅按已付口径、不含准备金,因此不能与含未决损失的欧洲赔付率直接相比。
2025年较2024年小幅上行。须知这些赔案仍会发展,2025年终值多半高于今日所见。

亚洲保费总盘增长,赔案仍在受控区间
图|亚洲及太平洋2016—2025年已付赔付率 来源:IUMI。
图例:毛保费、已付赔款、已付赔付率。
拉丁美洲与美国:两个特例
拉丁美洲图景相当波动。2023 年有一处明显尖峰,与单一国家报送的一笔能源相关损失有关。在较小市场里,一笔大赔案就足以撬动整条比率,因此该尖峰说明不了底层趋势。2021、2023、2025 年的保费异常值,由两年期合同造成。
美国几乎只由内陆船壳业务组合代表。其赔案图景不能与其他市场承保的远洋船队相比,因为风险、船舶与损失形态都不同;这些数字应单独读,不宜与欧洲或亚洲比率并排。

图|美国2016—2025年总赔付率(百万美元)来源:IUMI。
图例:毛保费、总赔款成本、总赔付率。
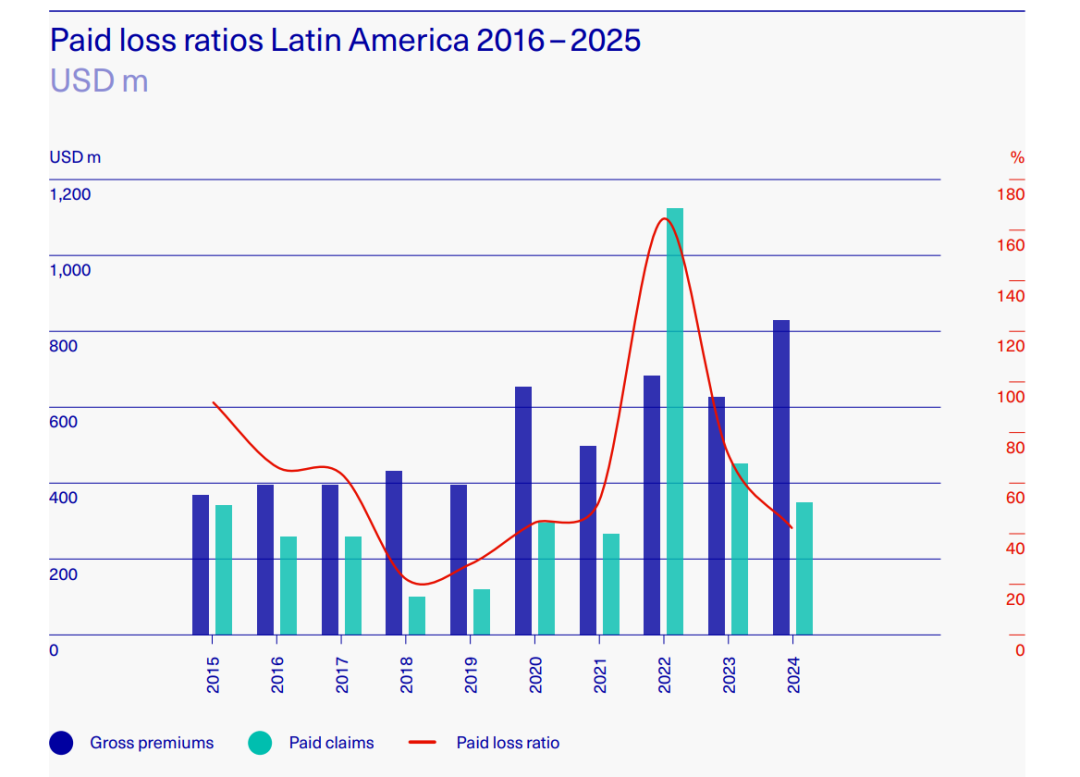
图|拉丁美洲2016—2025 年已付赔付率(百万美元)来源:IUMI。图例:毛保费、已付赔款、已付赔付率。
要点与展望
本年度数项驱动会带进2026。战争险保费分量可能更重,新加坡一类市场尤甚。船价预计分化:油轮上行、汽车运输船下行。关税的全部影响迄今比担忧中和缓,但不确定性仍在。再保险一侧,有评论认为再保人正变得敞口过高,对增加产能更趋谨慎。
底线是:9.4%的保费增长听上去是个强年,却不是市场转硬(hardening market)的信号。蛋糕变肥,是因为船队在长、船价高企、运费小幅上行、战争险保费部分计入、美元偏弱;与此同时逐笔费率持续下滑、赔案持续变贵。保费与赔款之间的边际并未改善——它有可能进一步被侵蚀。
「我们的市场特征是船队增长、船价高企、地缘政治格局变化,以及显著的耗损性赔案潜势。随着修理成本上升,免赔额不变意味着保险人对每笔赔案要承担更大份额。尽管全球保费在增长,底层的故事却是一个走软的市场叠加更宽的风险组合。」
Ilias Tsakiris主席,IUMI 远洋船壳险委员会
关税的全部影响,比担忧中和缓
全球海上能源保险(内页34–39)
盈利能力压力渐增
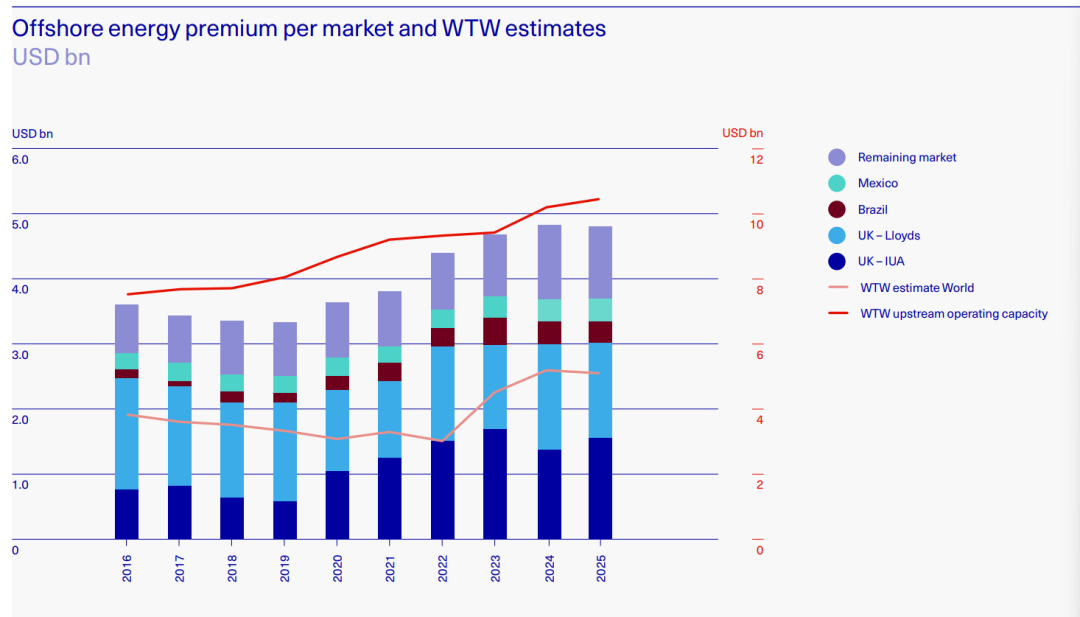
2025年海上能源险保费仅微动,从约48.0亿美元到约48.2亿美元。表面看是一个稳定的市场;水面之下,费率与汇率两股力量正朝不同方向拉扯。
2025年海上能源险保费48.2亿美元
图|2025年全球海上能源险保费(按区域)来源:IUMI。英国劳合社30.7%、英国IUA 33.0%、日本2.9%、印度1.2%、印度尼西亚 1.7%、韩国1.1%、马来西亚3.4%、巴西7.2%、墨西哥7.3%、埃及 2.3%、尼日利亚4.2%、北欧(Cefor)3.7%;区域分组:欧洲、亚洲/太平洋、拉丁美洲、非洲。
其余市场:增长附一条脚注
北欧增长22%。一部分是汇率,与欧元区市场相仿;但该地区也出现若干并购动作,并报送可再生能源以及更多油气与浮式平台业务的增长。
尼日利亚在2024年大跌之后回升11%。《尼日利亚保险业改革法》(NIIRA)给本地保费一记显著提振。亚洲部分较小市场报送两位数增长,但很可能源于把国内签单分保(retrocession)回国际市场,因此其中很大一块保费也被计进伦敦。
英国市场:两个平台,两个方向
劳合社推算数字显示2025 年能源险保费下降:首年承保数字从约16亿美元降至约14.6亿美元。
公司市场(IUA)同期增长6%。原因是具体的、非结构性的:一家新会员开始报送,另有一家既有会员报送了两位数的保费增长。
劳合社的保费去了哪里,是个开放问题:或许流向了其他市场,或许反映软费率带来的真实缩减。以现有数据,两者无法区分。
产能讲得更清楚。WTW 的数字测度的是产能而非我们采集的保费,显示产能仍在攀升,与承保人反馈的疲软市场状况相呼应。

图|各市场海上能源险保费与WTW估计(十亿美元)来源:IUMI。图例:其余市场、墨西哥、巴西、英国劳合社、英国IUA、WTW全球估计、WTW上游营运产能;2016—2025 年。
市场条件维持疲软,产能持续攀升
市场条件:增长先于利润
2025年全年市场明确疲软。承保人一边追新业务以争首席(lead)地位,一边守住核心客户;两者都把价格往下压,且承保条(slip)上保费越大,降幅往往越狠。
保险人仍为增长而非利润签单。市场真正转硬的信号,应是承保人主动收缩业务组合(book)以保住边际——2025 年尚未走到这一步。
大型承保人日子好过些,因为可以在宽组合里挑业务;小型主体更暴露,因为进门的大部分业务都得接,才撑得住保费收入。

2025 年全年市场决然疲软
图|能源险保费与移动装置、日费率及油价对照(指数:2016=100)来源:IUMI、Clarksons Research、IMF。图例:MODU加权费率指数、油价、全球能源险保费、已签约钻机数;2016—2025 年。
可再生能源
把劳合社风险代码(Lloyd's risk codes)拆开,可以对可再生能源份额作细究。以约三分之一的报送保费计,这一市场已具何等分量、可期何种增长潜力,一目了然。绿色能源对环境固然是好事,但承保人需要的是保费规模增长。若干伦敦主体正推进海上风场、海缆与互联工程以支撑保费收入。这类风险带有系列损失(serial-loss)形态,其中一部分已在海上风电上兑现;即便没有单笔重大损失,也会添波动。
建造与资本开支周期
建造并非2025年数字的主要驱动。在墨西哥湾,全球供应过剩与当时较低的油价压低了活动,仅录得少数新建重大工程。
投资数据指向同一方向。IEA预计2025年上游油气投资下降约 4% 至略低于5,700亿美元,为2020年以来首次下滑。
建造险保费比营运险保费更「肥」,对看重现金流的承保人有吸引力;但恐怕还肥不到足以覆盖建造风险自带的波动。

图|WELD上游能源损失2000—2025 与上游保费估计(十亿美元)来源:Willis(WTW 旗下)。图例:上游保费(估计,全球)、上游损失(100万美元以上);标注:飓风Gustav与Ike、Deepwater Horizon、飓风Katrina 与Rita。
耗损性赔案跑赢保费
上一个盈利的承保年度是2020年。2024年度恶化,且仍在恶化;2025年度尚在发展,评论为时过早。
上游海上能源赔案的行为与船壳、货物不同:原始保单免赔额高,石油巨头自留大量风险,自保公司与互助机构又留下一大块。因此传统上没有频次赔案,只有大额与超大额损失。
这些损失提准备金很晚:要等理算师报告完成才提,而超大额损失的理算可能耗时数年。因此发展曲线起步很低、随后可能急速跳升——比船壳与货物更陡、尾部更长、时滞更明显。
偏小的保费基数又放大了这一点:单笔大损失对赔付率的撬动,远大于在更大业务线上的效果,于是以保费为分母的结果会剧烈摆动。
雪上加霜的是,中小型损失如今正在啃食经济可行性。它们主要来自私募股权支持的作业者,例如北海一带:与巨头不同,这类作业者购买低免赔额的全额保障,于是更多损失落到保险市场头上。

中小型损失正在啃食经济可行性
图|海上能源——欧洲总赔付率,2019—2025承保年度,按第1至第5年报送(百分比)来源:IUMI。
要点与展望
2025年对海上能源是一个稳定而疲软的年份,没有哪一桩事件大到足以扭转方向。保费的小幅增长由弱美元与几项具体报送效应解释,不是费率上调。
水面之下,产能持续攀升、费率持续走软、赔案持续吃掉边际。上一个盈利年是2020年;缓慢的提准备金形态意味着2025年真实结果要在未来几年才显现。
霍尔木兹海峡的不确定性正在重塑油气投资。规划了绕开霍尔木兹的新管道走廊,包括沙特东西输油管翻倍。墨西哥湾活动回升,委内瑞拉推动恢复满负荷生产,里海气量经BTC管道增长。局势流动、演化极快,新的结构性断裂随时可能出现。
「全球能源市场正进入一个重大投资期,由能源安全、地缘政治紧张与向低碳能源转型共同驱动。与此同时,能源保险正面临修理与营业中断成本上升、耗损性赔案以及更长期的建造风险所带来的日益增长的压力。充裕的产能与有限的大额损失也使价格持续承压。基础设施互联度提高推升累积风险,而所有权、政府政策与补贴的变化又添更多不确定性。」
Michele Cibrario主席,IUMI 海上能源险委员会
重大赔案数据库(内页40–43)
参与国家:30
IUMI 收集单一赔案事件已有八年,本年又添一批相关赔案。有30个国家向数据集供数,货物险赔案观测值增至7,200条,累计损失114 亿美元。船壳险数字更高,但数据准确性与质量存在顾虑:为避开船壳赔案重复(重复报送概率很高,因为无法保证只有首席承保人在报),重复识别标识(即IMO号)至为关键;然而报送率低于门槛,且各公司出于数据保护考虑不愿提供IMO号。
遗憾的是,10k以上损失(原文如此)无法在不冒误导风险的前提下分析,我们决定聚焦质量更可靠的货物险数据集。
重大赔案数据库主要用于支撑前文的市况评述。

图|货物险——2015—2025年各损失规模区间标准化\赔案数(百分比)来源:IUMI重大赔案数据库。区间:<50万、50万–100万、100万–250万、250万–500万、500万–1,000万、>1,000万美元;年份2015—2025。\每年损失数除以赔案记录数。注:99%以上观测值可用于分析;损失按单条赔案记录而非按事件汇总归类。区间变动:+11%、−1%、−8%、−1%、+1%、−2%。
我们所追踪的最小一档——按100% 自地基起(from the ground up)口径计25万至50万美元的赔案——自2018年起逐年增长,占比从约35% 缓步升至接近50%。
下一档,50万至100万美元,较为平稳,全期占比大致维持在28%。
100万至250万美元那一档反向而行:十年间占比从二十几的中段降至约15%。再往上的各档也落在更低水平。
大额一端要留一句警示:这类损失更稀少、更不规则,单一事件就会挪动占比,解释力有限。
这张图景真正说明的是:报告他处所述的耗损性赔案并非市场轶闻,它们在数据里看得见。
小额赔案正在主导损失图景
火灾、盗窃与自然灾害
火灾是海上保险人最关切的成因之一,数据库印证了缘由。作为单一成因,火灾在过去十年曾达约30%,此后回落至约20%——虽有改善,仍是本次分析中最大的单一赔案成因。

图|货物险——按损失地点(大类)划分的已发生损失,2015—2025(百万美元)来源:IUMI 重大赔案数据库。图例:港口以外仓储、海运航程、内陆运输、港口(含堆场)、内河水域、其他/未知。注:该数据字段自2021年首次采集;53%以上范围内观测值可用于分析。另注:有一家协会报送了大量归为「其他」的损失。
盗窃、抢劫与入室盗窃从2015年仅3% 升至2024年13%、2025年约9%。最新一年尚未完整、未必有代表性,但方向清楚,值得更密切监测。
这一趋势与货物安保专业机构的报送相合。IUMI与TAPA EMEA 在2026年2月的联合警示中指出:两年内欧洲、中东与非洲逾110个国家发生超过108,000起供应链盗窃,其中战略性货物盗窃与有组织犯罪约占全部盗窃的18%。²¹同一份文件提到,德国每三天就有一整卡车货物失踪,截至2025年7月底累计约1,800万欧元损失。对承保人而言,该文件另有一点要紧:除实体盗窃与劫车之外,犯罪者越来越多地通过欺诈下手——用伪造邮箱、近似域名与假保险证书冒充承运人。
自然灾害事件在2018—2020年间明显偏高,此后回落至近三年约 10% 的均值,与火灾、盗窃同列数据库前三大成因。
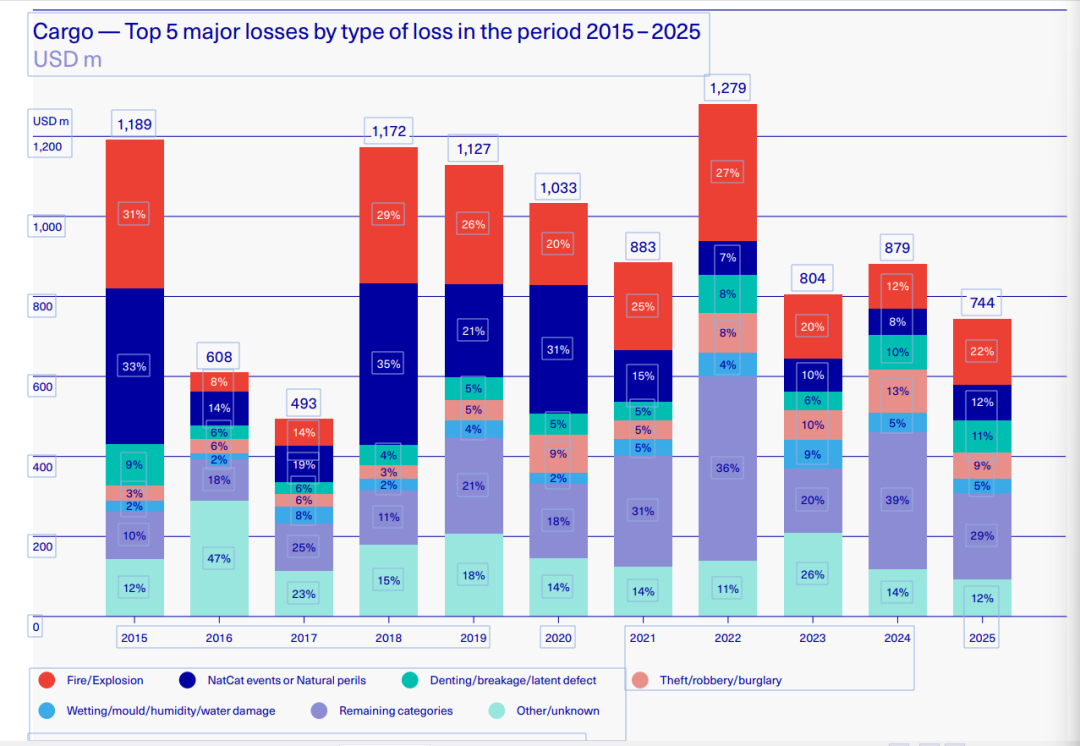
图|货物险——2015—2025年按损失类型划分的前五大损失(百万美元)来源:IUMI 重大赔案数据库。图例:火灾/爆炸、自然灾害事件或自然危险、凹损/破损/潜在缺陷、盗窃/抢劫/入室盗窃、受潮/霉变/湿度/水损、其余类别、其他/未知。注:89% 以上范围内观测值可用于分析;其余类别含污染、运输事故、共同海损、破坏、道路事故、温度损害、水淹、战争、侵占、落海、全额交付保证、内在缺陷、船员过失、海盗、网络等次要类型。
货损发生在哪里
多数货物靠船运、并存放在仓库里——损失数字也循这一形态。海上损失与仓储或转载地损失驱动不同,量级却相近。
空运与铁路损失可忽略。公路是有意思的一档:公路运输途中损失的占比,与盗窃类事件的占比贴合得很紧——TAPA EMEA从自家数据得出同一结论。TAPA报送其事件数据库中逾90%的货物损失涉及对车辆的犯罪袭击,而停在不分类或无安保停车点的卡车占了其中数千起。
重大赔案数据库的完整文稿可对各节作更深切分,IUMI会员可从 IUMI 网站获取。
船壳通胀指数(内页44–45)
IUMI 船壳通胀指数提供一套量化框架,仅用宏观指标解释平均船壳赔案成本的演变。随着通胀压力持续塑造修理动态,该模型有助于照亮推高赔案费用的底层经济驱动。
我们网站上的完整白皮书详述修订后船壳通胀指数的运作。简言之,它纳入钢价、主要造船国工资水平,以及船厂产能的代理变量;三者合起来解释了成本的上升趋势。

图|指数化模型输出与基准赔案数据对照(指数:2010=100) 来源:IUMI、Cefor。图例:平均赔案成本(Cefor)、钢价—工资—产能(SWC)模型;2010—2025 年。
我们邀请读者到网站阅读完整概览,也鼓励查看已公开的底层计算:以一个简单Excel文件提供,让每位有兴趣的读者都能顺着数字走一遍、形成自己的理解。原始模型依赖无法完整分享的第三方数据;尽管如此,我们相信公开版本足以为想理解方法或自建模型的人提供扎实基础。
2026年全年,海上保险人与再保险人相继采用该指数。这是IUMI向会员提供信息与专业洞见这一任务的一个好例。

图|用AutoARIMA预测指数化赔案成本(指数:2010=100) 来源:IUMI。图例:模型、预测、90.0%置信区间、95.0%置信区间、97.5%置信区间。注:数值与置信区间由 AutoARIMA得出;2010—2031 年。
注释(内页46–47)
更多信息
按国家划分的海上保费、货物/船壳/海上能源的赔付率三角,以及船壳与货物通胀指数等补充信息,IUMI 会员可在IUMI 网站会员统计区获取。
数据来源
每张图表下方均清楚标明信息来源。IUMI感谢为本文档惠赐图表或数据的各合作方。
IUMI数据
IUMI的全球保费总额涵盖各大洲所有相关海上保险市场的数据。赔付率数据采集自若干有能力提供此类数据的选定国家。自2017年起,IUMI在主要欧洲海上保险市场报送的承保年度赔付率之外,加入了主要亚洲与拉丁美洲市场的会计年度赔付率,2021年起又加入美国。
与更早数字作比较时须谨慎:各年度数据覆盖范围不同,且若干数字会追溯更新。由于赔案报送与赔付存在时滞,承保年度结果会跨若干年发展;因此图中最新年度所呈现的最终结果,是依典型历史发展形态推得的估计。解读统计时,对数据究竟指向什么,始终应保持审慎。
IUM强调:事实与数据委员会发布的所有数字,均为全球市场总和或平均值。它们反映的是海上保险市场的平均表现,个别公司或国家的结果可能与之差异甚大。既然是平均值,个别承保单位便可能高于或低于均值。IUMI不对实际适用费率是多少、或应当是多少作任何陈述;IUMI的宗旨仅是提供可得的数据,并提升对所承保风险作批判性评估之重要性的认识。
免责声明
本出版物仅提供一般性信息,不得用于商业、投资或任何其他目的而加以依赖。虽已尽一切努力确保所载信息准确,但该信息不附带任何关于准确性的陈述或保证,IUMI及其管理人员或代表对任何错漏不承担责任。所载信息、观点与意见属IUMI,不归于IUMI 任何个别委员或管理人员。
关于IUMI 与版权(内页47)
IUMI 感谢其主要数据与内容提供方
国际海上保险联盟(International Union of Marine Insurance, IUMI)代表42家国家级与海运市场保险及再保险协会。IUMI 立于海事风险前沿,通过有效代言与游说,为全球海上保险市场发出统一声音。作为思想与最佳实践交流的论坛,IUMI 致力于提升全行业标准,并提供教育机会以及行业统计的采集与发布。IUMI 总部设于汉堡,渊源可追溯至1874 年。
International Union of Marine Insurance Grosse Elbstrasse 36 22767 Hamburg, Germany|info@iumi.com|+49 40 2000 747-0
版权Copyright © 2026 International Union of Marine Insurance/保留所有权利。
事实与数据委员会2025/2026(内页48)

委员 | 机构 |
Susana Aladro de Estevez | ALSUM |
Javier Alonso Puente | Mapfre Re |
Matteo Cartagenova | 青年委员,Generali Global Corporate & Commercial |
Mario Ciancarelli | Swiss Re |
Paul Hackett | Canopius |
Sebastian Kindlein | Boston Consulting Group |
Emiel Paaij | DUPI Underwriting Agencies BV |
James Puglia | 青年委员,Munich Re;2026年9月23日卸任 |
Ahmed Seif El Dine Zaki | Tokio Marine, Egypt |
Guy Smith | Munich Re Speciality |
Kenta Sugawara | Sompo Japan Insurance |
Laurent Verheyen | SA Jean Verheyen |
Clara Yip | QBE Hong Kong & Shanghai Insurance |
Li Zhang | China Property & Casualty Reinsurance |
Jun Lin | 主席,Gard;2026年9月23日卸任 |
Mathieu Daubin | 副主席,AXA XL;自2026年9月23日起任主席 |
Astrid Seltmann | 副主席,Cefor |
Jens Voges | 副主席,Gen Re;自2026年9月23日起任副主席 |
Veith Huesmann | 秘书兼首席分析师,IUMI |
Sean Dalton | 执行委员会联络人,Munich Reinsurance;2026 年9月24日卸任 |
Melanie Raven | 执行委员会联络人,Ark Underwriting;自2026 年9月24日起获任 |
封底
立于海事风险前沿
International Union of Marine Insurance Grosse Elbstrasse 36 D-22767 Hamburg, Germany
电话+49 40 2000 747-0
邮箱info@iumi.com
译校记(不进正文)
# | 原件 | 处理 |
1 | 内页16「较2025年增长5.5%」 | 与要点「较2024年」相抵,疑为2024;译文照录并标「原文如此」 |
2 | 货物险保费:要点与图注242亿美元,内页18正文244亿美元 | 两格并列,各自照译,不替它定 |
3 | 内页21与内页22重出同一段IMF工作论文(含六个经济体、越南结论) | 原报告自身重复,译文照录不删,另设小节标明 |
4 | 贴回渲染文本多处把AI识别为Al(global Al race、Al-related) | 本译按PDF文本层AI |
5 | 内页7图例CNY (Cina, P.R.);内页22 Huawai译作「华为」;内页13「the represents the represents」;内页15 No. of farmss;内页28「Spain 1.7」缺百分号;内页40「>10k losses」 | 均为原件排印/抽取小疵;译文按正确语义译出,不回改原件,此处留痕 |
6 | 内页18「marine liability, excluding P&I business covered by the International Group of P&I Clubs」 | 按「国际保赔协会群」译,沿用本会话既定题名,不作新译坐实 |
7 | f 后缀(2026f、2027f 等) | 译作「预测」,不逐图重复标注 |
8 | 图中坐标轴刻度、年份轴、百分比数列 | 数字无语言,按原件照录不逐条复刻;图题、图例、注释、来源、关键标注全部译出 |
9 | 原件脚注1–21仅以「Source」占位(PDF内为超链接),文本层无可见URL | 译文保留编号,不补造来源链接,空处白 |
源文件:IUMI-Stats-Report-2026.pdf(52个PDF页面,内页1–48;PDF第51页为空白)。译稿按原报告章节顺序,页码对照以内页为准(内页码=PDF物理页−2)。
我们用高技术、重资产、长周期实业思维,做航运服务。
中医治未病,西医动手术。
临摹世界船王、保险人、仲裁员与大法官;
落地通江达海的中国,通各国之货,达人民之币;
落定农耕自然律、海洋道德律、海陆统筹恩典律。
The Maritime Commerce Institute lectures on ships and cargo;the Marine Insurance Institute practices insurance.
We serve the shipping industry with a real-economy mindset:high-technology, asset-heavy, long-cycle.
Traditional Chinese medicine treats disease before it arises;Western medicine performs surgery.
We emulate the world's shipping magnates, insurers, arbitrators and eminent judges;
rooted in a China where rivers reach the sea—
carrying the cargo of all nations, clearing in the people's currency;
anchored in the natural law of agrarian civilization,
the moral law of maritime civilization,
and the law of grace in sea–land coordination.
Yang Yong(Ryan Yang) |International Lawyer/Arbitrator
Focus:Marine Insurance & Ad Hoc Arbitration
39F,Shanghai Tower,501 Middle Yincheng Road,Lujiazui, Pudong, Shanghai
13826454000/18321585360(WeChat:same number)
yangyong@rhymesmarine.com