五度妙笔
 企业透视镜
 API商城

 数据库
干散货市场迎来新机遇!西非出口剑指3亿吨,海岬型船需求或增120艘
随着几内亚铝土矿出口持续增长,以及西芒杜铁矿项目逐步释放产能,西非正在成为全球干散货贸易的重要增长区域。对于干散货航运市场而言,这一变化带来的不仅是矿产出口货量的增加,更意味着全球主要干散货运输航线和船舶周转需求可能发生新的变化,特别是新增货源有望进一步推升海岬型船吨海里需求,为大型散货船市场提供新的支撑。
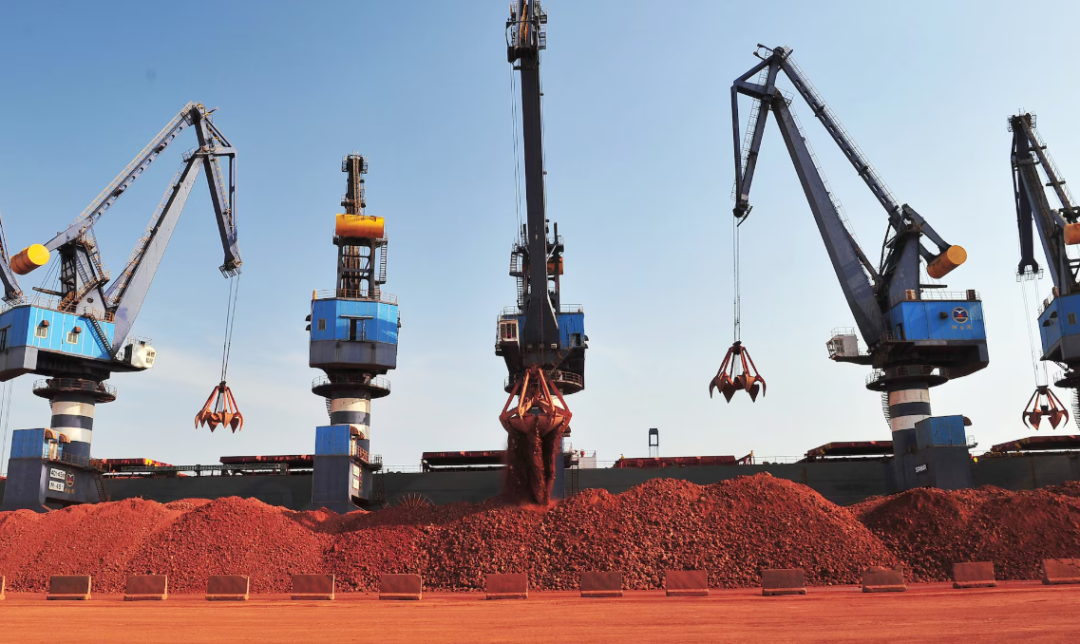
英国航运贸易数据及预测机构Tradeviews在近期发布的最新市场分析中指出,西非干散货出口量已经从2022年的1.14亿吨增长至2025年的2.02亿吨。按照该机构的预测,2027年西非干散货出口量有望达到2.67亿吨,到2030年进一步增至3.03亿吨,较2025年增长约50%。
这一增长势头已经有所体现。Tradeviews数据显示,2026年1月至8月,西非四个主要出口国的主要干散货货种装船量合计达到1.601亿吨,较2025年同期增长25%。其中,几内亚铝土矿及相关矿产装船量达到1.269亿吨,同比增长18%;几内亚铁矿石装船量达到810万吨,而上年同期仅为20万吨。与此同时,利比里亚铁矿石出口量从520万吨增至1010万吨,同比增长92%。

铝土矿仍是当前西非干散货出口增长的主要支撑。 过去几年,随着中国铝产业对进口铝土矿的需求持续增加,几内亚逐渐成为全球最重要的铝土矿出口来源地之一。统计显示,几内亚干散货出口量从2022年的8900万吨增至2025年的1.66亿吨,其中绝大部分来自铝土矿,约90%由海岬型船运输。
2026年上半年,中国铝土矿进口量达到1.211亿吨,同比增长17.1%,其中几内亚继续占据重要供应地位。对于海岬型船市场而言,几内亚铝土矿出口的持续增长,已经成为推动西非至中国长航程运输需求的重要因素。
不过,西非干散货贸易下一阶段的增长动力,可能不再仅仅依靠铝土矿。随着几内亚西芒杜大型铁矿项目逐步投产,铁矿石出口有望成为区域干散货贸易新的增长引擎。
西芒杜铁矿项目的首批矿石于2025年10月通过铁路运抵港口,首批近20万吨铁矿石随后于2026年1月17日抵达中国马迹山港。根据Himalaya Shipping于11月10日发布的第三季度业绩演示材料,截至2026年10月18日,西芒杜铁矿石今年的累计海运发运量已达到1930万吨,显示出项目正在逐步释放出口能力。
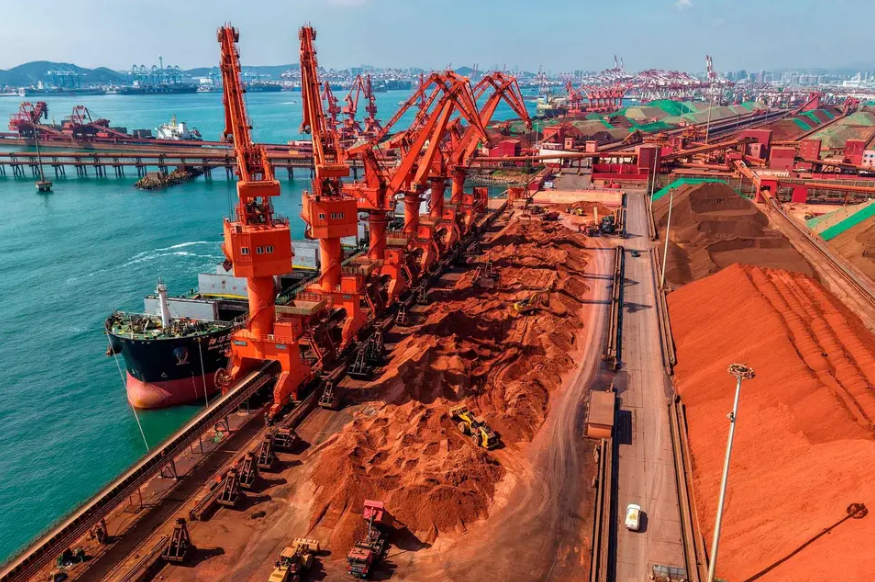
Tradeviews预计,几内亚铁矿石出口量将在2027年达到4500万吨,2028年达到7500万吨,到2030年增至约1.12亿吨。随着铁矿石出口增加,其在西非干散货出口中的占比预计将从2025年的约16%提高至2030年的接近一半。该机构认为,西芒杜新增铁矿石货量将足以抵消未来几内亚铝土矿出口增速放缓带来的影响。
除了几内亚,利比里亚和毛里塔尼亚的铁矿石出口扩张也值得关注。Tradeviews正在评估多个潜在增产项目,包括ArcelorMittal在利比里亚将铁矿石年产能从500万吨提高至2000万吨的计划、Ivanhoe Atlantic旗下Kon Kweni铁矿项目,以及毛里塔尼亚SNIM推进的F'Derick项目。若相关项目按计划推进,到2030年可能为西非新增约3500万吨铁矿石年出口量。
与矿产出口货量的增长相比,西非干散货贸易对船舶运输需求的影响可能更加突出。其关键在于西非至亚洲,尤其是中国的运输距离较长,船舶完成一次往返航次所需的时间明显高于澳大利亚等传统矿产出口地区。
Tradeviews估算,一艘海岬型船从几内亚装载铁矿石前往中国,单程航行距离约为1.07万海里。按照满载航速12节计算,航程约需37天。由于西非至中国航线几乎没有相对应的海岬型船返程货源,船舶卸货后通常需要空载返航,返程航行约需34天,再加上约6天的港口停留时间,整个往返航次约需78天。
相比之下,澳大利亚至中国的海岬型船往返航程约为29至30天。换言之,在其他条件相近的情况下,运输同等数量的货物,从西非出发所占用的船舶运营时间约为澳大利亚航线的2.6倍。
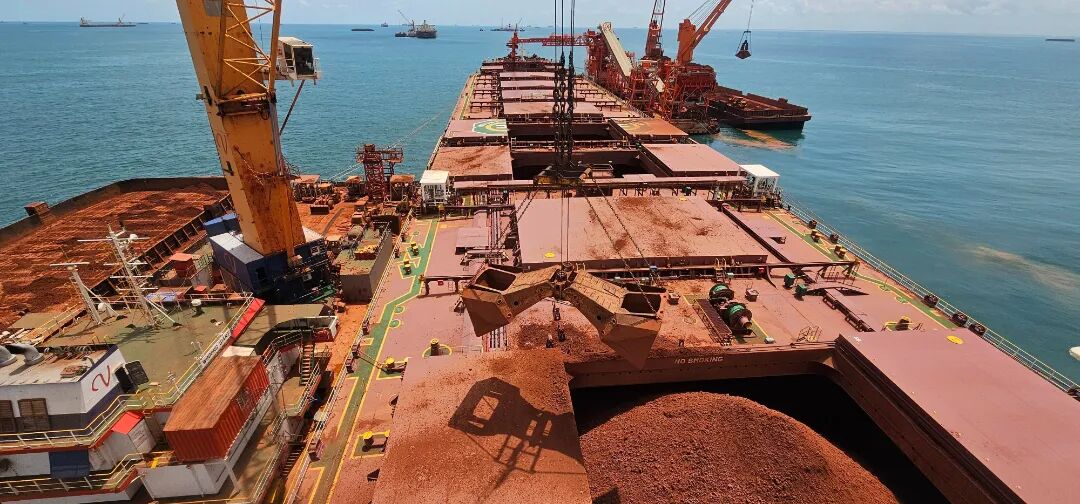
这也意味着,西非出口量增加所带来的影响,并不只是新增货物本身,而是船舶需要投入更多时间才能完成运输任务。即使全球干散货实际运输吨数没有出现同等幅度的增长,长航程货源占比提高,也可能推动吨海里需求进一步上升。
这一趋势已经在市场数据中有所体现。Himalaya Shipping在第三季度业绩报告中指出,2026年第三季度海岬型船货物吨海里需求同比增长1.6%。其中,铁矿石吨海里需求同比增长0.1%,铝土矿则大幅增长26.6%。该公司表示,铝土矿吨海里需求增长主要受到西非至中国运输量增加的推动。同一时期,西非铝土矿出口量同比增长21%。
按照Tradeviews的测算,西非海岬型船货源对应的等效船舶需求将从2025年的约210艘增加至2030年的约330艘,意味着未来五年可能增加约120艘的等效运力需求。该机构同时预计,2025年至2030年,西非干散货运输对应的吨日需求将增长57%,高于出口货量约50%的增幅。这反映出随着长航程铁矿石贸易在区域出口结构中的占比提高,西非货源对船舶运营时间的占用还将进一步增加。
尽管西非矿产出口增长为海岬型船市场带来了新的需求空间,但这并不意味着所有新增货量都会直接流入传统干散货现货市场。
首先,几内亚铝土矿出口政策仍存在不确定性。几内亚矿业和地质部长Bouna Sylla上周五(13日)表示,几内亚可能在月底前发布与铝土矿生产监管相关的文件,并指出供应过剩不利于市场。若出口限制进一步收紧,可能影响未来铝土矿货量的增长节奏。
其次,西芒杜项目的产能释放仍取决于铁路、港口及矿山生产等配套设施的持续运营。与此同时,部分新增铁矿石运输可能通过长期运输合同及专用矿砂船安排完成。Tradeviews指出,中国矿运业务已为西芒杜货源配套安排多艘超大型矿砂船,这意味着部分新增运输需求未必完全由公开市场上的传统海岬型船承接。
此外,船队供应变化同样需要关注。Himalaya Shipping在第三季度报告中指出,目前海岬型船新船订单量约相当于现有船队的18%。尽管这一比例在主要干散货船型中相对较低,但未来新船交付仍将增加市场运力。