
VesselsValue最新数据显示,2026年,超大型原油运输船(VLCC)细分市场的新船交付节奏明显加快:年内已交付35艘VLCC,是2025年全年交付量(7艘)的五倍。
交付提速的背后是规模可观的订单储备。截至目前,全球共计349艘VLCC处于订购或下水状态,交付周期高度集中于未来几年,其中2028年和2029年预计分别交付125艘、113艘。
中国船厂承接超七成VLCC订单
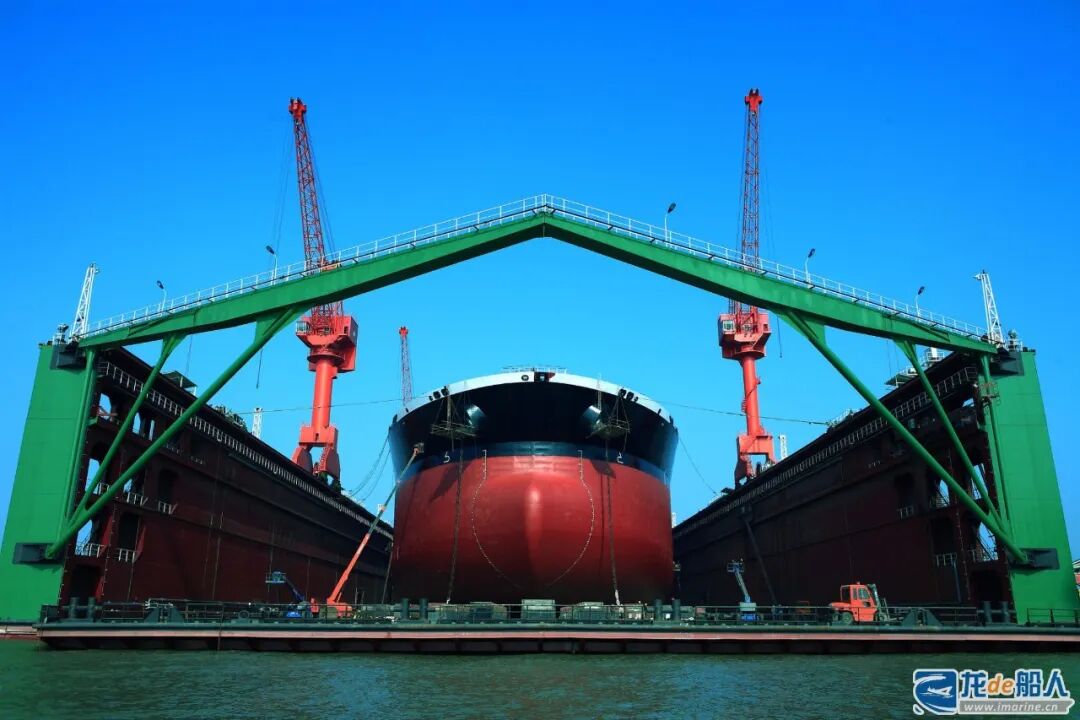
数据显示,中国船厂手持268艘VLCC订单,约占全球VLCC订单总量的77%,韩国和日本船厂的订单数量分别为59艘、15艘。这意味着中国船厂将成为此轮VLCC交付周期的绝对主力。
VesselsValue数据显示,2028年计划交付的125艘VLCC中,有106艘由中国船厂建造。
新船订单方面,2026年迄今,全球船东已订造219艘VLCC,远高于2025年全年的85艘。造船需求走强同步推高新船造价。目前VLCC单船造价已升至1.4451亿美元,同比(1.256亿美元)上涨15%,已逼近2008年10月创下的1.54亿美元的历史峰值。
价格高企、订单庞大,需求为何仍能维持
VesselsValue资深内容分析师Rebecca Galanopoulos表示,此轮VLCC订造热潮已无法仅用船队更新解释,原因在于:目前处于订购或下水状态的VLCC共计349艘,已接近20年及以上船龄VLCC(183 艘)的两倍。
近年来,受制裁和地缘政治因素影响,油轮整体运力持续偏紧,霍尔木兹海峡通航受阻进一步加剧短缺,推动VLCC即期收益升至此前难以想象的水平。在运力紧张与运价高涨的双重支撑下,即便当前VLCC新船造价高企,船东的投资回报依然具备吸引力,船东据此下单也就并不稀奇。
中东产油国也是VLCC订单潮的影响因素之一。自霍尔木兹海峡通航受阻以来,船东普遍不愿穿越霍尔木兹海峡,部分产油国转而考虑收购或自建VLCC,以保障自身原油外运能力不受外部局势影响。这意味着相关船东从依赖公开市场租船转向自主掌控所需运力,在强劲的盈利之外,将为新造船需求再添增量。
Rebecca Galanopoulos指出,从船队年龄结构来看,老龄化也为市场预留了运力调节空间。目前全球现役VLCC共计932艘,15年及以上船龄VLCC占比45.8%、20年及以上船龄VLCC共计183艘。这意味着,若后续VLCC市场行情走弱,将有一大批老旧船舶可能被考虑拆解。
整体来看,全球VLCC船队即将迎来近年罕见的快速扩张周期,造船产能主要集中于中国,交付高峰将集中在2028年至2029年。
截至目前,高盈利水平、运力供给偏紧与能源安全诉求三重因素,共同抵消了造价接近历史高位带来的成本压力,支撑新造船需求维持坚挺。若未来市场环境发生变化,老旧船队中将有大量运力可能退出市场以缓解供需问题,交船量与拆解量之间的平衡将成为后续油运市场的关注焦点。
- END -