

江苏神州半导体科技股份有限公司(下称"神州股份")科创板首发申请已获上交所上市委审议通过,即将进入注册环节。招股说明书(上会稿)显示,公司拟公开发行不超过2200万股,占发行后总股本不低于25%,募集资金21.83亿元,保荐机构为国泰海通证券。

2023年至2025年,公司营业收入分别为2.61亿元、4.46亿元和6.54亿元,最近三年复合增长率达58.31%;归母净利润从2023年的-2157.60万元,转为2024年的1.36亿元、2025年的2.09亿元,完成扭亏后的连续高增。
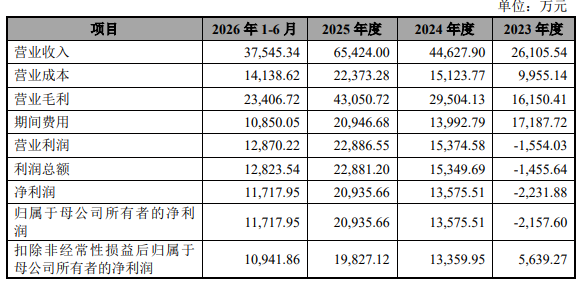
2026年增长仍在延续。2026年上半年(1-6月),公司实现营业收入3.75亿元;归母净利润1.17亿元。公司预计2026年全年营业收入8.5亿至9亿元,同比增长29.97%至37.61%;归母净利润2.8亿至3亿元,同比增长33.97%至43.54%。
从收入到利润,公司营收体量两年间增至2023年的约2.5倍,净利率则由负转正、连续两年保持在30%以上。2026年上半年数据经会计师审阅,增长质量亦有支撑:扣非归母净利润1.09亿元。
2023年,神州股份自研产品收入仅2117.65万元,占主营业务收入8.21%,近九成收入来自技术支持服务;到2025年,自研产品收入升至3.54亿元,占比55.11%,首次超过技术服务(42.92%)。自研产品毛利率达71.37%,带动当年主营业务毛利率维持在66.65%的高位。
公司自研产品覆盖等离子体射频电源系统、远程等离子体源系统、高压脉冲电源系统,适配刻蚀、薄膜沉积等核心工艺,已批量进入中微公司、拓荆科技、北方华创等头部设备厂商供应链,并服务多家国内头部芯片产线。据QYResearch统计,2025年公司远程等离子体源系统市场占有率排名国内企业第一;在中国大陆等离子体电源系统技术支持服务市场,公司份额同样排名第一。
本次募集资金21.83亿元,投向四个项目:先进工艺节点集成电路领域电源类零部件研发及产业化项目8.22亿元、技术研发创新中心建设项目5.56亿元、上海产业化基地建设项目5.35亿元、技术支持服务体系升级扩容项目2.71亿元,项目总投资合计24.11亿元。募资结构明显向研发与产业化倾斜,与公司"补齐高端产品线、扩充交付能力"的诉求一致。
报告期内,公司前五大客户收入占比从2023年的39.31%一路升至2025年的72.89%,2026年上半年进一步升至73.53%。其中中微公司既是第一大客户——2025年销售3.16亿元、占营业收入48.29%,又通过全资子公司中微半导体持股1.3636%,与一致行动人合计持股5.5742%,被公司按实质重于形式原则认定为关联方;股东英特尔亚太持股8.6125%,拓荆科技亦持股1.7861%。客户集中度、关联交易公允性与业务独立性,是问询阶段的重点事项。
行业层面,等离子体电源长期由MKS、AE、DAIHEN等海外厂商主导。据QYResearch统计,2025年中国大陆半导体领域等离子体射频电源系统国产化率仅13%;远程等离子体源系统国产化率不足7%。替代空间广阔,但验证周期长、技术代差真实存在。公司在招股书中亦提示,整体与国际巨头仍有差距,自研产品尚未进入国外厂商供应链;2026年上半年受产品结构切换影响,主营业务毛利率回落至62.56%。
神州半导体是中国地区半导体产线电源系统整体解决方案服务商,提供半导体产线电源系统产品与配套技术支持服务,公司总部位于江苏省扬州市。公司现有员工500余人,工程师330余人。公司半导体产线产品包括远程等离子体源系统、等离子体射频电源系统、高压脉冲电源系统、射频传感器、直流电源产品等,此外公司还提供半导体产线电源系统检测、维修等技术支持服务,已建设完整全面的直流、射频、微波、阻抗匹配器、远程等离子体源发生器等高精度、高功率维修、测试平台,模拟测试线80余条。公司是科技部重大专项课题承接单位。
神州半导体主要为芯片产线线、光伏产线、液晶面板产线、LED 新光源产线,以及医疗、科研真空,各类高科技产业等领域等离子体系统提供电源产品及检测、维修等技术支服务,其中芯片产线是公司主要布局领域。
免责声明: 本文所引用的数据及信息均来源于公开披露的招股说明书等资料,仅供读者参考,不构成任何投资建议或买卖依据。科创板企业具有研发投入大、业绩不稳定等风险,投资者应自主作出投资决策并自行承担风险。最终信息请以交易所及证监会官方公告为准。
编辑:是说芯语-小明吧
是说芯语原创,欢迎关注分享
合作洽谈,进入公众号:服务—>商务合作