

供暖需求逐步释放
煤价高位震荡运行
中国电力企业联合会电煤价格指数(CECI)编制办公室发布的《CECI指数分析周报》(2026年第40期)显示:本期CECI沿海指数现货价格各规格品涨跌互现,CECI曹妃甸指数先扬后稳、窄幅震荡,CECI进口指数综合价格小幅上涨,CECI采购经理人指数连续2期处于扩张区间。CEGI发电天然气价格指数小幅上涨。
一、市场综述
燃煤电厂生产方面,本期呈现“日耗增长、库存持稳”的供暖爬坡期特征。北方启动供暖的范围持续扩大,供热量环比继续大幅增长,燃煤发电量与耗煤量环比小幅回升,区域走势延续分化——华北、东北受集中供暖全面铺开拉动,发电量与耗煤量环比涨幅均超过8%,其中华北增长18%,华东、西北亦实现正增长,南方、华中环比回落,南方跌幅超一成。库存方面,电厂日均入厂煤量与日耗同步大幅上涨,供耗基本匹配,库存环比持平,11月12日统计口径发电企业煤炭库存较11月5日微降14万吨至11058万吨,可用天数回落至24.7天;海路运输电厂库存小幅回升。

图1 燃煤电厂周均发电量走势图
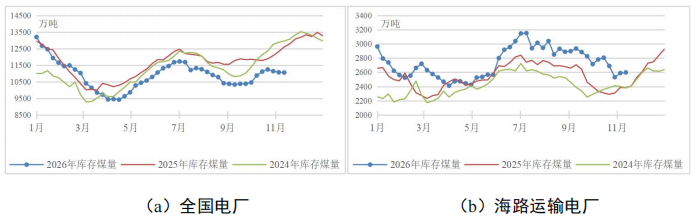
图2 燃煤电厂电煤库存走势图
国内煤炭主产地方面,本期呈现“供应稳中有增、需求季节性提升、价格稳中偏弱”的总体特征。供应方面,主产区多数煤矿维持正常生产,整体供应稳中有增。蒙西产量升至较高水平,陕西产量有所增加,山西产量保持稳定。需求方面,采暖供热用煤持续季节性增加;化工、冶金等终端维持常规刚需采购;贸易商观望情绪渐浓,投机需求有所收缩。价格方面,坑口市场整体稳中偏弱,前期涨幅偏大的煤矿销售承压,价格小幅回调。
港口市场方面,本期呈现“调入维持高位、港存继续累积、价格小幅上行后趋稳”的运行特征。供给方面,港口调入量延续较高水平,港存周环比继续累积,但绝对水平仍低于上年同期。需求方面,受前期暴雪封航的滞后影响及周内大风、大雾等恶劣天气的间歇性扰动,港口装船作业节奏受到扰动,调出量增幅有限;同时电厂库存总体处于合理区间,对高价现货接受度有限,采购以刚性需求为主、单笔规模偏小,实际成交未见明显放量。价格方面,港口市场煤报价由前期持稳转为小幅上行,后半周成交跟进不足,持续上涨缺乏动能支持,价格逐步趋稳,低热值煤种价格下探。
进口煤市场方面,本周呈现“进口煤价高位僵持,终端按需采购”的总体特征。印尼市场方面,2027年RKAB配额规模及审批节奏未明,矿方主动控制出货节奏,并希望在新合同中加入相关免责条款,但中国买方不愿承接政策风险,长协及远期谈判放缓。中国等买家对高价现货的增量采购意愿低位,叠加印度彩灯节假期导致采购清淡。买方缺乏追高动力,而矿方即期销售压力可控不愿让价,买卖双方相互观望下,印尼煤出矿价高位僵持运行。澳大利亚市场方面,国际油气价格有所回落,高卡煤继续上涨的外部驱动有所减弱;不过,北半球冬储备煤需求、印尼现货偏紧带来的替代需求持续对澳煤形成支撑,澳煤出矿价高位震荡运行。俄罗斯市场方面,随着俄煤对印度、东南亚发运量及其在当地进口市场中的份额提升,亚洲方向增量需求持续释放,矿方全球议价能力有所增强,出矿价延续坚挺。虽进口煤到港成本随油价略有下降,但外盘报价高位坚挺,贸易商采购成本下降空间有限,报价整体高位持稳。寒潮虽带动日耗和询盘回升,但电厂库存相对充足,对高价进口煤接受度有限,压价力度增强,整体以按需采购为主。
航运市场方面,本周呈“国内持续上行,国际稳中偏强”格局。国内航运市场方面,北方港口受大风、降雪影响间歇封航,船舶周转效率下降;叠加国际行情尚可,部分兼营船外流,即期运力供给趋紧,沿海煤炭运价延续上涨。中国沿海煤炭综合运价指数本周平均值925.5点,环比上涨50.3点。国际航运市场方面,国际油价延续回落,煤炭航线运价稳中偏强运行,各船型市场走势不一。其中,海岬型船市场因太平洋矿运货盘保持活跃,即期运力得到消化,日租金上行;巴拿马型船市场受澳大利亚煤炭运输需求增加,及大西洋端粮食及跨洋货盘询盘改善,叠加部分区域即期运力收紧,货主追船意愿增强,日租金大幅回升;超灵便型船市场在中国钢材出口需求改善带动下结束连续下跌,不过镍矿及非回国煤炭货盘仍然偏弱,日租金弱稳运行。本周波罗的海干散货指数(BDI)周平均为2924,环比上涨267点。
二、CECI指数分析
CECI沿海指数现货价格各规格品涨跌互现,本期5500、5000千卡/千克现货成交价较上期分别下降4、上涨2元/吨。5500千卡/千克现货价格波动存在滞后,涨幅未能充分体现。本期共采集有效样本574万吨,较上期减少224万吨,煤价高位震荡,电厂补库节奏趋于谨慎,有效样本量有所回落。从样本热值分布看,4500、5000、5500千卡/千克在总量中占比分别为47.5%、48.3%、4.2%,较上期分别减少4.7个、增加6.0个、减少1.3个百分点,热值结构小幅调整。供暖季已开始,电厂适度增加5000大卡煤采购,保障入炉掺配及供暖保供需求。从采购类型看,年度长协、批量采购、现货采购在样本总量中占比分别为36.4%、41.9%、21.7%,较上期分别减少3.6个、减少1.2个、增加4.8个百分点,类型结构无明显变化。
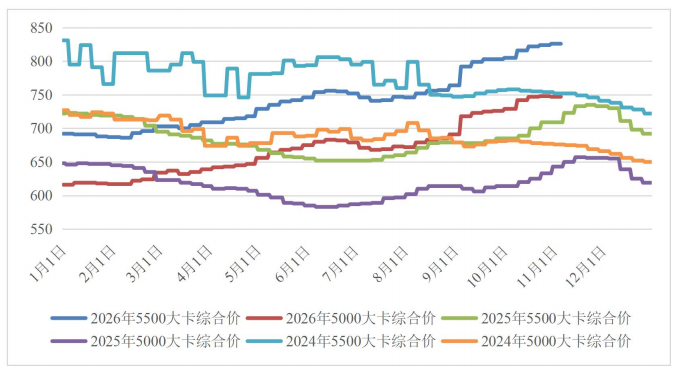
图3 CECI沿海指数综合价走势图
CECI曹妃甸指数先扬后稳、结构分化。本期(11月6日-11月12日),曹妃甸港区电煤现货价格整体呈小幅上涨态势。降温带动电厂采购需求边际增加,叠加港口可流通现货货盘不多,报价顺势上调;但电厂库存整体处于可控区间,价格走高后接受度下降、成交跟进不足,后半周价格涨势收敛,低卡煤种率先回落,高卡与低卡价差有所扩大。截至11月12日,CECI曹妃甸指数中,5500、5000和4500千卡/千克煤种价格分别为1025、920和806元/吨,与11月6日相比,分别上涨10、7、1元/吨。本期各规格品平均价格分别为1021.4、918.0和807.0元/吨,比上期平均价格分别上涨10.4、7.8元/吨和下降0.6元/吨。
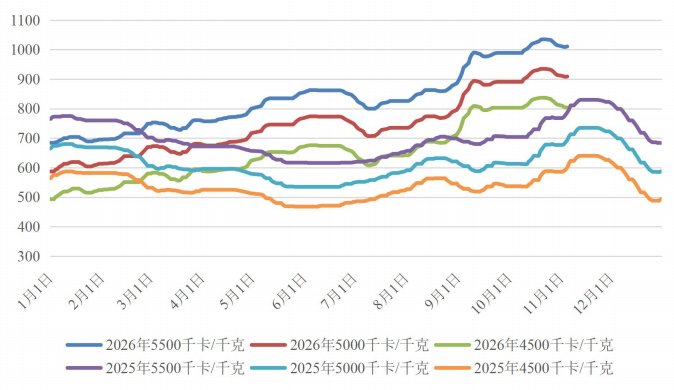
图4 CECI曹妃甸指数走势图
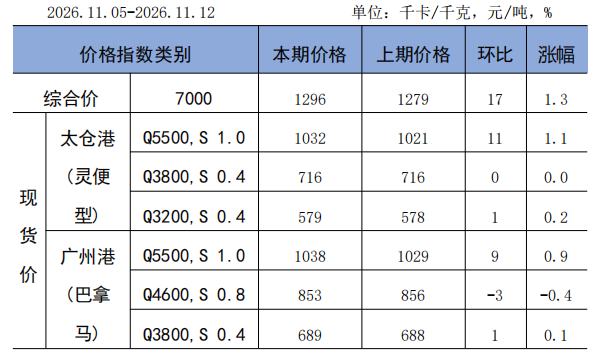
CECI进口指数到岸标煤单价1296元/吨,较上期上涨17元/吨,环比上涨1.3%。本期各煤种采购价格除广州港(巴拿马型)4600千卡/千克下降3元/吨和太仓港(灵便型)5500千卡/千克价格持平外,均有不同程度的上涨,其中太仓港(灵便型)5500千卡/千克、广州港(巴拿马型)5500千卡/千克价格环比分别上涨11、9元/吨。从价格表现看,综合价指数上行主要由高卡煤价格及其采购占比双双提高带动,低卡煤价格整体变化不大,进口煤市场并未形成各煤种普涨走势。从电厂采购情况看,进口煤资源供应整体仍可满足终端需求。从实际成交看,价格上行后电厂继续放量采购的意愿有所减弱,成交量较上期有所回落,但在迎峰度冬补库推进、寒潮带动日耗回升及煤质结构优化需求的支撑下,采购规模仍处于近期较高水平。从交货期看,本周样本交货期多集中在12月中上旬。本期共采集有效样本252万吨,较上期减少31万吨。从煤种结构看,3200、3800、4600、5500千卡/千克样本占有效样本总量的比重分别为5.6%、50.9%、7.3%、36.2%,环比分别下降3.4个、下降3.9个、增加2.3个、增加5.0个百分点。从采购结构看,在冬储补库推进过程中,电厂采购结构向高卡倾斜,适度增加了高卡煤的配置比例,以优化存煤热值结构。运价方面,本周各主要航线周平均价环比涨跌互现。根据上海航交所的数据,印尼萨马林达至中国广州7万吨船周平均价为10.57美元/吨,环比下降0.03美元/吨;澳大利亚海波因特至中国舟山8.5万吨船周平均价为19.64美元/吨,环比上涨0.14美元/吨。
表1 CECI进口指数
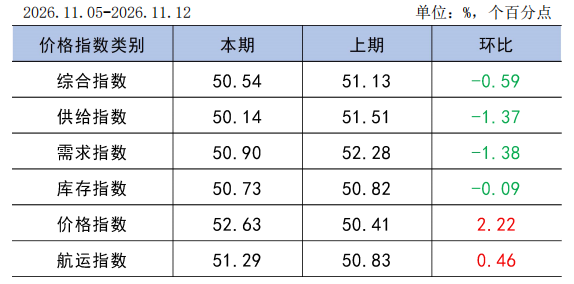
CECI采购经理人指数为50.54%,连续2期处于扩张区间,环比下降0.59个百分点。分项指数中,全部分指数均继续处于扩张区间,供给、需求和库存分指数环比下降,价格和航运分指数环比上升。其中,供给分指数50.14%,环比下降1.37个百分点,连续6期处于扩张区间,电煤供给量继续增加,增幅有所收窄,其中内贸煤供给指标处于荣枯平衡点、供给量环比持平,进口煤供给指标连续6期处于扩张区间;需求分指数50.90%,环比下降1.38个百分点,连续6期处于扩张区间,电煤需求量继续增加,增幅有所收窄,其中电煤消耗指标、电煤计划指标均连续处于扩张区间;库存分指数50.73%,环比下降0.09个百分点,连续8期处于扩张区间,电煤库存量继续增加,增幅有所收窄,其中可用库存指标连续8期处于扩张区间,在途库存继续增加;价格分指数52.63%,环比上升2.22个百分点,连续2期处于扩张区间,电煤价格继续增加,增幅有所扩大,其中内贸煤价格指标连续2期处于扩张区间,进口煤价格指标在连续2期收缩后由降转增;航运分指数51.29%,环比上升0.46个百分点,连续5期处于扩张区间,电煤航运价格继续增加,增幅有所扩大,其中内贸煤航运指标连续5期处于扩张区间,进口煤航运指标开始增加。
表2 CECI采购经理人指数
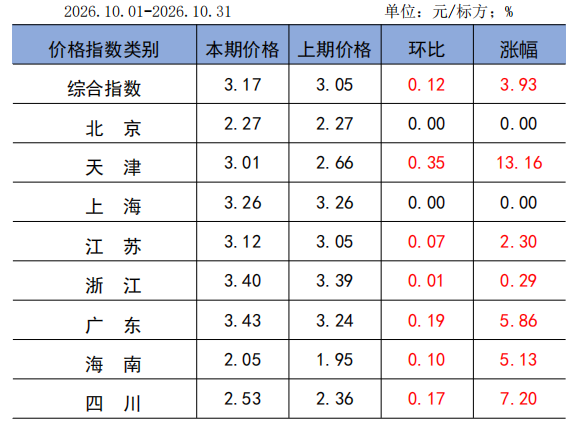
CEGI发电天然气价格指数综合指数为3.17元/标方,环比增加0.12元/标方,同比增加0.51元/标方,本期样本价格区间为1.93-5.53元/标方。本期全国发电天然气价格涨幅明显。其中,天津、江苏气价环比上涨,主要由于其主力接收站挂牌价上调,推高发电用气采购成本;广东气价环比上涨0.19元/标方,主要由于10月份粤东LNG竞拍成交价大幅高于起拍价,且广东省气源结构中进口LNG现货占比较重,进一步放大现货冲击;海南气价环比上涨0.10元/标方,全国LNG均价大幅上移使海气占比提升带来的缓冲消失,边际采购成本参照全国市场抬升;四川气价环比上涨0.17元/标方,主要由于原料气价格上涨,液化天然气厂于10月下旬集中补涨。
表3 CEGI发电天然气价格指数
三、相关信息及形势研判
(一)相关信息
海关总署数据显示,10月份,全国进口煤炭3943.1万吨,较去年同期减少213万吨,下降5.1%;较9月份减少393.8万吨,下降9.1%。1-10月份,全国进口煤炭39296.1万吨,同比增长1.4%。
中央气象台预测,未来10天(11月13-22日),受冷空气影响,北方大部及江淮、江南东部等地气温较常年同期偏低1~3℃,黑龙江东部偏低4℃以上,青藏高原等地偏高1~3℃;我国其余地区气温接近常年同期。16日-18日,中东部地区有大范围雨雪天气,内蒙古中部、华北西部和北部等地的部分地区有中到大雪或雨夹雪,大部地区气温下降6~10℃,并伴有偏北大风,内蒙古、华北西部及苏皖等局地降温幅度可达12℃以上。19-22日,随着冷空气影响结束,气温逐步回升。
根据中电联电力行业燃料统计,截至11月12日,统计口径燃煤电厂本月累计发电量同比减少1.3%,本年累计发电量同比减少1.9%。本月累计供热量同比增长7.7%,本年累计供热量同比增长3.5%。本月累计耗煤量同比增长2.4%,本年累计同比减少0.8%。燃煤电厂煤炭库存低于去年同期1549.4万吨,库存可用天数低于上年同期2.8天。
(二)形势研判及建议
需求方面,根据中央气象台预测情况分析,未来十天冷空气频繁,北方供暖需求将持续释放,南方部分地区降雨增多,水电出力增加挤压火电空间,整体需求仍将呈现季节性提升趋势,但整体增量有限。非电用煤方面,化工需求存在边际减量可能,建材行业需求季节性回落,非电端对需求支撑有所减弱。
供应方面,在岁末年初煤矿安全监察执法“打非治违”高压态势下,产能释放趋谨慎,叠加内蒙古、山西等地降雪阶段性扰动煤炭生产与公路运输,预计下周产地供应增量有限。进口煤方面,根据中电联CECI进口指数样本数据测算,进口动力煤11月到港量延续收缩态势。但在补库、煤质结构优化等需求支撑下,近期进口煤采购规模有所提高,进口煤补充作用有所增强。
综合研判,预计近期煤炭市场呈现“供需相对平稳,价格震荡偏弱运行”的总体格局。虽采暖用煤需求呈季节性提升态势,但增量有限,叠加长协增量预期下电厂现货采购意愿偏弱,预计价格整体呈震荡偏弱态势。后续需重点跟踪降雪对产运的影响、长协新规落地后的采购节奏变化及降温供暖需求释放强度。
建议:一是严格落实《能源保供中长期合同管理办法(试行)》(2026年第50号令)要求,提前衔接12月及年度长协资源兑现,强化产运衔接协同,保障采暖季长协煤稳定供应,持续夯实电煤保供基础。二是科学统筹采暖季补库节奏,结合电厂库存分化现状,低库存电厂有序补库,高库存电厂合理控制现货采购规模,兼顾库存安全底线与采购成本管控。
供稿:中电联规划发展部、燃料分会
往期推荐:
中电联发布 | 多空交织市场博弈僵持 煤价降幅收窄小幅探涨
中电联发布 | 供给修复提速需求释放偏缓 煤市情绪降温煤价稳中偏弱