

存储芯片涨价冲击佳能、富士、尼康、索尼
佳能计划 2027 年起上调售价
存储芯片价格持续走高,正在给全球影像大厂带来沉重成本压力。佳能最新财报显示,仅第三季度,存储涨价就吞噬其利润 198 亿日元。佳能明确表态,将从 2027 年起启动调价,对冲零部件成本上涨。富士胶片、尼康、索尼同样承压,但成本上涨对各家摄影机业务的影响,呈现出完全不同的局面。
存储芯片成本高位运行已经持续一年,行业机构集邦咨询(TrendForce)预测,本季度 DRAM 合约价上涨 10%–15%,NAND 闪存合约价上涨 15%–20%。从最新财报来看,厂商普遍判断,短期之内看不到成本回落的迹象。
成本压力已现,暂未向终端转嫁
佳能 7–9 月集团整体业绩亮眼。净销售额 1.1588 万亿日元(约 73 亿美元),同比上涨 4.9%。营业利润 971 亿日元(约 6.15 亿美元),同比上涨 10.3%。影像事业部销售额 2949 亿日元(同比 +16.3%),营业利润 468 亿日元(同比 +22.7%)。
本轮影像业务增长,很大一部分来自 PTZ 云台网络摄影机。可换镜头摄影机表现分化:日元口径销量上涨 4%,按当地货币统计则下滑 3.6%;季度出货 62 万台,同比减少 16%。
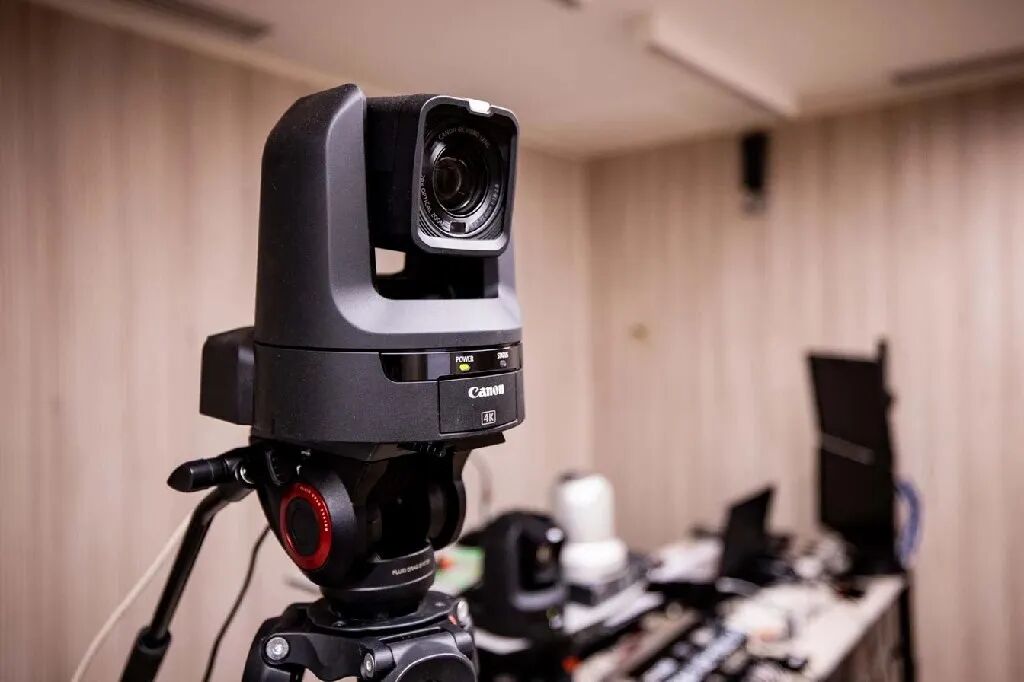
像佳能 PTZ 云台网络摄影机推动了影像技术的快速发展。
佳能在投资者材料中提到,本季度存储芯片涨价,直接减少利润 198 亿日元(约 1.25 亿美元)。目前佳能已经锁定本年度存储芯片货源,按原有价格执行。
在财报问答环节,针对 2027 年供应链风险,佳能给出明确方向:采购成本预计持续走高,集团策略为自明年起通过产品涨价消化增量成本。
对于影像产品线,存储芯片、中东市场相关因素,已经拖累第四季度利润率约 5 个百分点。佳能坦言,现阶段还没能通过调价完全覆盖上涨成本;如果高成本在明年延续,就会启动涨价。
官方暂未公布具体调价机型与涨幅。同时佳能判断,明年存储芯片与原材料价格很难回落,后续调价会在涨价幅度和销量之间做权衡。
不止存储芯片,电路板紧缺
存储芯片不是唯一的供应链难题。受 AI 产业需求拉动,自 8 月起,印刷电路板及配套电子元器件开始紧缺,对佳能生产排程造成明显冲击。
便携卡片机赛道反差突出:本季度卡片机营收涨幅超 50%,但受零部件短缺限制,佳能下调了全年卡片机出货预期。可换镜头摄影机全年目标由 280 万台下调至 275 万台,调整原因关联中东、中国市场环境。供给,已经成为卡片机放量的最大天花板。
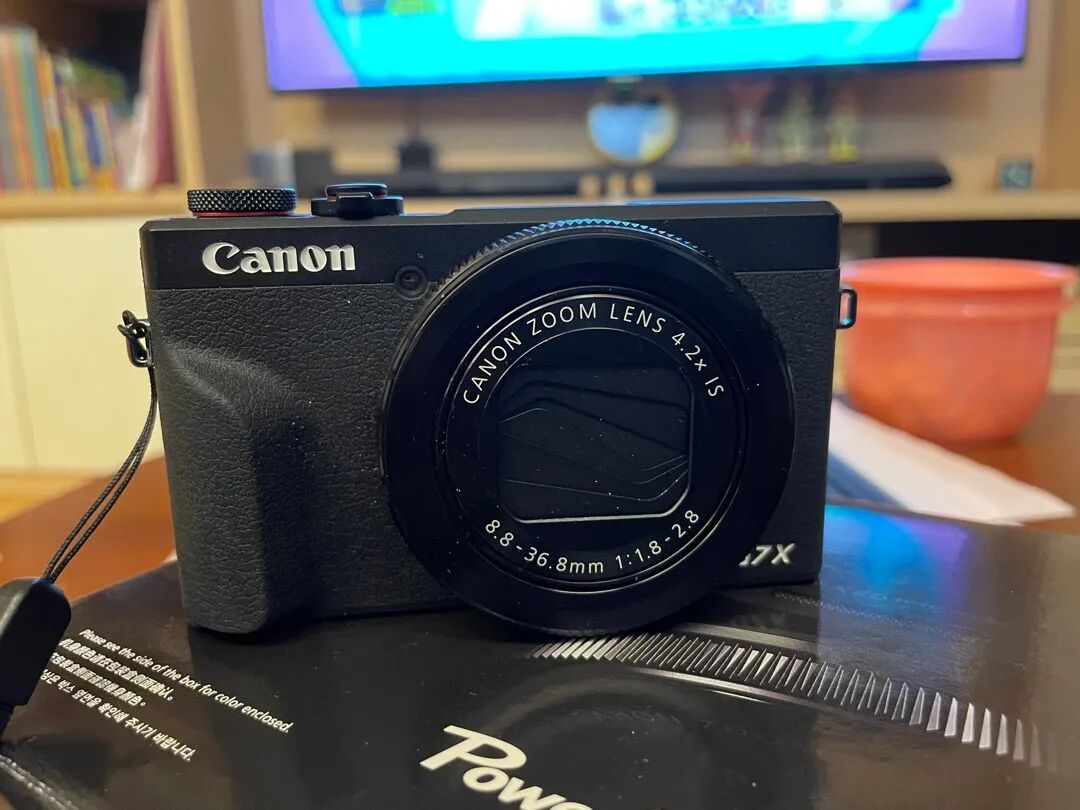
像佳能 PowerShot G7 X Mark III 这样的小型相机销量大幅增长,但零件短缺限制了它的产量。
富士部分机型已经先行涨价
四家厂商里,富士胶片给出了最清晰的成本测算。财报显示,本季度半导体存储、IT 元器件涨价,给影像板块带来 25 亿日元(约 1600 万美元)损失;集团全年预估承压总额 250 亿日元,其中影像业务预估 140 亿日元(约 8900 万美元)。
富士胶片的应对方案包含三条:调价、寻找替代物料、更换备选元器件。其中涨价措施已经落地,日本市场多款机型上调售价,最高涨幅 15%,覆盖 GFX100 II、X100VI、X-E5 等热门机型。
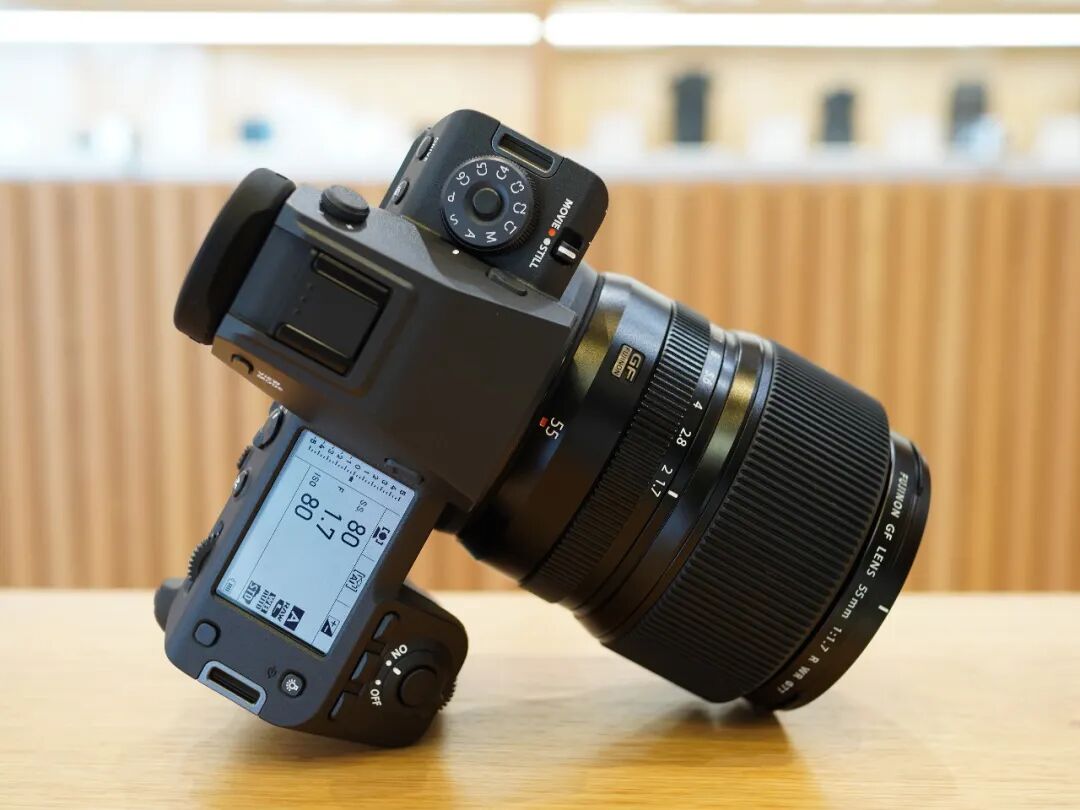
GFX100II 是富士在日本涨价的机型之一。
影像板块整体盈利能力依旧强劲:营收 1623 亿日元(约 10.3 亿美元,同比 +11%),营业利润 501 亿日元(同比 +29.6%),利润率 30.8%。业务内部冷暖不一:含 instax 拍立得的消费影像业务大涨 22.5%;包含 X 系列、GFX 系列的专业影像板块营收下滑 5.1%,至 577 亿日元,剔除汇率影响降幅达 11.3%,主要是去年同期新品集中发布带来的高基数效应。
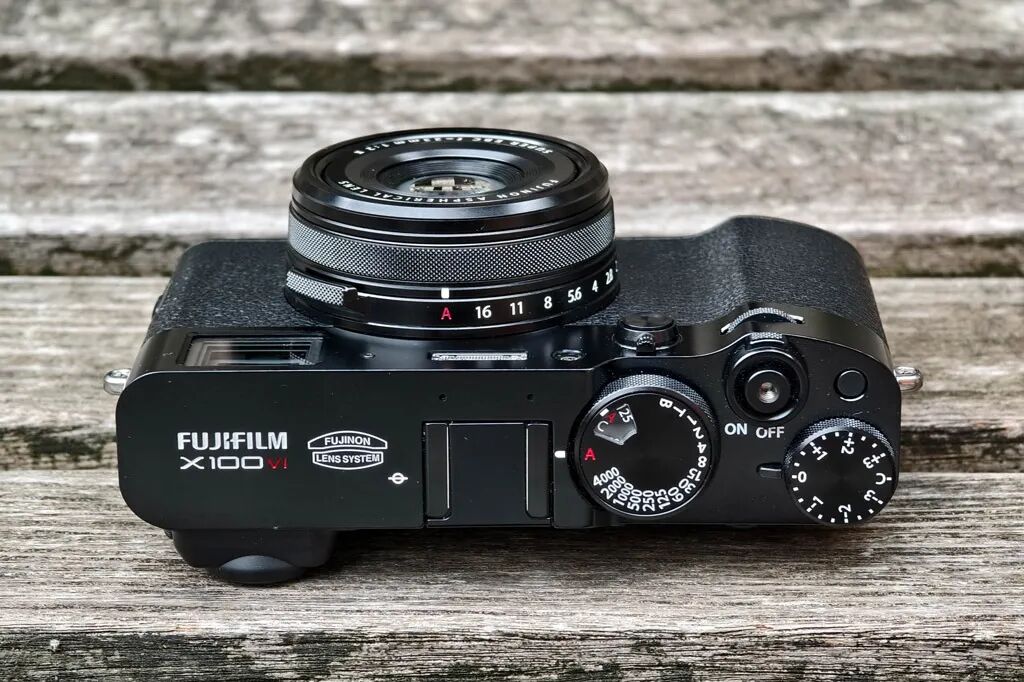
X100VI 同样进入富士上调价格产品之列。
尼康、索尼处境两极分化
尼康的缓冲空间最小。半年报数据显示,影像业务营业利润从 154 亿日元下滑至 82 亿日元,核心原因是营收收缩叠加存储芯片涨价,尼康同步下调摄影机销售目标。官方预估,全年存储芯片带来的利润损失将达到近百亿日元级别,目前已经锁定包含下一财年在内几乎全部元器件供货。
尼康公布的财报显示,它的成像产品上半年利润几乎减半。
索尼影像板块走势相对稳健。财报电话会议信息显示,摄影机板块营收小幅回落至 5678 亿日元,营业利润 641 亿日元,同比上涨 5%。索尼 CFO 林涛提到,影像业务经营压力仍在,主要受中国市场影响;新品上市对冲了存储成本上涨、单机销量下滑带来的冲击。
索尼摄影机销售额略有下降。
图像传感器业务营收下滑 6%,营业利润逆势上涨 12% 至 1546 亿日元。管理层判断,智能手机市场萎缩约 20%,存储涨价是核心诱因。本次会议纪要并未提及腾龙收购事项。
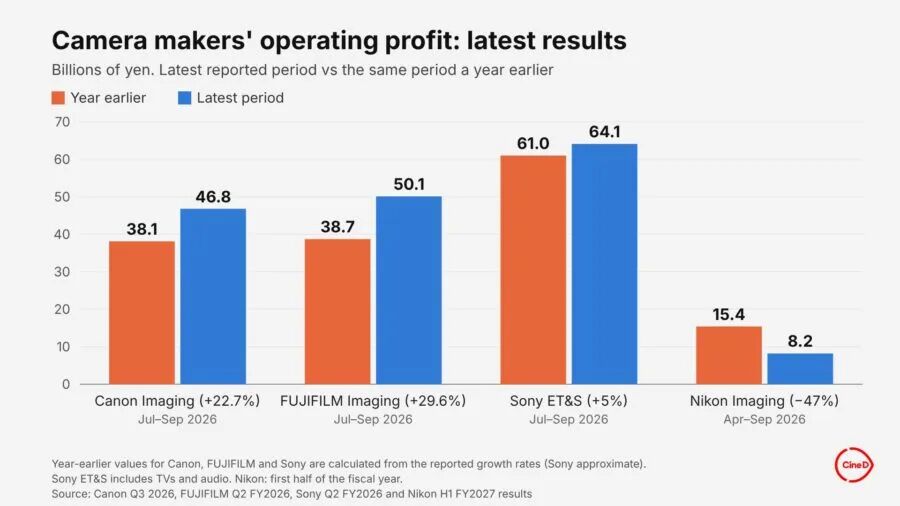
相机业务在最新报告期的营业利润与去年同期相比。图片来源:CineD
影石营收涨、利润跌
影石 Insta360 的财报,直观展现了存储涨价对创业型影像厂商的冲击。据财新数据,第三季度营收 39 亿元人民币,同比上涨 33.3%;净利润 1740 万元,同比暴跌 93.6%。新品研发、业务扩张投入挤压利润,存储芯片高价、元器件库存积压,是两大外部压力。
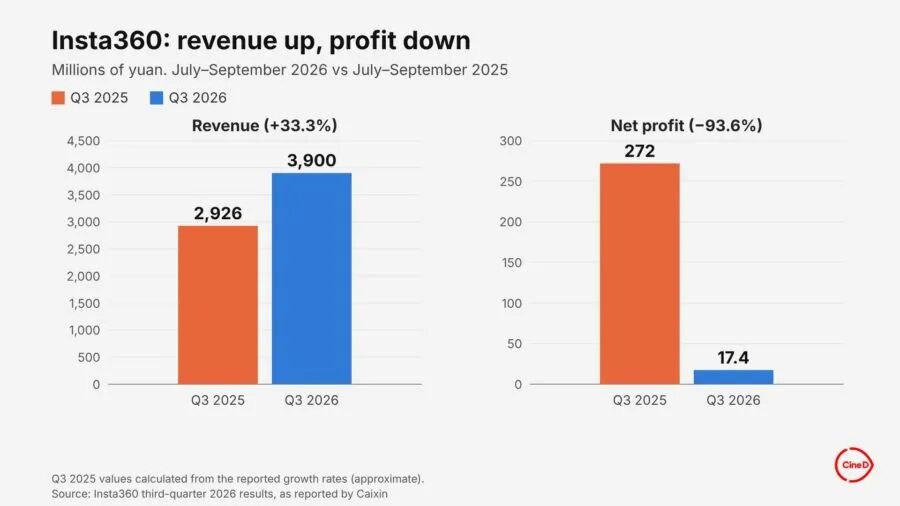
Insta360 第三季度的收入增长了三分之一,而净利润则下降了 90% 以上。图片来源:CineD
给采购、创作者的参考
目前几家大厂都没有发布正式调价清单,但趋势已经明确:佳能确立 2027 年涨价策略,富士已落地调价;Blackmagic Design 此前上调 36 款产品售价,ATEM 2110 IP 转换器、云存储产品涨价理由同样为存储成本上涨。
重点预警方向:单机内置存储容量更大、本身利润率偏低的机型,涨价概率更高。不同地区的最终售价涨幅,还要受汇率影响。
近期文章
明天,松下或将发新机
R8 II 除了外形不同,功能更是进了一步
尼康 Z5IIC 评测:砍掉 EVF 之后,尼康把全画幅做成了随身机
2026 卡梅里姆电影节:15 部金蛙奖入围影片所用摄影机与镜头
索尼旗舰全域快门传感器落地出货
Premiere Pro 27.0 的核心更新是什么?
两强联手,K70 全系覆盖 RIALTO 65
思锐新镜头,补齐 Aurora 广角端焦段
资讯回顾

「如果这篇内容对你有帮助,欢迎点个赞 + 在看,也可以把我们设为星标,并持续关注我们,以便第一时间收到更新更多推送~」