很长一段时间里,中国港口旗下的船公司,都活在夹缝中,顶着集团的“亲儿子”的光环,干着内贸或内支线搬运工的活,但近年来,不少港口的“亲儿子”似乎已经足以自立门户,曾经只在母港家门口转悠的船队,如今投资超百亿元造船租船,走上牌桌与一些大型班轮公司同台竞技。
同样是港口“亲儿子”,各个港口集团旗下的船公司有不一样的活法。
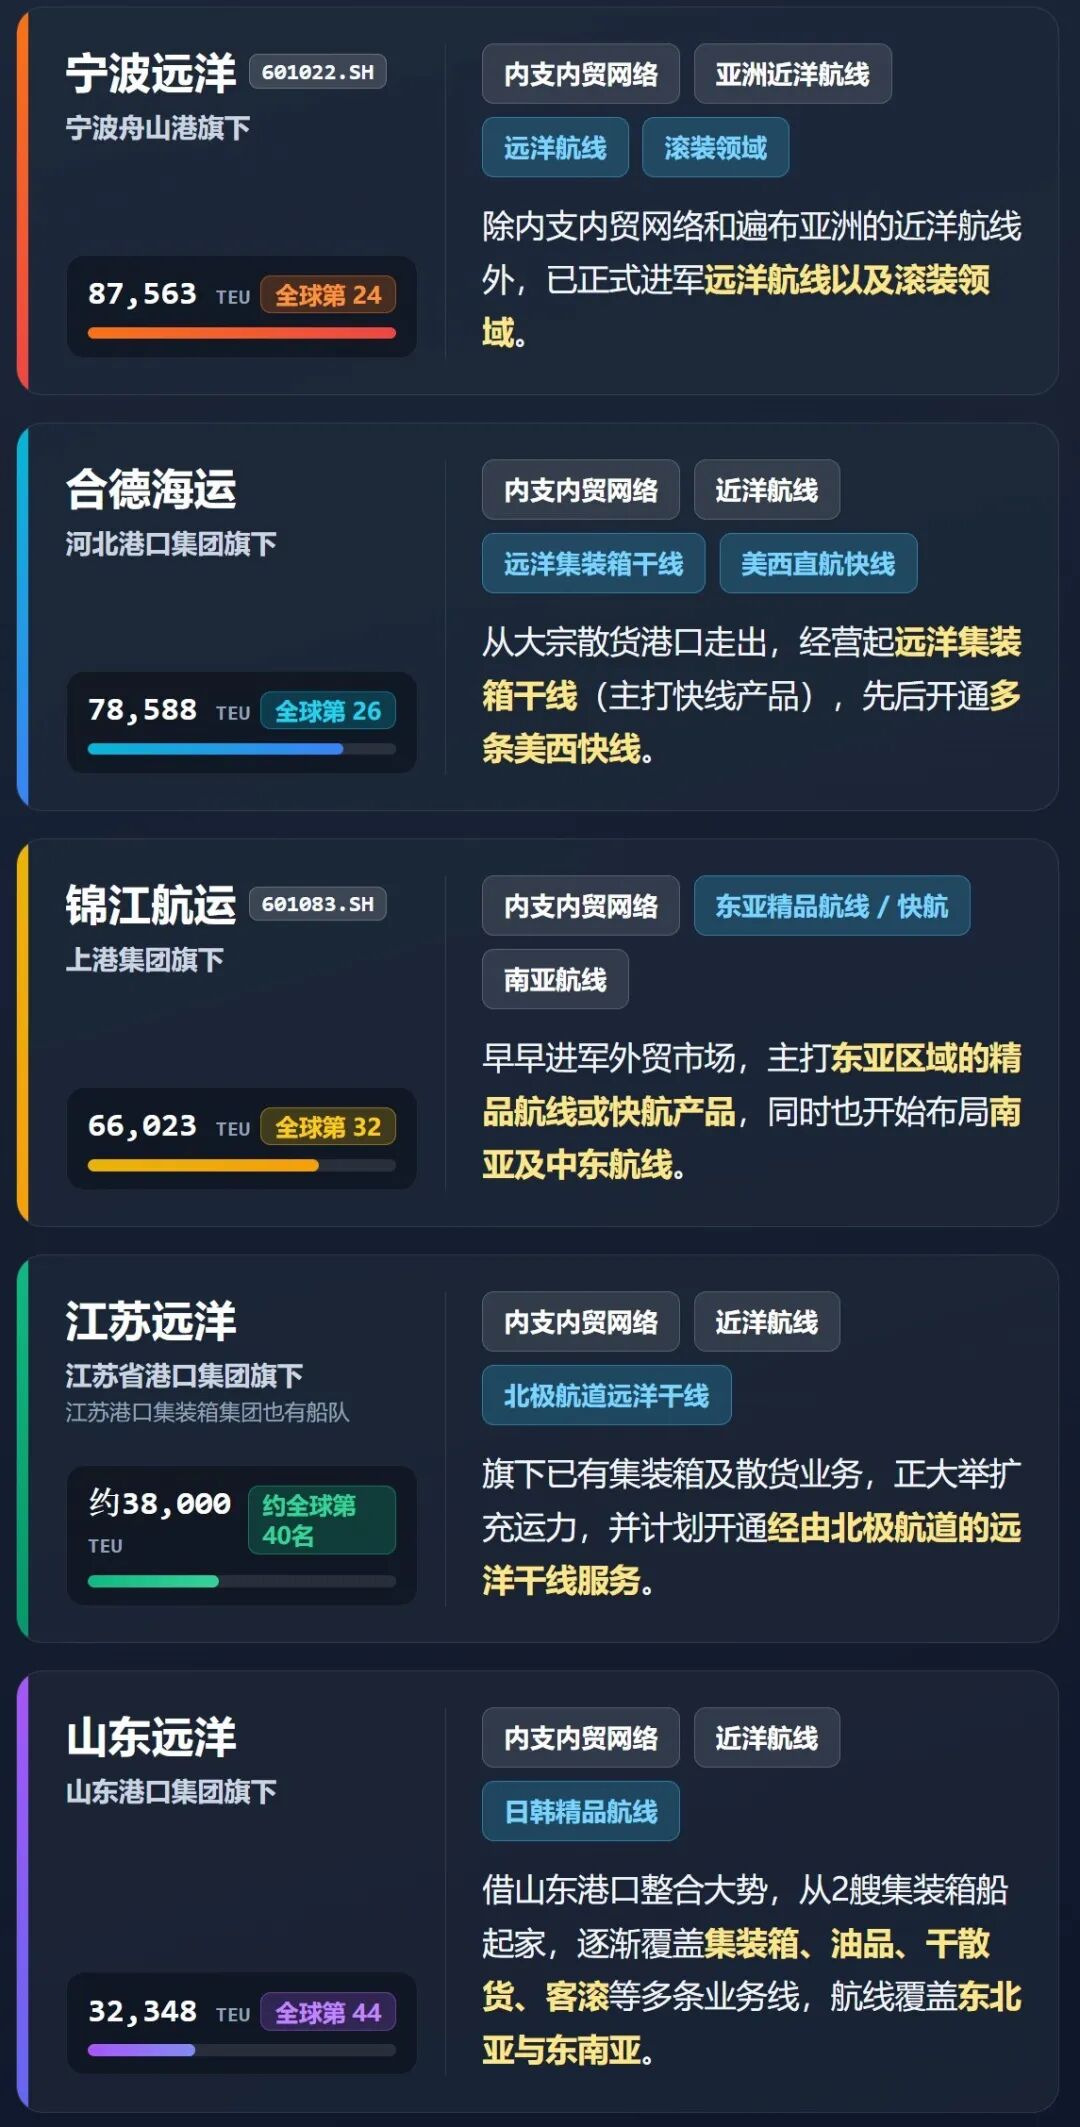
运力数据源自Alphaliner等,截止至11月16日
风头最劲的是宁波舟山港旗下的宁波远洋(601022),已经进军远洋航线及滚装领域。10月30日,宁波远洋公告宣布豪掷103亿元,长期租入8艘大船,其中包括2艘14000TEU级集装箱船与2艘7000CEU级滚装船。
河北港口集团旗下的合德海运剑走偏锋,从大宗散货港口走出,经营起了远洋集装箱干线,而且是较为小众的快线产品,先后开通华东(上海港)、华北(黄骅港)、华南(广州南沙港)至洛杉矶港的美西快线。
上港集团旗下的锦江航运(601083)低调赚钱。锦江航运早早就进军外贸市场,主打东亚区域的精品航线或快航产品,同时也开始布局南亚及中东航线。精品航线利润丰厚,今年上半年,锦江航运实现营收37.22亿元,归母净利润7.51亿元,利润水平高于上港集团各个码头子公司(包括千万标箱码头盛东集装箱码头)。
江苏省港口集团旗下的江苏远洋(前身为太仓港集装箱海运)和江苏港口集装箱集团(拥有船队),正在急速扩张。江苏远洋旗下已有集装箱及散货业务,江苏省港口集团投资超77亿元,大举造船(详见“投资77亿元造船,这家港口集团要做什么?”),并计划开通经由北极航道的远洋干线服务。
山东港口集团旗下的山东远洋是后起之秀,借着山东港口集团整合的大势,从2艘集装箱船起家,逐渐覆盖了集装箱、油品、干散货、客滚等多条业务线,航线覆盖了东北亚与东南亚,甚至还开拓了韩国医美护理游等极具特色的航线。此外,山东远洋已经完成了股份制改革,并于2025年启动IPO辅导。
五大港口系公司打法各有千秋,在战略上却有一定的相似性。
一是主打小众、精品赛道。对港口系船公司来说,覆盖国内主要港口的内贸、内支线网络只是基本操作,家门口的日韩线、东南亚线也不费力气。集体会师东南亚后,各个公司开始发掘自身优势,与传统大型班轮公司错位发展:宁波远洋租大船开拓新兴远洋市场,合德海运加密美西快线,锦江航运精耕亚洲区域精品快航,江苏远洋谋划北极航线,山东远洋的战略愿景则是成为RCEP区域快航服务的领先者。这些细分赛道,传统大型班轮公司存在感不强,给了港口系船公司突围的窗口。
二是跨界发展,集装箱、散货、滚装、物流等多栖布局。港口系船公司根基不强,但有母港“输血”,能迅速拉起一条新的业务线。汽车运输热,宁波远洋就长租4艘7000CEU级滚装船,山东远洋也订造了6艘重型汽车滚装船,安徽港航集团的集运公司名声不显,但旗下的航瑞国际滚装年度整车发运量已达22.1万辆。“上岸”有利可图,锦江航运就做起了海铁联运班列,在越南、泰国设立物流合资项目。
三是进入资本市场,开启重资产模式。宁波远洋与锦江航运先后分拆上市,募资后批量造船租船,据Alphaliner等来源,宁波远洋有20艘新造船订单,运力合计超6万TEU,此外还有万箱级的租船合同;锦江航运有16艘新船订单,运力合计超2.7万TEU;江苏远洋等江苏省港口集团旗下航运企业,有22艘集装箱船在建,总运力超7.5万TEU。
港口圈(ID:gangkouquan)认为,从诞生起,港口系船公司就与母港深度绑定,以母港为枢纽,承担支线运输服务,想要走上市场化的牌桌,光靠母港“喂饭”和砸钱造船远远不够。航运是一个典型的周期型行业,即便在低谷期,母港也能养活一家小而美的船公司,但每个港口集团都想做大做强自己的航运板块,这些“亲儿子”或许会在远洋里相遇,谁能在航运低谷期扛过大风大浪呢?

往期热文
上海港的集装箱码头,为什么都是“东”字辈? 全球海运城市排名出炉:上海跃居世界第二 全球顶级的货运巨轮,谁是“带货王” ?