数据发布
根据洛图科技(RUNTO)数据,2026年第三季度,中国智能眼镜市场的全渠道零售量为54.4万台,同比增长14.3%;零售额为8.4亿元,同比下滑4.3%。
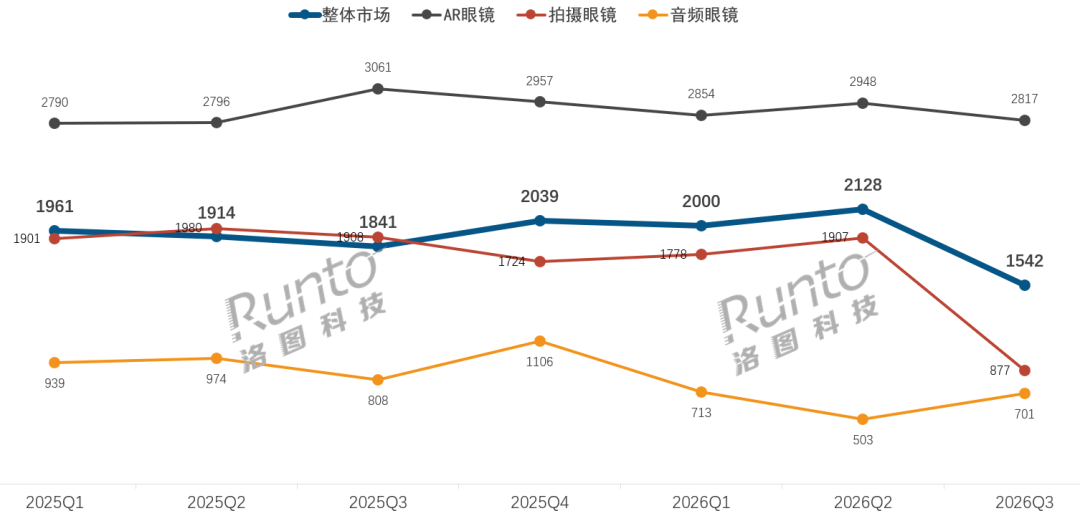
当季的市场均价为1542元,同比下降16.2%,环比下降27.5%。AR眼镜、拍摄眼镜和音频眼镜的均价分别为2817元、877元和701元。其中,拍摄眼镜的均价呈现断崖式下滑。
AR眼镜在整体市场中的销量份额由上年同期的20.6%升至35.8%,提升15.3个百分点,是唯一实现份额扩张的品类。在该细分市场的监测口径下,雷鸟、Rokid、XREAL、Viture、INMO、千问排名销量前六名。
在无屏眼镜市场的监测口径下,华为、小米、雷鸟、千问、清野排名销额的前五名。其中,清野以16.5%的份额位居销量第一。
当前,中国智能眼镜行业正处在从尝鲜小众品类向大众化普及过渡的关键阶段,成本竞争、产品迭代与消费认知之间的博弈进一步凸显。
而“销量增速放缓、销额下跌、均价大幅跳水”所组成的“不如预期”成为了 2026 年第三季度中国智能眼镜市场最直观的写照。
一、总体规模:
整体不如预期,销量增速放缓、销额直接下跌
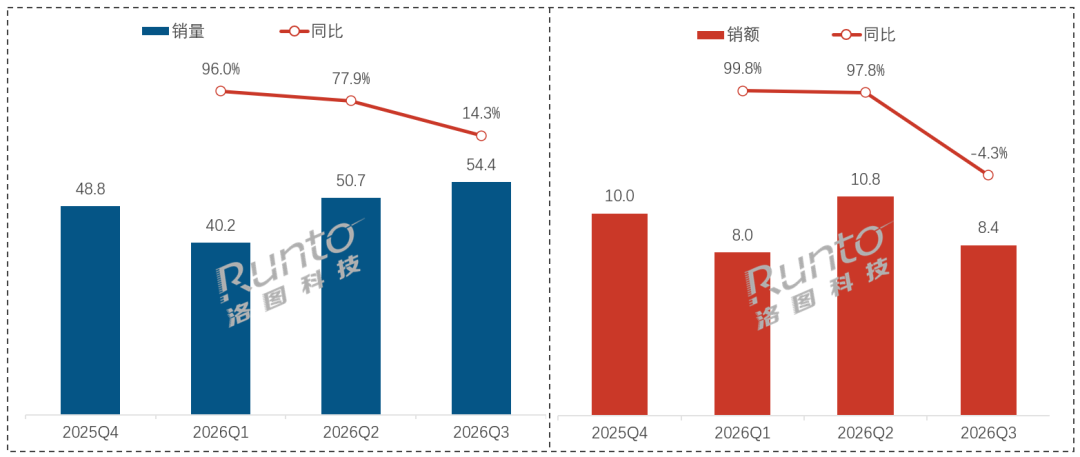
根据洛图科技(RUNTO)最新发布的数据,2026年第三季度,中国智能眼镜市场的全渠道零售量为54.4万台,同比增长14.3%;零售额为8.4亿元,同比下滑4.3%。均价为1542元,同比下降16.2%、环比下降27.5%。
洛图科技(RUNTO)分析认为,本季度的量额分化主要建立在两个基础上:一方面是去年的同比基数较高,2025年第四季度的单季零售量已达48.8万台;另一方面是今年第三季度中小品牌的低价拍摄眼镜产品在新兴渠道快速放量。厂商把更多的促销资源投向入门价位段,拍摄眼镜的市场均价由第二季度的1907元断崖式下滑至877元,同环比降幅均超过了50%;这直接打破了这一细分品类的价值体系结构,最终造成了量增额减的市场特征。
时间拉长至前三季度来观察,市场销量的同比变化分别为Q1的+96.0%、Q2的+77.9%、至如今Q3的+14.3%,增速逐季收敛。尽管总量规模还在增长,以及还有高基数作为对比,但赛道处在如此早期,便发生增速明显放缓,一定程度上反映了智能眼镜正在经历品类祛魅,产品体验、应用场景等核心支撑仍未全面成熟,产品本身还没有形成足够扎实的消费价值。
2025Q4-2026Q3 中国智能眼镜全渠道市场规模
数据来源:洛图科技(RUNTO)全渠道推总数据,单位:万台,亿元,%
从绝对规模看,第三季度54.4万台的零售量较第二季度环比增长7.3%,为近四个季度的最高水平;8.4亿元的零售额环比下滑22.3%,与第一季度的8.0亿元接近,处于近四个季度的低位区间。
二、品类结构:
AR份额升至35.8%,音频眼镜大幅收缩至17.5%
洛图科技(RUNTO)将智能眼镜划分为带显示的AR眼镜、不带显示的音频眼镜和拍摄眼镜三大品类。
根据洛图科技(RUNTO)数据,第三季度,AR眼镜在智能眼镜整体市场中的销量份额由上年同期的20.6%升至35.8%,提升15.3个百分点,是唯一实现份额扩张的品类。
无屏(不带显示)产品则同步让出份额。拍摄眼镜的销量份额由去年同期的51.7%降至46.7%,下降5.0个百分点,原先优势明显削弱;音频眼镜由27.7%降至17.5%,下降10.2个百分点,为三类产品中失血最多的一档。
数据显示,第三季度的品类结构呈现出了“一升两降”的明确方向:AR眼镜承接了行业的主要增量,拍摄与音频眼镜同时收缩。
这一结构性变化的意义在于,市场的增量来源正从以拍摄记录、收听翻译为核心的单点功能,转向以显示与交互为核心的品类升级。事实上,无屏产品确实正在面临来自智能运动相机、AI耳机的直接冲击;而眼镜产品还处在“让用户适应设备,而不是让设备适配人”的阶段。
洛图科技(RUNTO)分析师刘闯总结到,无屏产品接下来要补的课程是:要从“技术优先”转向“感知优先”,实现“无感存在、有感赋能”。
三、价格结构:
全品类均价都同比下降;拍摄眼镜同环比腰斩
在价格走势方面,第三季度,中国智能眼镜市场的三大品类分别呈现了如下变化:
第一,AR眼镜的市场均价为2817元,同比下降8.0%、环比下降4.5%,跌幅明显小于整体市场。在过去的七个季度,AR眼镜均价始终在2790元至3061元之间波动,价格带高度稳定。
第二,拍摄眼镜均价腰斩。其均价由上年同期的1908元降至877元,同比下跌54.0%,环比同样下跌54.0%,是全部品类中价格下探最剧烈的一档。2025年第四季度至2026年第二季度,该品类均价一直维持在1724元至1908元之间,第三季度出现断崖式下滑。
第三,音频眼镜在低位出现环比反弹。其当季均价为701元,同比下降13.2%,但环比由第二季度的503元回升39.4%,仍处于全部品类中的最低价位带。
2025-2026Q3 中国智能眼镜全渠道市场产品均价
数据来源:洛图科技(RUNTO)全渠道推总数据,单位:元
四、品牌竞争:
AR市场呈现“一超一强”;无屏市场量额明显错位
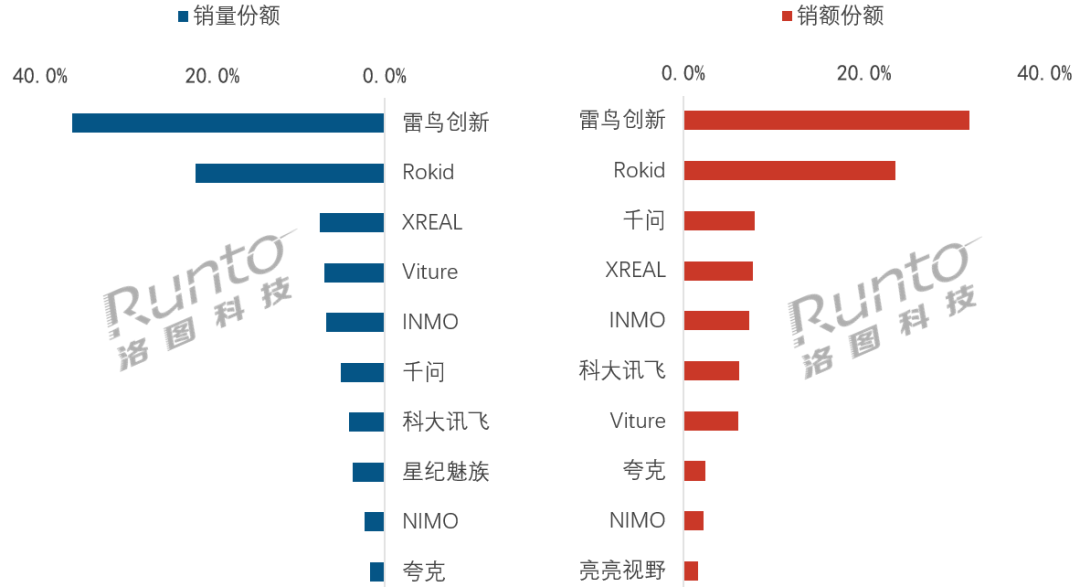
AR眼镜市场:根据洛图科技(RUNTO)线上数据,在监测口径下,第三季度中国AR智能眼镜线上市场的销量份额前五名合计为79.7%,销额份额前五名合计为78.0%。市场集中度属于极高寡占型。
雷鸟创新以36.3%的销量份额和31.7%的销额份额居双榜第一,是AR赛道的绝对领跑者。Rokid以22.0%的销量份额和23.4%的销额份额居第二。两者合计的销量份额为58.3%,销额份额为55.1%,构成“一超一强”的第一梯队,与第三名拉开了14个百分点以上。
值得注意的是,Rokid、千问、科大讯飞的销额份额分别高出销量份额约1.4、2.8和2.1个百分点,产品结构与价格结构相对更高。
星纪魅族以3.7%的销量份额进入AR眼镜领域前十,但未进入销额份额前十,量额差同样显著。
2026Q3 中国AR眼镜线上市场品牌销售份额
数据来源:洛图科技(RUNTO)线上监测数据,单位:%
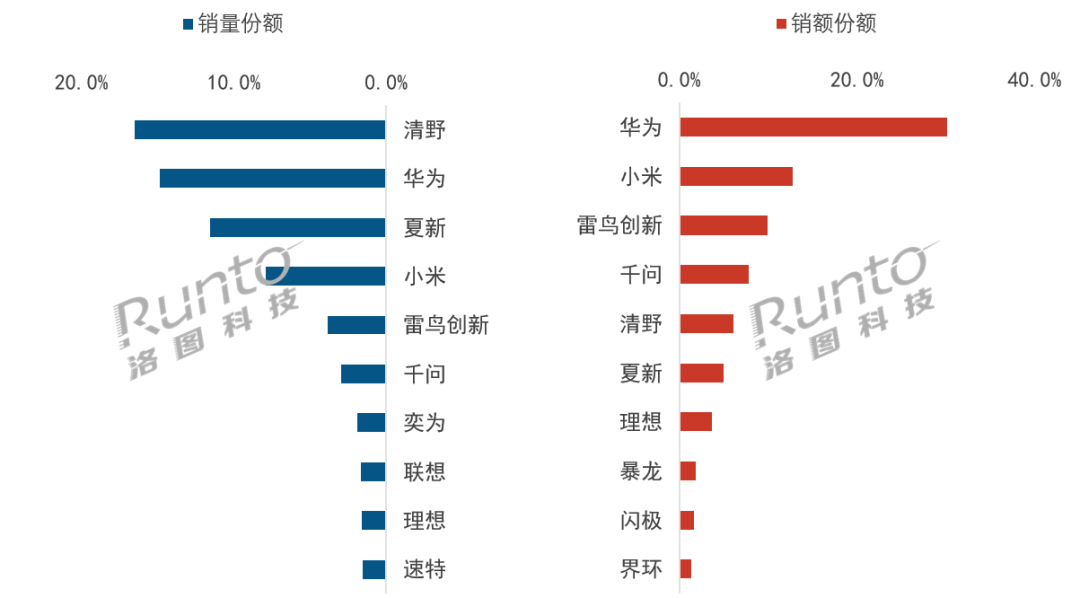
无屏眼镜市场:格局完全不同。销量端,清野以16.5%的份额居首,华为、夏新、小米、雷鸟紧随前后,前五名合计份额为54.7%。销额端,华为以30.1%的份额遥遥领先,和小米、雷鸟、千问、清野位列前五,合计份额为66.7%。
华为是本季度量额错位最典型的品牌:销量份额14.8%,销额份额却高达30.1%,两者相差15.3个百分点。清野则相反,以16.5%的销量份额只换来6.0%的销额份额,相差10.5个百分点。前者对应高价位段的成交,后者对应低价走量的结构。
2026Q3 中国无屏智能眼镜(拍摄+音频)线上市场品牌销售份额
数据来源:洛图科技(RUNTO)线上监测数据,单位:%
整体上,第三季度中国智能眼镜市场的品牌格局呈现的是“AR端集中、无屏端分散”的双重特征。
五、后市预测:
第四季度看新品与结构修复;全年规模下调预测
综合2026年前三季度,中国智能眼镜全渠道市场的累计零售量为145.3万台,同比增长50.4%,累计零售额为27.2亿元,同比增长49.1%。
不可否则的是,从第三季度看,来自于“新客扩张”的增长动能显著回落,行业的高增长阶段正在让位于结构竞争。
进入第四季度,洛图科技(RUNTO)将继续关注如下三个方面:
第一,AR能否接棒成为销额的主引擎。第三季度,AR眼镜已拿下35.8%的销量份额,并以2817元的均价成为唯一守住2000元以上价格带的品类。第四季度的份额与价格将共同决定全年表现的成色;若AR眼镜的放量伴随价格下探,行业将仍停留在“量增额减”的轨道上。
第二,无屏眼镜低价位段的规模扩张需要与价值贡献匹配。拍摄与音频眼镜的均价已分别降至877元和701元,这一价位带承担着渗透与新客首购的功能,但对销额的贡献有限。千元以下产品的放量若持续以牺牲均价为代价,厂商即便“卖得多”也难以“卖得贵”。
第三,品牌分层与渠道分层需要同步推进。AR端“一超一强”的格局暂时稳定,科技品牌千问、小米、华为等多从生态与渠道侧切入;无屏端的长尾分散格局更多在新兴电商以低价种草切入,会直接引发同价位段内的相互挤压,进一步压缩细分类型的行业价值。
市场规模方面,洛图科技(RUNTO)预测,2026年第四季度,随着新一轮新品集中上市与年终大促节点的到来,智能眼镜市场的销量与销额剪刀差有望收敛。全年销量将落在205万-215万台之间,低于年初预测的258万台,同比涨幅相应的在41.0%-47.9%之间。
关于全球和中国市场的详细情况,请关注洛图科技(RUNTO)出品的《全球智能眼镜市场季度分析报告》和《中国智能眼镜零售市场月度追踪》。
洛图科技(RUNTO)《全球及中国智能眼镜市场分析季度报告(Global and China Smart Eyewear Market Analysis Quarterly Report)》包含智能眼镜的全球市场出货规模、中国市场零售规模、分品牌/尺寸/产品/技术等属性数据的季度更新,还包括市场热点信息、新品介绍、价格走势及异动变化。
洛图科技(RUNTO)《中国头戴智能设备零售市场月度追踪(China Head Mounted Smart Devices Retail Market Monthly Tracker)》报告包含XR、智能眼镜、智能耳机等产品在零售市场的量额规模、分渠道、品牌、产品配置的零售数据的月度更新,还包括畅销机型及价格走势。