2026年11月17日,美敦力宣布,旗下Hugo RAS手术机器人获得美国FDA普外科适用范围的510(k)许可,覆盖胆囊切除、胃旁路、腹壁疝修补、小肠切除、腹股沟疝修补及阑尾切除等术式。
这是Hugo继2025年12月获得美国泌尿外科许可后,向美国普外科市场扩展的重要进展。美敦力称,此次获批涉及的术式在美国每年约开展350万例。这是相关术式的总体市场规模,Hugo未来的实际手术量仍取决于医院装机和临床使用。
目前,Hugo已进入全球35个以上国家。美敦力表示,普外科已成为Hugo在美国以外市场手术量增长最快的科室,预计截至2027年4月财年末,全球累计手术量超过5万例。
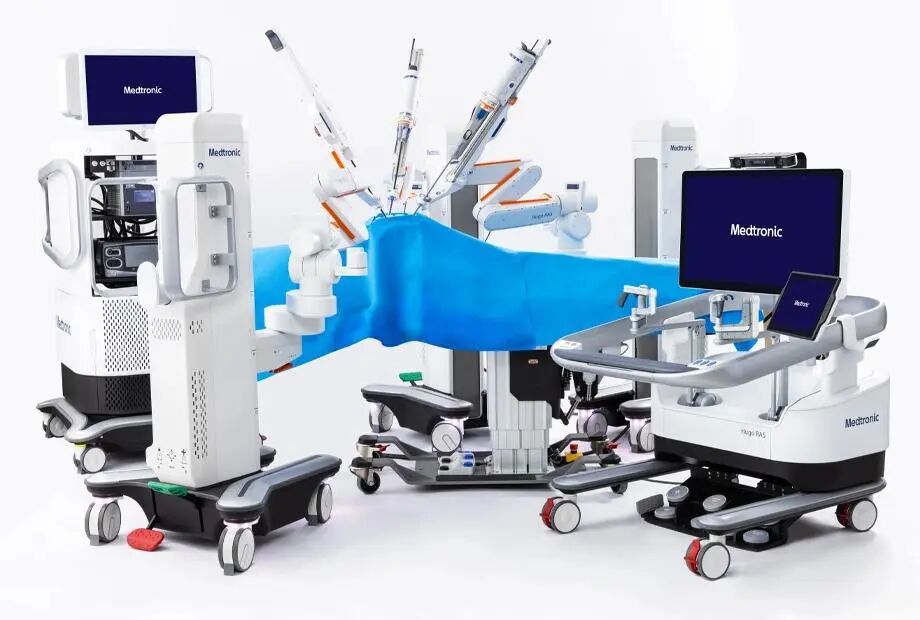
图注:美敦力Hugo RAS手术机器人。
# 美国手术机器人,普外科已经成为第一大科室
达芬奇早在2000年7月就获得美国FDA普通腹腔镜手术许可,2001年5月又获得前列腺切除术相关许可。经过20多年的发展,美国机器人手术的术式结构发生了明显变化。
2025年,美国达芬奇手术量达到约201.2万例,其中普外科125万例,占比约62%;妇科46.8万例,泌尿外科20.1万例。 普外科已经是美国机器人手术量最大的科室。
从具体术式看,增长主要来自胆囊切除、腹股沟疝及腹壁疝修补、阑尾切除和结直肠手术。2025年,美国达芬奇普外科手术量同比增长18%,明显快于泌尿外科的8%。
这反映出美国机器人手术已经从较早普及的前列腺切除等术式,逐步向手术量更大的常规普外科扩展。对于机器人企业,普外科的价值除了覆盖更多临床科室,还在于提高装机设备利用率,带动器械耗材使用。
# 中国机器人手术为何仍以泌尿外科为主?
中美市场的术式结构差异很明显。
根据精锋医疗2025年12月招股章程引用的弗若斯特沙利文数据,2024年中国达芬奇手术中,泌尿外科占41%,妇科22%,普外科18%;美国同期则是普外科60.5%,妇科24.1%,泌尿外科10.6%。

图注:2024年中美达芬奇手术量按科室划分的比例。
造成差异的一个重要原因,是两国机器人手术的市场发展阶段不同。 美国达芬奇商业化较早,经过长期装机、医生培训和术式推广,机器人应用逐步向高频普外科手术扩展。
中国早期机器人装机数量较少,临床应用更多集中在前列腺癌根治术、肾部分切除术等复杂泌尿外科手术。随着国产机器人上市、医院配置增加,普外科和妇科正在成为重要的增量市场。
# 普外科手术量大,机器人手术能赚多少钱?
手术量与支付水平,是决定机器人商业化的重要因素。
美国不同术式的医疗支付标准存在差异,住院手术通常根据DRG等机制支付,医生服务则涉及CPT等编码和相应支付标准。手术复杂程度、诊断及患者情况都会影响支付金额。
美国还有一个重要特点:使用机器人通常不会自动获得额外的医保支付。 以Medicare为例,机器人技术本身通常不增加住院DRG支付,许多商业保险也将机器人辅助操作视为基础手术的一部分。医院需要通过手术量、耗材成本和运营效率核算设备投入。
因此,胆囊切除、疝修补等高频普外科手术虽然规模庞大,但其基础手术支付水平与复杂肿瘤手术存在差异。机器人要进入这些术式,成本控制和手术室效率尤为重要。
中国的收费机制有所不同。2026年1月,国家医保局发布《手术和治疗辅助操作类医疗服务价格项目立项指南(试行)》,将机械臂辅助操作分为导航、参与执行、精准执行三个层级,实行与主手术价格挂钩的系数化收费,具体标准由各地制定。
这使不同基础手术价格与机器人参与程度共同影响收费水平,也将影响医院选择哪些术式使用机器人。
对于此次获得普外科许可的Hugo,美敦力已经取得进入更多美国手术场景的监管资格。接下来,美国医院装机、普外科实际手术量及单台设备利用率,将是观察其商业化进展的重要数据。
知名手术机器人整机公司及上下游企业
综合▌微创机器人 | 佗道医疗 | 直观复星 | 威高
腔镜▌精锋医疗 | 思哲睿智能医疗 | 康诺思腾
骨科▌罗森博特 | 元化智能 | 长木谷 | 鑫君特| 史赛克
血管介入▌爱博合创 | 唯迈医疗
穿刺机器人▌真健康 | 惟德精准
消化内镜机器人▌罗伯医疗
手术机器人工具▌良医| 金雨滴