

全球内存市场正从全面涨价走向价格分歧。美银指出,DRAM价格上涨趋势尚未改变,但NAND现货市场已出现明显转弱迹象,自10月中下旬以来累计回跌约20%,可能成为本轮内存上行周期中,第一个面临价格重新评估的产品。
美银13日报告指出,NAND现货价格近期明显下滑,其中512Gb晶圆单周跌幅超过10%,1Tb晶圆也下跌近中个位数百分比;相较之下,16Gb DDR5现货价格维持持平,显示不同内存产品的供需状况正逐渐分化。
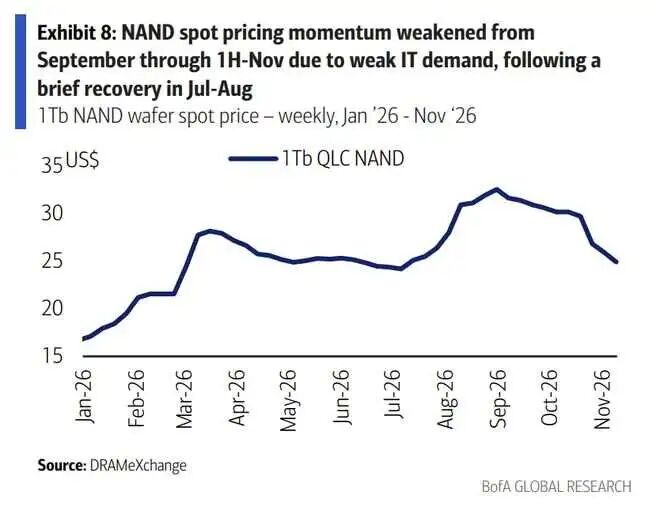
对于2027年第一季,美银维持NAND平均售价(ASP)保守预估,预期IT用NAND价格季减5%至10%,企业级应用价格则大致持平或小幅上涨,带动整体NAND平均售价出现低个位数百分比下滑。这与市场普遍预期NAND价格仍将上涨10%以上的看法形成落差。
DRAM则呈现不同走势。美银预估,DRAM涨价趋势将延续至2026年第四季,季增8%,2027年第一季再上涨5%。
NAND现货价格下滑约20%
美银对NAND市场的疑虑主要来自三项讯号:首先,现货价格自10月中下旬以来已回跌约20%;其次,个人计算机(PC)、智能型手机原厂,以及部分国家大型云端服务业者的订单需求转弱;第三,2027年第一季合约价格谈判可能延后,市场尚未出现急于下单的情况。
根据DRAMeXchange数据,512Gb NAND晶圆现货价格为14.3美元,周跌12%、季跌32%,但年增仍达121%;1Tb晶圆报价24.9美元,周跌4%、季跌19%,年增194%。相较之下,16Gb DDR5现货价格为60.2美元,周价格持平,年增150%。
尽管内存原厂仍强调企业级固态硬盘(eSSD)需求强劲,可部分抵销IT用NAND需求疲弱的影响,美银提醒,全球晶圆总产能中约有20%至30%来自老旧产线,这些产线不适合生产高阶NAND及eSSD,仍须持续供应IT用NAND,形成价格上的结构性压力。
至于2Tb以上大容量NAND及30TB以上eSSD,每位价格近期也略有下调。不过,美银认为,这比较像是厂商为推广新一代QLC产品而采取的主动促销,多数eSSD的NAND价格仍呈小幅上涨趋势。
NAND合约价仍处高档
目前NAND合约价格与现货市场走势出现背离。根据TrendForce资料,1Tb TLC晶圆10月合约价大致持平,延续第二季至第三季的盘整格局;512Gb晶圆合约价则约为27美元,接近历史高点,约为2025年2月低点2.5美元的10倍。

美银真正担心的是接下来的议价情势。如果下游客户迟迟没有急单需求,2027年第一季合约价格谈判可能延后,内存厂商在新一轮议价中的主导能力也将受到削弱。
这也是美银与市场预期出现明显差距的原因。市场卖方普遍预期NAND平均售价仍有约10%的涨幅,美银却预估整体价格将出现低个位数百分比下滑。

DRAM市场则持续走强。TrendForce数据显示,16Gb DDR5合约价10月再季增5%,年增幅超过500%;服务器用DDR5及DDR4的64GB模块合约价则月增约15%,价格已突破1,000美元,分别达到1,600美元及1,500美元。
美银因此维持DRAM价格持续上涨的预估,认为2026年第四季及2027年第一季仍有涨价空间。
三星看好HBM需求
但产能扩张态度审慎
美银11月12日与三星电子举行投资人交流会后,整理出三项重点:美国AI数据中心芯片需求强劲,目前尚未看到订单遭到削减;三星在高带宽内存(HBM)市场的地位,较一年前的弱势已有明显改善;此外,DRAM长期供货合约(LTA)价格持续强劲上涨,有利于高售价与高毛利在较长期间维持。
不过,三星对HBM市场的展望并不激进。公司设定的HBM市占率目标约为30%至40%,而非50%以上;即使到了2027年底,LPDDR5的获利能力仍优于HBM,因此三星不太可能过度扩张HBM产能,以免侵蚀传统DRAM的市场份额。
技术方面,三星规划HBM4E与HBM4共享相同的1c制程节点及4纳米逻辑芯片。美银也指出,2027年合约价格涨幅可能不如TrendForce预期,因为部分涨价已提前反映在2026年。
值得注意的是,三星对IT用NAND的展望不如企业级固态硬盘乐观,与美银对NAND价格走势的保守判断一致。
美银总结,DRAM供需及价格走势仍受到AI数据中心需求,以及HBM生产排挤其他DRAM产能的效应支撑;NAND市场的定价主导权则逐渐转向买方。两大产品线后续的估值差距与获利表现,将取决于2027年第一季合约价格谈判能否如期进行。