



数据中心是数字经济的核心支柱,为云计算、流媒体、金融交易、AI 系统等提供源源不断的动力。当前,人工智能正成为新的生产要素,许多全球科技巨头加速建设大型数据中心,通过集中式资源调度满足不断增长的数据处理需求。建设数据中心是为了满足算力需求爆发、支撑数字经济发展、保障数据安全与降低成本。随着人工智能、云计算等技术的快速发展,数据中心已成为现代数字经济的核心基础设施。
数据中心耗电量很大,且仍在快速增长。据有关资料,2025年中国数据中心用电约1960亿千瓦时,占全社会用电量1.9%,同比增长约18%,增速远高于全社会用电增速;全球数据中心用电量约485太瓦时,占全球总用电量1.5%~2%,Gartner预测2026年将增至约565太瓦时,同比增长约26%。国际能源署预测,到2030年全球数据中心用电量可能翻倍至约945太瓦时;中国预计2030年可达4000亿至8000亿千瓦时,占全社会用电量3%~6%。
壹
过去,数据中心服务器要用电、散热,主要在陆地机房里解决。现在,一些中国团队开始把数据舱放进海里,利用海水降温,再把它和海上风电联系起来。这条路并非中国最早提出。2013年,微软员工肖恩·詹姆斯提出把服务器装进密封舱、沉入海底的构想。微软后来启动ProjectNatick,并与法国海军集团合作,把数据舱放到海中测试。

2020年,微软从苏格兰奥克尼群岛附近海底回收第二代实验舱。测试结果显示,舱内服务器故障率约为陆地机房的八分之一。海底环境温度较稳定,也没有日常人员走动带来的震动,这些条件确实有助于设备运行。可实验成功,不等于商业模式就成立。2024年6月,微软宣布结束Natick项目。AI算力需求快速增长后,企业需要的是规模庞大的计算集群,单个几十吨重的海底舱体难以满足需求;再加上海域审批、海缆铺设和近海工程成本,项目要扩大并不轻松。
海底数据中心有散热优势,也有建设和运维上的新难题。微软证明了技术可行,却没有把它做成适合自身需求的规模化方案,问题究竟卡在哪里?很大一部分答案,藏在工程能力和产业配套里。而中国的探索,恰好从这些环节切入。海南陵水清水湾和上海临港等地推进海底数据中心项目,建设思路也不只是让互联网公司自己造舱,而是调用造船、海洋工程和数据中心产业的能力。

以陵水项目为例,相关数据舱重约1300吨,长约18米,计划部署在约35米深海域,设计使用年限为25年。这样的设备既要承受海水压力,又要做好密封、防腐和吊装,靠几名软件工程师显然不够,背后需要一整套重型制造和海上施工能力。
贰
我国的重型制造和海上施工能力,让海底数据中心从“概念”真正落成了“工程”,让大规模、快速、低成本的商业化部署成为可能。如今中国海底数据中心建设已进入规模化商用与技术融合新阶段,海南陵水全球首个商用项目稳定运行,上海临港全球首个“海风直连”项目已启用,珠海万山海域等新项目正在推进。
海南陵水项目是全球首个商用海底数据中心,2023年3月首期投入运营,2023年底一期3套模块共7个数据舱全部完成部署并稳定运行,单个数据舱重约1300吨,水深超过30米,结构设计寿命25年,计划三期共建设100个数据舱,建成后每年可节约用电1.22亿千瓦时、淡水10.5万吨。
上海临港项目作为全球首个实现“海风直连”的海底数据中心,总投资16亿元,整体规划24兆瓦,2026年2月一期示范项目正式启用,装机规模2.3兆瓦,总重1950吨,位于水深10米海域,机房内192个机柜平稳运转,采用“海上风电直联+海水自然冷却”双技术融合,绿电直接供给率超95%。

珠海万山海域项目是全国首个城市级“海上新基建”项目,2026年6月发布首批投资机会清单,10月完成签约,选址珠海桂山岛东北侧海域,采用基于岛礁连廊的整体设计、钛钢复合新型材料数据方舱等技术,旨在服务珠海及粤港澳大湾区。
海底数据中心利用海底年均水温约15℃的海水作为天然冷源,采用无动力冷媒循环技术或重力热管原理,服务器热量通过铜管冷媒循环系统与海水换热后液化回流,实现数据舱自然冷却且无压缩机运行,PUE可降至1.15以下,较陆地数据中心节能超40%,淡水消耗几乎为零。同时,通过光电复合电缆将海上风电场与海底数据中心直接连接,构建“发电—输电—计算”零距离协同模式,绿电直接供给率超过95%,全规模运行后每年可省电6100万度,同时解决海上风电消纳难题。
上海临港项目首创“圆筒立式结构型”,将上部组块、导管架、数据舱和钢管桩四大核心部分一体化协调搭建,攻克一体化吊装、水下高精度定位等难题,正推动单舱5兆瓦到7兆瓦海底数据中心规模化部署,计划在长三角、珠三角、环渤海等海域多舱并联;珠海项目采用钛钢复合结构数据方舱,兼顾钛合金超强耐海水腐蚀特性与钢结构低成本优势,可针对不同海域工况定制化拼装建设。

目前,海底数据中心已与近10家企业签约应用于AI大模型训练、工业仿真及海洋科研,可为跨境数据加工企业提供低延时、低成本算力支撑,同时与海洋牧场、渔业网箱、海上风电等产业协同发展,实现立体用海。与此同时,相关企业正与共建“一带一路”国家接洽推动技术出海,有望实现“全天候零碳运行”。
叁
近期报道还称,中国团队在海底数据中心相关领域拥有全球约80%的核心专利布局。这个数字看起来很醒目,不过专利占比会受统计口径、技术范围影响,也不等同于市场占有率,更不代表项目已经实现大规模盈利。它能说明中国在相关技术积累上形成了优势,却不能替代后续的商业验证,更值得看的是能源怎么接进来。
海兰信作为国内海底数据中心赛道绝对主力,旗下深圳海兰云数据中心科技有限公司是商用海底数据中心服务商,运营海南陵水、上海临港两个标杆项目,截至2025年拥有专利107项。中国石化旗下的石油工程建设公司于2026年4月与海兰云签约,启动首个由中石化设计的海底数据中心项目,计划将海洋工程经验平移到海底算力设施。南方海洋实验室+中山大学联合推进珠海万山海域海底数据中心,计划打造全球首个基于岛礁连廊的海底算力中心,已完成样机海试。
中国沿海海上风电发展较快,海上风电场附近如果部署数据舱,就有机会减少电力远距离输送,把一部分绿电直接用于计算。这种组合有吸引力,但风力发电会随天气变化,因此系统仍要解决供电稳定、并网调度和海上运维等问题,不能只把风机和服务器放在一起就算完成闭环。
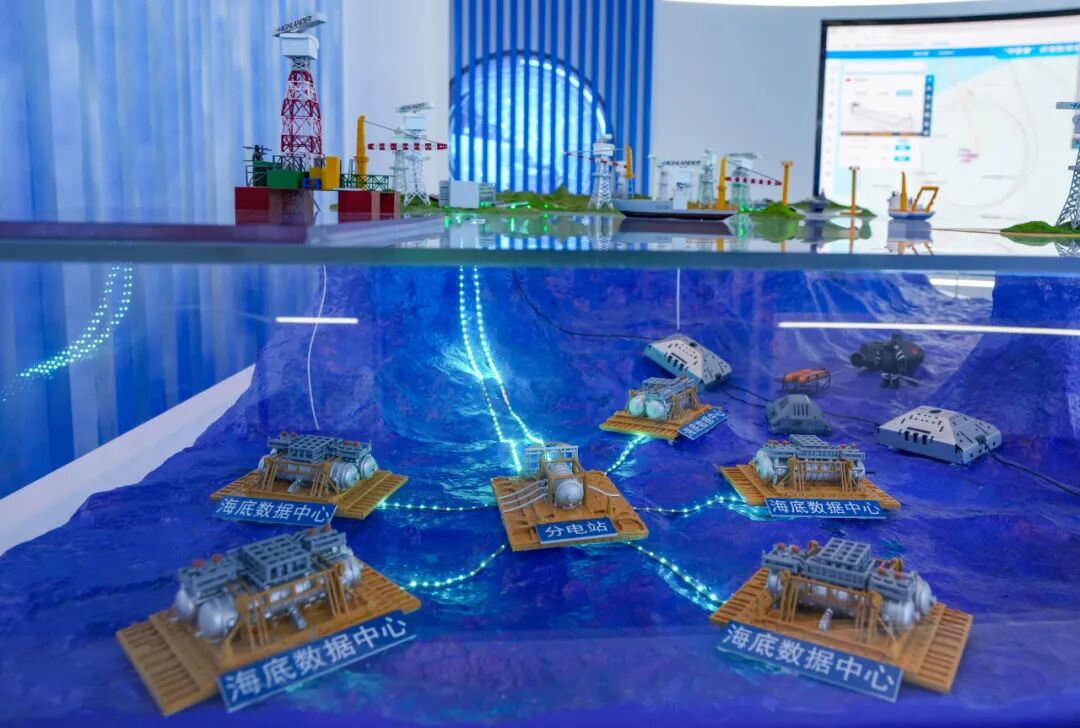
还有一项容易被忽略的变化,是海底舱体可能改变周边局部环境。陵水项目的监测曾发现,舱体表面出现藤壶、珊瑚等附着生物,附近也有鱼类活动。生物附着是热带海域运维的头号顽疾,藤壶、牡蛎繁殖快,会影响散热甚至结构安全,需涂层+定期清理。另外,项目数据称,换热造成的水温升幅低于0.1摄氏度。这样的观察值得关注,但它仍是特定海域和项目里的情况,不能直接推成所有海底设施都不会影响生态。
说到底,海底数据中心的竞争不只是比谁能把舱体沉下去。微软的测试说明技术有希望,微软的退出又提醒行业,实验数据好看,并不自动等于商业可行。中国拥有造船和海洋工程产业基础,确实更容易把大型设备建出来,下一步还要看成本、能源供应、维护方式和市场需求能否接得上。
肆
这条赛道值得关注,但没必要把它说成陆地机房的替代品。它更像是算力基础设施多了一种选择,适合靠海、能源条件合适、工程配套成熟的地方。海底能提供冷源,工业能力能提供支撑,最终决定它能走多远的,仍是每一度电和每一次运维能不能算得过来。
首先,海底数据中心的前期基建与海工成本比较高,耐压舱、海底光电复合缆、海上吊装、ROV水下作业、海洋环评,一次性投入高。同时硬件换代时往往需要整舱打捞,不像陆上可以热插拔换服务器,运维门槛和船舶调度成本高。
其次,选址约束极强,不是哪里都能建。海底数据中心建设必须同时满足近岸海况稳定、海水温度适宜、有海上风电配套、有海缆登陆条件、海域环评通过等苛刻条件,内陆、远离风场的城市完全不适合。
再次,风电天然波动,供电保障需要配套。风电不稳定,必须搭配储能、备用电源,否则算力服务SLA很难满足高等级业务。如此,海上供电冗余方案会继续抬升成本。
最后,用海审批、海底数据舱可靠性、热排放对海洋生态的长期影响、保险、运维规范,都还在示范验证阶段,不像陆上IDC成熟。
说到底,海底数据中心(UDC)不会替代陆上算力,但会成为沿海地区、绑定海上风电场景下,非常重要的大规模算力补充方案,适合特定赛道规模化落地。比如谷歌在芬兰哈米纳的数据中心,就利用海水冷却陆上设施。这个例子说明,企业会根据地理条件和成本选择不同方案,海底数据中心有自己的优势,却不意味着陆地机房会被一并淘汰。

因此,海底数据中心更可能成为“沿海高密度算力+绿电富集区”的结构性补充,而非全国算力底座的最优解。对土地紧张、电价高、有海上风电资源、且对低时延或跨境数据合规有需求的区域(如长三角、粤港澳、海南自贸港、环渤海等地区)比较适合。
从海洋工程角度看,海底数据中心真正价值在于把“算电协同”落到了海域空间利用上,它考验的不只是IT,更是深海密封、防腐、耐高压、水下吊装定位这些海洋装备能力,这恰好是国内产业链的强项。
1
END
1
■本文依据媒体信息与网络素材综合撰写

相关阅读推荐
溪流笔谈▏海兰信建成全球首个海风直连海底数据中心,为“人工智能+”海洋基础设施开创了新路径
科技动态▏总投资 2.16 亿元,汕头海底数据中心一期正式获批
溪流笔谈▏有了海底数据中心,为什么还要建设浮式海上数据中心?
行业动态▏舟山市委陈重书记带队赴沪调研海兰信,加快推进舟山海底算力项目
科技动态▏建在海底的数据中心,你见过吗?
科技动态▏海兰信在珠海发布海底数据中心第一阶段测试成果,回应各方关切



公众号
溪流之海洋人生
微信号▏xiliu92899

用专业精神创造价值
用人文关怀引发共鸣
您的关注就是我们前行的动力
投稿邮箱▏2705319347@qq.com

