

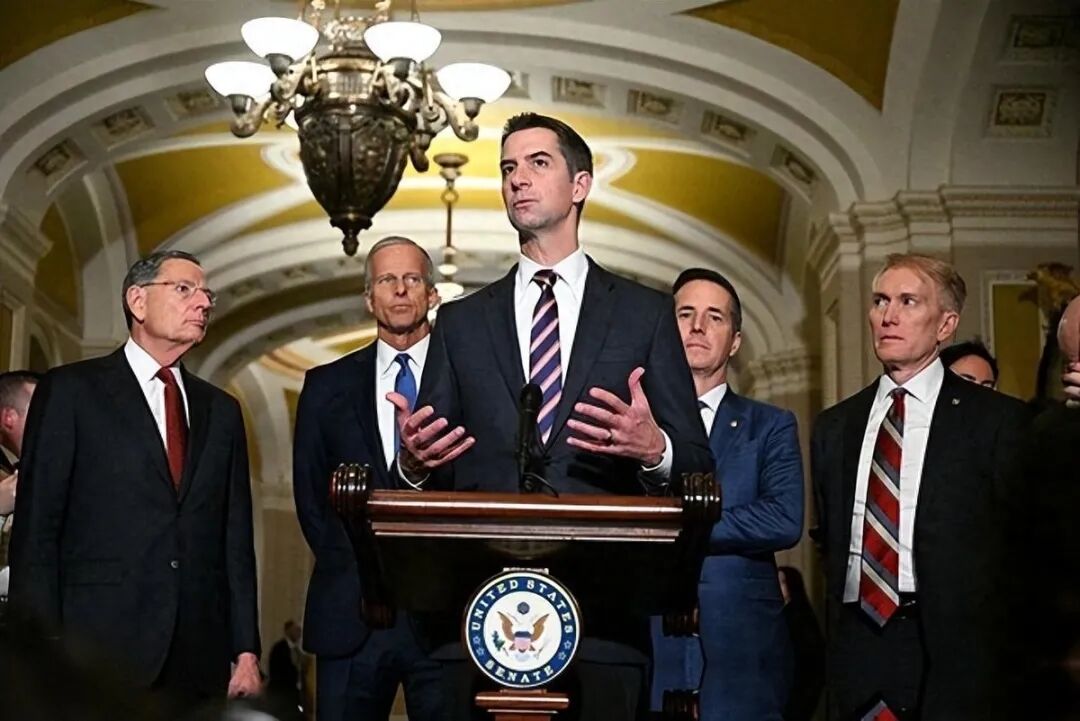
一年时间,长鑫存储在全球DRAM市场的份额翻了一倍多。
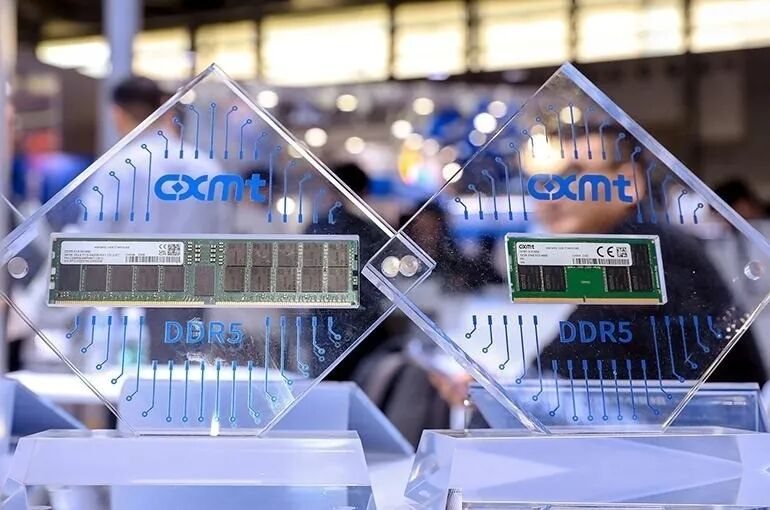
业内估算,长鑫为全球第四大DRAM厂,市占率从2025年二季度的4%升至2026年同期的10%。
这个数字比科顿那封信里任何一句狠话都更能说明问题。
DRAM这门生意几十年来基本由三家把持,第四家一旦拿到一成份额,就不再是陪跑的,开始有资格跟人谈价钱了。
所以11月12日那封信,与其说是在防一家中国公司,不如说是在防行业格局变样。
信里提了两件事。
第一件是把长鑫列入实体清单,范围包括其各座晶圆厂所需的半导体制造设备与工具,这是老办法。
第二件才是新东西:请商务部运用ICTS办公室的权限研究禁止销售长鑫的产品,理由是美国与盟邦已有可替代的技术。
我觉得要看懂这封信,关键就在第二条。
过去几年美国对华芯片围堵,掐的是“投入”这一头:机器不卖,零件不给,工程师不许去维护。
现在开始盯“回款”这一头:产品就算造出来,也别想换成钱。
打仗的人都明白,断对方粮道和封对方集市是两回事,前者让你造不出东西,后者让你东西卖不出去。
从前者转到后者,等于美国自己承认,光靠断粮道已经不够用了。
当然,这封信目前只是议员的建议,是否列入实体清单、是否禁售,仍由商务部等行政机关决定。
那就看看断粮道这几年的效果。
长鑫并非没被限制过,今年6月,美国国防部更新1260H清单,扩容至80家公司、188个实体,长鑫在列,针对部分工厂的先进技术出口管制也早已执行。
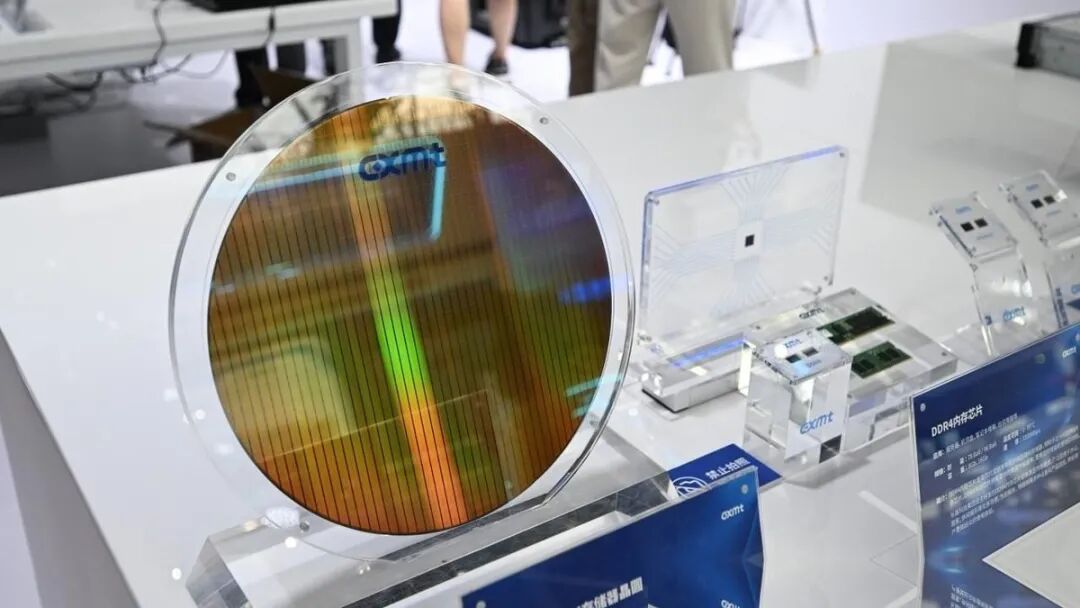
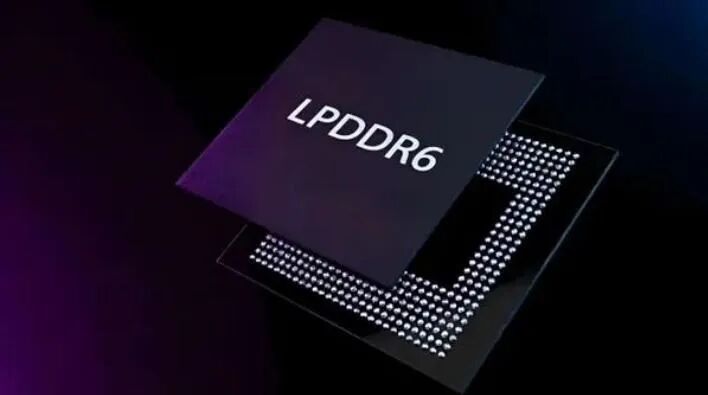
可这一年它交出来的东西是:8月29日宣布自研LPDDR6实现量产,首批搭载于小米18 Fold,这也是全球LPDDR6产品首次落地商用;10月30日的三季度业绩交流会上,公司又披露第五代工艺技术平台实现量产,第六代工艺平台完成工程样片验证,计划年底送样首代4F²架构DDR5 RDIMM产品。
卡设备的整套设计都建立在一个假设上:没有美国的机器和服务,就做不出先进产品。
这个假设并没有全错,难度确实被抬高了不少,但“做不出来”变成了“做得慢一点、贵一点”,而在存储这个行业,慢一点、贵一点的玩家照样能拿到订单。
真正让华盛顿坐不住的,我认为是财报,技术倒在其次。
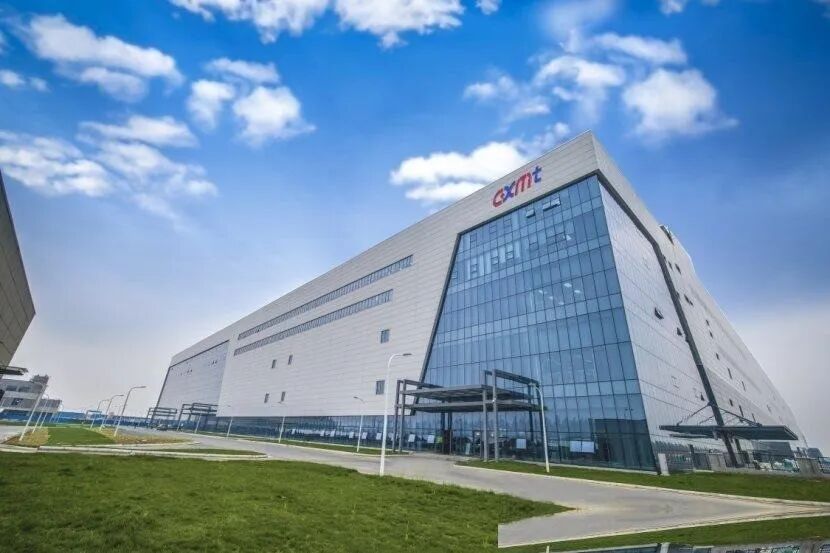
前三季度长鑫营收2690.24亿元,同比增长738.51%;归母净利润1320.40亿元,而上年同期还亏着52.80亿元;研发投入110.71亿元,同比多了七成多。
技术突破还可以说成“样品而已”,利润却是实打实能拿去建厂、买设备、养研发队伍的钱。
存储是典型的重资产、强周期行业,历史上淘汰对手靠的从来不是某一代技术领先,而是熬:景气时多赚,低谷时扛住,下一轮接着扩产。
一家企业进入靠自己赚钱养活研发的阶段,外部封锁的边际效果就会迅速递减。
科顿急,急的就是这个。
那么,堵住市场这一招能不能奏效?
先别急着问效果,先问谁受益。
美国用市场准入收拾外国存储企业,有过一次“成功”的先例。
上世纪80年代,日本DRAM一度拿下全球七八成份额,美国先压着日本签半导体协议,1987年又对价值3亿美元的日本电子产品加征100%关税。
日本存储业确实被打垮了,可接住市场的不是美国企业,而是后来崛起的韩国厂商。
今天的情形几乎一样:科顿嘴里的“盟友替代品”,主要是三星和SK海力士,美国本土做DRAM的只剩美光一家。
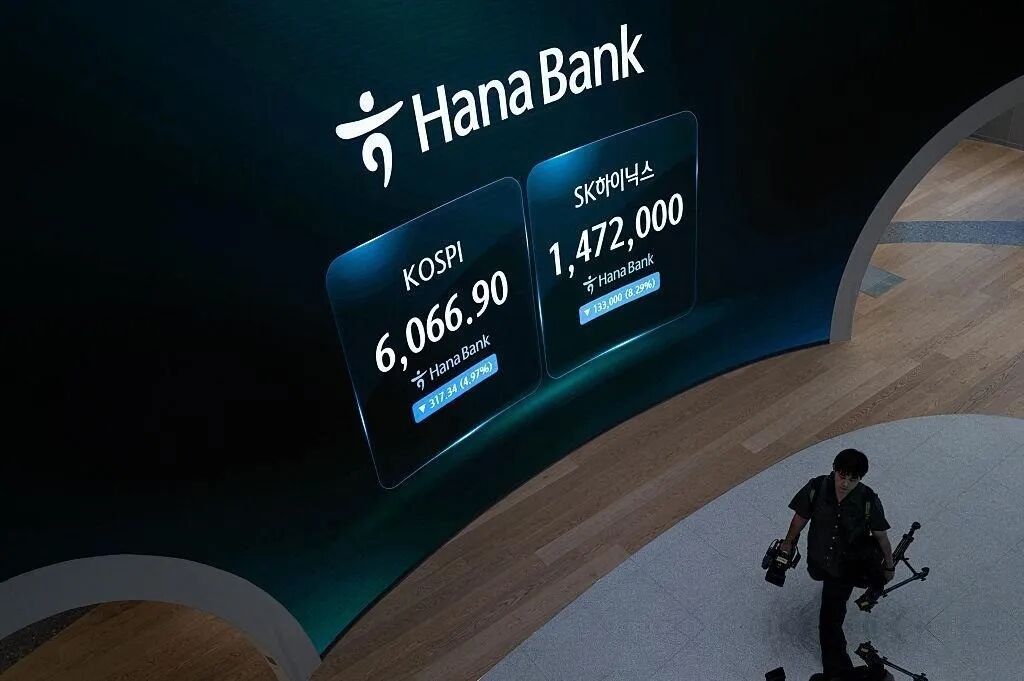
10月13日,围绕长鑫新架构的讨论正热,三星电子和SK海力士收盘分别跌了7.39%和10.09%。
股价有很多原因,但谁最怕多一个对手,资本市场一般比政客反应快。
照这个逻辑,美国议员费力关上的这扇门,最直接守住的是韩国企业的定价权。
更不合常理的是这道门槛选的时机。
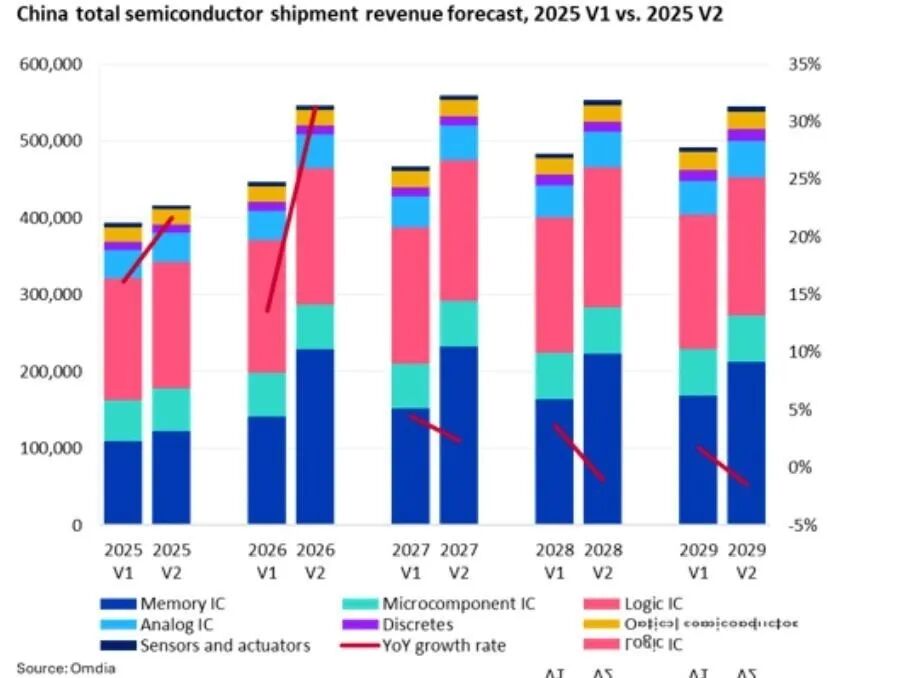
今年内存处在罕见的紧缺周期,一般型DRAM合约价第二季度涨约80%、第三季度涨约40%,第四季度预计还要再涨。
原因也不复杂,主要存储器厂商将产能优先投向HBM等高端产品,让传统DRAM供给更趋紧张。
而且短期内看不到缓解,高盛将2027年DRAM供需缺口预测从-2.5%大幅下修至-5.9%,并判断紧张格局将延续至2028年。
几家大厂都把产能挪去做利润更高的HBM,通用内存的缺口恰恰是长鑫这类扩产最积极的厂商在补。
这时候把它挡在门外,就像大旱年景里有人在自家田头又筑了一道坝,嘴上说保护水源,实际是让下游的地更干。
苹果的处境把这层矛盾摆到了明处。
缺货涨价的压力下,苹果评估过长鑫内存,做过测试,也有过初步的供货接触;而在这之前,国会两党议员就已经公开施压,要它别用中国内存芯片。
站在苹果的角度,这件事很简单:一个通过验证的供应商,就意味着多一份议价筹码和一份交货保障。
站在议员的角度,这件事也很简单:对华表态越硬,政治上越安全。
麻烦在于,前一种算法有财务报表管着,后一种算法几乎不用自己掏钱。
这几年美国对华科技政策常常是这个样子:靶子立在中国,疼却先落在美国企业的成本表上,最后通过涨价一层层转到美国消费者身上。
“国家安全”这几个字可以解释很多事,就是没法让一颗内存变便宜。明知有代价还要动手,是因为议员们盯的是两三年后的长鑫。
4F²架构的意义在于,同样的面积塞进更多存储单元,和主流的6F²相比,单元面积小约三分之一,理论密度能提高五成左右。高带宽内存HBM这块长鑫还在起步,也已经被点了名。围堵的老思路就是“趁小打”。
可这里有个绕不过去的矛盾:存储企业的成长靠一个循环撑着,投产、良率爬坡、客户验证、回款、再投产。
卡设备是掐循环的入口,卡市场是掐循环的出口,问题是长鑫的出口大头本来就不在美国。
中国是全球最大的电子制造基地,手机、电脑、服务器、汽车,哪样都离不开内存。
这一轮涨价,国内整机厂被几家海外原厂一起涨价的局面折腾得够呛,比谁都更需要一个稳定的本土供应商。
这个循环靠中国内需和全球缺货在转,美国关一扇门,少的是一部分增量,循环本身断不了。
把这几年的动作连起来,能看到一条清楚的升级路线:先不卖设备给你,再不让你的产品进来,下一步很可能是逼第三方别买你的货,苹果被点名已经有了这个苗头。
每升一级,打击面就离美国自己的客户和盟友企业更近一步。日本那次之所以能成,靠的是三个条件:有人接盘,市场不缺货,对手是盟友,肯坐下来签协议。今天这三个条件,一个也不完全具备。
全球都在抢产能,每多封一家,剩下几家的报价就更硬;中国也不会像当年的日本那样,按别人划的线来安排自己的产业。
还有一层常被忽略:每一次加码,其实都在向全世界的采购经理证明,这家中国企业的产品已经好到值得专门去封。
所以看科顿这封信,重点不在措辞多硬,而在它露出来的底牌:靠技术封锁让中国造不出来,这条路连美国人自己都不太指望了。
接下来比的是两件事。一是我们能不能让第六代平台、4F²架构按计划落地,把良率和客户验证一项项做扎实,把发展节奏握在自己手里。
二是美国能不能长期承受在缺货年代少一个供应商的代价。
第一件事要靠中国工程师去干,第二件事的代价要美国企业和消费者去付。
门可以一道接一道地关,涨上去的价格总得有人买单,而买单的多半不在门外。