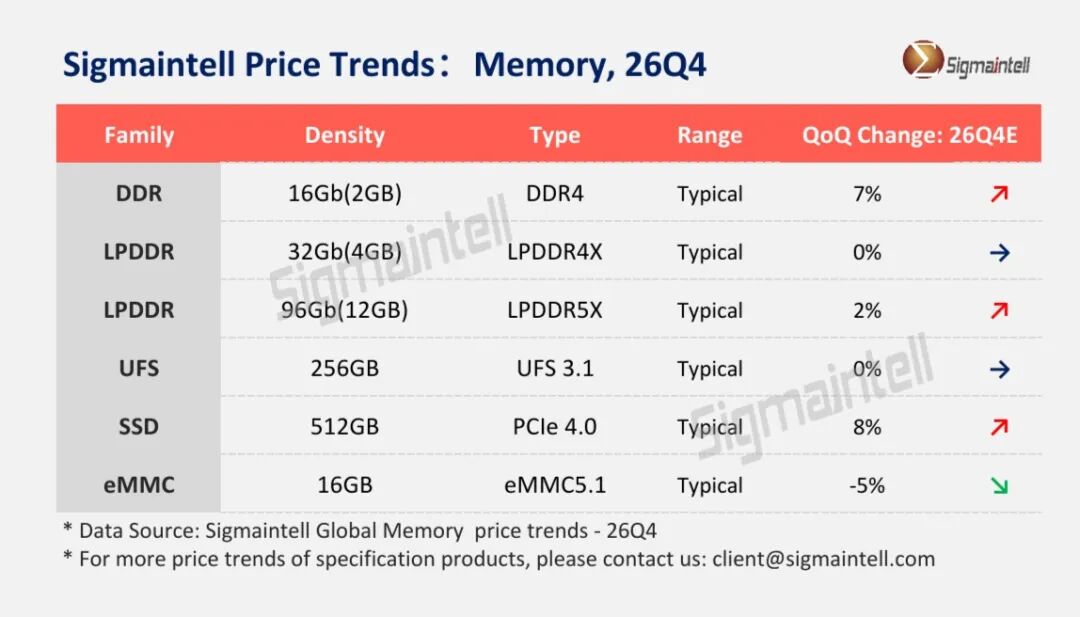
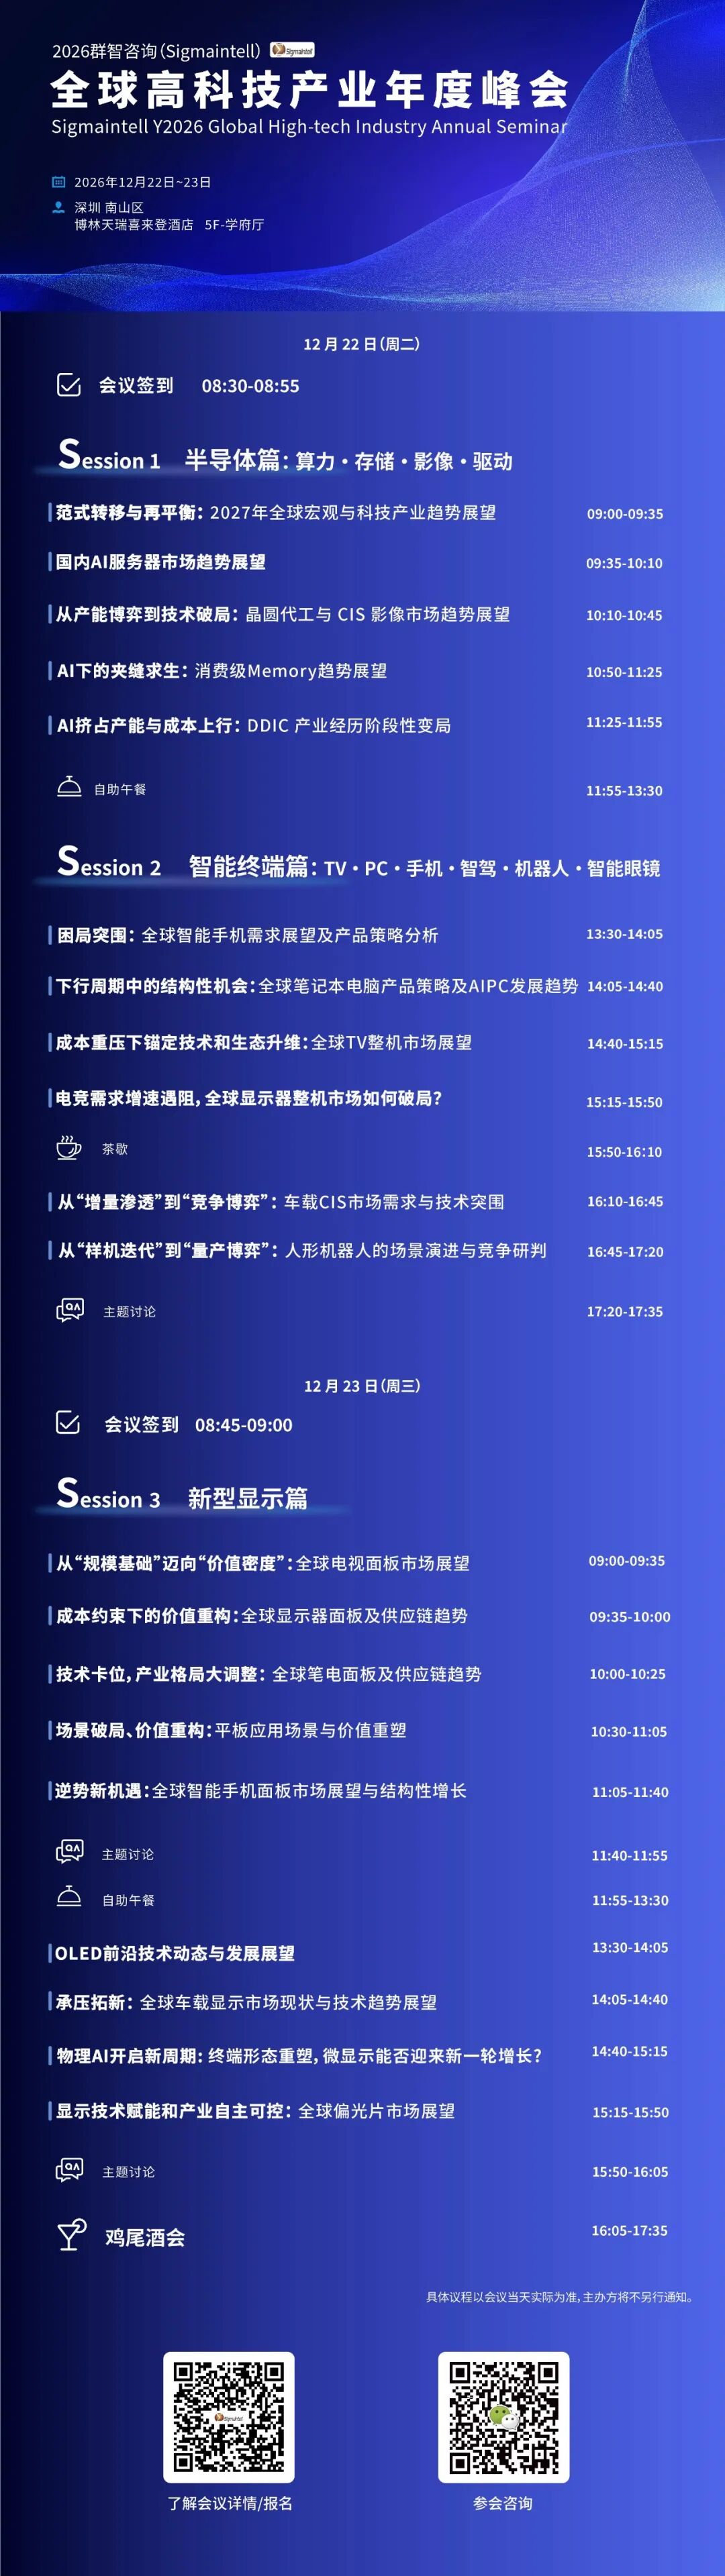
2026 年第四季度,全球存储市场价格走势迎来分化。存储市场普涨行情逐步转变为结构性供需错配,高价值品类维持涨价动能,而面向低端消费场景的嵌入式闪存率先承压走弱。依据#群智咨询(Sigmaintell)分析,本季度各细分存储产品价格走势与驱动逻辑如下:根据#群智咨询(Sigmaintell)数据显示,四季度传统 DDR4 延续上行态势,16GB DDR4 环比上涨 9.0%,16Gb DDR4 环比抬升 7.0%。供给端收缩是支撑价格的核心因素,原厂持续将先进制程与产能资源向服务器 DDR5、HBM 等产品倾斜,DDR4 产能受限,叠加存量 PC、工控、网通设备的稳定替换需求,托住了该品类价格水平。与之形成鲜明对比的是移动端内存。LPDDR4X(4GB)本季度价格环比持平,LPDDR5X(12GB)仅小幅上涨 1.9%。经历多轮价格上涨之后,内存成本已经触及手机终端 BOM 的容忍界限,各大品牌采购需求趋于保守,以消耗现有库存、按需补货为主,买方议价能力抬升,进而压制了LPDRAM 的上涨空间。NAND Flash:冰火两重天,消费级嵌入式闪存承压NAND Flash 分化进一步放大。根据#群智咨询(Sigmaintell)数据,512GB PCIe 4.0 SSD 本季度环比上涨 8.0%,是消费级闪存当中表现最强的品类,背后受益于 AI 推理、数据中心扩建带来的稳定订单。算力业务对价格敏感度低、长协订单充足,原厂优先调配颗粒与封测资源供给该客户群,支撑 SSD 报价上行。移动端主流的 256GB UFS 3.1 价格原地盘整,环比持平,折射出智能手机厂商谨慎备货的策略;而主打电视市场的 16GB eMMC 价格开始下探,环比跌幅预计达到 5.0%,成为本季度行情拐点的唯一品类。这类终端对成本极为敏感,叠加 UFS 方案持续替代小容量 eMMC,部分存储原厂库存水位拉高,渠道库存出清压力加大,以价换量。#群智咨询(Sigmaintell)判断,存储市场正在从 “普涨周期” 转向 “结构性分化”。AI 算力和服务器需求继续拉动高价值存储品类,但消费电子终端的成本压力正在快速显性化。终端厂商需要重新审视存储产品的规格组合、供应链策略与成本风险管理。本次群智咨询年度峰会主题演讲《AI 下的夹缝求生:消费级 Memory 趋势展望》,将围绕市场规模演变、供应格局变化以及价格走势展望,拆解终端厂商在 AI 时代的生存与增长策略。
* 本文数据基于群智咨询(Sigmaintell)发明专利《一种产业动态供需比的预测方法及装置》。
* 免责声明:上述价格预测数据范围涵盖市场全渠道数据。该预测数据仅供一般资料参考之用,不构成任何定价建议或投资建议,行业厂商及投资者不应以此信息取代其独立判断或仅根据此信息做出决策。