 五度妙笔
 企业透视镜
 API商城

 数据库
美国医院为什么买腔镜手术机器人


本篇属于MedRobot海外医院机器人地图·美国①:高术量学术医学中心(本系列会持续更新,欢迎关注~)
达芬奇手术机器人进入美国医院已经超过二十年。对尚未开展机器人手术的医院来说,采购可能意味着引进一种新的微创外科技术;但对已经拥有一台、数台乃至十几台达芬奇的医院来说,它们为什么还在增加设备?
是因为机器人手术带来了更多患者,还是原有腹腔镜手术正在向机器人转移?
是为了吸引医生和患者,还是为了缓解手术室排台压力?
一台设备怎样逐渐发展成多科室共享的平台?
病例、培训、科研和产品迭代,又怎样围绕这套平台组织起来?
MedRobot梳理美国医院公开资料和相关研究后发现,美国医院采购达芬奇的逻辑,大致经历了三个阶段:
引进一项技术——建设一个机器人外科项目——管理一套跨科室、跨院区的外科基础设施。
处在不同阶段的医院,面对的问题并不相同。
本文首先观察美国达芬奇市场的总体结构,再选择俄亥俄州立大学医学中心这家具有代表性的医院作为案例:高术量、学术型、多院区、多设备的机器人外科中心。在这里,机器人已经深度进入病例、排台、人才培养和科研体系,医院是在不断扩充外科能力。
# 从装机规模看,美国仍是全球最大的达芬奇市场
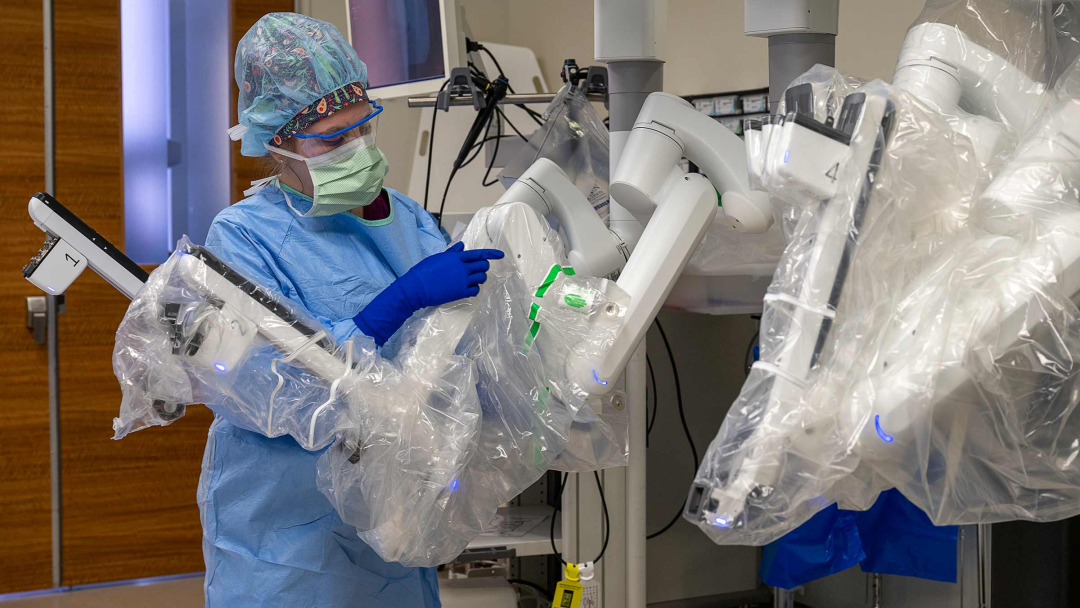
截至2024年末,Intuitive在美国的达芬奇安装基数为5807台。到2026年6月,全球达芬奇安装基数已增至11710台;虽然公司没有同步披露最新的美国细分数据,但美国仍贡献了达芬奇最主要的手术量。2025年,全球共完成约315.3万例达芬奇手术,其中约65%发生在美国,按此估算,美国当年手术量约为205万例。
大量医院面临的问题是:
原有一台设备是否已经不够用;第二台、第三台应当放在哪个院区; 哪些科室可以进入机器人平台; 是否需要把不同代际设备统一升级; 老设备应该继续使用、调往其他院区,还是退出; 怎样让设备在正常工作时间之外承担急诊或复杂手术; 怎样在医院集团内部实现设备、医生和病例的重新配置。
Intuitive在2025年年报中也特别提到,医院对设备升级和机队标准化的需求正在增加;部分被新系统替换的旧设备,可以重新配置到此前没有机器人手术能力的院区。美国医院增加系统可用性之后,夜间和非正常工作时间开展的急性病例也有所增长。
因此,美国市场虽然仍在增长,但增长已不完全等同于“新增一家机器人医院”。
它还包括:2025年,Intuitive共配置1721台达芬奇,其中872台采用经营租赁,约占51%;公司还披露,其中496台属于按使用量计费的租赁安排。换句话说,美国医院扩充机器人能力,已经不必全部通过一次性采购完成。
# 美国到底有多少家医院拥有多台达芬奇?
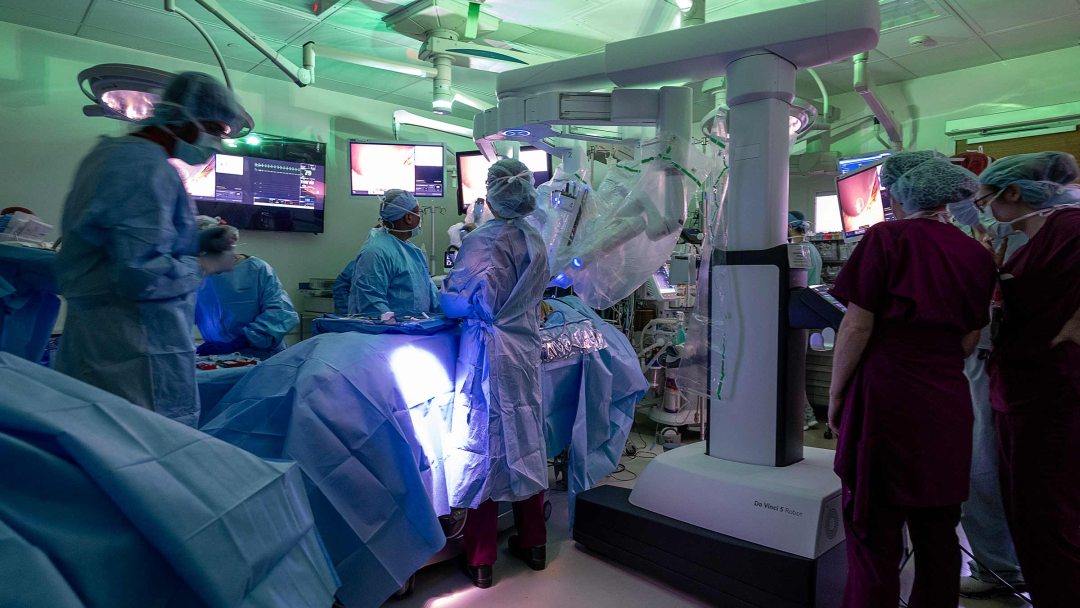
目前没有权威、持续更新的数据库,能够准确回答完整具体的医院名单和装机数量、手术量等。因此,MedRobot根据医院公开资料、机器人项目结构和既有研究,将美国医院大致分为四类。
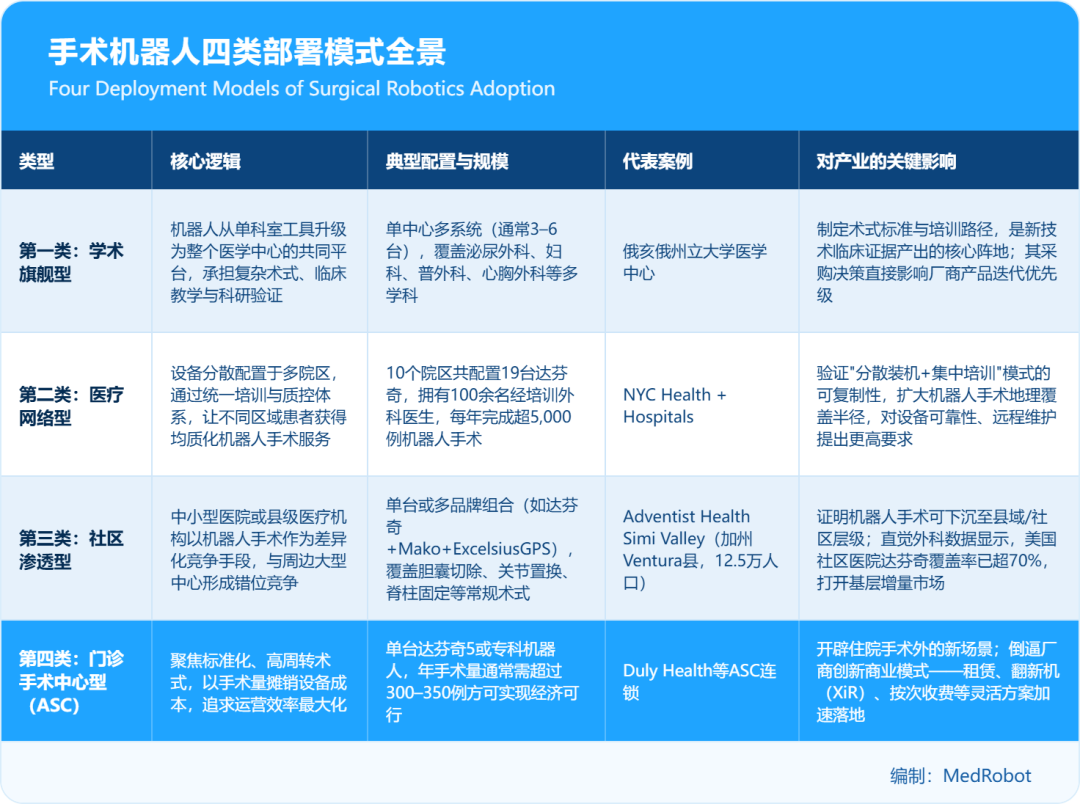
例如,纽约市公立医疗系统NYC Health + Hospitals在2026年披露,其10个院区共配置19台达芬奇,拥有100多名经过培训的外科医生,每年完成超过5000例机器人手术。这是典型的“医疗网络型”模式:设备价值不仅体现在某一家旗舰医院,还在于让不同区域的患者获得相对一致的机器人手术服务。
而俄亥俄州立大学医学中心代表的是第一类:机器人已经从单个科室的技术工具,发展成大型学术医学中心的共同平台。
# 哪些美国医院更可能购买机器人?
一项针对加利福尼亚州476家医院的研究分析了2002—2011年的机器人采购情况。在此期间,样本医院共购买78套机器人系统。研究发现,与医院是否处在高度竞争的市场相比,所在市场是否存在足够多的相关外科病例,对采购决策的解释力更强。
在年相关手术量超过5万例的市场中,医院购买机器人的概率,比没有相关手术量的市场高约12个百分点。研究并未发现市场竞争程度本身显著推动采购。
其他研究也发现,较早引进机器人的医院通常具有一些共同特征:
非营利或教学医院较多; 床位规模较大; 手术量较高; 患者疾病复杂度较高; 已经具备较强的微创外科基础。
或许竞争可以推动医院考虑机器人,但能否持续配置设备,最终仍取决于病例、医生和组织能力。如果一家医院没有足够多的适应证病例,也没有能够持续使用机器人的术者,那么设备很难仅靠宣传价值长期运转。
# 俄亥俄州立属于美国机器人医院地图中的哪一类?
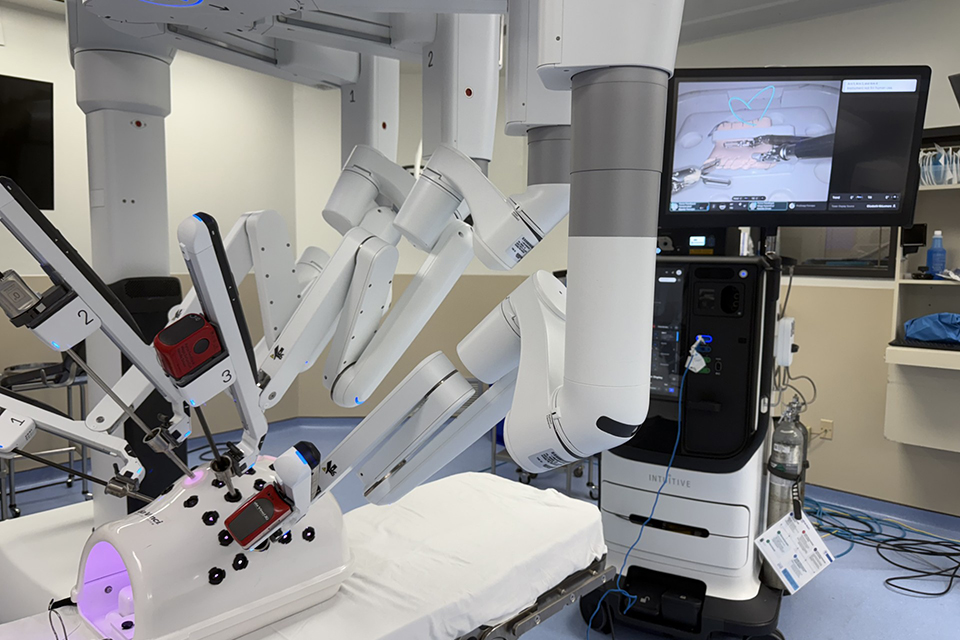
据公开报道,截至2024年10月,俄亥俄州立大学医学中心拥有16台手术机器人,其中两台为da Vinci 5。自1999年启动机器人项目以来,该中心累计完成超过34350例机器人手术;约80名术者来自14个专业,每年还要培训168名住院医师和专科医师。院方目前披露,整个项目每年完成约3500例机器人手术,覆盖詹姆斯癌症医院、大学医院和心脏医院等不同院区。
俄亥俄州立的项目覆盖泌尿外科、妇科、普外科、结直肠外科、胸外科、心脏外科、头颈外科、移植和肿瘤外科等专业,可开展80多种机器人手术。
答案一:增加机器人,首先是在扩充手术室容量
在只有一台机器人的医院,限制术量的常常是医生是否愿意使用。在拥有多科室、多术者的成熟项目中,限制术量的因素可能反过来变成:机器人是否有空。
泌尿外科、妇科、胸外科和普外科通常集中在工作日开展择期手术。如果多个科室共享少量设备,即使医院拥有足够患者和成熟术者,也可能因为固定机器人手术日、手术室空间和设备冲突而无法继续增加病例。
此时,新增一台设备购买的是:
新增的机器人手术时段; 多个科室同时开台的能力; 临时调整复杂病例的弹性; 新医生获得控制台病例的机会; 降低设备维护或故障造成的项目中断风险。
俄亥俄州立跨多个医院运行机器人项目,年手术量约3500例。按照16台设备简单平均,每台每年约219例,但这种平均值并不能反映真实使用状态:不同设备可能位于不同院区,承担不同专业和不同复杂程度的病例,新旧系统也可能具有不同分工。
因此,多设备项目不能只看“平均每台做多少例”,还要看高峰时段、院区分布、专业需求和设备代际。
答案二:稳定术量,是靠病例组合
大型机器人项目能够长期维持术量,通常不会只依赖一位医生或一种术式。它需要形成病例组合:
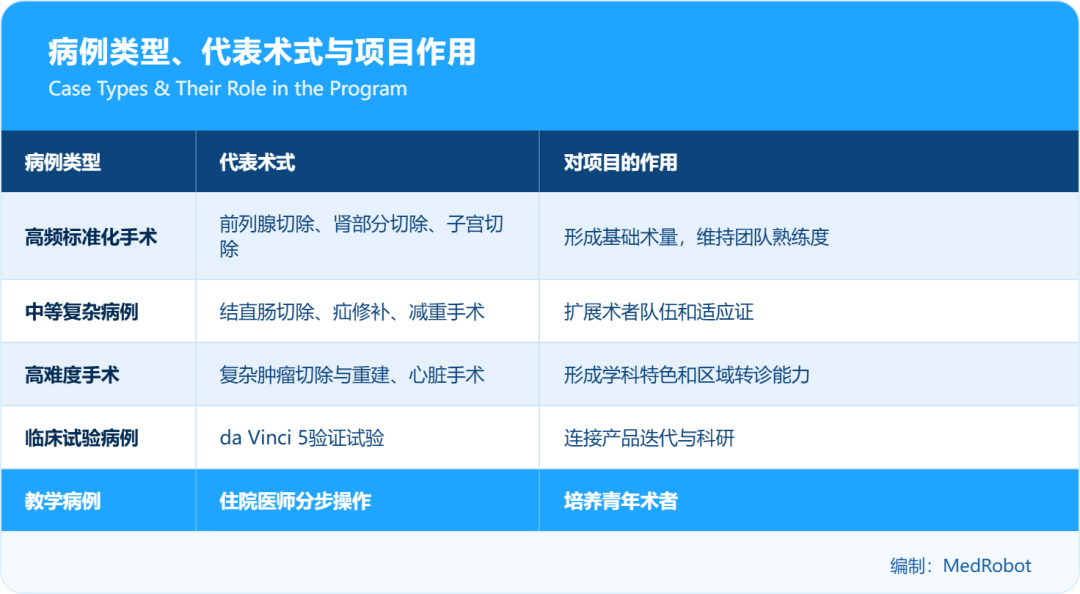
泌尿外科的前列腺切除、肾部分切除等成熟术式,可以提供相对稳定的病例基础;妇科、普外科和结直肠外科扩大患者覆盖;胸外科、头颈外科、心脏外科及复杂肿瘤手术,则承担技术拓展和学科建设功能。
这种组合降低了单一科室波动对整个项目的影响。
一项覆盖美国73家医院、169404例常见外科手术的研究发现,医院启动机器人普外科项目后,机器人手术占比由第一年的3.1%升至第四年的13.1%,同期腹腔镜手术占比有所下降。也就是说,机器人增长的一部分,来自原有腹腔镜病例向机器人的迁移。
所以医院不能只问“机器人病例有没有增长”,还需要继续追问:
增长来自新增患者,还是术式替代; 是否扩大了原本难以开展微创手术的病例范围; 患者结局是否改善; 手术室时间和器械成本发生了什么变化; 项目是否带来了教学、科研或人才价值。
答案三:医院建设的是项目,不是把设备交给某几个医生
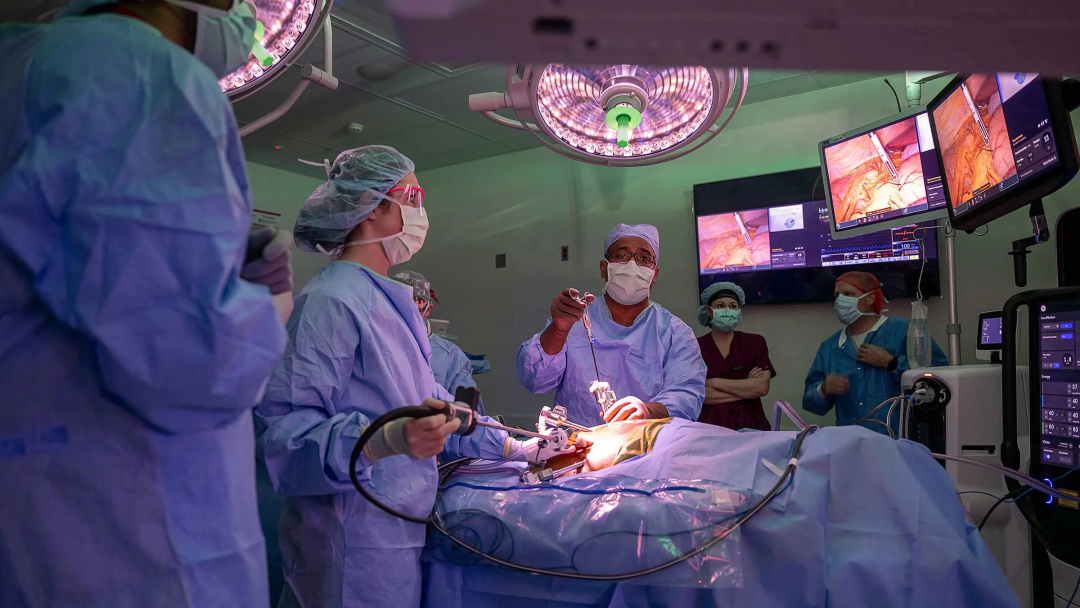
一台达芬奇进入医院后,表面上由外科医生使用,实际上需要重新组织一整套工作。俄亥俄州立大学的高级机器人外科中心连接詹姆斯癌症医院、大学医院和心脏医院,并设置机器人外科医学负责人。其公开课程显示,项目管理涉及:术者权限;多科室排台;台旁助手培养;护士和手术室团队培训;患者体位和设备对接;器械与耗材管理;故障排查和紧急撤机;围术期流程;质量控制和数据复审。
这意味着,成熟项目需要明确三层责任:
医院层面:决定设备配置、院区分布、质量管理、权限标准和投资节奏。
项目层面:协调排台、培训、护理、设备、数据和跨科室合作。
科室层面:负责病例选择、术式规范、医生梯队、临床结果和科研问题。
如果缺少中间的项目层,医院很容易出现一种现象:设备已经购买,多个科室也表达过使用意愿,但没有人真正负责把病例、人员和手术室组织起来。
答案四:培训的是一套团队“生产系统”
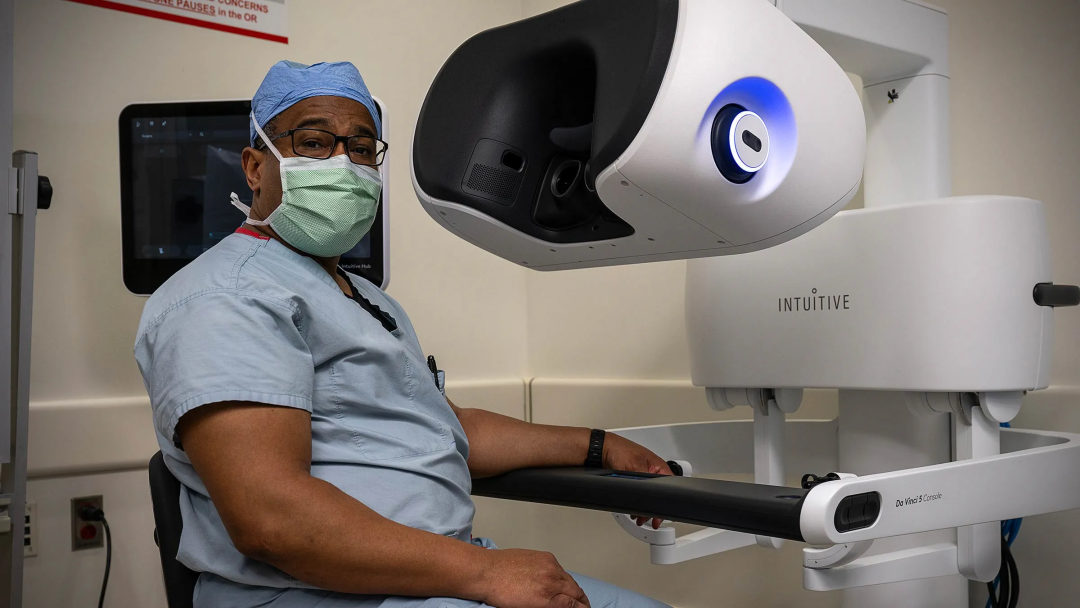
2024年4月,俄亥俄州立大学开始使用da Vinci 5开展手术。在首批临床手术之前,接受新系统培训的医生和手术室工作人员超过100人。
机器人手术中,主刀坐在控制台前,患者身边的工作由助手和护理团队承担。台旁助手需要完成器械更换、吸引、牵拉和标本处理;护士需要熟悉铺单、对接、器械管理和故障流程;整个团队必须知道如何解除机械臂,并在必要时转为腹腔镜或开放手术。
俄亥俄州立又进一步把机器人培训变成了可记录、可评价的过程。该院泌尿外科住院医师在五年培训期内,平均参与约400例机器人手术。系统可以记录:每个手术步骤的完成时间;控制台操作时间;离合器使用次数;镜头移动次数;双手协调;动作经济性;操作交接;学习曲线变化。
带教医生可以根据住院医的机器人数据——完成过哪些步骤、表现是否稳定,逐步增加独立操作权限。相关数据还可用于课程调整、质量改进和患者结局研究。俄亥俄州立是参与这一项目的九家美国学术中心之一,类似工作也已扩展到普外科、心胸外科和妇产科。在这里,机器人产生的不只是手术结果,还产生了外科技能数据。
这也是学术医学中心持续配置新一代系统的重要原因之一:设备同时承担临床工具、培训平台和评价工具三种功能。
答案五:新设备进入医院,也是在购买研究入口
俄亥俄州立大学是da Vinci 5关键临床试验首家纳入患者的机构,也是患者入组数量最多的中心。试验从2022年12月开始,持续约六个月,部分肿瘤患者还将接受五年随访;共有10名俄亥俄州立外科医生参与了相关临床试验和产品评价。对企业来说,医院同时成为:新产品临床试验中心;复杂术式验证中心;医生使用反馈来源;培训数据生产者;产品迭代合作方;长期患者结局研究中心。
对于普通医院,一台设备的产出主要是一例例手术。
对于大型学术中心,一例机器人手术还可能同时形成:
患者治疗; 医生训练; 质量改进数据; 临床研究资料; 产品改进反馈。
这些价值未必都能直接进入设备投入产出表,却会影响医院的学科地位、人才培养和参与下一代技术开发的能力。
# 中国医院借鉴什么?
购买机器人,不是一个孤立的设备决策。在购买第一台设备之前,医院就可以思考:
哪些科室能够提供连续病例; 第一批术者和后备术者分别是谁; 哪些病例用于启动; 谁负责跨科室排台和项目管理; 主刀之外,助手、护士和麻醉团队如何培养; 完成厂商培训之后,医院怎样授予和复审手术权限; 从第一例开始收集哪些数据; 科研项目是否已经提前设计; 达到什么病例量、排台强度和术者数量后,才需要第二台设备; 下一台设备增加的是临床价值,还是仅仅增加设备数量。
俄亥俄州立,在美国机器人医院地图上,是一类代表:高术量学术医学中心怎样把达芬奇从一项新技术,变成多科室、多院区运行的基础设施。
后续MedRobot将继续分析:当一家区域或社区医院只有一台、两台机器人时,它怎样找到足够的病例,形成稳定术量,并证明这项投入能够长期维持。
知名手术机器人整机公司及上下游企业
综合▌微创机器人 | 佗道医疗 | 直观复星 | 威高
腔镜▌精锋医疗 | 思哲睿智能医疗 | 康诺思腾
骨科▌罗森博特 | 元化智能 | 长木谷 | 鑫君特| 史赛克
血管介入▌爱博合创 | 唯迈医疗
穿刺机器人▌真健康 | 惟德精准
手术机器人工具▌良医