
 五度妙笔
 企业透视镜
 API商城

 数据库
营收超五亿,亏损三千多万,卧安机器人发布中期业绩
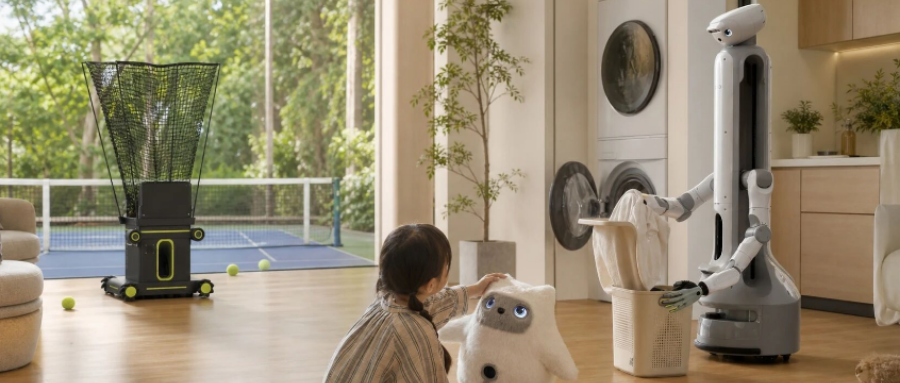
机器人前瞻(公众号:robot_pro)
作者 | 刘俐杉
编辑 | 许丽思
机器人前瞻8月28日报道,昨天,深圳AI具身家庭机器人公司卧安机器人发布截至2026年6月30日止六个月的中期业绩报告。
财报显示,在报告期内,卧安机器人收入为
5.22亿元,
较2025年同期的人民币39,630万元增长
31.8%。
从业务端来看,卧安机器人的收入主要来源于
产品的交付与海外市场的拓展。
在报告期内,AI实体家庭机器人系统产品的营业收入同比增长
30%。
卧安机器人在欧洲及北美市场的市场渗透率也得到进一步提升,欧洲及北美市场收入分别同比增长
97.5%和85.7%。
但同时也因报告期内日元及美元对人民币汇率走弱,毛利率由上年同期的54.2%下降至
50.4%。
与此同时,该公司本期亏损为人民币
3,830万元。
一、营业收入达5亿,海外市场收入增长较快
从收入上看,财报显示,在报告期内,卧安机器人营业收入为人民币
5.22亿元
,较2025年同期的396.3百万元增加
31.8%。
毛利为2.63亿元,较2025年同期的214.8百万元增加22.5%,毛利率为50.4%。
收入增长的背后,主要源于卧安机器人推出了人形家庭机器人
onero H1
,并开始向客户交付。此外,在2025年下半年推出的运动机器人
Acemate
和陪伴机器人
Kata Friends
也于报告期内贡献收入。
在报告期内,AI实体家庭机器人系统产品的营业收入达到约人民币
4.535亿元
,同比增长约
30.0%
。而三款产品线及其相关产品与解决方案产生的总收入约为
6,840万元
,相当于AI实体家庭机器人系统产品营业收入同比增长幅度的约
65.4%。
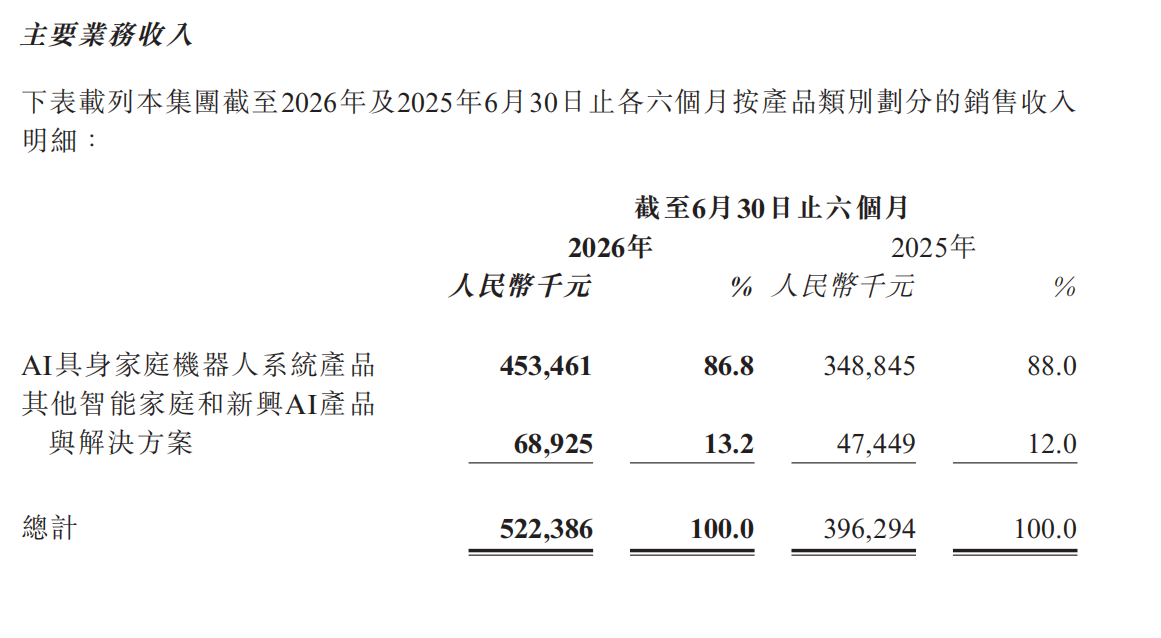
▲主要业务收入
此外,海外市场方面,欧洲已经成为卧安机器人收入增长较快的区域。在欧洲市场收入
1.34亿元
,同比增长
97.5%
,占该公司总收入的比例为
25.7%;
北美市场收入
8.58千万元
,同比增长
85.7%
,占比由11.7%提升至
16.4%。
受汇率波动及研发投入增加影响,财报显示,卧安机器人期内亏损为
38.3百万元
,而2025年同期录得期内溢利
27.9百万元
,主要由于报告期内录得汇兑
净亏损4.27千万元。
同时也因需要配合2025年下半年陆续推出的运动机器人、陪伴机器人及人形家庭机器人等新产品系列的市场导入和渠道铺设,以及针对欧洲及北美市场的进一步拓展,相应增加了品牌营销与推广投入,其销售及分销费用为
1.74亿元
,较上年同期增长约
62.9%。
二、研发投入同比增长73.3%
在收入增长的同时,卧安机器人也正在加大对具身智能技术和产品的研发投入。
财报显示,在报告期内研发支出为
1.02亿元
,较上年同期的5,870万元增长约
73.3%;
其占卧安机器人总收入的
19.5%。
这一增长主要源于卧安机器人围绕
“一脑多形”
核心战略,持续加大对具身智能核心技术及新产品的研发投入、扩充研发团队,并增加AI算力及数据采集资源投入。
报告期内,该公司发布了自主研发的具身智能模型OneModel 1.7,该模型作为卧安机器人家庭及服务机器人商业化落地的核心模型基础平台。
该模型采用
RL-Latent World Action Model(RL-LWAM)
架构,将世界理解、任务规划、动作执行和真实反馈学习整合进同一闭环,构建起从指令、观察、技能输入,到世界模型推理、动作策略生成、机器人执行,再到强化学习与成功记忆反馈的完整链路。
其中,OneModel 1.7采用的
Predictive Policy Latent机制
通过隐式物理推理表征,将世界模型对环境与任务的理解直接连接到动作策略生成,减少从感知理解到执行控制之间的
信息损耗
。简单来说,它让机器人能够进一步生成“接下来应该怎么做”的可执行策略。
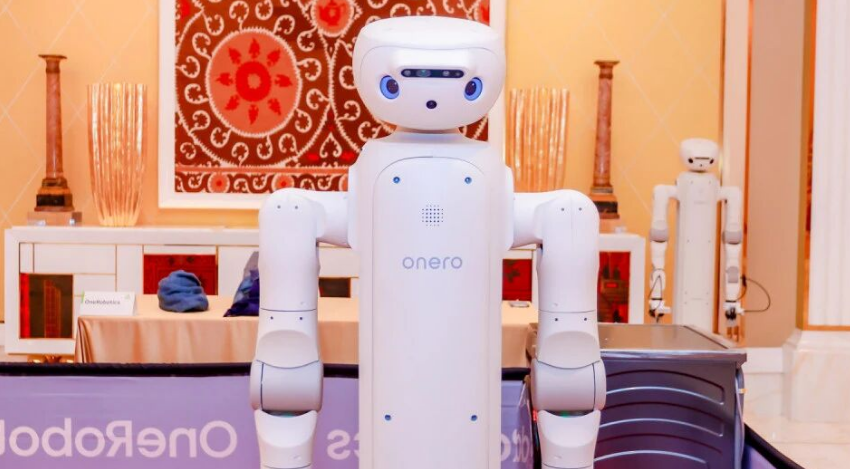
▲onero H1
该公司在AI算力和数据采集资源方面也有所投入,主要用于模
型底层通用能力的训练与积累。
卧安机器人构建了模型训练体系,并依托自主研发的数据采集设备开展数据采集工作,使得模型能力迭代需求能够直接指导数据采集的方向与配比,从而形成
“模型迭代–数据采集–能力验证”
这一内部闭环。
而上述的模型能力与数据采集资产都可
跨产品线、跨机型复用,
为该公司后续推出多形态机器人产品提供支持。并且,该公司称,将AI智能体引入算法训练、代码开发及测试验证等研发环节,从而优化研发流程并缩短产品开发周期。
此外,卧安机器人成功中标深圳市首个具身智能数据基础设施项目,中标金额为人民币
4,495万元,
且已完成部分项目交付工作。该项目范围涵盖
具身机器人本体、数据采集系统、数据管理平台以及多种真实场景的构建。
在商业化场景上,财报显示,该公司主要围绕
家庭服务、运动健康及智能陪伴
三大场景,加速具身智能产品的商业化交付与真实场景部署。目前人形家庭机器人H1以实现商业化交付,与58同城形成战略合作。
在运动健康领域,AI运动机器人Acemate已入驻深圳宝安超网中心“云馆”,目前,Acemate已部署于
北京、深圳、上海及广州
等城市,覆盖超过
1,100块
标准网球场地。
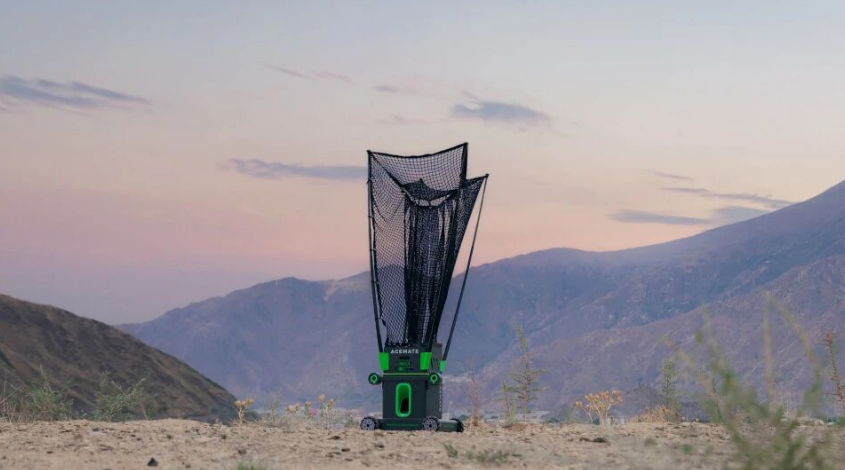
▲AI运动机器人Acemate
在智能陪伴场景领域,AI陪伴机器人Kata Friends于报告期内开始在日本、中国及欧洲等市场开展交付,持续推进市场拓展与商业化落地。
结语:营收增长背后,卧安机器人进入具身智能商业化关键阶段
从卧安机器人的中期业绩报告中可看出,一方面,该公司收入保持增长,人形家庭机器人onero H1已向客户交付,运动机器人与陪伴机器人也为该公司贡献了收入。同时收入结构持续优化,欧洲和北美市场增长态势良好。
另一方面,研发与营销推广投入也在同步上升,也因日元及美元对人民币汇率走弱,导致该公司出现亏损。
但值得关注的是,在产品和技术端,卧安机器人不仅局限于机器人本体,还围绕“一脑多形”,构建模型训练体系,形成“模型迭代–数据采集–能力验证”的闭环,推动产品与技术的进步。接下来H1能否量产交付,模型是否可以在更多机器人产品上复用,这些都是未来卧安机器人需要关注的重点。


