五度妙笔
 企业透视镜
 API商城

 数据库
【国际动态】波士顿动力 IPO 计划遇阻:Atlas 人形机器人尚未大规模部署
来源:机器人全球资讯网
曾经被视为全球人形机器人“技术天花板”的波士顿动力,如今距离真正走向资本市场,可能还需要更长时间。
据路透社最新报道,现代汽车集团一名高级管理人士表示,波士顿动力在2027年上市的可能性并不高。
这意味着,市场此前对于波士顿动力 IPO 的预期,可能需要重新调整。
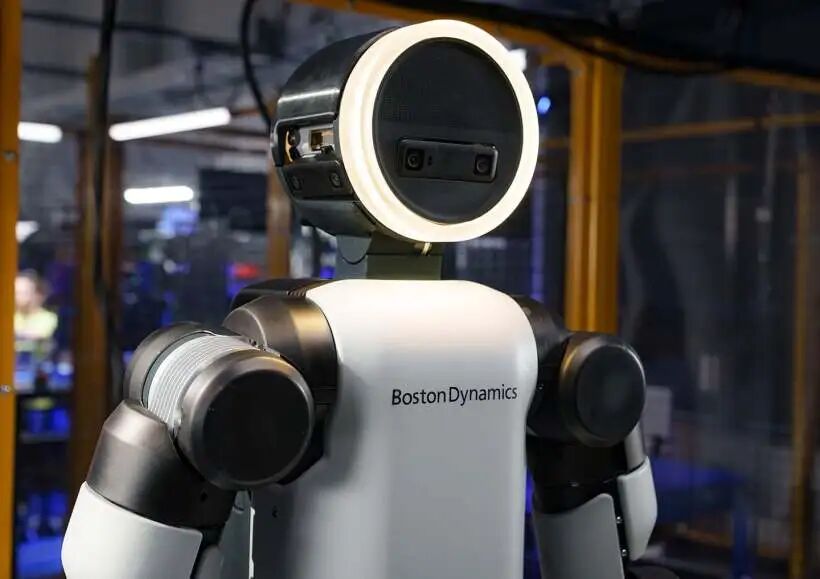
更关键的问题在于:Atlas 虽然已经进入产品化阶段,但目前仍没有实现大规模部署。
IPO 暂时看不到明确时间表
波士顿动力目前由现代汽车集团控制。
2021年,现代汽车集团完成对波士顿动力的收购。进入现代体系之后,波士顿动力开始明显加快机器人商业化进程。
尤其是2026年初,波士顿动力正式发布产品版本的全电动 Atlas,并宣布开始生产。
按照公司此前公布的计划,2026年 Atlas 将首先部署到现代汽车集团以及 Google DeepMind 等场景,用于真实环境中的测试和任务训练。
但这距离真正意义上的大规模商业部署,还有很长距离。
路透社报道称,波士顿动力目前仍处于亏损状态,2021年至2025年累计亏损接近1.7万亿韩元。
在这种情况下,如果直接推动 IPO,资本市场需要面对一个非常现实的问题:
波士顿动力究竟什么时候能够证明,人形机器人可以形成稳定、可复制、规模化的商业收入?
目前这个答案还没有完全出现。
Atlas 已经“能干活”,但还没到大规模铺开的阶段
这其实是理解这次 IPO 遇阻的关键。
Atlas 并不是还停留在实验室里的概念机器人。
2026年初,波士顿动力已经推出产品版本 Atlas,并开始生产。
公司此前公布的信息显示,2026年的 Atlas 部署已经安排在现代汽车集团和 Google DeepMind 等场景。
但从少量部署,到数千台、数万台规模化应用,中间还有一道非常大的鸿沟。
现代汽车集团自己给出的路线图也说明了这一点。
按照其规划,Atlas 将在真实工厂环境中逐步进行验证,从已经证明安全和质量价值的制造流程开始,再逐渐扩大应用范围。
现代汽车集团计划从2028年开始,在美国佐治亚州的现代汽车集团 Metaplant America 逐步引入 Atlas。
随后再向更多生产基地扩展。
也就是说,2028年才是 Atlas 真正进入大规模工厂应用的重要节点之一。
现代汽车集团甚至准备生产3万台机器人
这也是这件事情比较有意思的地方。
现代汽车集团并没有放弃 Atlas,相反,其机器人产业化规划依然非常激进。
集团此前提出,到2028年建立年产3万台机器人的生产能力。
同时,现代汽车集团还规划在旗下现代和起亚工厂部署超过2.5万台 Atlas。
这意味着,现代汽车集团对人形机器人的长期判断并没有发生根本改变。
问题只是:
现在还不是收获的时候。
机器人生产线、核心零部件供应链、AI模型训练、真实工厂数据,以及机器人在复杂工业环境中的稳定性,都需要时间验证。
对于汽车企业来说,把一台机器人做出来并不难。
真正困难的是:
让机器人每天稳定工作8小时,连续工作数年,而且成本还要低于人工或者传统自动化设备。
这才是真正的商业化门槛。
波士顿动力最大的问题,反而不是技术
过去很多人谈到波士顿动力,首先想到的是它惊人的机器人运动能力。
Atlas 能够跑、跳、翻滚、搬运物体,这些能力让它成为全球机器人行业最具代表性的产品之一。
但资本市场真正关心的并不是机器人能不能完成一个漂亮的动作。
而是三个问题:
第一,能不能稳定完成任务。
第二,能不能大规模生产。
第三,客户愿不愿意持续付钱。
这三个问题,比机器人在发布会上完成一次精彩演示要困难得多。
而目前 Atlas 正在从第一阶段向第二、第三阶段过渡。
波士顿动力已经证明了自己的技术实力,但还需要更多真实世界的数据来证明商业价值。
人形机器人正在进入“去神话”阶段
事实上,这可能并不只是波士顿动力一家公司的问题。
过去两年,人形机器人经历了一轮非常强烈的资本和舆论热潮。
Tesla Optimus、Figure、Agility Robotics、Unitree,以及中国大量人形机器人企业,都在推动机器人从实验室走向工厂。
但到了2026年,行业正在逐渐进入一个更加现实的阶段。
资本市场开始越来越关注:
到底谁能真正量产?
到底谁能真正交付?
到底谁能真正产生收入?
而不是单纯比较谁的机器人动作更酷。
波士顿动力的 Atlas 同样需要接受这一轮商业化检验。
IPO 为什么要等?
对于一家机器人公司来说,上市并不只是融资。
上市之后,公司需要面对更加严格的财务披露,也需要向投资者解释未来几年收入从哪里来、利润什么时候出现,以及机器人到底能够卖多少台。
如果 Atlas 目前还处于小规模部署阶段,那么很多关键数据实际上都还没有完全形成。
例如:
一台 Atlas 一年能够创造多少经济价值?
客户愿意支付多少钱?
单台机器人的制造成本是多少?
机器人平均运行多久需要维护?
一个工厂到底需要多少台?
这些问题的数据越充分,资本市场才越容易给出相对稳定的估值。
因此,从这个角度来看,推迟 IPO 未必是一件坏事。
如果先把机器人真正做成,再上市,反而可能比为了赶时间上市更加合理。
真正值得关注的是2028年以后
对于波士顿动力来说,未来两年可能比 IPO 本身更加重要。
如果 Atlas 能够在现代汽车集团工厂中证明自己,并逐渐从单一工序扩展到更多制造任务,那么波士顿动力将获得非常宝贵的真实工业数据。
现代汽车集团也已经提出,到2028年建立年产3万台机器人的生产能力,并逐步扩大 Atlas 在全球工厂的部署。
如果这一计划顺利推进,波士顿动力未来的商业故事就会完全不同。
到那个时候,资本市场看到的将不再是一家拥有“机器人明星产品”的公司。
而是一家可能拥有大规模机器人订单、生产能力和真实应用数据的机器人企业。
所以,波士顿动力现在真正需要的,不是一场 IPO,而是让 Atlas 从“能跑、能搬、能演示”,真正变成“能长期工作、能规模部署、能创造利润”。
这可能才是决定波士顿动力最终估值的关键。
点击上方“机器人全球资讯”,关注后了解更多有意思的知识! 欢迎把本公众号推荐给您的同道中人! (麻烦读者小伙伴加个星标,不加星标经常看不到新文章。)