五度妙笔
 企业透视镜
 API商城

 数据库
骨科机器人淘汰赛开始:多术式与成本效率成为新考题
骨科手术机器人的竞争正在进入淘汰赛阶段。 前几年,行业更加关注“谁先拿证”;如今,能否帮助医院提升手术精准度、控制使用成本并形成持续手术量,正在成为产品进入临床并长期使用的重要因素。
2026年发布的两个国家文件,进一步明确了手术机器人在医疗服务价格和医保支付体系中的位置。
1月,国家医保局发布《手术与治疗辅助操作类医疗服务价格项目立项指南(试行)》,将手术机器人辅助操作按参与程度分为导航、参与执行、精准执行三类,并采用与主手术挂钩的系数化收费方式,为各地制定收费标准提供统一的项目框架。
9月,国家医保局发布DRG/DIP 3.0版分组方案,根据是否使用机器人辅助,对相关病组和病种进一步细分。其中,DRG新增9个伴机器人辅助手术组,DIP在膝关节病、腰椎和骨盆骨折、股骨颈骨折等病种中设置相应分组,并要求相关地区和医疗机构于2027年3月底前落地应用。
这意味着,支付体系开始更加具体地识别机器人辅助手术的技术难度和资源消耗差异。医院采购及使用机器人时,也会进一步关注设备成本、手术效率、临床效果和持续利用率。
在这一背景下,多术式覆盖和成本效率成为骨科机器人竞争中的两个重要维度。
多术式为什么重要?设备进院后,能否适配膝、髋、脊柱等多个临床场景,会直接影响设备利用率和单例分摊成本。成本效率同样重要。按病种付费机制强化了医院对资源消耗和诊疗成本的管理,机器人带来的临床价值能否与新增成本相匹配,将影响医院持续使用的意愿。
以国产厂商和华瑞博为例,其产品布局与这一市场变化较为契合。
KRobot-5800是国内较早获批的国产膝关节置换手术机器人之一,2022年获批后逐步进入临床应用。随后推出的KHRobot-6800覆盖全膝、全髋关节置换,并于2024年增加脊柱手术适用范围。
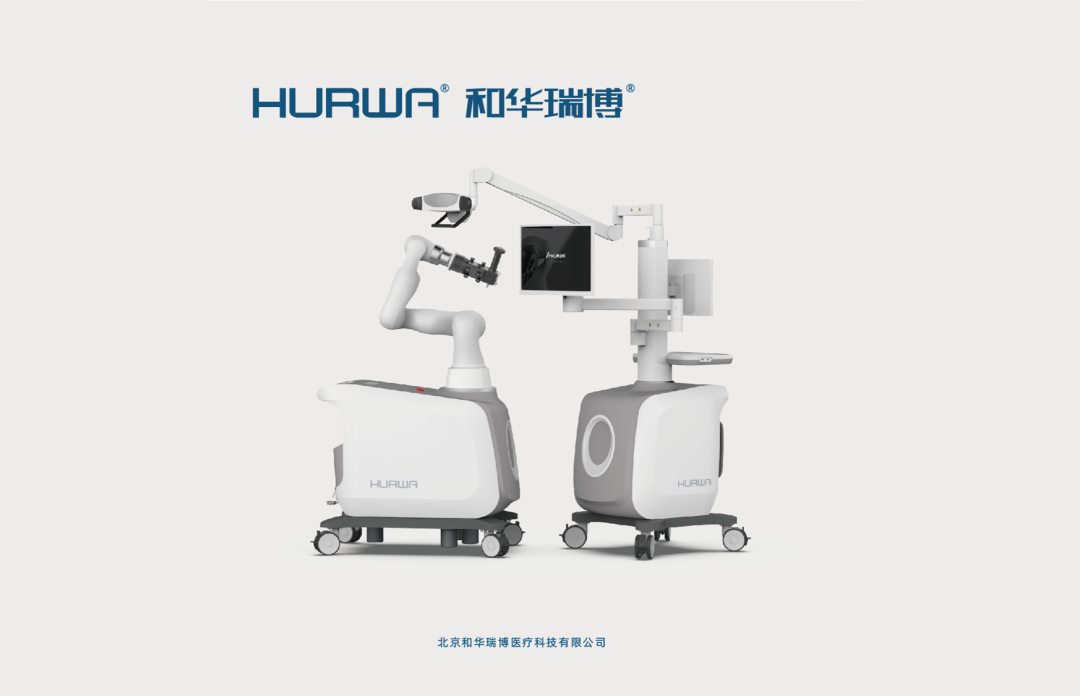
目前,和华瑞博已形成覆盖膝、髋、单髁、脊柱、创伤、运医的多术式产品布局。
成本控制也是和华瑞博推进商业化的重要方向。据公司介绍,核心部件国产化和型号迭代推动整机成本下降,公司也在尝试降低医院引入和使用骨科机器人的成本压力。在医保控费和医院精细化运营背景下,设备价格、维保成本、适配耗材及单例使用成本,都会影响产品的实际竞争力。
这种策略已经在今年的商业化落地中得到一定反馈。
公开采购信息显示,2026年上半年,温州医科大学附属第二医院、金华市中心医院完成相关产品采购。据公司提供的信息,邓州中心医院、应急总医院、北京北亚骨科医院、山东临沂市人民医院、廊坊城区医院等也先后完成装机或启动临床应用。
这些新增项目显示,和华瑞博的医院覆盖范围继续扩大,商业化落地有所加快。和华瑞博方面表示,根据目前在手订单,公司预计2026年下半年仍将有新增项目落地。后续能否形成持续放量,还要观察项目交付、设备利用率和单机手术量。
临床应用数据也为观察其商业化进展提供了另一个维度。
据和华瑞博提供的数据,截至2026年9月,HURWA累计辅助开展手术超过6500例,合作医院超过190家。
今年1月,《Journal of Robotic Surgery》发表了北京协和医院团队开展的一项前瞻性探索性队列研究,对HURWA与MAKO在全膝关节置换术中的表现进行了比较。研究共纳入85例患者,其中HURWA组43例、MAKO组42例。
研究结果显示,下肢力线恢复至±3°范围内的患者比例分别为86.05%和90.48%,两组平均髋—膝—踝角偏差未观察到显著差异。一年随访中,两组患者的WOMAC、HSS和VAS评分均得到改善,组间未观察到显著差异。
从这项研究的主要影像学和一年期临床结局看,两套系统未观察到明显组间差异。
手术流程方面,按照期刊更正后的数据,HURWA组截骨时间为6.03±2.35分钟,MAKO组为8.01±2.72分钟,HURWA在截骨环节用时较短,三维骨注册时间也呈现类似结果。
研究还提到,HURWA采用开放平台设计,在假体选择方面具有一定灵活性;MAKO则表现出较高的工作流程标准化程度。
需要注意的是,这是一项单中心、非随机、探索性研究,患者按照两套系统进入临床的先后顺序分组。研究样本量尚不足以证明两套系统等效或非劣,顺序分组和学习曲线也可能对结果产生影响。论文没有开展成本效益分析,因此不能仅依据这项研究判断两套系统的整体经济性。
尽管如此,由国内临床团队开展的直接对照研究,仍为观察国产骨科机器人的临床表现和工作流程提供了初步数据。在DRG/DIP进一步细分机器人辅助手术后,医院对产品的评估也会更加具体,包括不同手术环节的效率、临床结果、假体适配范围、设备利用率及长期使用成本。
最后,再看近期受到市场关注的和华瑞博实控人仲裁事项。
据公司披露,相关仲裁对象为实控人个人,不涉及公司资产。2026年6月,公司与相关投资方重新约定了上市节点。该事项的后续进展及其对上市进程的影响,仍需以公司后续披露和相关程序结果为准。
骨科机器人竞争继续深入,产品覆盖、成本控制、临床证据和持续应用能力正在成为关键。从2026年上半年的采购及装机进展看,和华瑞博的商业化落地有所加快。
接下来更值得关注的,是新增装机能否转化为持续开展的手术量,以及活跃装机率、单机手术量、单例成本和新增订单能否继续增长。这些指标将决定多术式布局和成本控制能否真正转化为长期竞争力。