
 五度妙笔
 企业透视镜
 API商城

 数据库
45天实现机器人关节量产,RMCS V1.0开启国产智能芯片新范式
概述:
中科无线半导体以
CT-Unite RMCS V1.0
为起点,正在走出一条
"
专用芯片
+
全栈算法
+
标准平台
"
的差异化路径,为中国
机器人
产业的自主可控和高质量发展提供了新的底层技术支撑。正如英伟达
CUDA
生态的繁荣催生了
AI
产业的爆发式增长,机器人运动控制平台化生态的成熟,也将加速机器人产业从
"
小众高端
"
走向
"
大众普及
"
。当芯片、算法、开发工具都成为标准化的基础设施,当每一家创新企业都能站在平台的肩膀上快速迭代,机器人的规模化落地和大众化消费将不再是遥远的愿景,而是正在到来的现实。
近日,
中科无线半导体
发布
CT-Unite Robot Motion Co
ntrol System V1.0
(以下简称
"CT-Unite RMCS V1.0"
),这是一套面向机器人本体的标准化
分
软硬件一体化调参平台。该平台以
CT-2001A
小脑
IDPU
类脑智能芯片
为核心,融合
CT-2001B+CT-1902
高性能驱控一体化关节芯片,内置全栈伺服控制算法,配备标准化统一调用接口,可帮助机器人整机与执行器厂商将关节从原型开发到批量量产的周期压缩至仅
45
天。
这一发布的意义,远不止于一款调试工具的升级。它标志着中国机器人智能芯片产业正从
"
单点芯片突破
"
迈向
"
平台化生态服务建设
"
的新阶段
——
正如当年英伟达凭借
GPU+
CUDA
生态从一家图形芯片公司成长为
AI
计算平台霸主一样,机器人产业也正在迎来属于自己的
"
英伟达时刻
"
。芯片、算法、开发工具的平台化整合,正在重塑机器人供应链的底层逻辑,推动传统复杂多极产业链走向标准化、平台化开发时代,加速机器人量产降本与大众化消费,让产业进入高效分工的新阶段。
01
.
传统困境:
机器人供应链的复杂多极困局
人形机器人被誉为
"
制造业皇冠顶端的明珠
"
,但其产业化进程长期受制于供应链的碎片化与复杂化。一台人形机器人身上,数十个高自由度关节堆叠着电机、减速器、
丝杠
、轴承、编码器、力传感器、灵巧手等精密部件,合计成本往往占整机
BOM
的
60%
以上。据麦肯锡分析,作为
"
肌肉与关节
"
的执行器是绝对的成本大头,占比高达
40%
至
60%
。
更为棘手的是产业链的协同效率。当前,机器人关节模组接口规格多达
20
余种,兼容性不足
40%
;芯片厂商提供底层硬件,算法厂商开发控制软件,驱动器厂商做功率级集成,传感器厂商做感知模块,整机厂商则需要将来自不同供应商的碎片化组件逐一适配、调试、集成。这种
"
多极碎片化
"
的供应链模式,导致了三大行业性痛点:
其一,开发周期冗长。
传统方案要求整机厂商从零完成底层数学建模、动力学算法开发与伺服控制调试,一款关节从原型设计到批量量产往往需要半年甚至更长时间。行业共识显示,需
70%
以上零部件自研才能将整机成本从
15
万元压至
5
万元以内,这意味着中小整机厂商几乎不可能承担全栈自研的成本与周期。
其二,人才门槛高企。
高性能伺服控制算法的开发高度依赖具备电机控制、动力学建模、嵌入式系统等复合背景的高端研发人才,而此类人才在行业内供需矛盾突出,成为众多厂商的核心瓶颈。各厂商重复造轮子,大量研发资源消耗在底层算法的同质化开发上,而非产品定义与场景创新。
其三,量产一致性难保障。
各厂商调试工具碎片化、参数口径不统一,导致量产阶段关节性能一致性难以保障,售后维护成本居高不下。当行业从
"
百台级
"
试制向
"
万台级
"
量产迈进时,这种非标准化的开发模式将成为制约规模化的最大障碍。
02
.
英伟达启示:
从卖芯片到建生态的平台化跃迁
回顾计算产业的发展史,英伟达的成功路径为机器人芯片产业提供了极具价值的参照。
2006
年,英伟达推出
CUDA
并行计算平台,这一决策在当时被视为
"
不务正业
"——
一家图形芯片公司为什么要投入巨资做软件开发平台?但正是这一决策,构建了英伟达最深的护城河。
CUDA
的核心逻辑是:硬件(
GPU
)只是入口,软件生态才是壁垒。经过
18
年持续投入,
CUDA
已积累超过
400
万开发者,之上构建了
300
多个加速库,覆盖深度学习、科学计算、基因组、金融等六大行业。更多开发者带来更多框架适配,框架越多芯片越好卖,卖得越多又能投入更多优化库
——
这是一个越滚越大的正反馈飞轮。
2025
年,英伟达服务器
GPU
市占率已达约
97%
,形成近乎垄断的竞争壁垒。
英伟达的真正护城河,从来不是单一芯片,而是
"
硬件代差
+
高速互连网络
+
全栈软件
+
系统方案
+
供应链
+
场景生态
"
的一整条闭环。
AMD
在
2016
年推出
ROCm
(比
CUDA
晚
9
年),
Intel
在
2020
年推出
oneAPI
(晚
14
年),但至今兼容性与生态完善度仍难以撼动
CUDA
的地位。硬件可以追赶,但开发者生态和时间壁垒无法压缩。
这一模式对机器人产业的启示是深刻的:芯片公司的终极竞争力,不是某一颗芯片的性能参数,而是能否围绕芯片构建起一套标准化、易用化、生态化的开发平台,让下游开发者从
"
重复造轮子
"
转向
"
站在巨人肩膀上创新
"
。当平台化生态形成,芯片就不再是一颗孤立的元器件,而是整个产业的基础设施。
03
.
我国智能芯片从单点技术突破,
向平台化赋能这只是起点
云端
AI
训练与推理
"
国家队
"
芯片领域
,国内已形成以华为昇腾、
寒武纪
、海光信息为代表的第一梯队,产品性能持续逼近国际主流水平,支撑起盘古、通义、文心等主流大模型的训练与推理,并逐步构建起各自的软件栈与开发生态。与此同时,以
DeepSeek
为代表的大模型厂商开始反向定义芯片架构,宣布布局
ASIC
专属芯片并打造跨硬件
AI
算法开发平台,标志着国内
AI
算力产业正从
"
单点芯片突破
"
迈向
"
平台化生态建设
"
的新阶段 —— 这一路径,与英伟达凭借
GPU+CUDA
生态构建计算霸权的成功模式高度同构。
将视野从云端延伸至端侧
,
AI
推理芯片的平台化进程同样在加速。清华大学研发的
"
天机
"
类脑芯片,作为全球首款既支持脉冲神经网络又支持人工神经网络的异构融合类脑芯片,为端侧低功耗智能计算开辟了全新的技术路线;寒武纪则在自动驾驶领域持续突破,将云端训推一体的软件栈能力向车规级场景延伸,推动端侧
AI
从
"
专用芯片
"
走向
"
软硬协同的开发平台
"
。
而在更靠近物理世界的机器人物理
AI
运动控制领域
,平台化逻辑正在被复刻与深化。中科无线半导体自主研发的
CT-2001A
小脑
IDPU
(
Intelligent
-
Distributed
Processing Unit
)类脑智能芯片已在机器人场景实现商用,成为连接机器人大脑模型与物理执行的关键
分布计算
底座。
如果说
CT-2001X
系列芯片是机器人运动控制的
"GPU"
,那么
CT-Unite RMCS V1.0
就是与之配套的
"CUDA"
—— 一个将芯片硬件能力、全栈
机器人姿态平衡算法、
伺服算法、标准化调用接口和可视化调试工具整合为一体的开发平台。它的发布,意味着机器人运动控制产业正从
"
芯片单点突破
"
迈入
"
平台化生态服务
"
的新阶段,与云端
AI
算力的平台化浪潮形成遥相呼应之势。

3.
1
全栈算法内置:
RMCS V1.0
从零开发到标准调用
CT-Unite RMCS V1.0
并非基于单一芯片,而是构建了一套完整的机器人运动控制芯片矩阵,为平台化开发提供统一的硬件底座。其中,
CT-2001A
小脑
IDPU
类脑智能芯片作为核心计算引擎,搭建分布式姿态平衡动作神经网络,实现仿真数据与真机物理数据的精准校准 —— 包括
DH
参数、惯量、摩擦匹配等关键物理参数 —— 并通过
PTP
硬件级时钟同步与动态插值补偿算法,完成多关节数据的时间对齐。在此基础上,平台融合
CT-2001B+CT-1902
高性能驱控一体化关节芯片实现功率级控制,形成
"
小
脑计算
+
关节驱控
"
的完整芯片架构。
正如
CUDA
生态之上搭建了超过
300
个加速库、覆盖六大行业场景一样,
CT-Unite RMCS V1.0
深度适
配
CT-2001X
系列芯片的全套伺服控制算法,原生集成
MPC
模型预测控制
、
WBC
全身控制及
完整闭环运动控制矩阵,核心模型涵盖
FOC
矢量控制、
ADRC
自抗扰控制、
S/T
型智能轨迹规划、电学
/
动力学自动参数辨识、齿槽转矩补偿、逆变器死区补偿、编码器线性误差校准、负载扰动观测
、柔顺力控、主动减振防抖等全套先进运动控制算法,可覆盖各类驱动电机、减速器、外设传感器的全场景调试需求。
以执行器(关节)调参模块为例,该模块深度适配
CT-2001B
内置的硬件加速单元,集成了电机物理模型、自动参数辨识、
FOC
矢量控制、
PID
等先进电机控制核心算法,同时支持手动与全自动环路整定,还具备
AI
故障诊断与自动修复能力。整机厂商无需从零搭建控制框架,即可在该平台上完成关节从参数辨识到性能标定、从故障诊断到自动修复的全流程优化,将原本需要高端算法团队支撑的底层开发工作,转化为普通工程师即可操作的标准化调参流程。
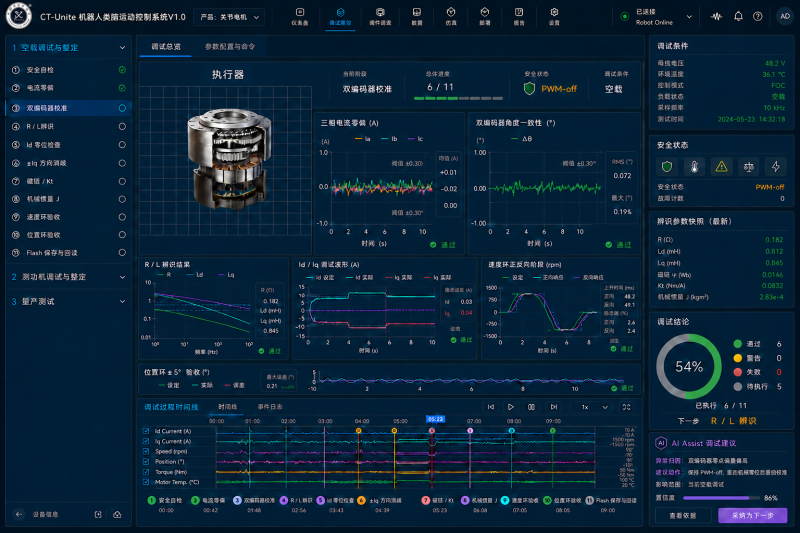
RMCSV1.0
执行器开发界面
3.
2
标准化接口与可视化调参:降低生态准入门槛
平台配备标准化统一调用接口,企业无需自主开发、改写或重构底层控制代码,仅通过可视化调试界面或调用
API
接口调参,即可快速调用内置神经网络、基础矩阵、微积分、
PID
算法等核心模块,高效完成二次开发与设备调试。这一设计彻底省去了传统项目中繁重的底层数学建模与动力学算法开发工作,大幅降低整机企业对高端伺服算法研发人才的依赖。
凭借全栈伺服算法内置与标准化调用接口,
CT-Unite RMCS V1.0
可帮助机器人整机与执行器厂商将关节从原型开发到批量量产的周期压缩至仅
45
天。目前,该方案已在国内多家头部客户完成量产落地,助力企业高效、高性能、标准化地实现机器人关节自主研发与规模化生产交付。
04
.
供应链变革:从多极碎片化
到标准化平台化,高效分工时代来临
CT-Unite RMCS V1.0
的平台化实践,正在触发机器人供应链的深层变革。传统模式下,整机厂商被迫走
"
全栈自研
"
路线
——
行业共识显示需
70%
以上零部件自研才能将成本控制在合理区间。这种模式不仅效率低下,更导致大量重复投入和资源浪费。而平台化开发模式的出现,正在将这一格局彻底改写。
4.1
产业分工的重构
在平台化模式下,机器人产业链将形成清晰的高效分工格局:上游芯片与算法厂商专注于提供标准化的硬件平台与软件生态(如
CT-Unite RMCS
平台),中游执行器厂商基于标准平台快速开发关节模组,下游整机厂商则将研发资源集中于产品定义、场景适配与系统集成等高附加值环节。这一分工模式的本质,是将
"
每家都造轮子
"
的重复劳动,转化为
"
一家造轮子、大家用轮子
"
的规模经济。
这一变革可类比
PC
产业的发展史。在
PC
产业早期,每家计算机厂商都需要自行设计硬件架构、开发操作系统和
应用
软件,产品昂贵且稀缺。而当英特尔(硬件标准化)
+
微软(软件平台化)的
"Wintel"
联盟形成后,
PC
产业进入了标准化分工时代:上游芯片厂商提供标准硬件,中游整机厂商做集成组装,下游软件厂商做应用开发。
PC
由此从数万美元的实验室设备,迅速降为普通消费者可负担的大众产品,市场规模实现了指数级增长。
4.2
标准化驱动的成本下降曲线
标准化与平台化的直接效应是成本的快速下降。行业数据显示,零部件从定制件变为标准品后,累计产量每翻番成本可降低
15%-20%
。车规级制造标准降维至人形机器人后,依托汽车产业链百万级产能的规模效应,核心部件采购成本较早期原型供应链阶段下降
60%-70%
,全尺寸整机售价从早期
10
万美元以上下探至
1-1.4
万美元区间。
CT-Unite RMCS V1.0
的平台化方案,从硬件源头缩短供应链层级,降低整机物料综合成本;同时通过零底层开发模式,减少高端算法人才的投入成本;标准化接口还提升了量产一致性,降低售后维护成本。三重降本效应叠加,将加速机器人整机成本从当前
10
万元左右的均价,向行业盈利所需的
5
万元以内阈值迈进。
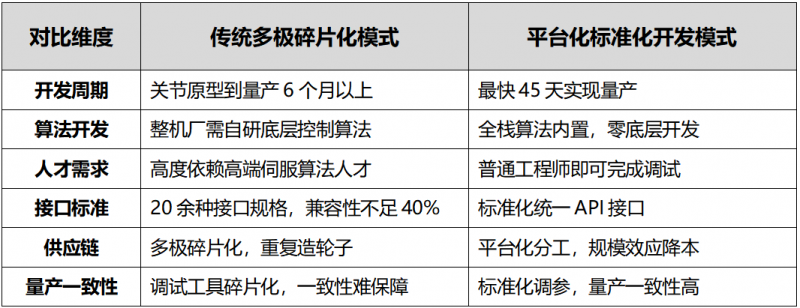
传统多极产业链与平台化开发模式的对比如下:
05
.
产业影响:加速量产、降低成本
推动大众化消费与规模化落地
5.1
加速量产:从
"
造得出
"
到
"
造得快
"
2026
年被视为人形机器人
"
量产元年
"
,全球头部厂商规划总产能突破
10
万台。但产能规划的落地,高度依赖供应链的响应速度。
CT-Unite RMCS V1.0
将关节开发到量产的周期压缩至
45
天,意味着整机厂商可以更快地完成产品迭代、响应市场需求、扩大产能规模。当关节开发不再是瓶颈,机器人产业将从
"
样机验证
"
阶段真正迈入
"
规模化量产
"
阶段。
5.2
降低成本:从
"
用不起
"
到
"
用得起
"
当前人形机器人工业级整机价格已从百万降至
8-30
万元区间,但行业测算需降至
5
万元以内才能实现盈利,当前均价仍在
10
万元左右。平台化开发模式通过三重路径推动成本下降:一是硬件层面缩短供应链层级,从芯片源头降低物料成本;二是研发层面减少底层算法开发投入,降低人力成本;三是量产层面提升一致性与良率,降低制造成本与售后成本。随着标准化零部件累计产量每翻番成本降低
15%-20%
的规模效应持续释放,机器人整机价格将加速下探,为大众化消费奠定基础。
5.3
大众化消费:机器人走进千家万户的技术前提
当机器人成本降至普通消费者可负担的区间,应用场景将从工业制造、特种作业等
B
端场景,加速向家庭服务、教育娱乐、养老陪护等
C
端场景拓展。正如智能手机的普及依赖于芯片标准化(
ARM
架构
+Android
系统)带来的成本下降和生态繁荣,机器人的大众化消费也需要一个标准化的硬件平台和开放开发生态作为前提。
CT-Unite RMCS V1.0
所代表的平台化方向,正是这一前提的重要组成部分。
5.4
高效分工:产业进入专业化协作新阶段
平台化开发模式的深层意义,在于推动机器人产业从
"
垂直整合
"
走向
"
高效分工
"
。在传统模式下,头部企业被迫走全栈自研路线,中小企业则因技术门槛难以入局。而在平台化模式下,芯片厂商提供标准平台,算法厂商提供专用模块,执行器厂商做标准化模组,整机厂商做场景定义和系统集成
——
每个环节都有专业玩家深耕,产业链整体效率大幅提升。这种高效分工模式,将吸引更多创新主体进入机器人产业,加速技术迭代和场景创新,最终推动整个产业的规模化落地。
(本文由
中国机器人网
根据企业公开资料及产业研究整理报道,转载请注明来源。文中产业数据来源于麦肯锡、摩根士丹利、国泰海通、德银等公开研究报告及行业公开信息。)


