
 五度妙笔
 企业透视镜
 API商城

 数据库
40+家机器人企业冲刺港股!IPO上市门槛有变,18C上市规则即将修订
文|编辑部
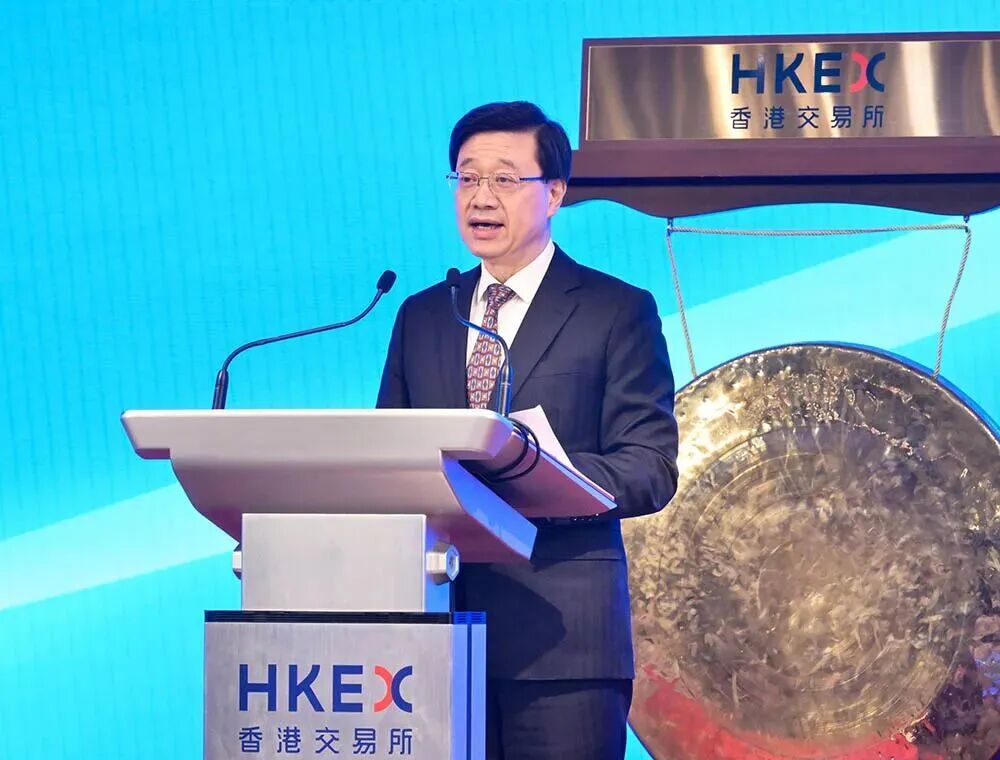
9月16日,香港特区行政长官李家超公布香港首个五年规划,并发表2026年施政报告。其中,一项关于资本市场改革的安排,引发机器人产业关注。
施政报告明确,香港证监会与港交所将在今年第三季度开展提升上市机制竞争力的第二阶段咨询;同时,港交所计划于明年上半年就修订特专科技公司上市制度(18C章)展开咨询,重点包括检讨市值门槛,并研究扩充相关新兴产业覆盖范围。
这一变化背后,是香港资本市场对于新兴科技企业上市路径的一次重新审视。
自2023年推出以来,18C章为尚未盈利但具备高成长潜力的科技企业提供了一条新的上市路径。机器人、人工智能、先进制造等产业,由于普遍具有研发投入高、商业化周期长、盈利时间较晚等特点,成为该制度的重要覆盖领域。
而如今,港交所门前已经聚集了一批机器人企业。
根据移动机器人产业联盟、新战略移动机器人产业研究所结合公开信息统计,截至2026年9月22日,国内机器人赛道已有超40家本体企业推进港股IPO,业务覆盖移动机器人、物流机器人、服务机器人、工业机器人与人形机器人等多个领域;若将机器人及具身智能相关企业一并统计,数量已超过50家。
对于这些企业而言,18C下一轮调整影响的,不只是上市规则本身,更可能决定机器人产业下一阶段资本化节奏。
01.
18C为什么要改?一场制度与产业的“时间校准”
18C制度诞生的核心初衷,是解决传统上市规则与硬科技企业成长周期之间的不匹配问题。
相比互联网、消费等行业,机器人企业普遍需要经历较长的技术研发、产品验证和商业化周期。一家机器人企业可能已经具备核心技术能力,完成产品交付验证,甚至形成一定规模订单,但由于持续投入研发、扩张市场,短期内仍难以满足传统上市规则对于盈利能力的要求。
因此,港交所在2023年3月推出主板上市规则第18C章,为特专科技公司提供新的上市通道。根据港交所规定,18C章覆盖五大特专科技行业,包括新一代信息技术、先进硬件及软件、先进材料、新能源及节能环保以及新食品及农业技术。
机器人及自动化属于先进硬件及软件领域,也是近年来最受关注的细分方向之一。
相比传统主板上市规则,18C降低了部分财务指标要求,允许尚未盈利但具备高成长潜力的科技企业进入资本市场,从制度层面解决硬科技企业“研发投入期长、盈利周期晚”的现实问题。
对于机器人产业而言,这一制度的重要意义在于,它改变了过去企业必须等待盈利成熟后才能上市的路径,为处于高速发展阶段的科技企业提供了新的融资渠道。
不过,随着越来越多科技企业进入资本市场,18C制度也进入新的调整阶段。
2024年8月,香港证监会与港交所曾针对18C上市规则特专科技公司作出短期优化,再次下调了18C公司上市或投资的最低市值要求。其中,18C章特专科技的已商业化公司的市值门槛由60亿港元下降至40亿港元,未商业化公司由100亿港元降至80亿港元。
这一调整有效降低了部分科技企业登陆港股的门槛,但该项临时措施将于2027年8月底到期。因此,港交所此次重新启动18C咨询,被市场视为对科技企业上市制度的一次系统性优化。
值得注意的是,此次调整方向并非简单意义上的“降低门槛”。从香港资本市场近年来的一系列改革可以看到,监管层更关注的是提升上市制度与新兴产业发展规律之间的匹配度。
今年以来,港交所已经陆续推进多项上市机制优化,包括将保密申请由科技企业扩展至所有企业,新上市申请有效期由6个月延长至12个月,并下调同股不同权的上市门槛。这些调整在保持市场质量和投资者保护基础上,提高香港资本市场对创新企业的吸引力。(延伸阅读:港股IPO迎来重磅调整,近10家机器人企业申请失效?)
此次18C改革同样如此。未来调整可能涉及市值要求、新兴产业覆盖范围以及申请流程等多个方面。
此前市场关注的航空航天等新兴产业,也可能成为制度优化方向之一。这意味着,18C未来的变化可能并非针对某一个行业,而是在探索如何让资本市场更好适配不同科技产业的发展周期。
02.
从“扩大入口”到“精准匹配”,改革释放三大信号
如果说18C章设立之初,核心任务是为尚未盈利的特专科技企业打开一条进入资本市场的新通道,那么此次重新启动修订咨询,则更多意味着港交所正在根据新兴产业的发展变化,重新调整上市制度与企业成长周期之间的匹配关系。
从目前释放的信息来看,18C未来的变化可能并非简单的“降低门槛”,而是在保持对新经济企业包容度的同时,让上市标准更加贴近不同科技产业的实际发展阶段。对于机器人等处于高速发展期的硬科技企业而言,这一变化尤其值得关注。
第一,上市制度正在从“扩大入口”转向“精准筛选”。
18C的意义,在于允许部分尚未盈利但具备较高成长潜力的科技企业进入资本市场。但随着越来越多企业涌入这一通道,单纯解决“能不能上市”已经不是唯一问题,如何让上市标准与企业真实发展水平相匹配,正成为新的议题。
因此,未来18C章的优化重点,或许并不是一味下调市值等财务指标,而是在降低部分财务要求的同时,更加关注企业本身的科技属性和产业价值。换言之,上市门槛可以更加灵活,但企业需要证明自己为什么值得进入资本市场。
对于机器人企业而言,这意味着技术、产品和商业化能力之间的关系将更加重要。一家企业拥有前沿技术,并不意味着已经形成成熟的商业模式;完成产品研发,也不意味着能够实现持续规模化交付。企业的技术壁垒能否转化为产品竞争力,产品能否形成真实市场需求,以及商业化能否持续推进,都会影响其资本市场表现。
这也是当前机器人产业需要面对的现实变化。随着人形机器人、具身智能等新兴方向快速升温,行业企业数量持续增加,如何避免资本和资源过度集中于同质化项目,也成为产业进一步发展需要面对的问题。国家发展改革委此前提出,要推动机器人产业健康发展,防止盲目跟风、“一哄而上”。从这个角度看,18C未来的制度优化,实际上也在寻找创新企业培育与资本市场筛选之间的平衡。
第二,新兴产业覆盖范围可能进一步扩大。
此次施政报告特别提到研究优化18C章,以吸引航空、航天等新兴产业企业来港融资,这释放出的信号是,18C正在从一个相对明确的特专科技上市框架,进一步向覆盖更多未来产业的方向演进。
这背后反映的,是科技产业本身正在不断变化。过去十年,人工智能、先进制造等领域快速成长,如今航空航天、具身智能等新兴产业也逐渐进入产业化阶段。如果上市制度长期按照既有产业分类和成熟度设计,企业的发展速度与资本市场规则之间就可能再次出现错配。
因此,18C下一阶段的优化,还包括哪些企业能够被纳入这一制度,以及不同产业是否能够获得与自身研发周期、商业化进程相适应的上市条件。
对于机器人产业而言,这一点尤其重要。机器人本身已经覆盖移动机器人、工业机器人、服务机器人、人形机器人等多个发展阶段,不同细分领域在技术成熟度、收入规模和商业化路径上存在明显差异。未来如果上市制度能够进一步体现这种产业差异,也意味着机器人企业的资本化路径可能更加多元。
第三,港股上市改革正在从“帮助企业上市”延伸到“服务企业成长”,18C规则仅是本轮改革的其中一环。
今年以来,港交所陆续落地多项上市机制优化,并于7月刊发咨询总结文件,全盘采纳前序咨询中的全部改革建议,包括将“秘密递表”机制适用范围拓展至所有新申请人、大幅下调同股不同权架构公司的上市市值门槛等,相关措施自公布之日起即时生效,为后续改革筑牢了制度基础。
在此基础上,香港证监会与港交所已于今年第三季度开启上市机制竞争力检讨的第二阶段咨询,重点优化须予公布交易、关联交易、分拆上市等相关规则,既降低企业合规成本,也提升上市公司并购、重组及业务分拆的灵活度。这意味着本轮改革不再局限于拓宽上市通道,更在于赋能上市企业后续的资本运作与业务扩张。
而对于已经站在港股IPO门前的机器人企业来说,真正值得关注的,不只是未来市值门槛会降到什么水平。
规则可以打开更大的入口,但最终决定资本市场能否持续给出价值判断的,仍然是企业自身的技术壁垒、商业化能力以及产业成长空间。
03.
18C制度护航,40+家机器人企业等待上市!
港交所18C制度的调整,正引发机器人产业的强烈共振。据移动机器人产业联盟、新战略移动机器人产业研究所结合公开信息统计,截至2026年9月22日,国内机器人赛道已有超40家本体企业排队冲刺港股,IPO窗口正在全面打开。
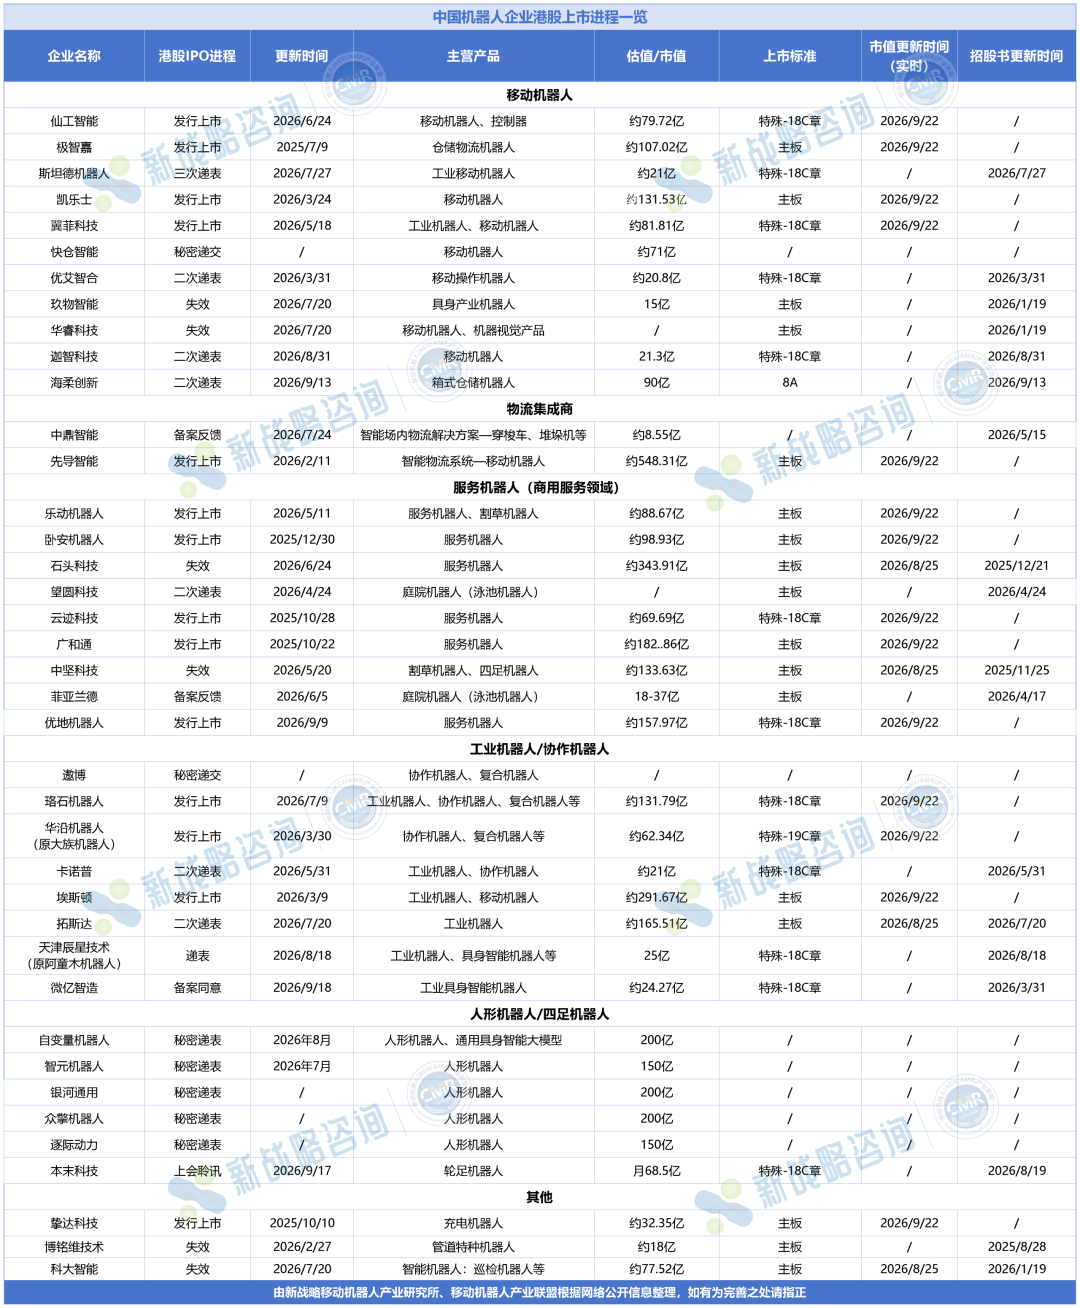
图表:中国机器人企业港股上市进程一览(截至2026年9月22日)
其中,为“特专科技”量身定制的18C章,更是成为众多硬科技企业加速拥抱资本市场的“破局之匙”。
当前通过18C特殊章程冲刺上市的企业,呈现出赛道多元的特点。在移动机器人领域,仙工智能、斯坦德机器人、优艾智合、翼菲科、迦智科技等纷纷冲刺;服务机器人领域的优地机器人、云迹科技也借助18C通道推进;在工业及协作机器人赛道,珞石机器人、微亿智造以及卡诺普、天津辰星技术等均现身名单;人形/四足机器人领域的本末科技同样加入战局。
综合来看,这些企业多处于高研发投入期,18C规则的包容性,恰好为它们的技术潜力和未来成长性提供了宝贵的资本通道。
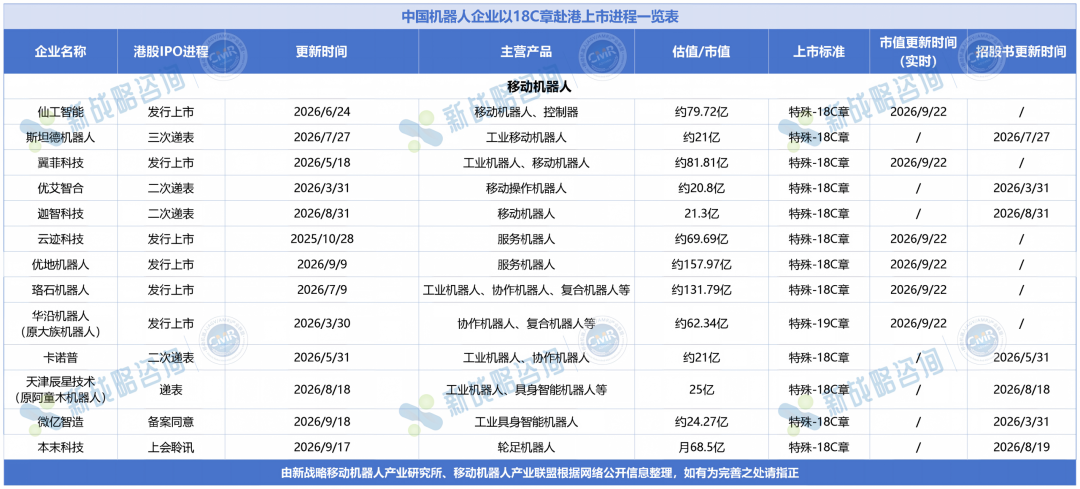
图表:中国机器人企业以18C章赴港上市进程一览表(截至2026年9月22日)
然而,随着逾50家企业站在港股大门前,资本市场的评价逻辑正在发生深刻转变:IPO绝不是终点,机器人企业已全面进入“价值验证阶段”。
过去,资本市场热衷于为技术路线领先、团队背景耀眼或赛道广阔的企业买单。但未来,企业必须直面更加现实的拷问:产品是否真正被市场接受?收入是否具备持续增长能力?商业模式能否规模化复制?
机器人产业正大步从“技术竞争”迈向更为残酷的“产业竞争”。
港交所调整18C,是在探索更适配未来产业的筛选机制——开放仍是方向,但开放绝不意味着没有筛选。对于数十家站在IPO门前的机器人企业而言,未来竞争的核心已不再仅仅是“谁能率先敲钟上市”,而是“谁能在上市后持续创造商业价值”。大考,才刚刚开始。
往期精选
渗透率不足2%的无线充电,如何撬动百亿移动机器人市场?
255项!2026年上半年AGV/AMR中标项目释放了哪些信号?
近100款!2026上半年AGV/AMR新品大盘点!
销量约12.5万台!2026年移动机器人行业半年度简报出炉
产研资料
中国市场年度报告 全球市场年度报告 蓝皮书 经典案例 团体标准
AGV/AMR
新松 机科 华晓精密 捷螺智能 蓝芯科技 浙江中力 法睿兰达 创智科技 迦智科技
核心供应链
锂电池-昀迪新能源 控制器-格局 控制器-睿芯行 防撞条-沃美诺 语音播报-零动智能 充电连接器-史陶比尔 无线充电 减速机-行星传动 伺服电机-步科 定制电池-博力威
联盟活动
2026年全年活动计划


