
 五度妙笔
 企业透视镜
 API商城

 数据库
美国人形机器人第一股要来了!去年营收1195万,估值167亿元
机器人前瞻(公众号:robot_pro)
编译 | 钟宸
编辑 | 漠影
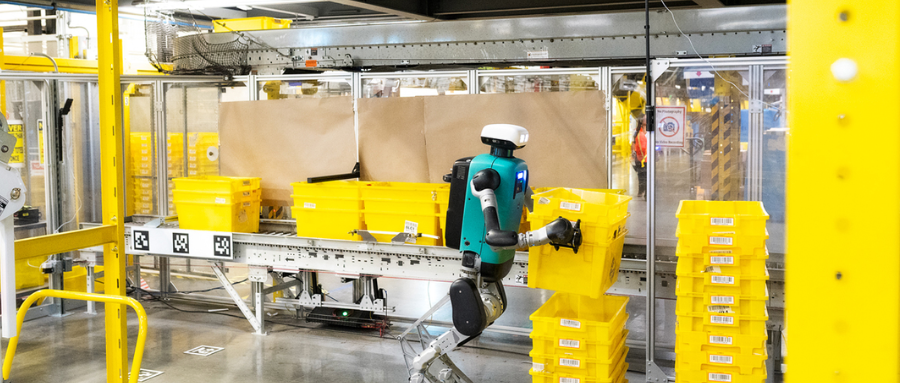
机器人前瞻9月8日消息,据外媒报道,Agility宣布计划通过与Churchill Capital Corp XI进行25亿美元的SPAC合并来上市,有望成为首家在美国上市的人形机器人企业。
该公司在近日提交了联合S-4表格,披露了其具体的财务数据。
2025年,Agility的总营收达到了
178.20万美元(约合人民币1195.97万元)
,而2024年这一数字仅为
31.03万美元(约合人民币208.26万元)
。其中,
65.01万美元
来自普通客户,
113.19万美
元
来自关联方,关联方交易约占全年总收入的
63.52%
。
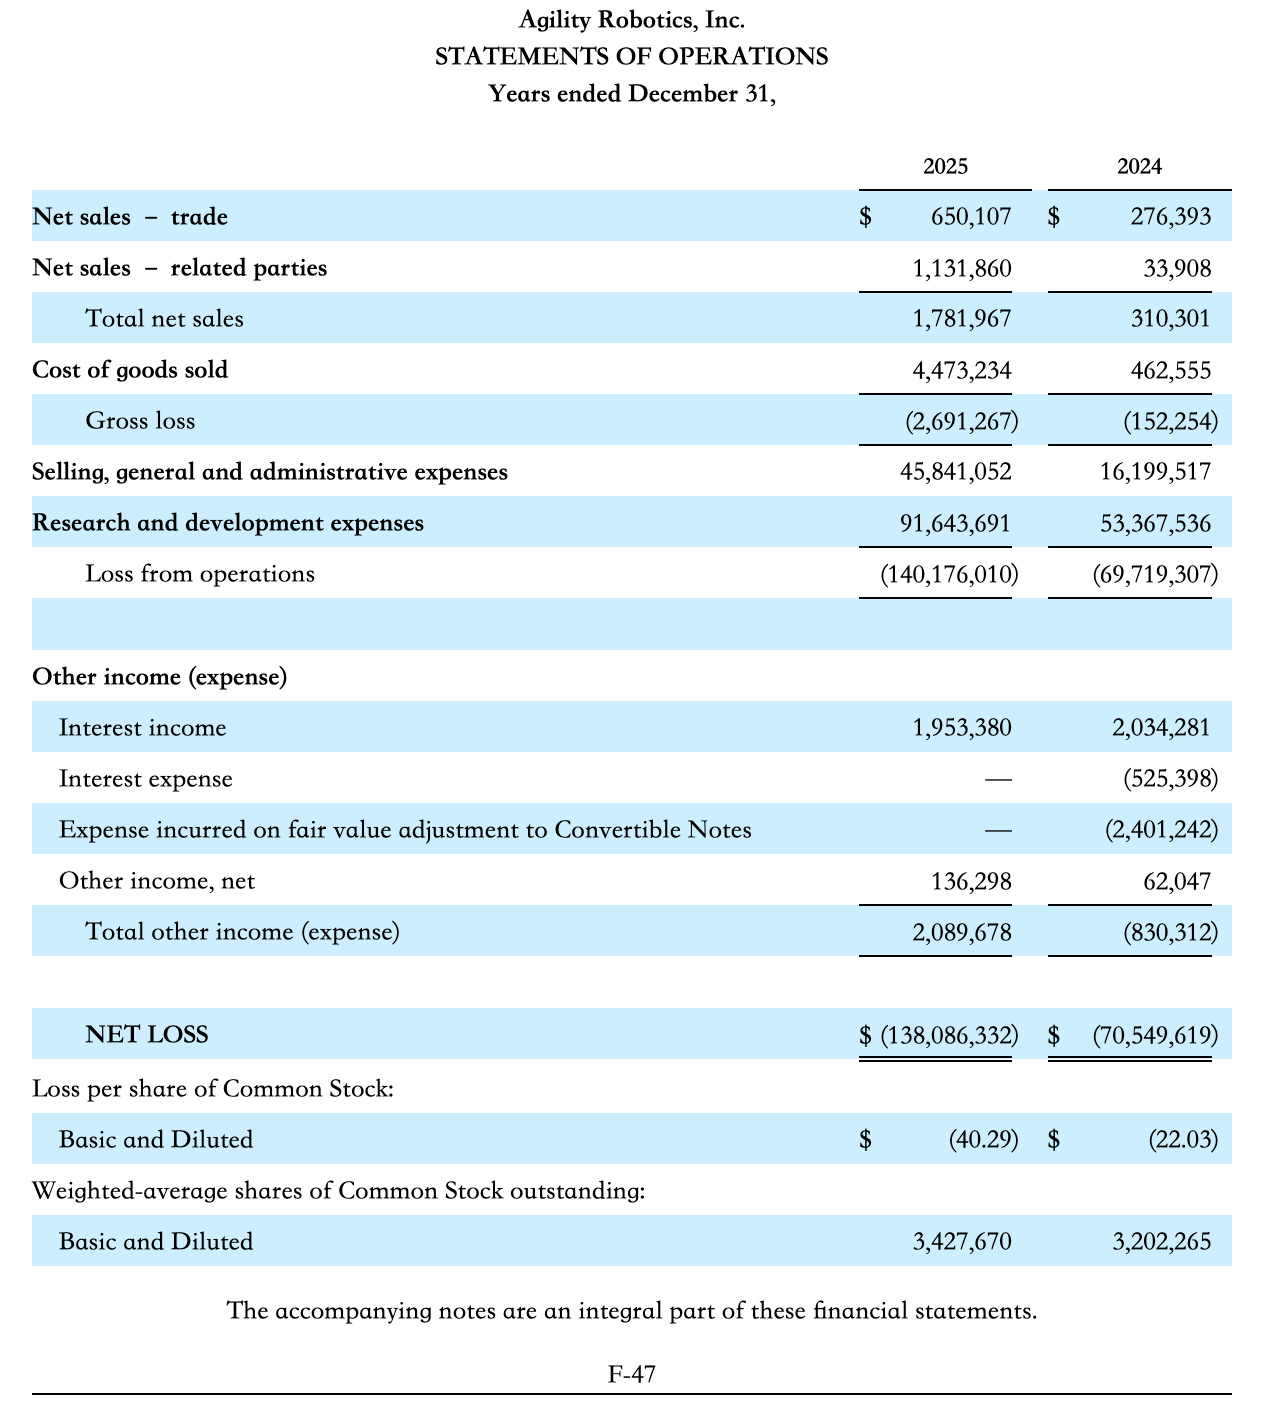
但其销售成本达到了
447.32万美元
,是营收的
2.51倍
,毛利润为
-269.13万美元
,毛利率约为
-151.03%
。
同期,该公司研发费用上升至
9164.37万美元
,销售、一般和行政费用则达到了
4584.10万美元
。营业亏损为
1.40亿美元
,净亏损为
1.38亿美元(约合人民币9.26亿元)
。
虽然,该公司的现金及现金等价物在完成C轮融资后升高至
1.03亿美元
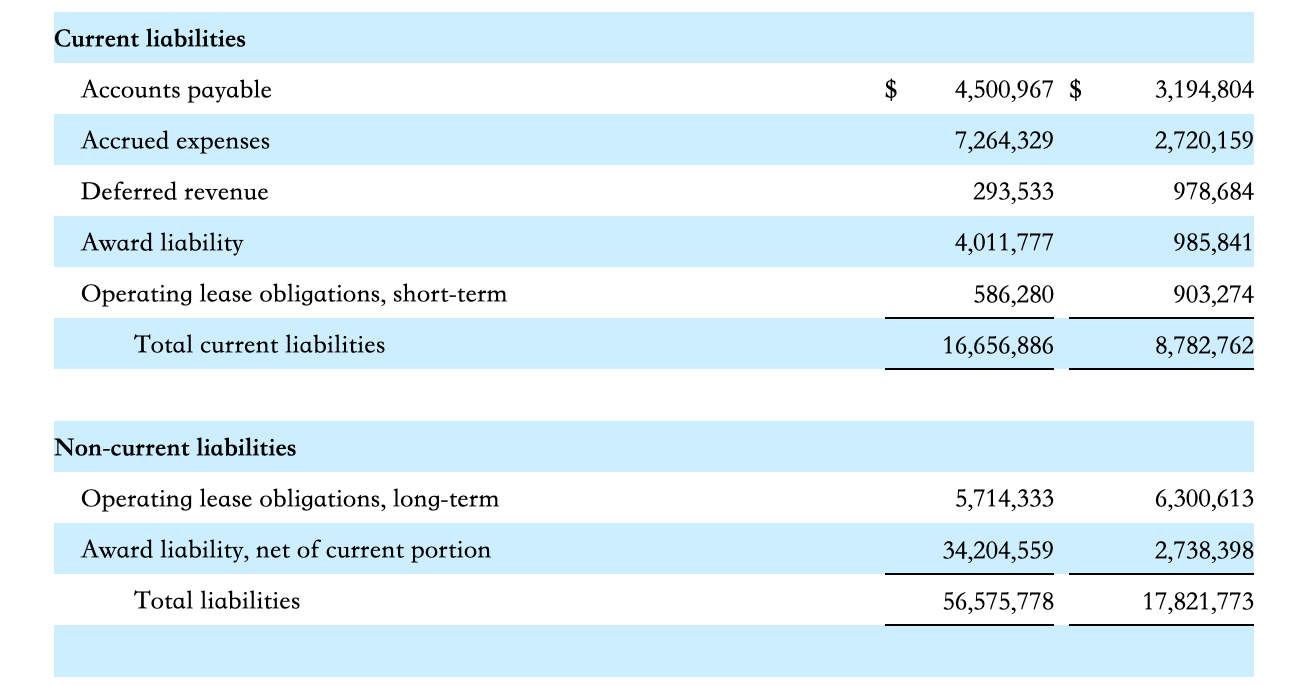
,但其财务状况并不容乐观。2025年,Agility总负债额已达
5657.58万美元
,是2024年同期的
3.17倍
。
对于这一严峻的情况,管理层直接在S-4文件中对风险进行了提示:根据Agility目前的经营计划和预计的现金流情况(这些数据并未考虑拟议中的业务合并交易),管理层认为,从财务报表发布之日起至少一年内,
现有的现金及现金等价物将不足以支持该公司的日常运营和履行各项债务
。
管理层甚至直接指出,
无法确定Agility在财务报表发布后一年内,能否继续作为一家正常运营的公司存在下去
。
产品侧,Agility宣称,Digit v4已在九家客户的场所中投入使用或即将投入使用,该产品在实际客户环境中的运行时间已超过
65,000小时
,客户包括舍弗勒、GXO、丰田汽车加拿大公司、亚马逊和Mercado Libre等企业。
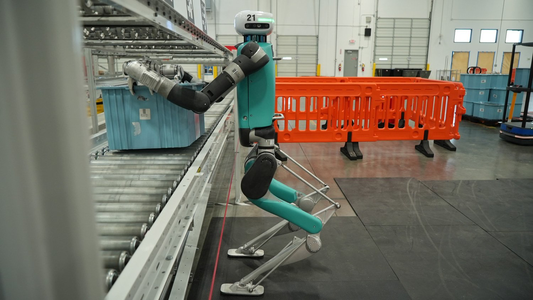
▲Digit 机器人 (图源:Agility Robotics)
Agility预计Digit v5将于2026年底正式上市。另外,该公司还获得了价值
3亿美元
的RaaS订单,与其第五代人形机器人Digit v5相关。不过,Agility也承认,订单的最终确认还需满足某些合同条款、产品功能及规格要求。
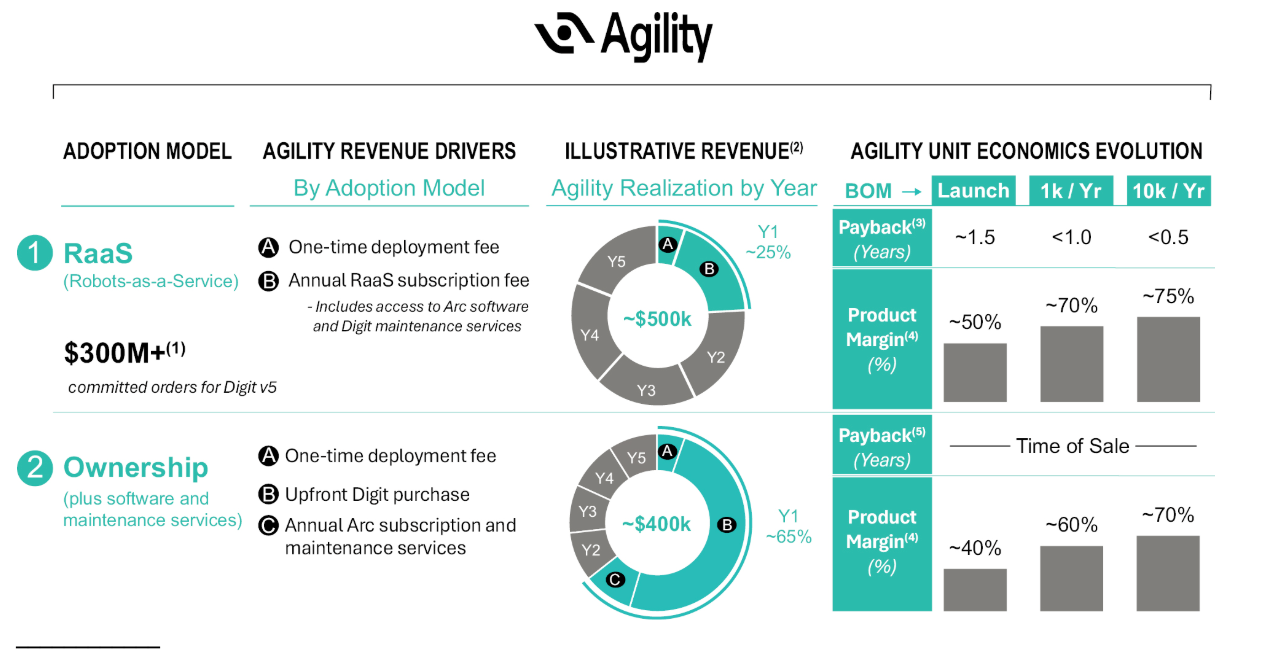
但文件还披露,这笔3亿美元的订单实际上是Agility与一家关联方客户签订的协议,根据该协议,如果该客户至少订购1,000台机器人,那么Agility将为每台机器人发放453份普通股购买权证,这意味着总共需要发放453,000份权证。
另外,据文件信息,该客户仍在评估与该交易相关的会计处理方式(The Company is still evaluating the accounting for this transaction),最终的交易价格仍未确认。
业务模式上,Agility拥有
买断和RaaS
两种模式。按照RaaS模式,每台设备的月租费用约为8,500美元,即每年约102,000美元。此外,还需要支付约25,000美元的一次性部署费用。在该公司假设的五年使用期内,该设备的总营收约为535,000美元。
如果选择直接买断,那么需要先支付约200,000美元的预付款,再加上20,000美元的部署费用,以及每年约36,000美元的软件和维护费用。
Agility表示,
买断模式可在销售时就完成回本,而RaaS模式则可至少在1.5年收回成本
。
但值得注意的是,Agility表示这一回本数据仅指
收入超过BOM成本
之前所需的时间。由此可以推断,这并不包含15,000美元的部署成本,以及每台设备每年约15,000美元的交付成本,以及其他设备折旧、研发、管理和销售费用等。
另外,其对于产品利润的测算方式为(累计收入–累计成本)/累计收入,
该指标同样不包含销售、管理和研发费用。
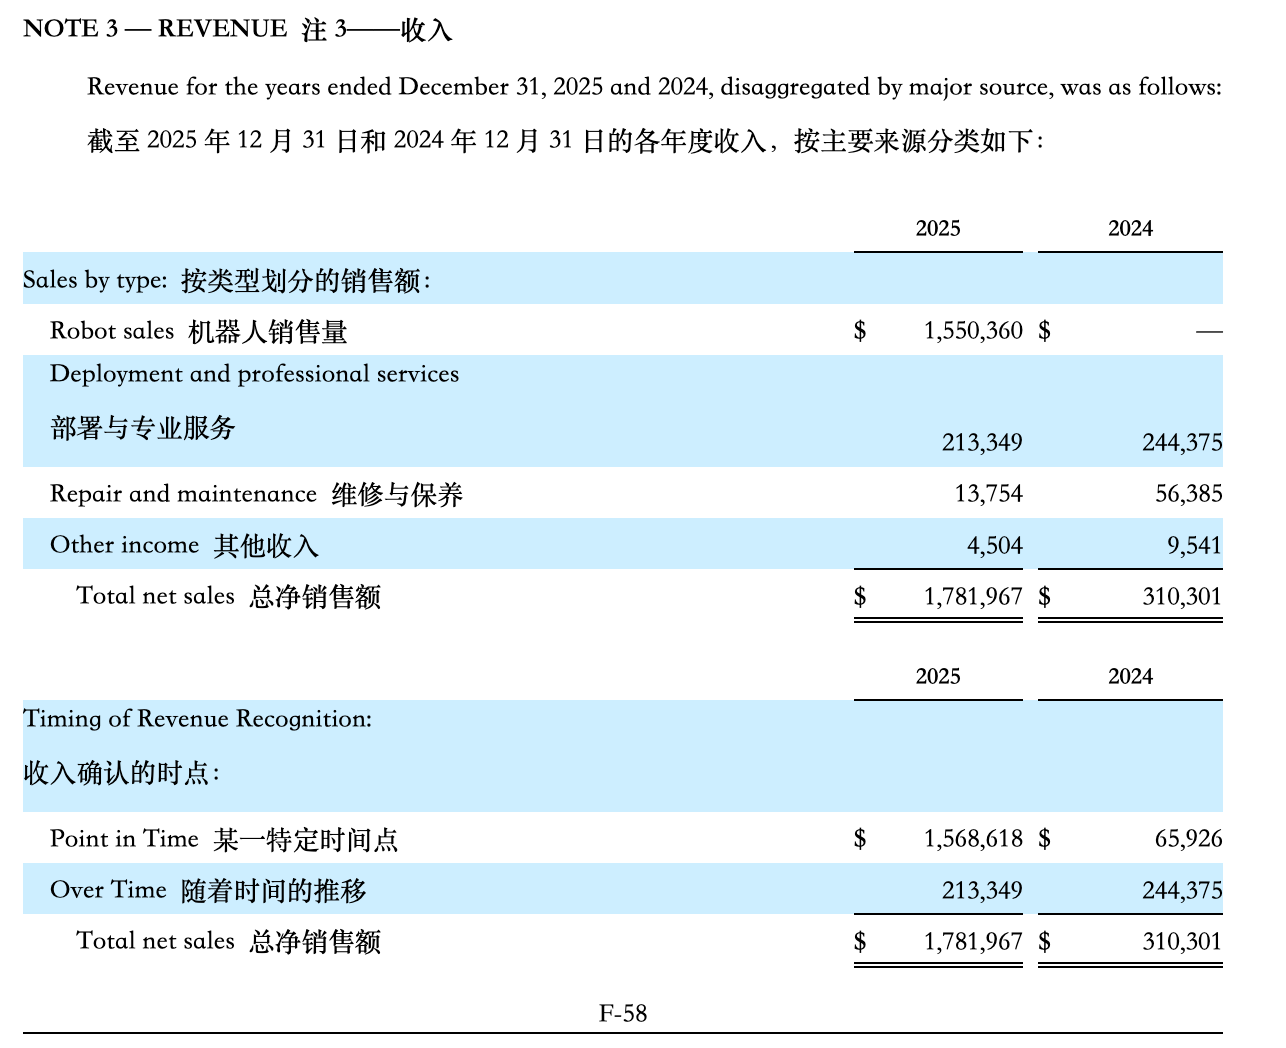
而按收入类型划分,机器人销售在2025年才产生收入,其余类型的收入占比均较小,且均出现下滑,部署与专业服务收入同期仅为21.33万美元,同比2024年下降12.70%。
结语:理想很美好,现实很骨感
Agility的交易对价(Equity Value)为25亿美元,以此计算,其市销率将达到惊人的超1400倍。而其在文件中所披露的3亿美元大单,还得“看客户脸色”。
审计的会计事务所Grant Thornton甚至对Agility的持续经营能力
存在“重大疑虑”(substantial doubt),认为财务报表中没有包含因这种不确定性而可能产生的任何调整。
且在这份文件里,不知为何,Agility在提及竞争对手时,并未把任何一家中国公司纳入其中。面对中国机器人公司更便宜的产品,其能否突围,或许要打上一个大问号。


