
 五度妙笔
 企业透视镜
 API商城

 数据库
半年狂揽175亿,工业移动机器人“卷”向何方?

文|编辑部
11月4日,在由移动机器人产业联盟、人形机器人场景应用联盟联合主办,新战略移动机器人全媒体承办的"2026具身拣选与装卸机器人产业论坛"上,《工业移动机器人智能化发展趋势研究报告》正式发布!
本次论坛在上海新国际博览中心举行,以"具身赋能、智启装卸"为主题,汇聚产业链上下游企业代表、技术专家及行业人士,围绕具身智能在物流拣选、装卸、仓储等场景的技术创新、解决方案与商业化落地展开深入交流。
《工业移动机器人智能化发展趋势研究报告》基于CMR产业联盟统计数据,围绕工业移动机器人智能化发展,系统梳理产业市场格局、技术演进与未来发展趋势,为行业理解工业移动机器人的发展阶段、市场机会及技术方向提供参考。
报告开篇给出三大核心判断:
判断一:价值重分配
产业链价值正从硬件本体向软件算法、数据平台与场景解决方案迁移,其实质是"一次性销售收入"向"持续性服务收入"的转化——谁掌握软件与数据入口,谁就掌握价值分配的主动权。
判断二:竞争升级
胜负手不再是"谁的车跑得更稳",而是"谁的机器人懂场景、理解任务、自主决策并协同作业"。
判断三:窗口期明晰
2027-2030是关键五年。报告判断,移动操作一体化产品将在2027年进入规模商用分水岭;2030年全球市场规模将达122亿美元。


2025年,全球工业移动机器人销售额达63亿美元,同比增长3.77%;销量达26.5万台,同比增长8.57%。同期,中国市场规模达261亿元,销量为18.2万台;中国企业全球出货量占比达68.68%,海外销售规模达85亿元。

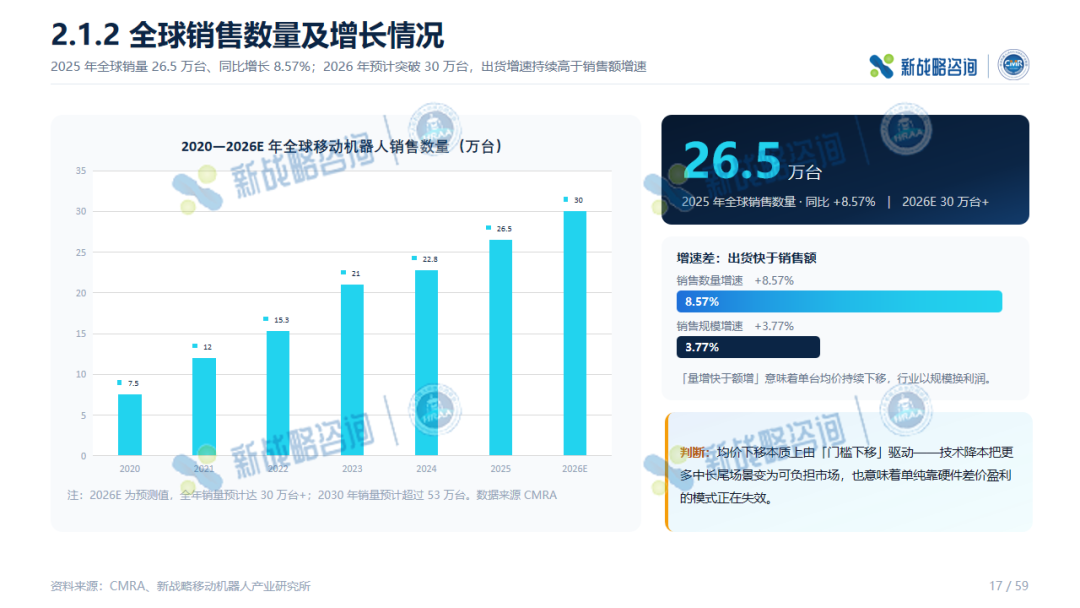
2026年上半年,中国企业销售规模达175亿元,同比增长约31.5%,销量约12.5万台,增长动能较2025年进一步走强,出海正成为第二增长曲线。
从企业端来看,超八成工业移动机器人企业销售实现正增长,行业从“普涨”进入分化小幅增长期,头部与细分冠军正加速拉开身位,海外销售达85亿元,占比升至32.55%。
综合当前表现,市场呈现出强头部集中、出海提速、价格下移、场景外延四大特征。展望未来,中小企业需聚焦细分赛道走“专精特新”之路,头部企业则需通过技术迭代与全球化布局,共同推动行业从“价格竞争”迈向“价值竞争”。


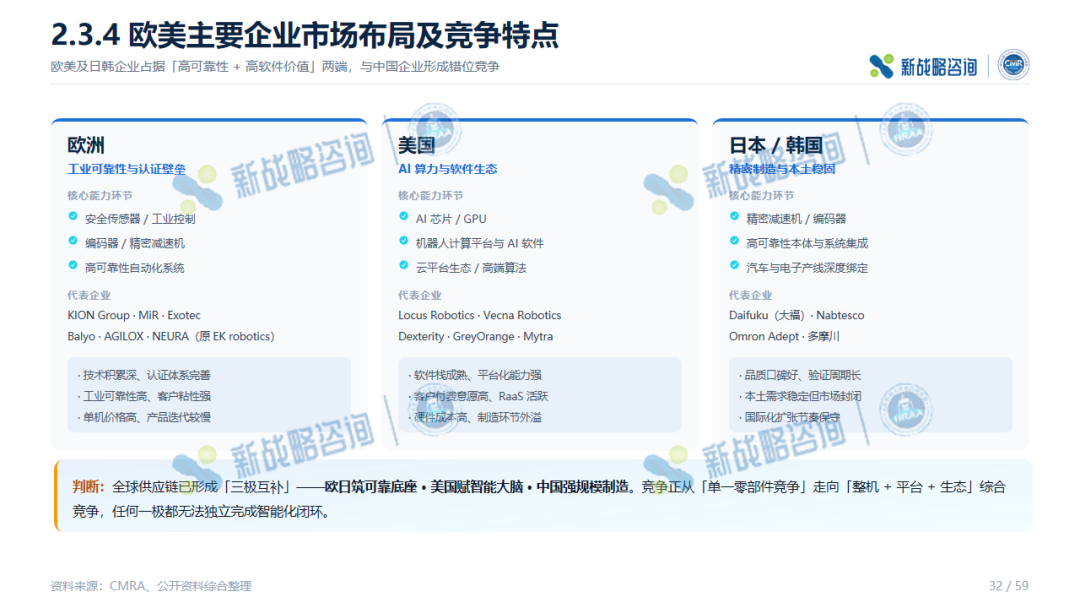
全球工业移动机器人企业已超550家,中国以230家占比超四成,形成中、欧、北美“三极”分布格局。中国凭借强大交付能力占据全球68.68%的出货量,正面临从“数量领先”向“价值领先”的转型挑战。
当前,欧美及日韩企业占据「高可靠性+高软件价值」两端,与中国企业形成错位竞争。行业竞争逻辑已从单一硬件比拼转向“平台+生态”综合较量,评价标准向“商业能力”转移。市场正式进入“结构分化”阶段,具备技术迭代、场景深耕与全球运营能力的企业将赢得未来。


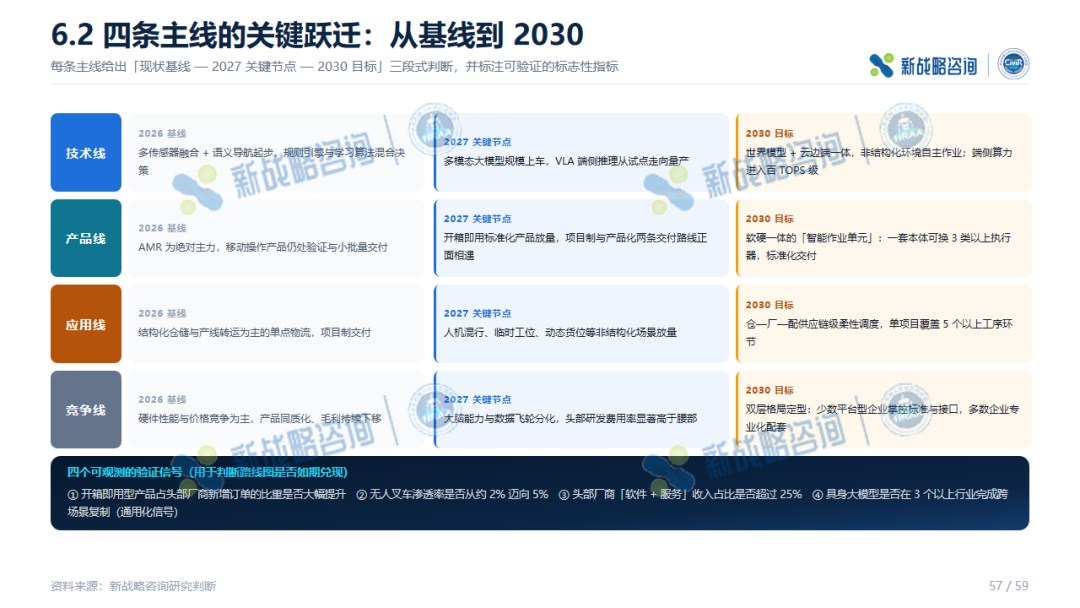
报告以2026年为基线,按“四条主线×五个阶段”展开,逐年标注关键里程碑。其中,2027年将成为“项目制交付”与“标准化智能产品”两种模式的市场分野。
每条主线均给出“现状基线—2027关键节点—2030目标”的三段式判断,并标注可验证的标志性指标。
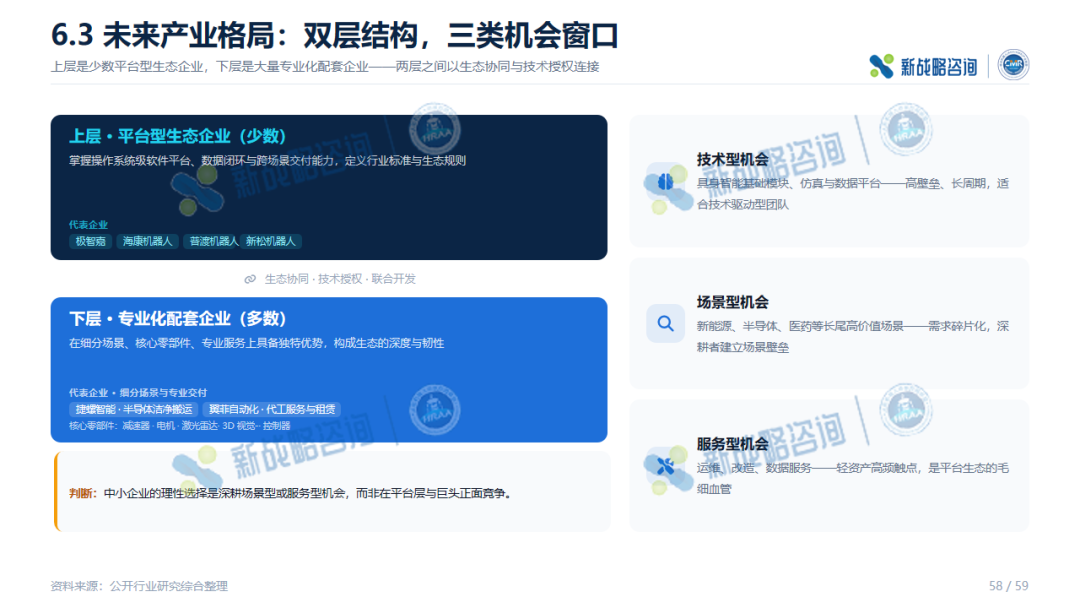
未来产业格局将呈现“双层结构、三类机会窗口”:上层为少数平台型生态企业,下层为大量专业化配套企业,两层之间通过生态协同与技术授权连接。


📘 获取完整报告
扫描二维码即可获取报告完整内容
往期精选
渗透率不足2%的无线充电,如何撬动百亿移动机器人市场?
255项!2026年上半年AGV/AMR中标项目释放了哪些信号?
近100款!2026上半年AGV/AMR新品大盘点!
销量约12.5万台!2026年移动机器人行业半年度简报出炉
产研资料
中国市场年度报告 全球市场年度报告 蓝皮书 经典案例 团体标准
AGV/AMR
新松 机科 华晓精密 捷螺智能 蓝芯科技 浙江中力 法睿兰达 创智科技 迦智科技
核心供应链
锂电池-昀迪新能源 控制器-睿芯行 防撞条-沃美诺 语音播报-零动智能 充电连接器-史陶比尔 减速机-行星传动 伺服电机-步科 电池定制-博力威
联盟活动
2026年全年活动计划


