五度妙笔
 企业透视镜
 API商城

 数据库
量子计算挑战金融预测!FirstQFM联合Rigetti,试点表现超越经典基准
量子计算能否在真实业务问题中提供有用信号,正成为产业界关注的重点。
2026年11月3日,FirstQFM公布与SW7 Group及Rigetti Computing开展的金融预测试点:其基于基础模型的量子储备池计算(QRC)系统,在43个匿名资产、600个样本外日期的评估中,取得了优于所测试经典模型的综合结果。
公司披露,系统的方向准确率为52.02%,宏平均F1为51.76%;43资产等权组合的累计毛损益达到最佳经典毛损益基准的2.12倍,年化夏普比率为1.22。这些结果来自真实超导量子硬件生成的特征,为探索近期量子计算应用提供了一个可分析的案例。
此次进展表明量子处理器开始嵌入完整的业务评估流程:由行业伙伴提供数据,以经典模型作参照,再同时考察预测和组合表现。如何理解量子环节的作用,以及“超过基准”的具体范围,是读懂这项试点的关键。

QRC如何参与金融预测
量子储备池计算中的“储备池”,可以理解为处理输入序列的动态系统。历史数据经过量子态编码和受控演化,测量结果被转为经典特征,再交给经典读出模型生成预测。量子处理器承担特征变换,经典计算负责后续拟合与输出,两部分共同构成混合流水线。
这种方法不要求对深层量子线路进行端到端优化,可以围绕当前硬件可执行的较浅线路设计。但量子态空间复杂,并不自动意味着得到的特征对预测有用。真正需要验证的是,量子动力学生成的表示能否在相同信息条件下,帮助模型获得更好的样本外结果。
FirstQFM在标准QRC思路上引入专有基础模型,用于构造适配任务和设备状态的储备池,并稳定测量得到的量子表示。报告称,模型在Leonardo超级计算机上训练、在Cepheus-1-108Q上微调。实际试点中,基础模型和特征生成机制保持固定,每折重新拟合经典预测头。
硬件采用Rigetti的Cepheus-1-108Q超导系统,由12个相互连接的9量子比特芯粒构成。本次评估实际使用61—84个物理量子比特生成储备池特征;每个预测日期的硬件评估为全部43个资产提供输入。因此,系统名称中的108代表处理器规模,并非每次预测都用满108个量子比特。
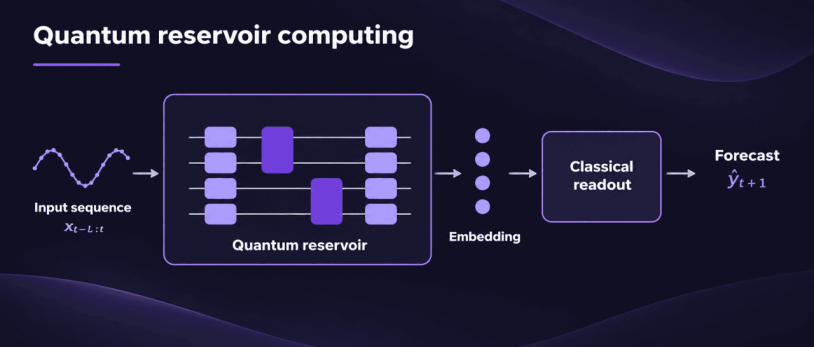
图 QRC将量子测量特征输入经典读出模型
43个资产与600个日期如何评测
SW7提供的任务,是利用18个特征预测各资产下一日收益的方向,并结合实际变动幅度评价组合表现。资产、特征和日历日期均经过匿名化,模型不能据此关联外部市场数据。各模型使用相同的输入信息和评测日期,这使比较更贴近同一任务下的预测能力差异。
评测按时间顺序划分训练、验证和测试数据,共包含6个连续的100日期测试块。训练样本随时间扩展,参数选择只使用验证数据,训练与验证、验证与测试之间各留出一个未使用观测。早期测试数据可在后续时间推进时进入训练,这对应滚动更新的评估方式。
基准不仅包括随机森林、多层感知机、统计回归和梯度提升,也覆盖Chronos-2、Granite TTM-R2及Toto 2.0等时间序列基础模型。按报告的汇总结果,QRC方向准确率较最接近的合并训练MLP高0.77个百分点,宏平均F1高1.01个百分点。
这两项指标反映不同侧面:方向准确率衡量涨跌判断是否正确;宏平均F1分别计算两类方向的F1后等权平均,减少模型偏向较常见方向时造成的评价偏差。52.02%的准确率意味着预测改进相对有限,需要结合收益幅度和风险指标,才能理解其组合价值。

图 本次样本外评估的预测与组合表现
毛损益与风险指标应如何理解
在43资产等权组合中,QRC累计毛损益较毛损益最高的经典基准MLP高约112%;其年化夏普比率为1.22,也高于经典模型中的最高值1.02,后者来自PCR加岭回归。这里的比较对象并不完全相同,分别对应各项指标中表现最好的经典模型。
报告中的毛损益按预测方向与实际收益幅度相乘,再对资产等权、跨日期累加,没有复利计算,交易成本和无风险利率均设为零。因此,“高112%”指相对基准的累计毛损益增幅,并非策略年化收益率,也不能直接当作扣除交易摩擦后的实盘表现。
从覆盖面看,QRC在36个资产上的方向准确率超过50%,在41个资产上取得正毛损益。按历史分散化规则、在测试前选定并固定成员的5资产组合,年化夏普达到1.73。这是特定子组合的结果,应与全43资产组合的1.22分别理解。
风险与稳定性同样值得关注。技术报告显示,QRC较高的毛损益伴随更大的日度波动和绝对回撤;6个测试块中,QRC在4个块盈利,MLP和PCR则各在5个块盈利。汇总领先提供了积极证据,也表明后续仍需检验不同市场阶段的持续表现。
量子应用从算法走向业务验证
从量子产业视角看,这项试点展示了算法、硬件与行业数据的协同路径。FirstQFM提供特征生成与预测流水线,Rigetti提供量子处理器,SW7提供匿名业务任务。三者结合,使量子计算能够在可定义的任务和共同指标下接受评估,形成进一步迭代的依据。
另一项值得跟踪的结果是预测差异。报告中,QRC与主要经典模型的平均方向分歧率为49.0%。如果这种差异在更多样本中仍能带来有效信号,就可能为组合模型提供补充信息。分歧本身不等于优势,其价值仍需通过后续集成模型实验验证。
FirstQFM明确表示,本次结果不主张更广泛的量子优势,也不保证结论推广到未评估的时期与模型。量子线路规模使经典模拟并不简单,但报告未证明其不可模拟。当前观察到的是特定混合系统在既定任务中的表现,量子部分的独立贡献仍值得更细致比较。
面向下一阶段,更多独立数据、跨市场验证、交易成本分析,以及端到端执行时延和计算开销,将帮助判断技术的部署价值。此次试点已为真实量子硬件参与金融时间序列预测提供了具体案例。随着硬件稳定性、量子特征设计和业务评测共同完善,QRC有望为近期量子应用探索积累更扎实的工程经验。
[1]https://firstqfm.com/news/firstqfm-rigetti-sw7-qrc-pilot
[2] https://firstqfm.com/blog/financial-forecasting-qrc-cepheus-1-108q