
 五度妙笔
 企业透视镜
 API商城

 数据库
市值4000亿!潮汕女首富港股敲钟

智东西(公众号:zhidxcom)
作者 | 杨京丽
编辑 | 李水青
智东西7月9日报道,刚刚,
A股精密制造龙头、“果链一哥”立讯精密
正式在港交所敲钟上市,集齐
A+H
两地上市身份。
发售阶段,立讯精密H股发行价为
63.28港元(约合人民币54.87元)
。在立讯精密本次发行中,香港公开发售股份数量为
3834.73万股
,占全球发售股份数量的10%,获3.78倍认购;国际发售股份数量为
3.45亿股
,占全球发售股份数量的90%,获9.46倍认购。
按每股63.28港元的发行价计算,该公司本次H股发行募资净额约
240亿港元(约合人民币208亿元)
,成为截至目前
年内港股募资规模最大的新股上市项目
。
开盘后,立讯精密股价报
每股63.25港元(约合人民币54.88元)
,较发行价下跌0.05%。截至上午10点前后,其股价为每股59.95港元(约合人民币51.0498元),较发行价跌5.26%,总市值4617.19亿港元(约合人民币4003.24亿元)。
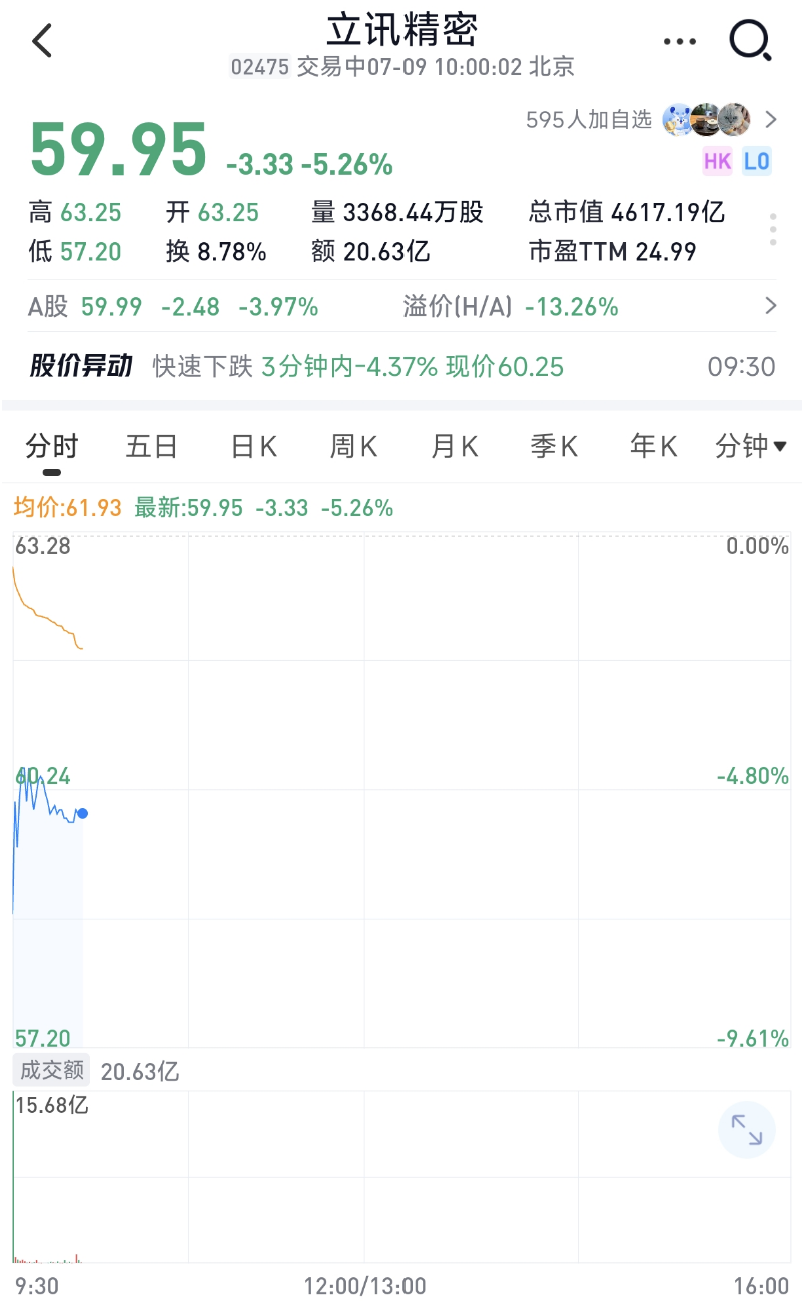
▲立讯精密港股股价图(图源:雪球)
A股方面,截至7月8日收盘,立讯精密股价报
62.47元/股
,总市值
4577.23亿元
。今天开盘后,其A股股价报62.80元/股,截至上午10点前后,最新股价为59.99元/股,跌幅3.97%,总市值4620.77亿元。
立讯精密2004年成立,总部位于广东东莞,2010年在深交所上市,是
中国精密智能制造龙头企业
。该公司主要提供精密智能制造解决方案(PIMS),业务覆盖
消费电子、汽车电子、通信与数据中心
等终端市场,产品包括精密零组件、模组及系统级产品。
立讯精密被外界视为苹果产业链核心供应商之一,早期从
连接器、线缆
等零组件切入苹果供应链,之后逐步拓展至
AirPods、Apple Watch
等产品组装,并通过收购纬创相关资产进入
iPhone整机代工
领域。
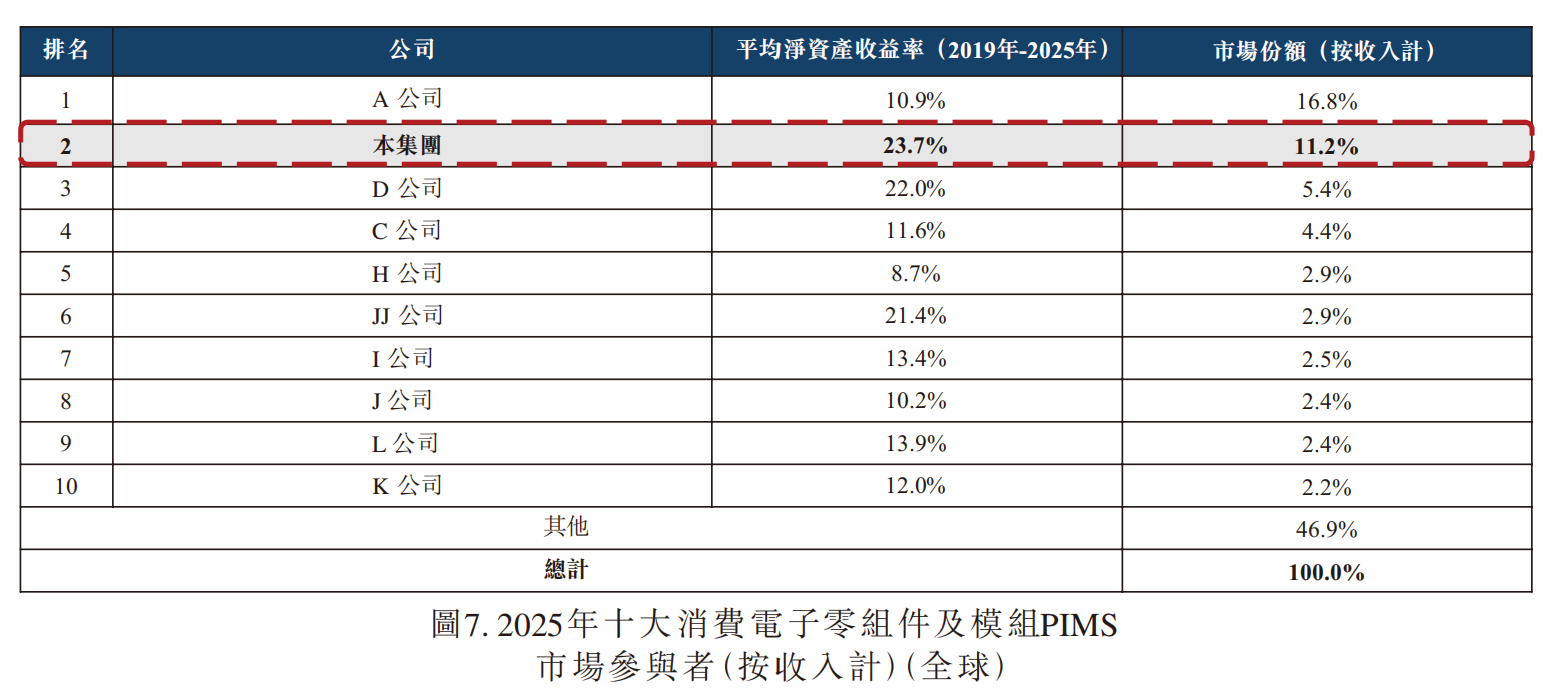
根据弗若斯特沙利文的数据,按2025年收入计算,立讯精密是
中国最大、全球第五大
的PIMS提供商;在消费电子零组件及模组PIMS市场中,其排名
全球第二、中国第一
,全球市场份额为11.2%。
一、2025年营收超3300亿,三年研发投入超280亿
2023年、2024年和2025年,立讯精密营收分别为
2319.05亿元、2687.95亿元和3323.44亿元
,三年营收合计超过8300亿元。
同期,立讯精密净利润分别为
122.43亿元、145.79亿元和181.70亿元
,持续增长。研发开支分别为
81.89亿元、85.56亿元和114.28亿元
,三年研发投入合计约281.73亿元。
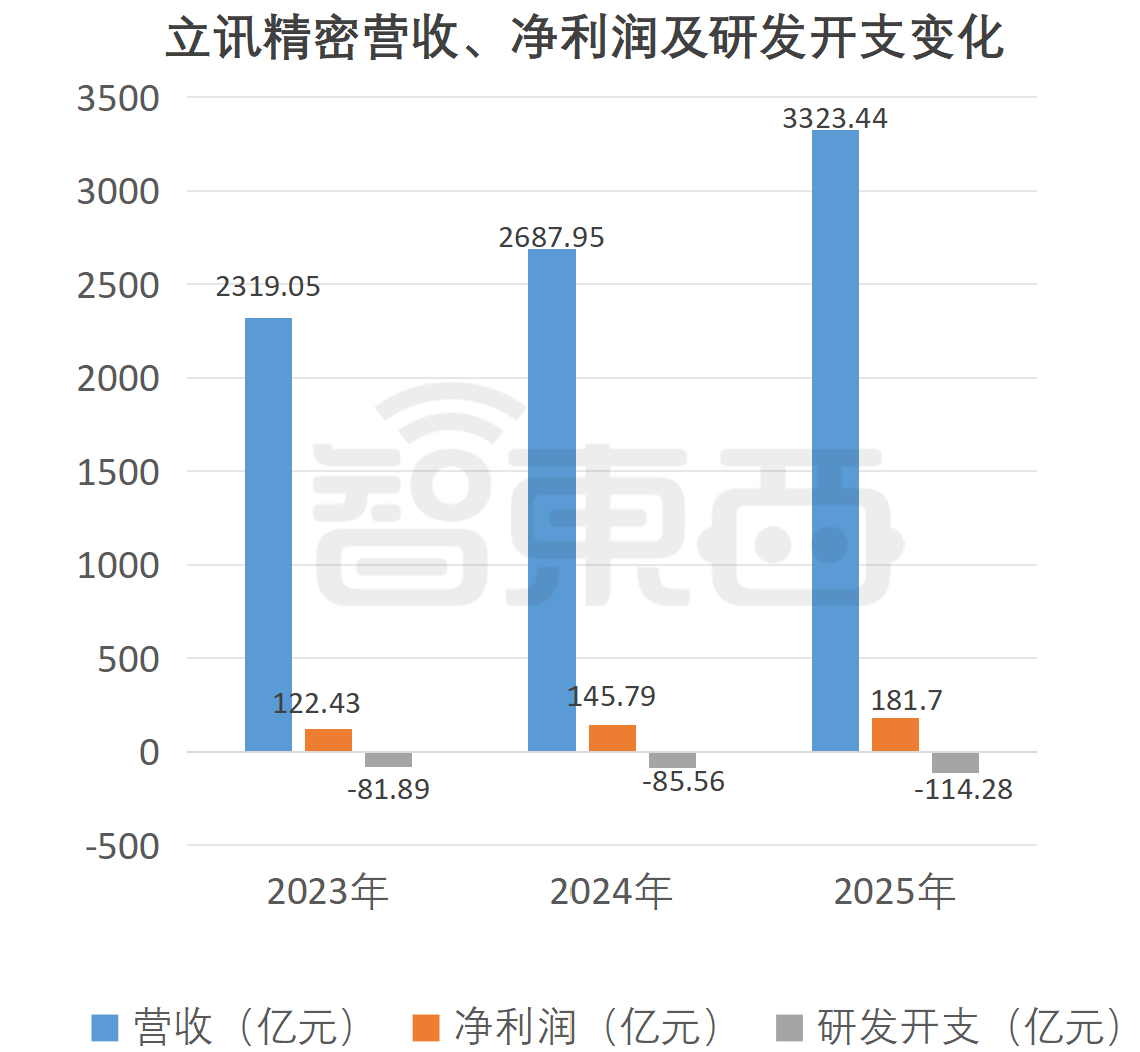
▲立讯精密营收、净利润及研发开支变化(智东西制图)
从业务结构来看,立讯精密收入主要来自
消费电子、汽车电子、通信及数据中心
三大板块。
2023年、2024年和2025年,消费电子业务收入分别为
2046.76亿元、2330.96亿元和2642.66亿元
,占总收入的比例分别为88.3%、86.7%和79.5%,仍是立讯精密最核心的收入来源。
汽车电子业务收入分别为
92.52亿元、137.58亿元和392.55亿元
,占总收入比例分别为3.9%、5.1%和11.8%,三年间占比明显提升,是立讯精密增长最快的业务之一。
通信及数据中心业务收入分别为
145.38亿元、183.60亿元和245.68亿元
,占比分别为6.3%、6.9%和7.4%。
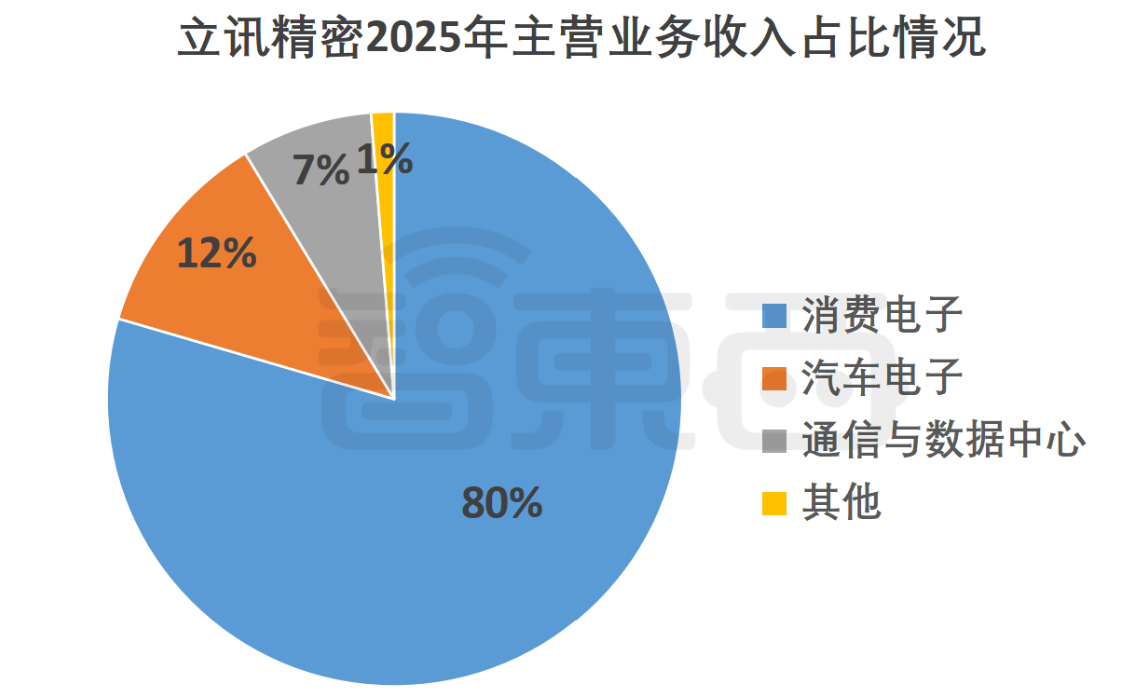
▲2025年立讯精密主营业务收入占比情况(智东西制图)
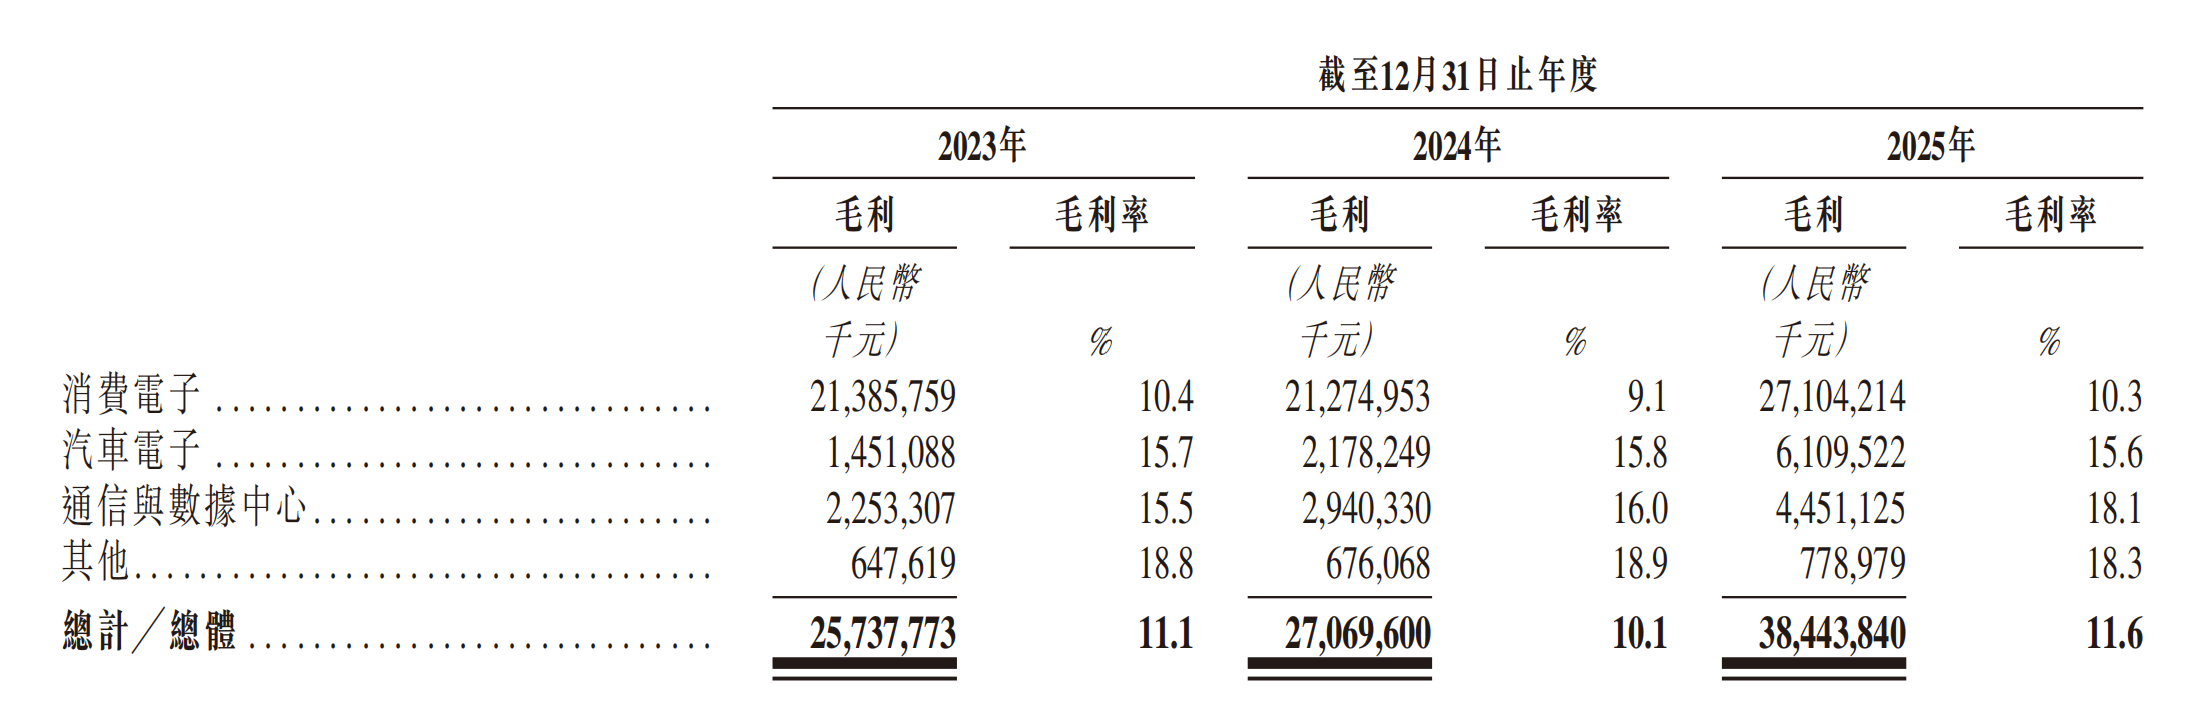
报告期内,立讯精密毛利分别为
257.38亿元、270.70亿元和384.44亿元
,综合毛利率分别为11.1%、10.1%和11.6%。2024年其毛利率有所下滑,2025年则回升至近三年最高水平。
从不同业务来看,2025年,立讯精密消费电子业务毛利率为
10.3%
,汽车电子业务毛利率为
15.6%
,通信及数据中心业务毛利率为
18.1%
。其中,通信及数据中心业务毛利率最高,汽车电子业务毛利率也明显高于消费电子业务。
二、消费电子全球第二,汽车电子收入三年增逾3倍
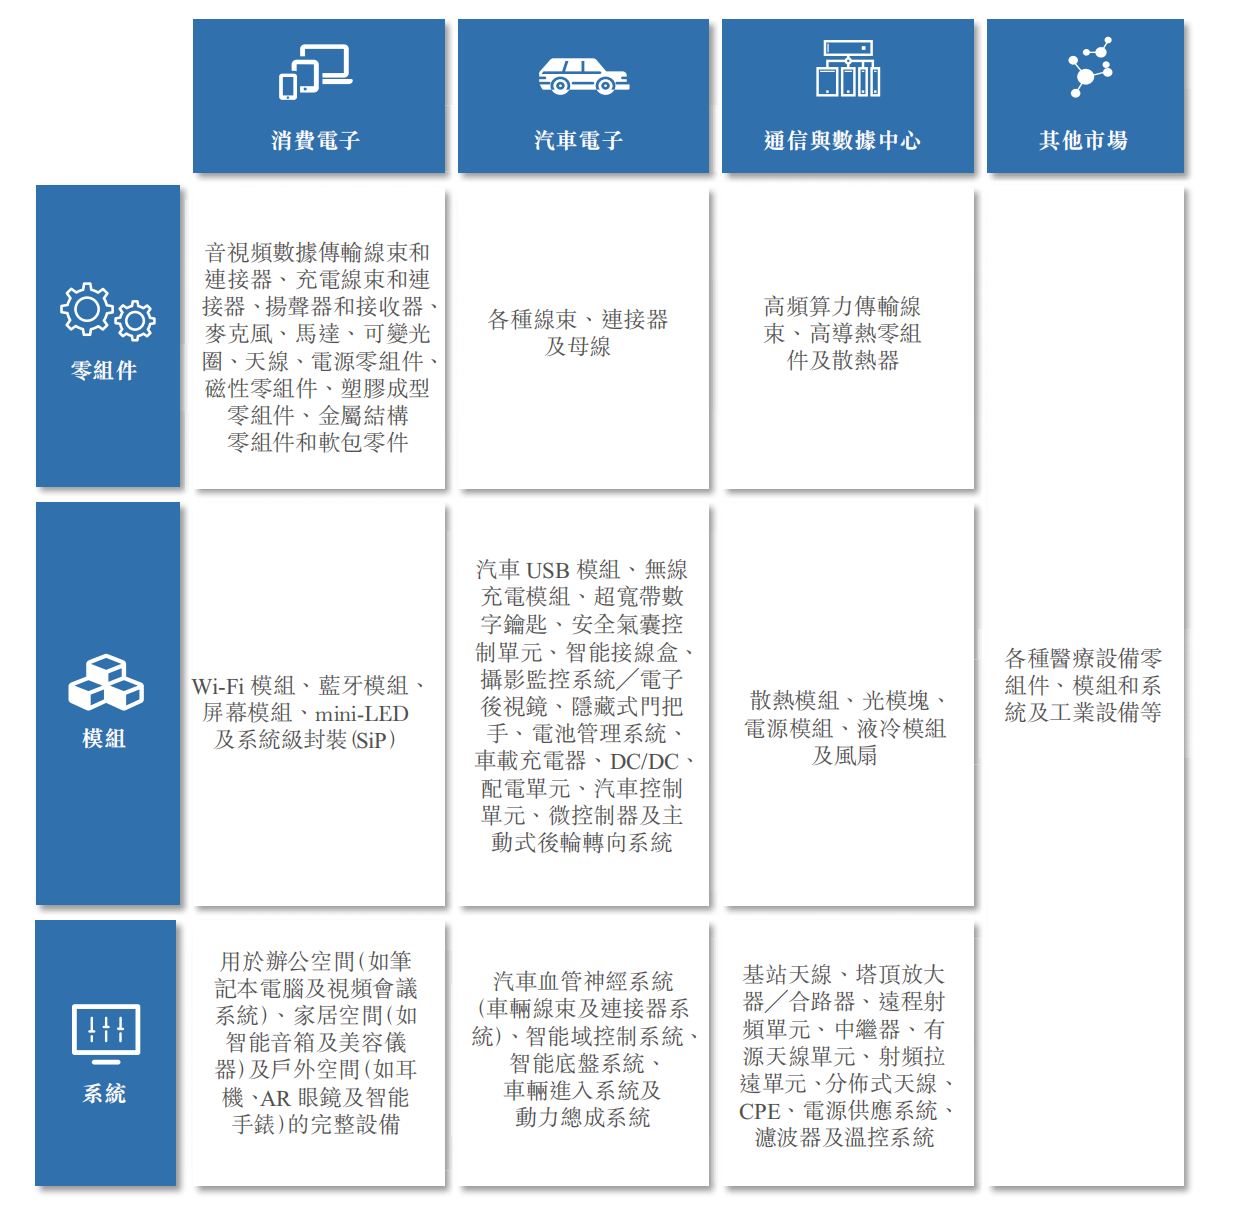
立讯精密将自身定位为
精密智能制造解决方案供应商
。其业务覆盖消费电子、汽车电子、通信及数据中心等领域,产品包括零部件、模组、系统级产品及相关智能制造解决方案。
在
消费电子领域
,立讯精密从
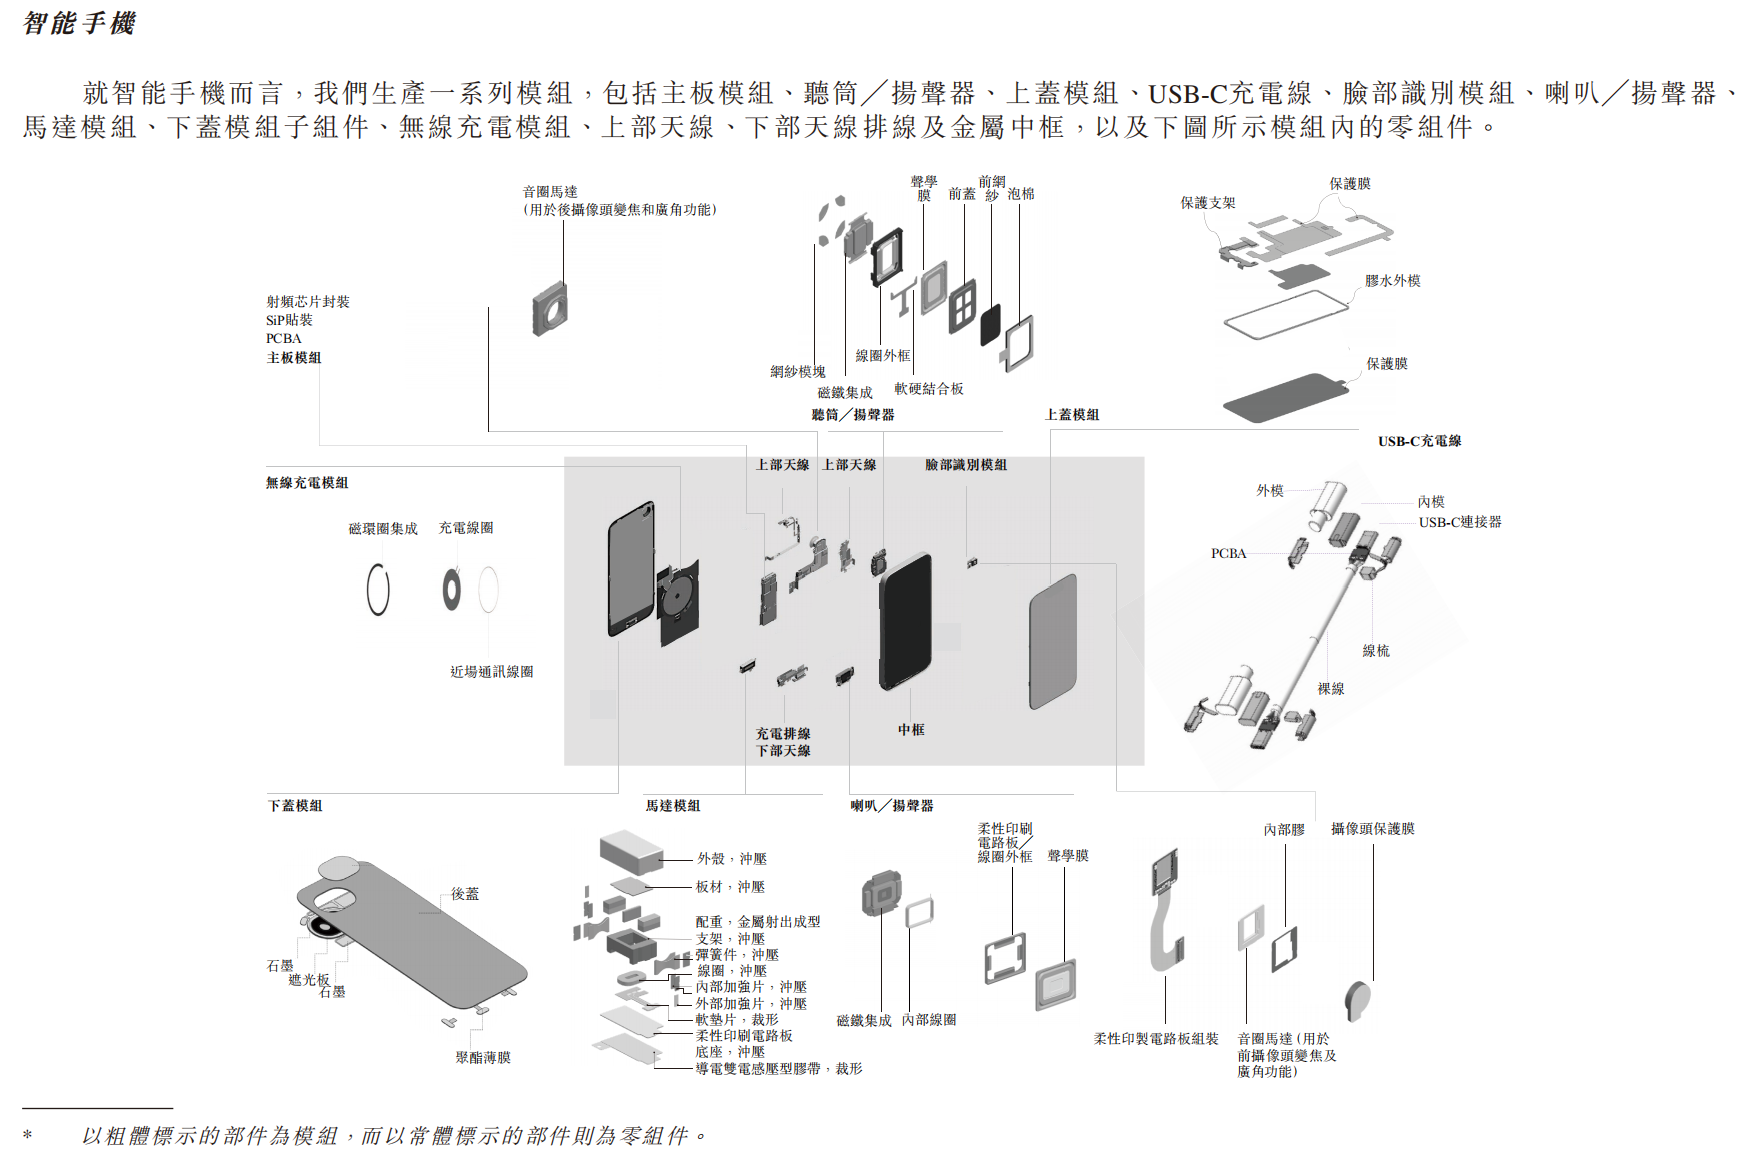
智能手机
切入,产品覆盖主板模组、听筒/扬声器、上盖模组、USB-C充电线、脸部识别模组、马达模组、下盖模组子组件、无线充电模组、上部天线、下部天线排线、金属中框等。
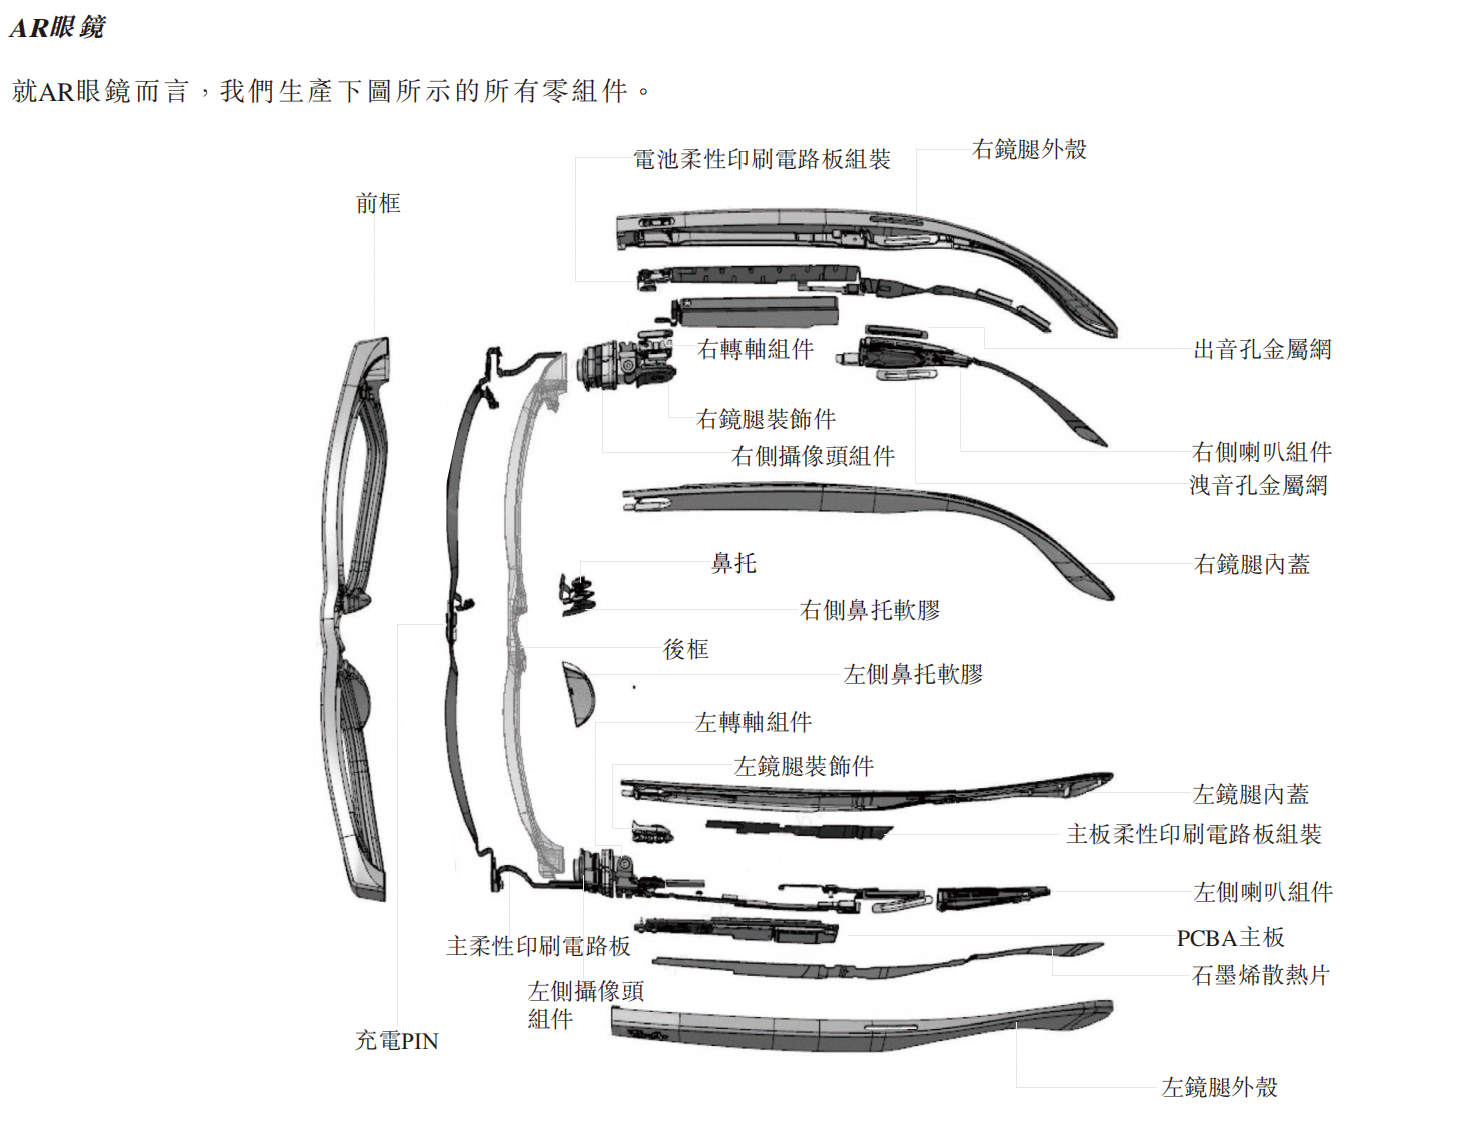
其
AR眼镜相关产品
则包括前框、镜腿外壳、转轴组件、摄像头组件、鼻托、喇叭组件、PCBA主板、柔性印刷电路板组装、石墨烯散热片、充电PIN等零组件。
招股书显示,2025年,立讯精密在全球消费电子零部件及模组PIMS市场中排名第二,在中国大陆排名第一,
全球市场份额为11.2%
。不过,随着其加快切入汽车电子、通信及数据中心领域,消费电子业务在总收入中的占比已经从2023年的88.3%下降至2025年的79.5%。
汽车电子
是立讯精密近年重点扩张的业务。其汽车电子产品主要包括汽车线束神经系统、智能座舱及先进驾驶辅助系统、智能底盘系统、汽车进入系统和动力总成系统等。
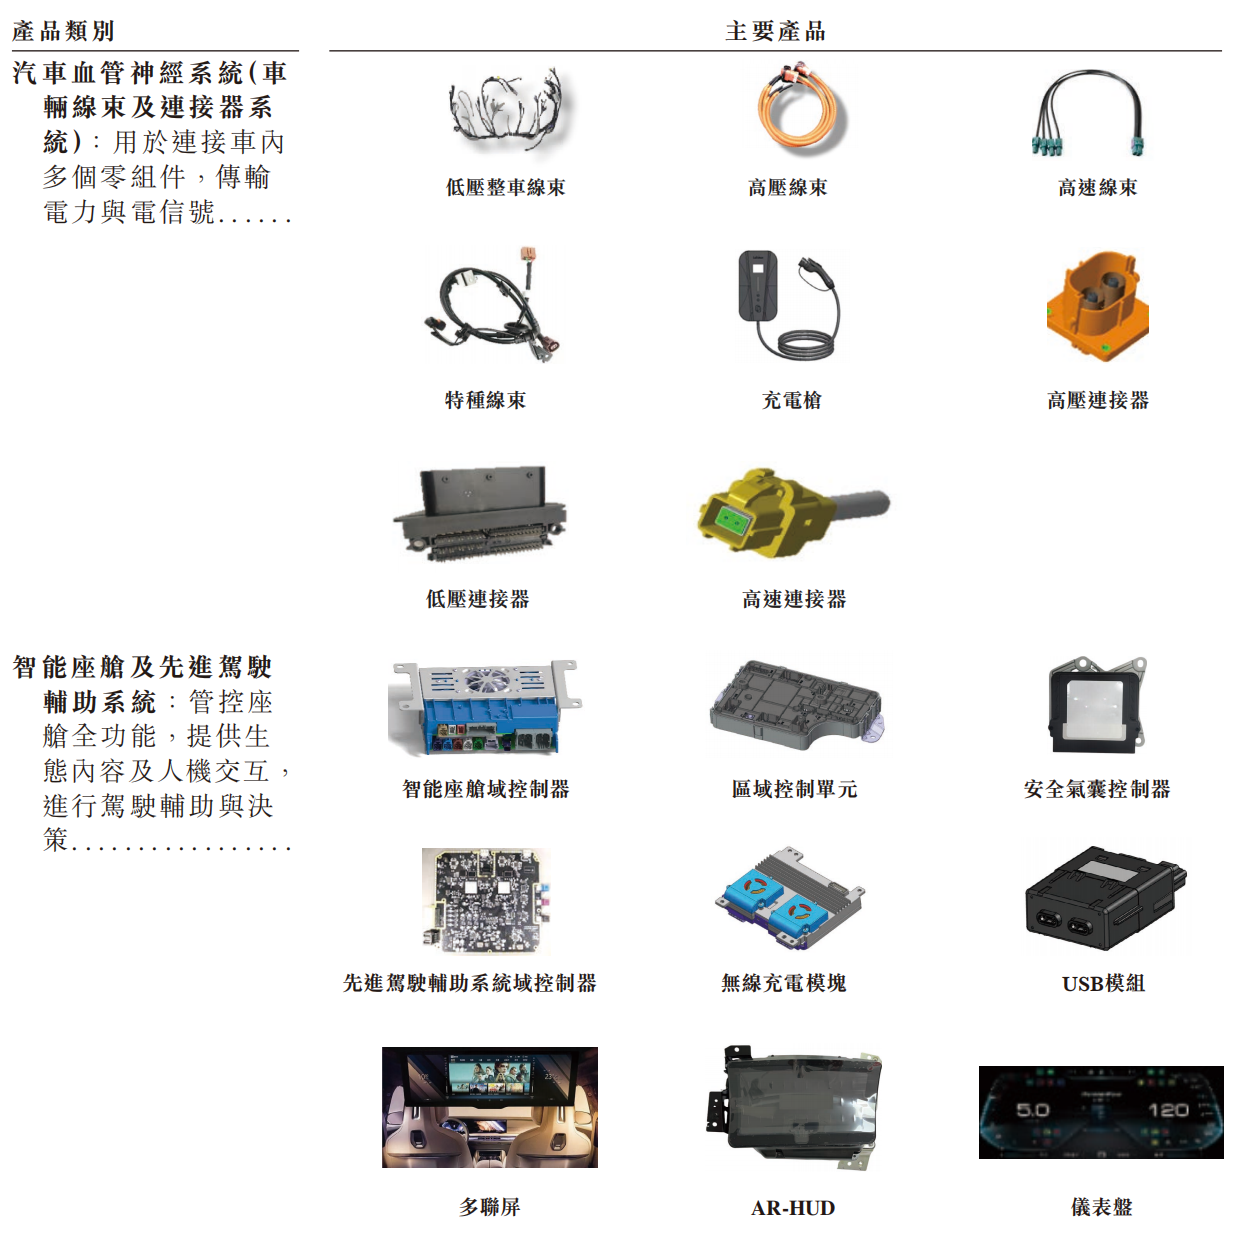
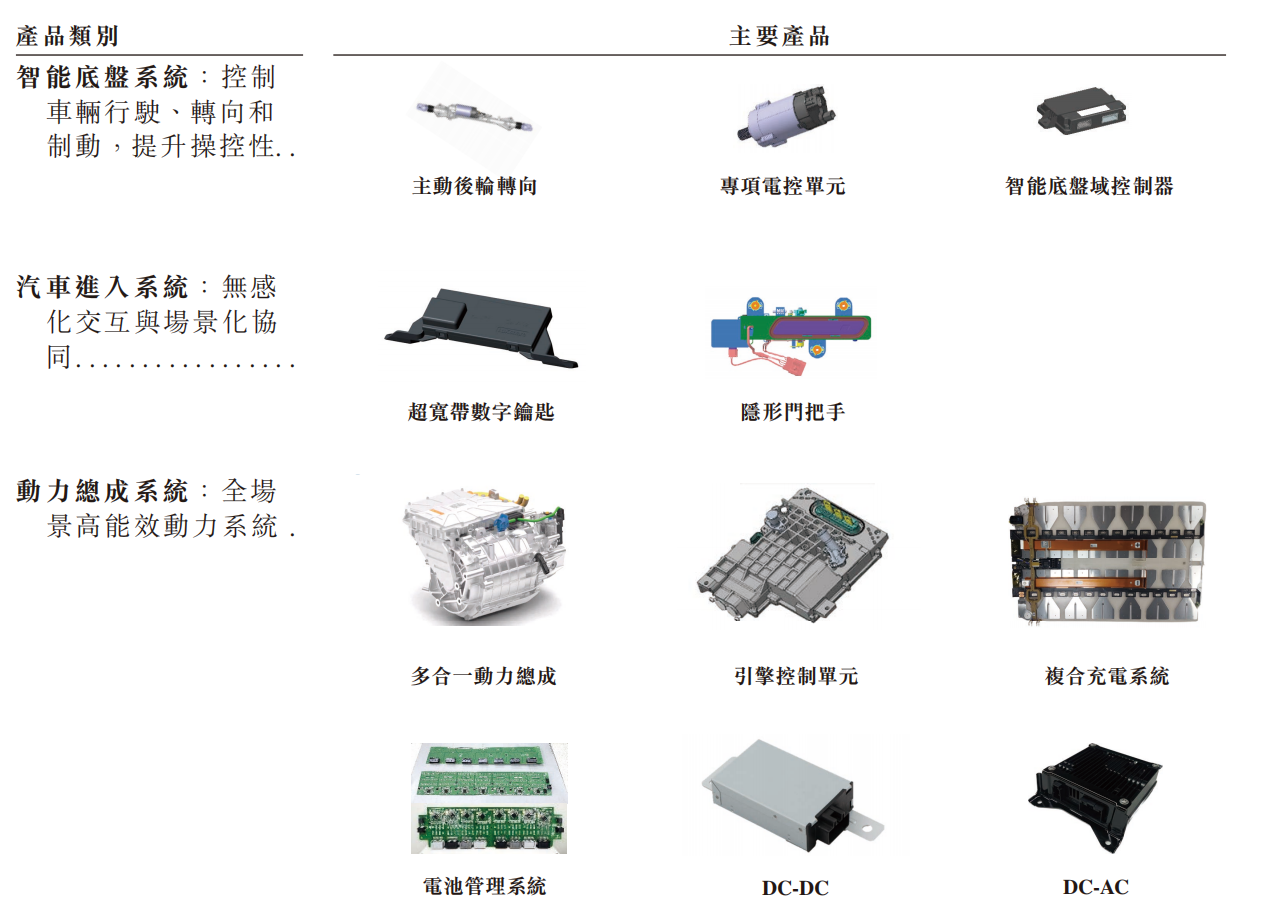
2023年至2025年,立讯精密汽车电子业务收入从92.52亿元增长至392.55亿元,
两年增长约324%
。2025年,立讯精密在全球汽车线束PIMS市场排名第四,在中国大陆排名第一。
通信及数据中心业务
同样保持增长。立讯精密该业务主要覆盖铜互联、光互联、散热管理和电源解决方案。
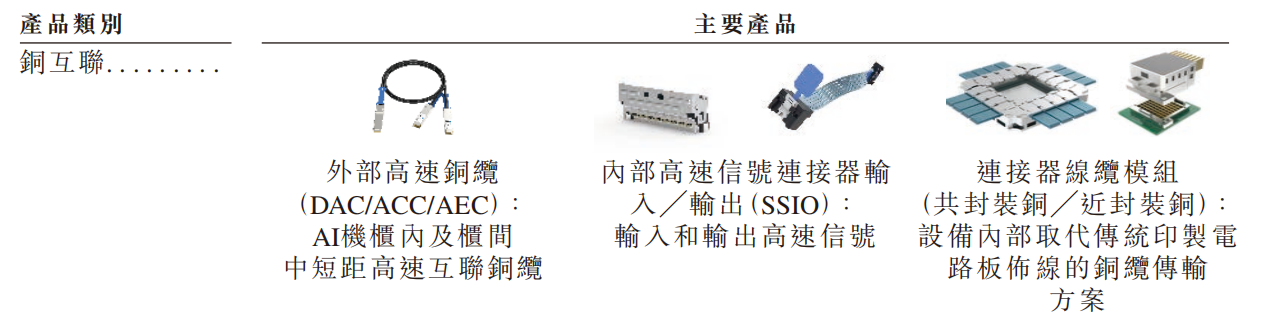
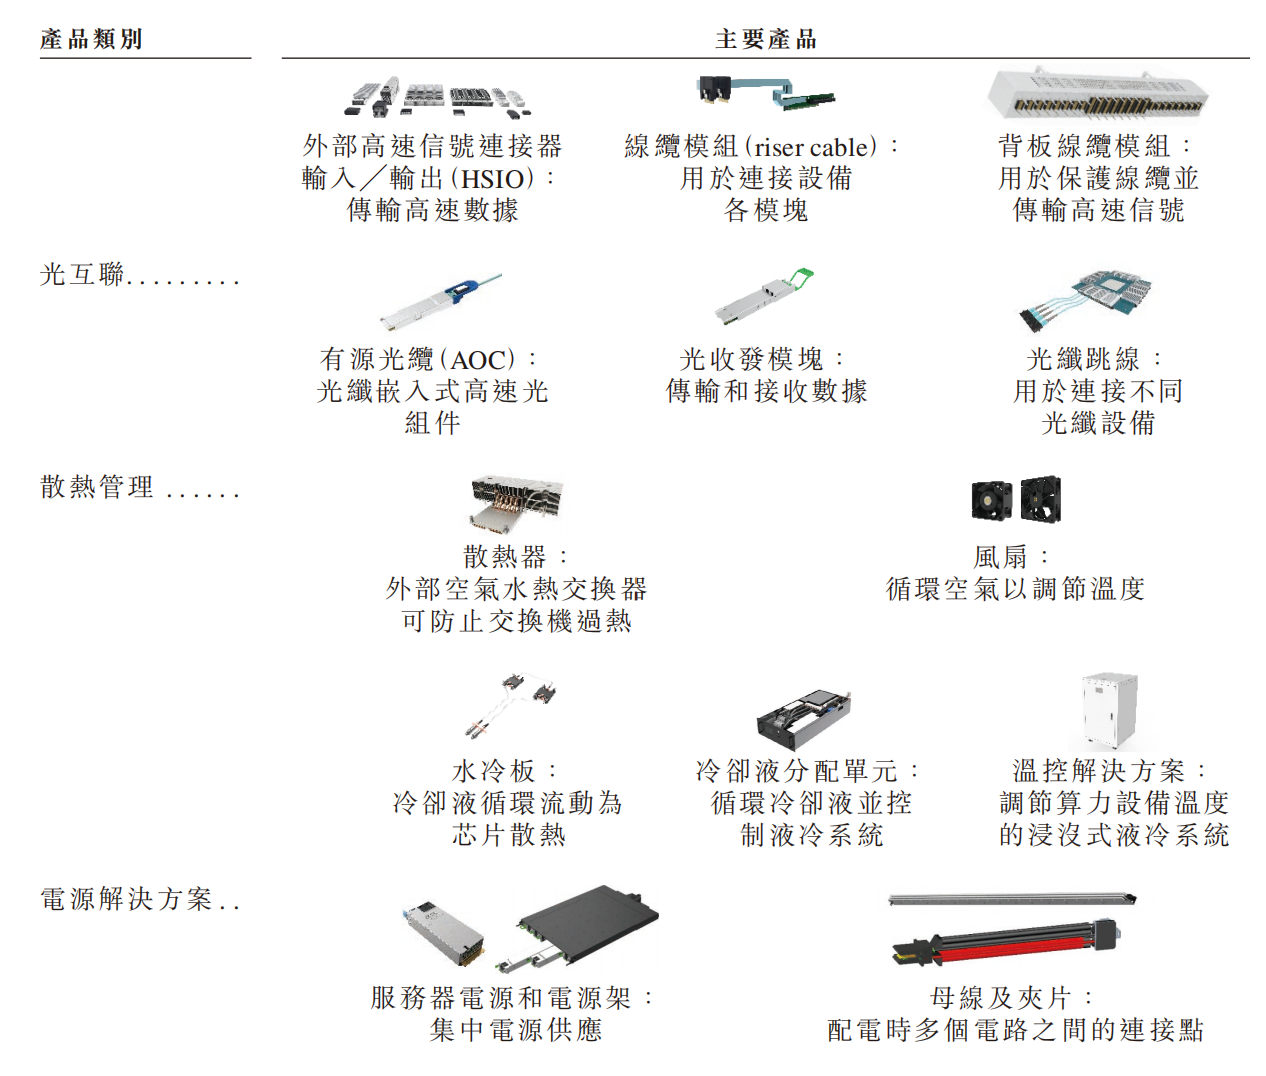
2025年,立讯精密通信及数据中心业务收入为
245.68亿元
,同比增长
33.8%
。在全球通信及数据中心零部件及模组PIMS市场中,立讯精密位列全球第十;在铜连接PIMS市场中,立讯精密位列全球第四。
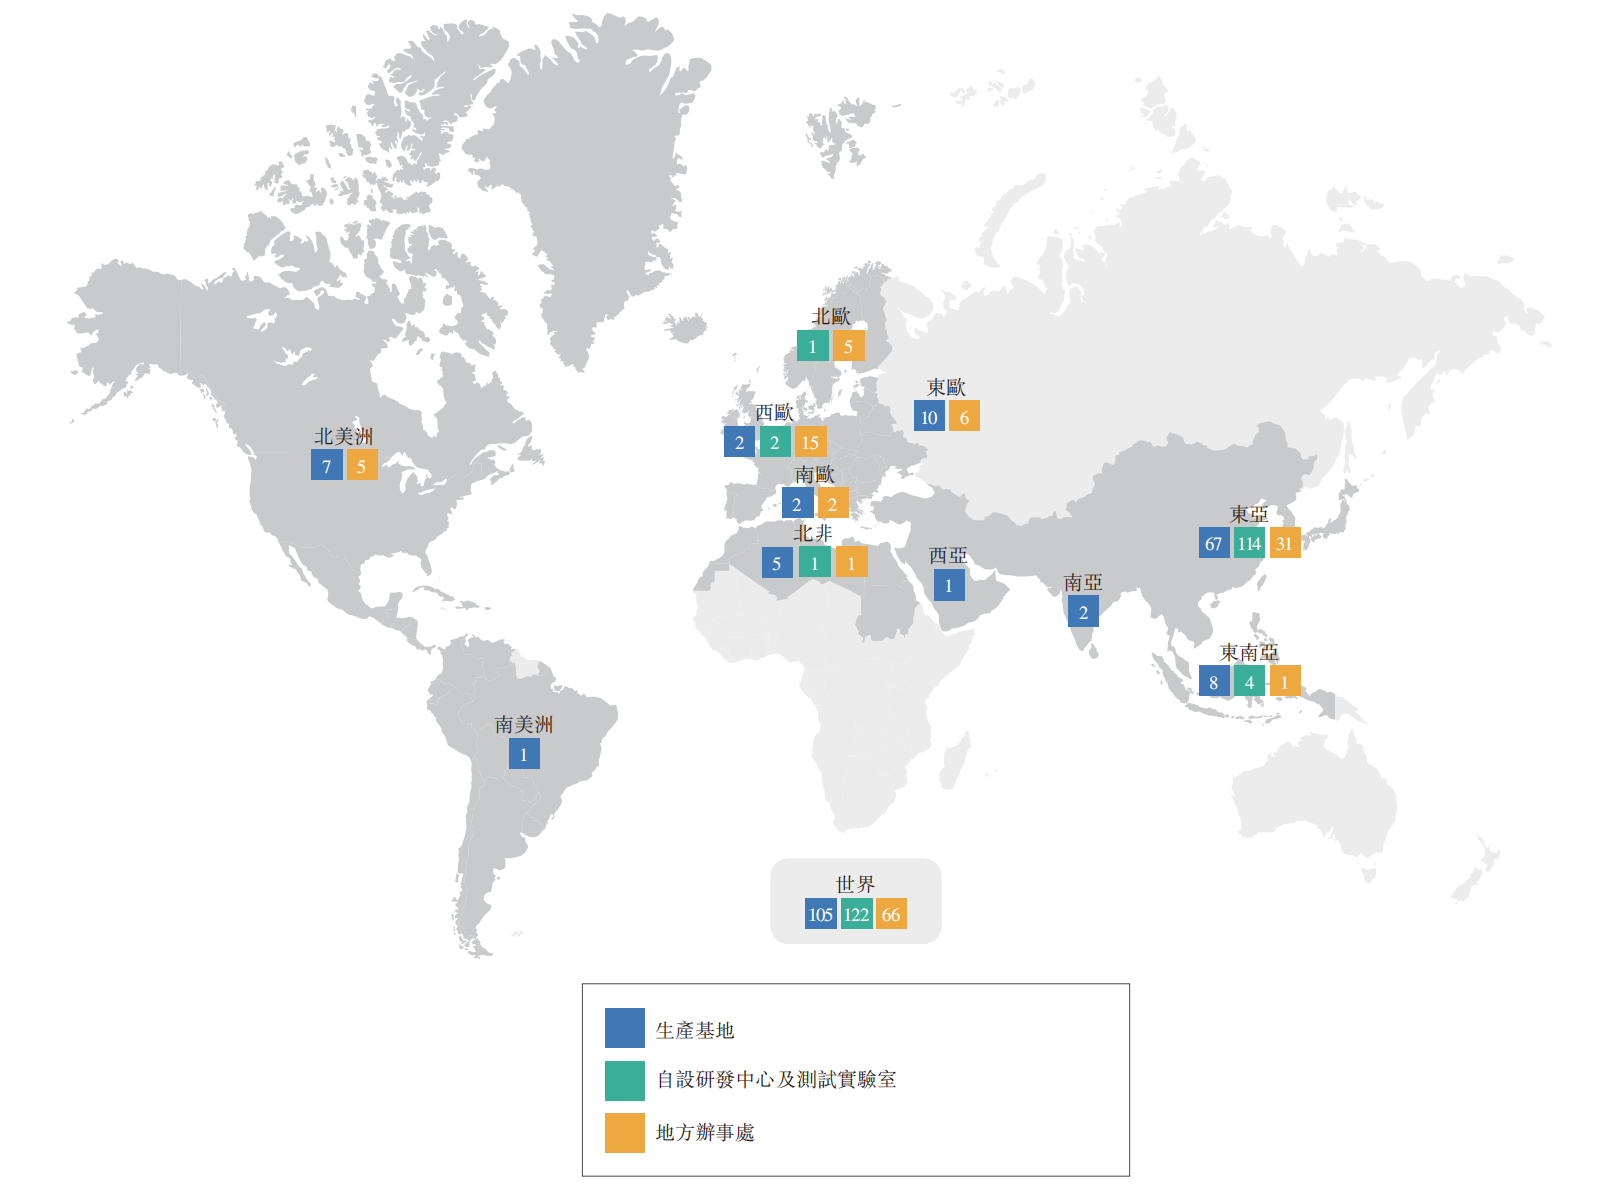
截至2025年末,立讯精密业务已覆盖全球29个国家,拥有105个生产基地、28个自营研发中心、94个测试实验室和66个本地办公室。
截至2025年末,立讯精密
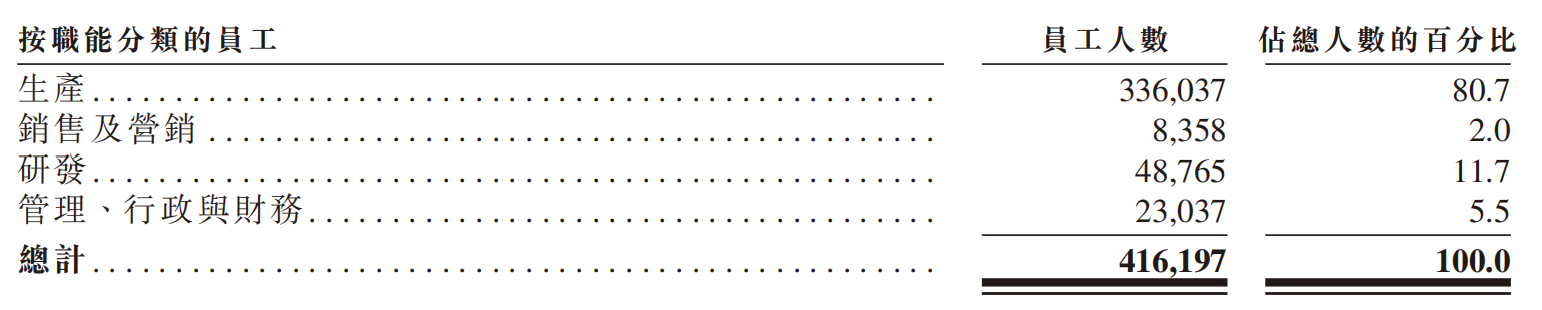
员工总数为41.62万人
。其中,生产人员为33.60万人,占比80.7%;研发人员为4.88万人,占比11.7%。
报告期内,立讯精密研发投入合计约282亿元。截至2025年末,该公司拥有9367项专利,其中发明专利2540项。仅2025年,立讯精密新增注册专利超过1600项。
立讯精密称,公司在声学、光学、电磁、热学、材料等基础技术领域持续投入,同时推进智能制造“2.0”战略。此次港股募资中,约72.12亿港元将用于研发相关投入,覆盖新产品及制造工艺、基础技术、智能制造等方向。
三、最大客户贡献超五成收入,最大供应商采购占比45.7%
立讯精密客户集中度较高。2025年,立讯精密
前五大客户收入为2162亿元
,占总收入比例为
65.0%
;其中,最大客户收入为1884亿元,占总收入比例为
56.7%
,单一大客户贡献超50%收入。
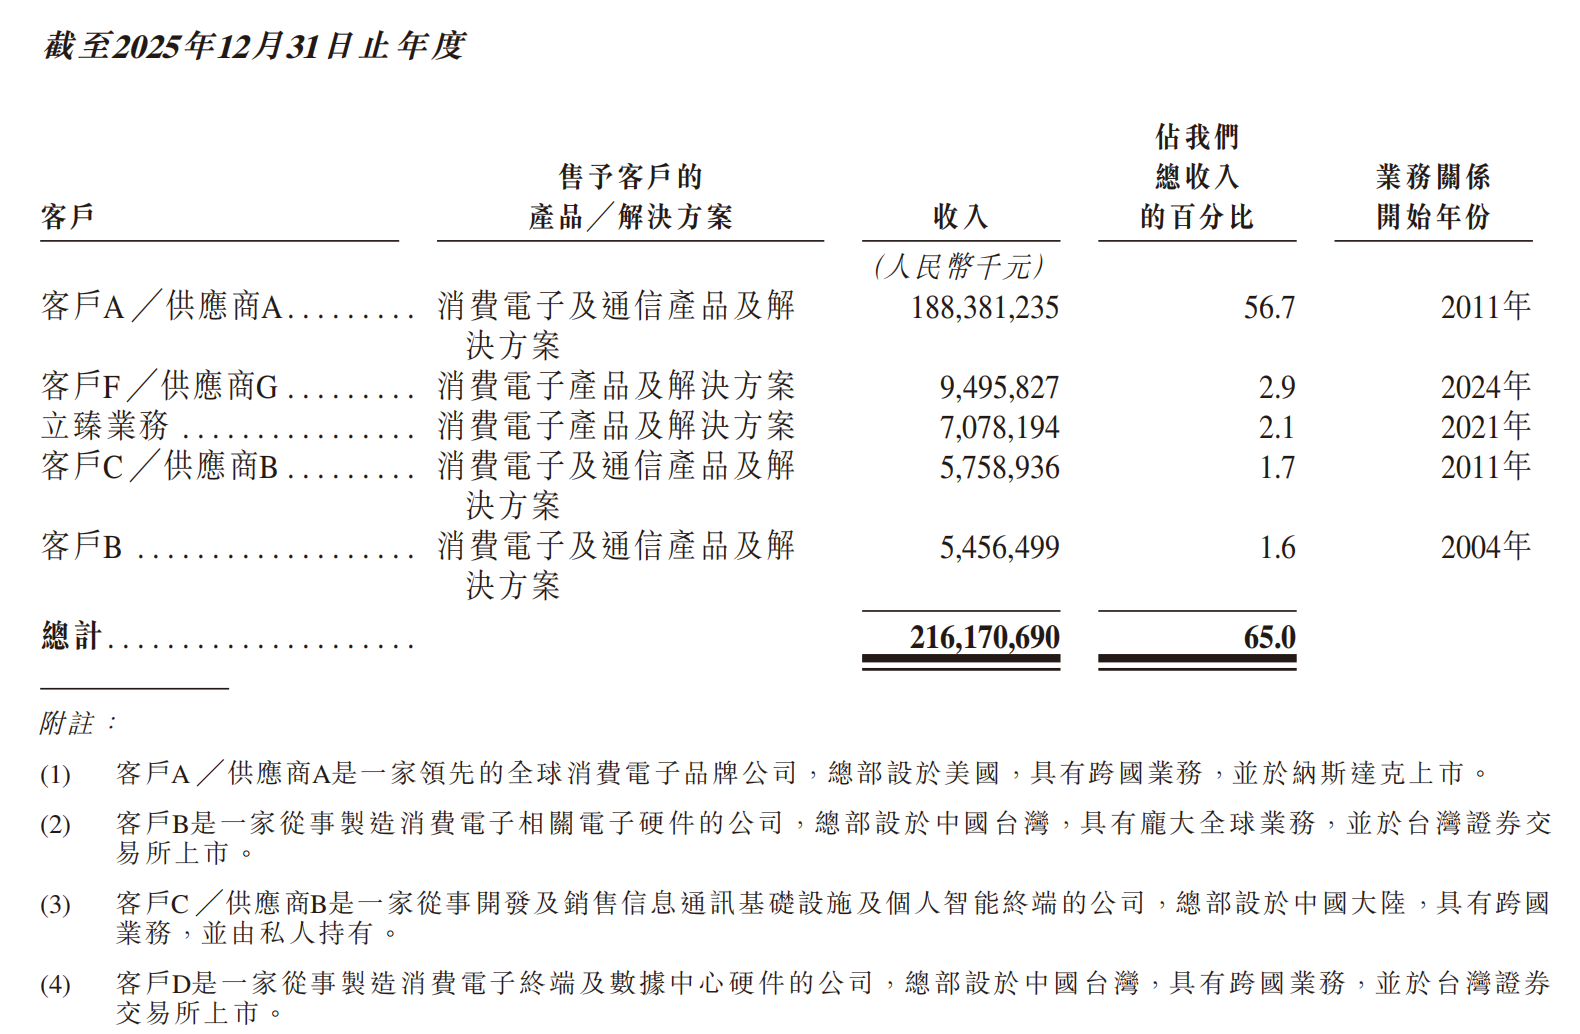

招股书未披露客户真实名称,仅以客户A、客户B等形式呈现。据招股书描述,客户A/供应商A为一家总部位于美国、在纳斯达克上市的全球领先消费电子品牌公司,2025年同时为立讯精密最大客户及最大供应商,据此推断,
客户A/供应商A可能为苹果
。
供应商方面,2025年,立讯精密向
前五大供应商采购金额为1320亿元
,占采购总额比例为
53.0%
;其中,最大供应商采购金额为1139亿元,占采购总额比例为
45.7%
。
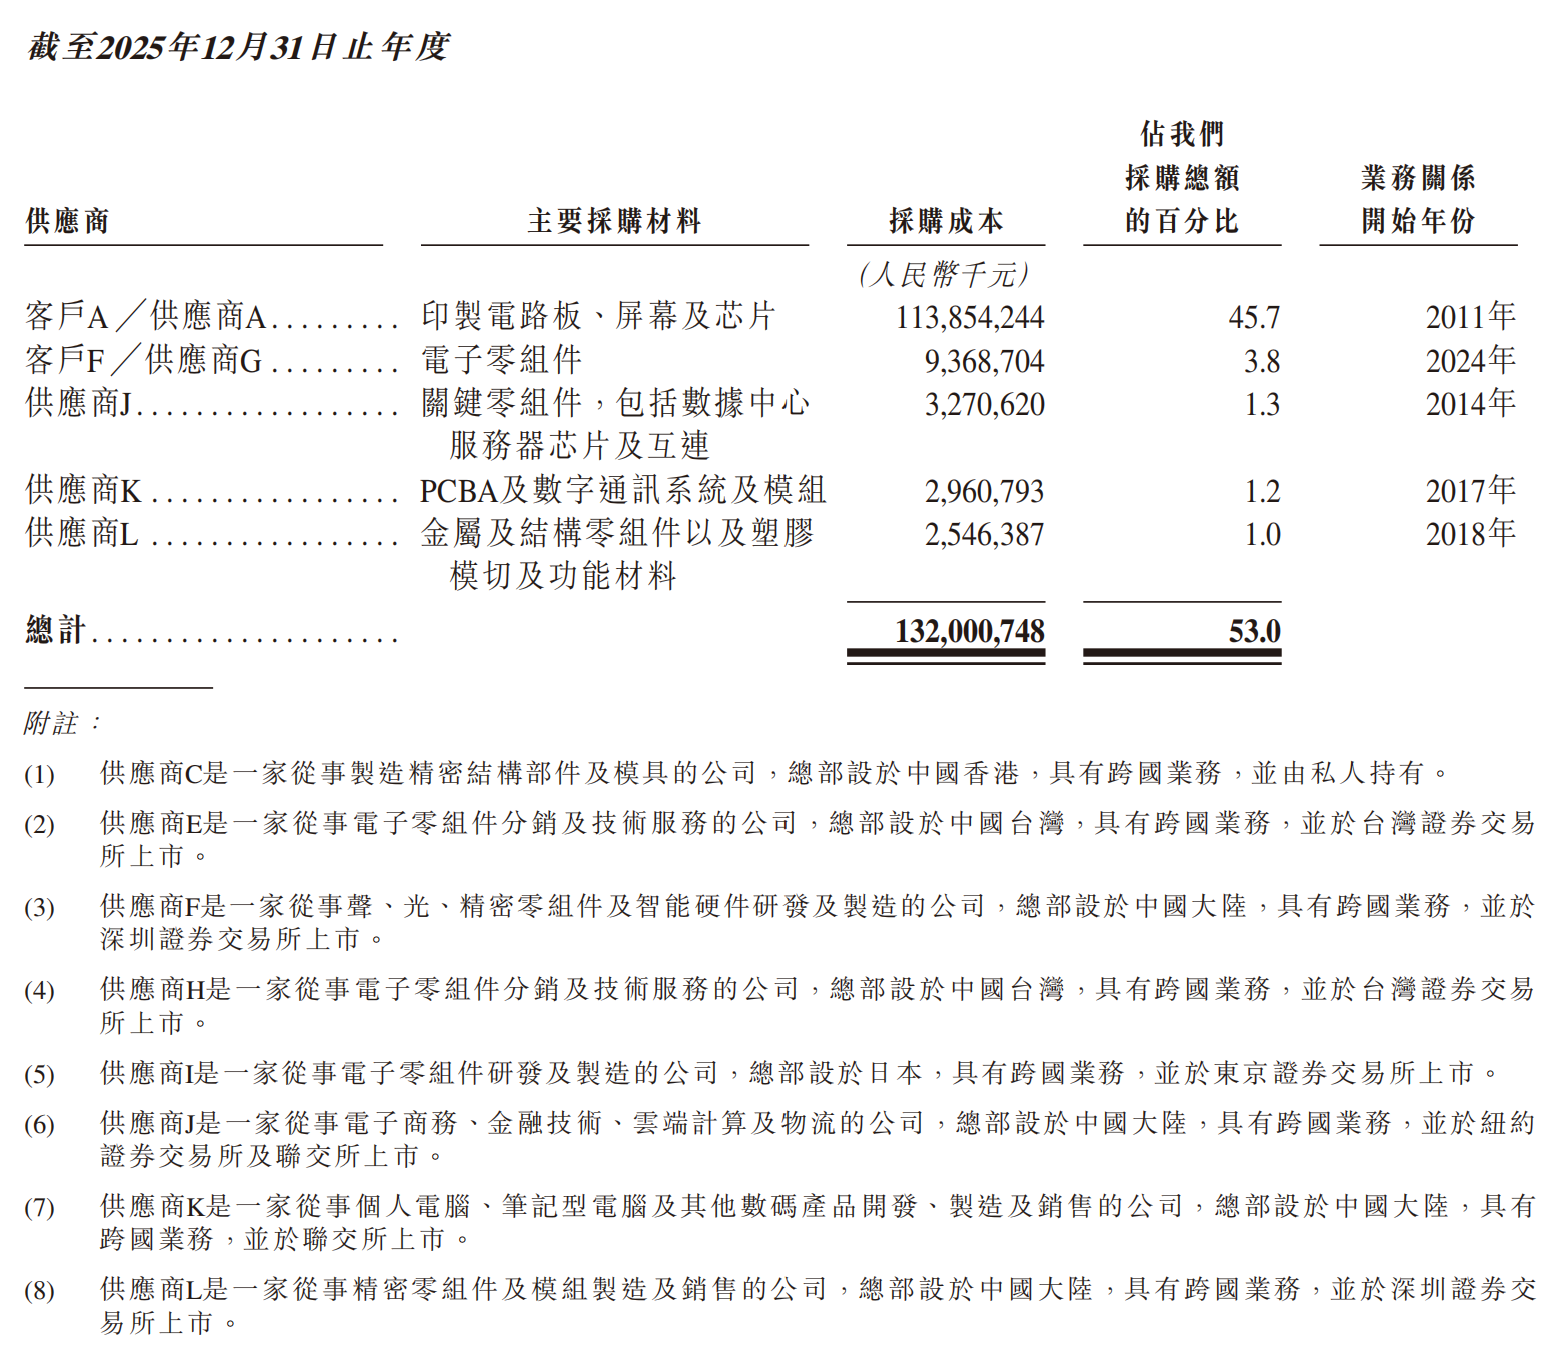
招股书显示,2025年,立讯精密主要向客户A/供应商A销售消费电子及通信产品和解决方案,并主要向其采购PCB、屏幕、芯片等零部件。立讯精密称,向同一客户/供应商销售及采购的“买售模式”在行业内较为常见,主要用于让客户对采购流程、原材料成本和质量进行整体控制。
四、王来春、王来胜为实控人,淡马锡、腾讯等参与基石认购
本次港股发行前,
立讯有限
公司持有立讯精密37.32%的A股股份,为其
第一大股东
。立讯有限公司由王来春、王来胜各持股50%。
王来胜还直接持有立讯精密0.27%的A股股份。港股上市后,在不行使超额配股权的情况下,王来春、王来胜及立讯有限公司合计控制立讯精密约35.73%的股份,仍为该公司控股股东组。
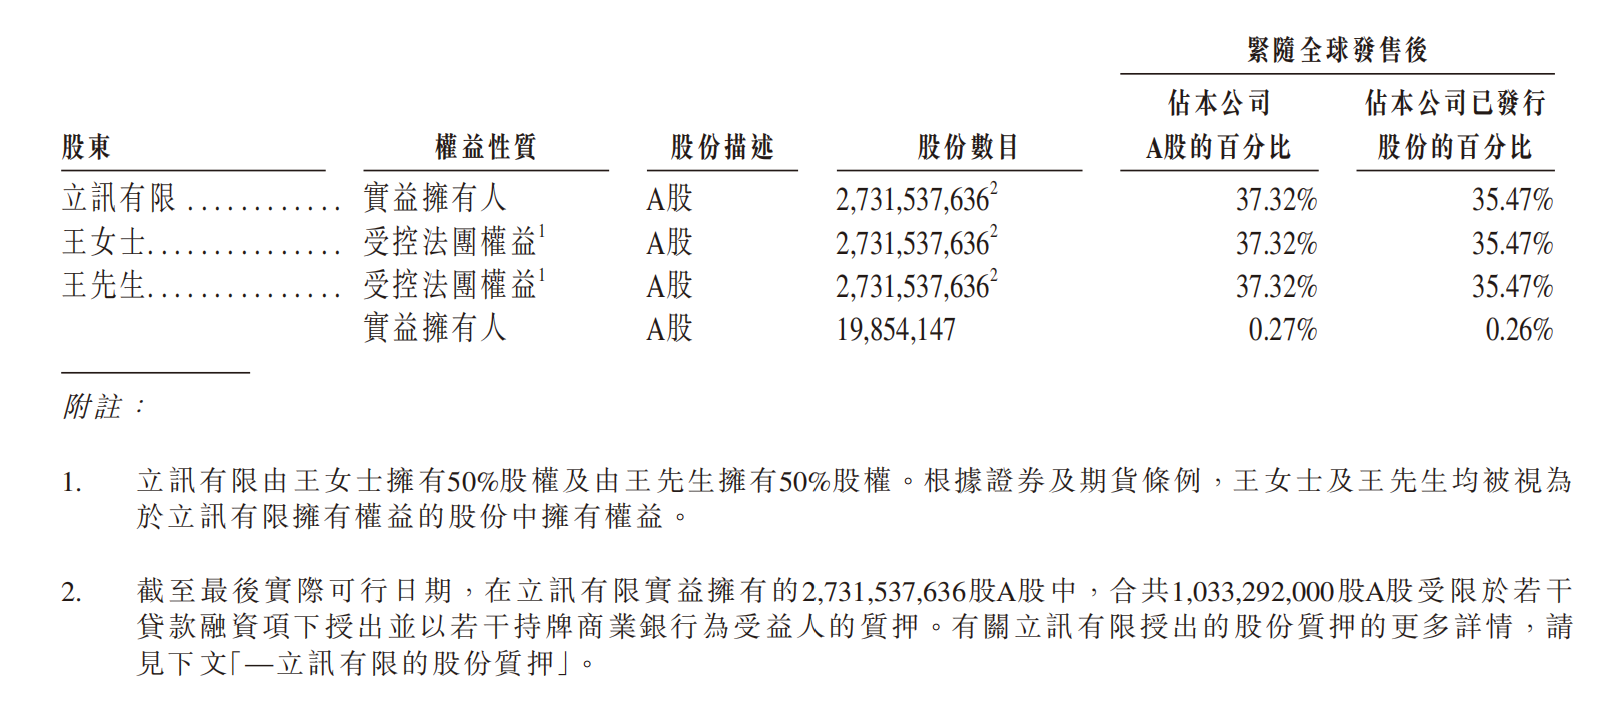
王来春现年59岁,是立讯精密联合创始人、董事长、执行董事兼总经理,负责公司整体战略及重大经营决策。她与王来胜于2004年5月共同创立立讯精密,自2008年10月起担任公司董事长,在精密制造行业拥有超过30年经验。
王来胜现年62岁,是立讯精密联合创始人、副董事长兼执行董事,同样参与公司整体战略及重大业务决策。
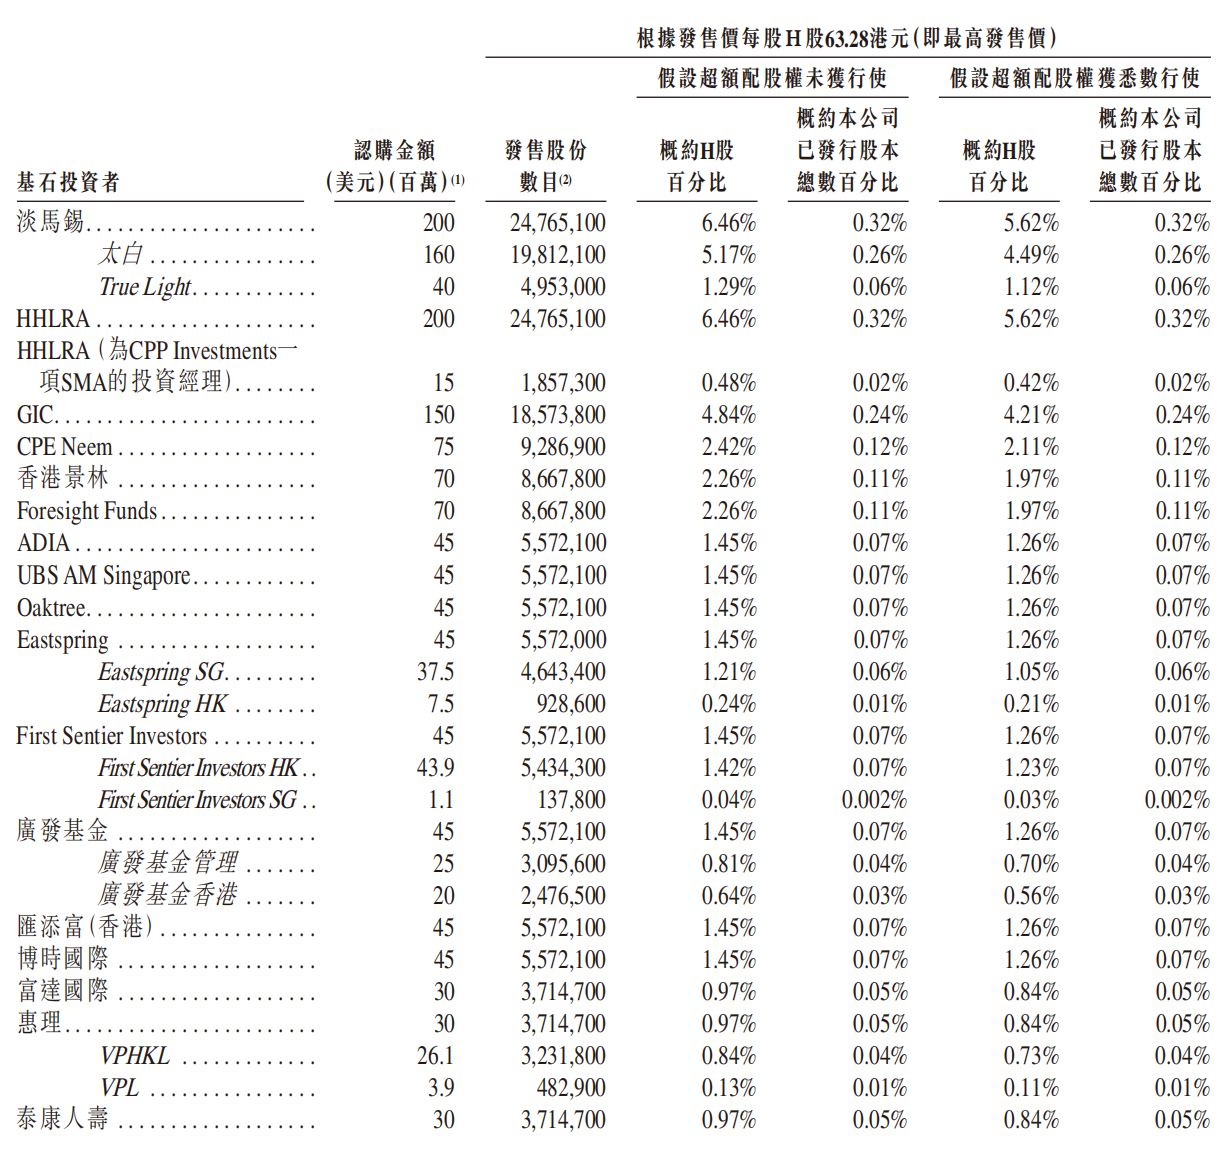
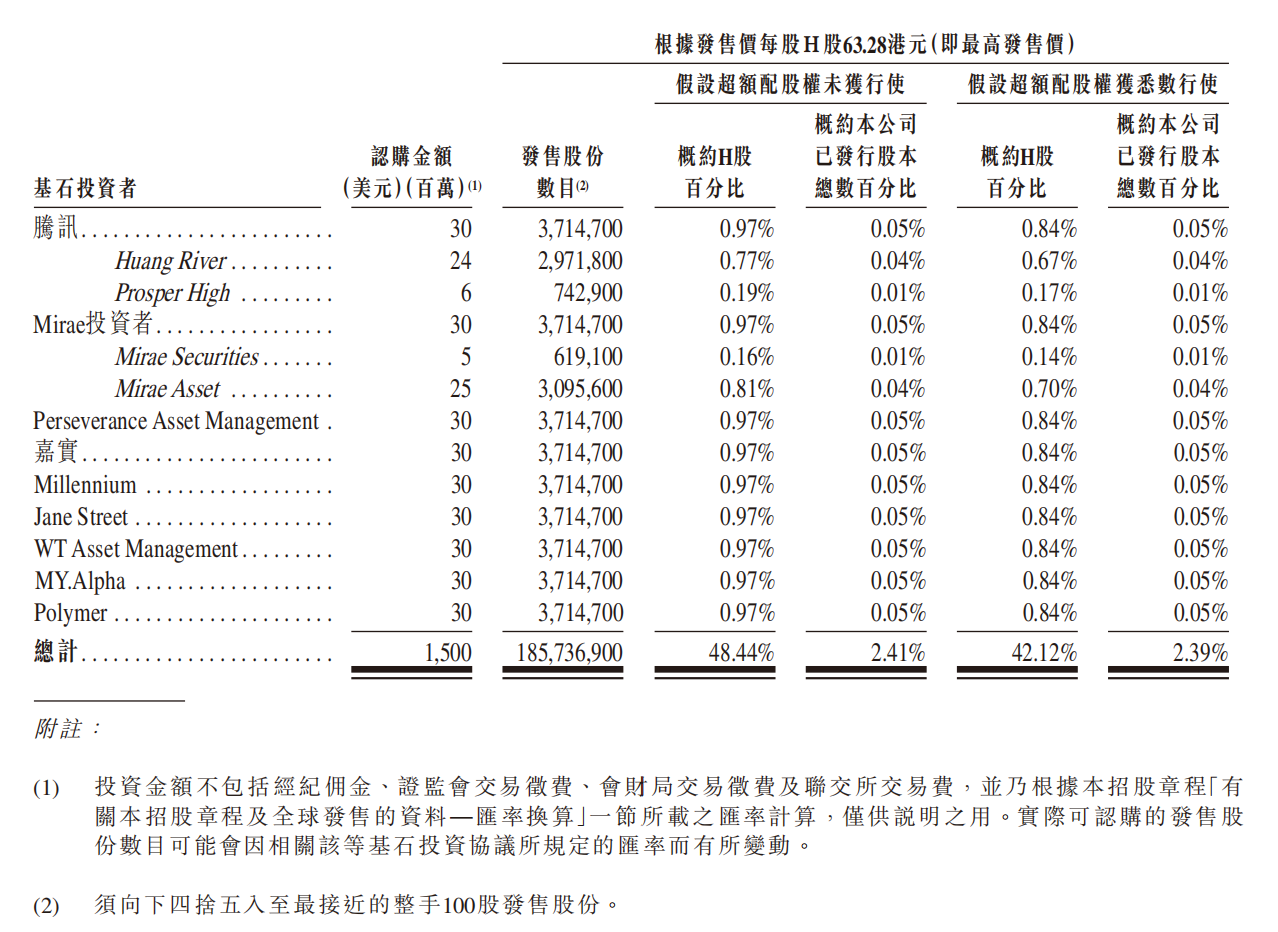
立讯精密本次港股发行引入多家知名基石投资者。根据招股书,基石投资者合计认购约15亿美元股份,约占全球发售股份的48.44%。基石投资者包括淡马锡、GIC、腾讯、ADIA、Oaktree、Millennium、Jane Street等。
薪酬方面,2023年、2024年和2025年,立讯精密董事薪酬总额分别为
1530万元、2220万元和3120万元
。同期,关键管理人员薪酬总额分别为2485万元、3285万元和3683万元。
结语:从果链龙头到跨行业PIMS巨头
从连接器起家,到成为全球消费电子精密制造核心企业,立讯精密的发展轨迹,也是中国制造企业从零组件供应商走向系统级解决方案提供商的缩影。
过去几年,消费电子仍是立讯精密的基本盘,但汽车电子、通信与数据中心等业务正在提升其增长弹性。2025年,立讯精密汽车电子业务收入占比已提升至11.8%,通信与数据中心业务收入占比达7.4%,业务结构正在从单一消费电子链条向多终端市场延伸。
此次登陆港交所,对于立讯精密而言,是其进一步拓宽融资渠道、提升国际资本市场影响力的重要一步。随着AI终端、智能汽车、数据中心等市场持续扩容,精密智能制造企业的竞争核心,正在从单点制造能力转向研发、规模化交付、全球化供应链和客户协同能力的综合比拼。
不过,立讯精密仍面临客户集中度较高、消费电子行业周期波动、全球贸易环境不确定性等挑战。未来,其能否在稳住消费电子基本盘的同时,推动汽车电子、通信与数据中心等新业务继续放量,将成为外界观察其长期成长性的关键。


