
 五度妙笔
 企业透视镜
 API商城

 数据库
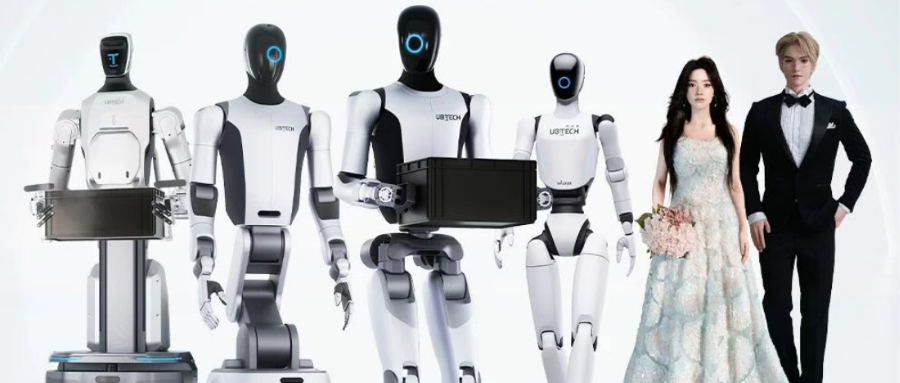
半年,优必选卖了16123台人形机器人
机器人前瞻(公众号:robot_pro)
作者 | 钟宸
编辑 | 漠影
机器人前瞻8月28日报道,今日晚间,优必选(9980.HK)公布2026年中期业绩报告。半年报显示,优必选2026年上半年营收为
12.7亿元
,同比大幅增长
104.2%
;全尺寸具身智能人形机器人产品及解决方案收入约为
5.9亿元
,增长率达
1,445.0%
。
整体毛利同比大幅增长
160.9%
,为
5.7亿元
,整体毛利率为
44.7%
,同比提升
9.7个百分点
。上半年内亏损同比减少
23.0%
,为
3.4亿元
,经调整EBITDA为
-1.7亿元
,同比减亏
1.5亿元
,降幅达
45.9%
。
优必选称,其人形机器人总销量达
16123台
;全尺寸(非遥控非玩具,大脑芯片算力≥200T,身高160cm以上)具身智能人形机器人销量达
921台
;非全尺寸非具身智能人形机器人(含遥控、预编程,身高160cm以下)销量达
15202台
。
据该公司披露,2026年上半年该公司研发人员数达
1103人
,同比增加286人,硕士及以上学历研发人员共344名,并授予583名研发人员股权激励。
一、全尺寸智能人形收入占比近半,同比增长超14倍
按产品及服务类型划分,2026年上半年,优必选全尺寸具身智能人形机器人产品及解决方案收入同比实现了
1,445.0%
的大幅增长,占收入总额百分比也实现了
40.4个百分点
的增长。
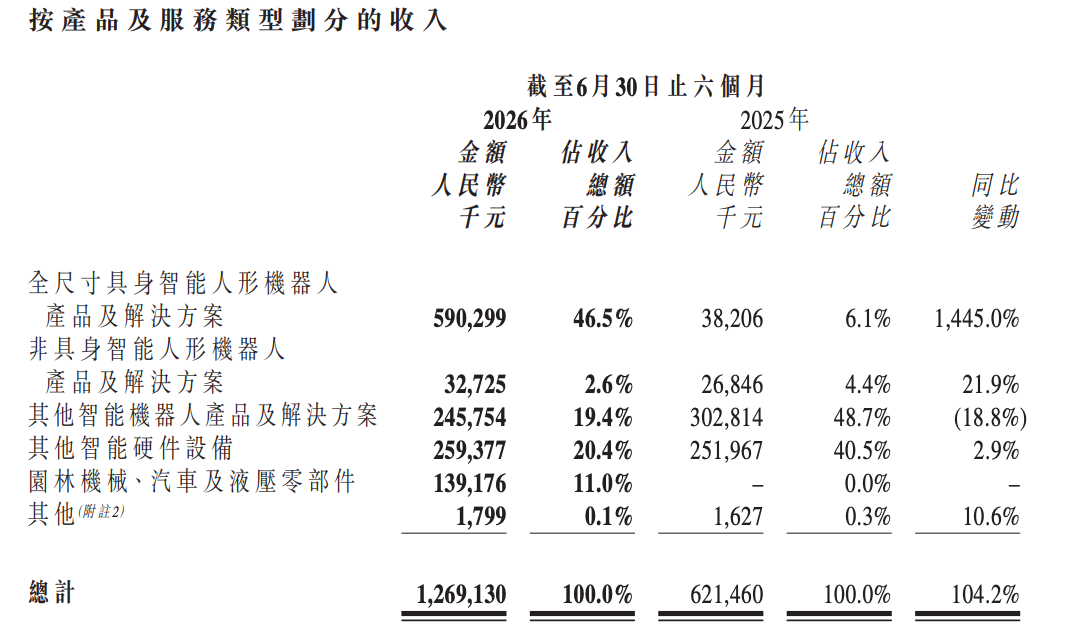
而在非具身人形产品及解决方案上,其增长率则仅为
21.9%
,其余产品类别均低于这一增长率,值得注意的是,其他智能机器人产品及解决方案收入占比在下降的同时,金额出现了
18.8%
的下跌,从
3.0亿元
降至
2.5亿元
。
同时,优必选称,由于业务的新变化,该公司对营业收入披露类别做了调整,以下是按2025年上半年分类口径的营业收入明细。
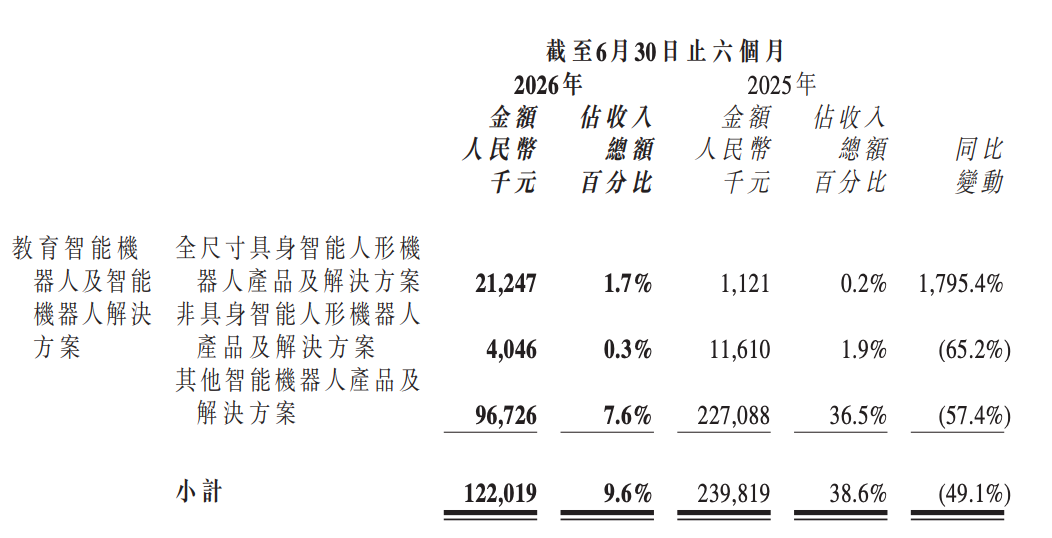
从明细来看,教育场景的收入从
2.4亿元
降至
1.2亿元
,下降了
49.1%
,占比下降了
29个百分点
,出现了较大变动;
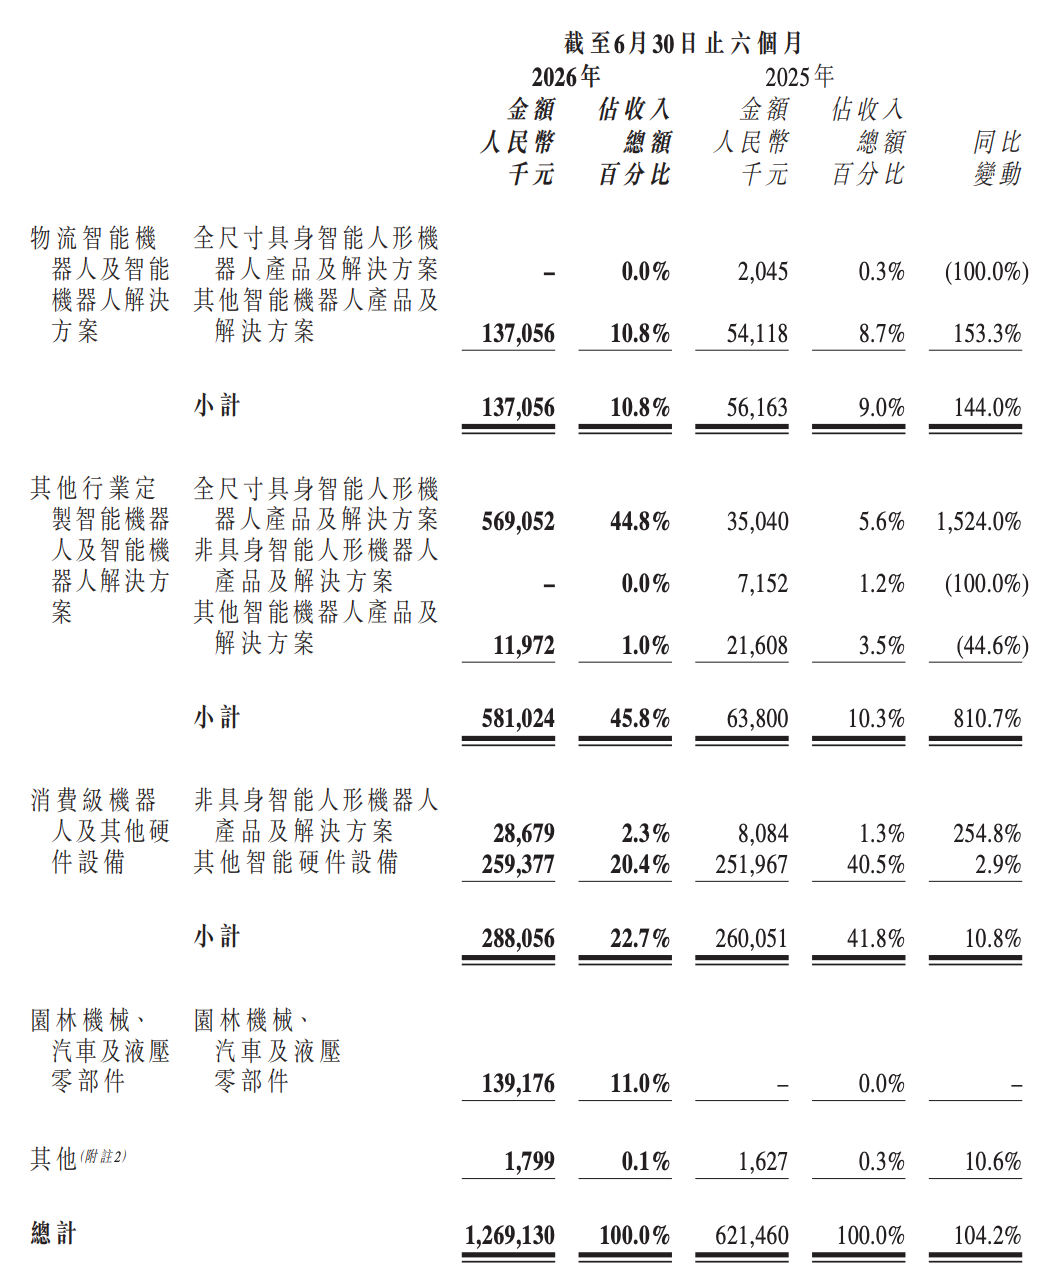
物流场景
的收入从
0.6亿元
增至
1.4亿元
,增长了
144.0%
,占比从
9.0%
升至
10.8%
,上升了
1.8个百分点
;
其他行业定制智能机器人及智能机器人解决方案
的收入从
0.6亿元
增至
5.8亿元
,增长了
810.7%
,占比从
10.3%
大幅升至
45.8%
,上升了
35.5个百分点
。其中,
全尺寸具身智能人形机器人产品及解决方案
从
0.4亿元
增至
5.7亿元
,增长
1,524.0%
,占比从
5.6%
升至
44.8%
,上升了
39.2个百分点
,为最主要的增长驱动力;
消费场景
的收入
从2.6亿元
增至
2.9亿元
,增长了
10.8%
,占比从
41.8%
降至
22.7%
,下降了
19.1个百分点
,出现了较大下滑;其中,
其他智能硬件设备
收入
基本持平(从2.52亿元增至2.59亿元,增长2.9%),但占比从
40.5%
大幅降至
20.4%
,下降了
20.1个百分点,
在高收入增长的情况下,收入增长趋缓将会导致占比的较大下降;
园林机械、汽车及液压零部件
为2026年新增业务板块,实现收入
1.39亿元
,占比
11.0%
;
其他收入
从
162.7万元
增至
179.9万元
,增长了
10.6%
,占比从
0.3%
降至
0.1%
,下降了
0.2个百分点
。
优必选总收入
从
6.2亿元
增至
12.7亿元
,同比增长
104.2%
。
二、研发费用大涨,授权专利已超三千项
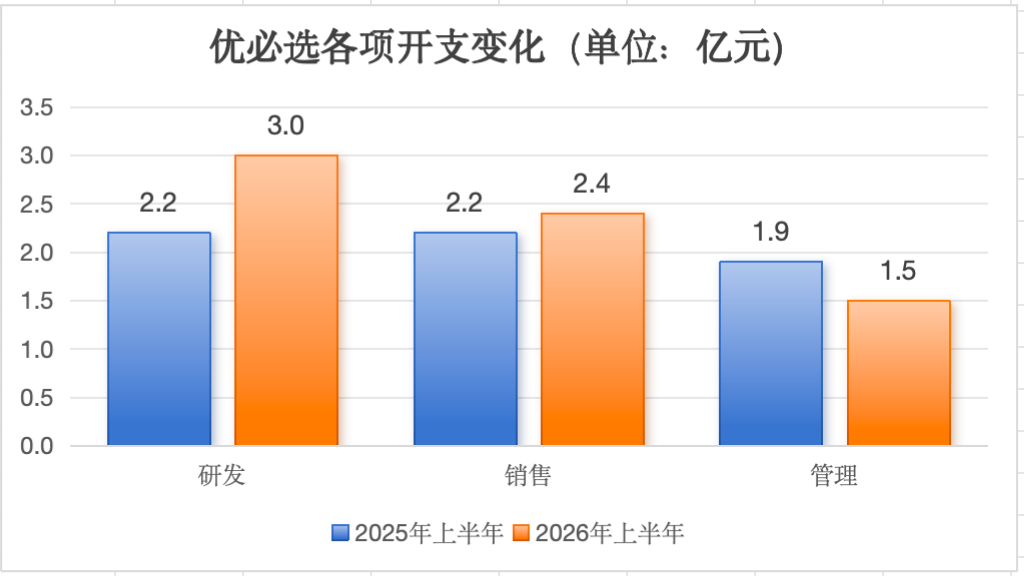
半年报显示,2026年上半年,优必选的研发费用为
3.0亿元
,同比2025年上半年的
2.2亿元
增加
38.9%。
优必选称主要由于持续加大对全尺寸具身智能人形机器人研发投入引起。
同期研发费用占收入的百分比由2025年上半年的
35.1%
减至
23.9%
,原因为收入的大幅增加。
同期,销售费用为
2.4亿元
,较2025年上半年的
2.2亿元
增加
6.5%
,优必选解释为由于加大品牌以及新产品市场推广力度,广告及推广费增加
0.3亿元
引起。
销售费用占收入的百分比由2025年上半年的
36.0%
减少至2026年上半年的
18.8%
,同样因收入大幅增加导致。
该公司同期管理费用为
1.5亿元
,较2025年上半年的
1.9亿元
减少
19.3%
,主要原因为股份支付减少了0.5亿元。
管理费用占收入的百分比由2025年上半年的
29.8%
减少至2026年上半年的
11.8%
,原因为收入大幅增加且股份支付减少。
截至2026年6月30日,该公司获授权专利
3,112项
,相较于2025年底新增
4.2%
,其中海外授权专利共
530项
。
结语:强调场景落地,工业成首选
值得注意的是,优必选对于全尺寸具身智能人形机器人的解决方案,首先提及的是工业场景。
该公司称,要持续拓展重点工业场景,围绕搬运、钣金件上下料、快递分拣、播种墙分拣、拆码垛等典型工业场景开展解决方案验证。
这正与我们在WRC看到的景象不谋而合:许多本体厂商都在试图证明,自己的本体“能干活、干好活”。
优必选的这份半年报显然含金量较高,收入实现了大幅增长,但下半年的重头戏,依然在落地,我们可以关注这家公司是否能交出一份令人满意的答卷。


