
 五度妙笔
 企业透视镜
 API商城

 数据库
农银人寿,困在母行里

《投资者网》吴微
净利润快速增长,却没有同步换来更厚的资本安全垫;保费规模仍在400亿元级别,但业务增长开始掉头。背靠农业银行这一大股东,农银人寿保险股份有限公司(下称“农银人寿”)拥有庞大的银保渠道资源,却在产品、队伍和医养服务等方面的转型上略显滞后。
 图片来源:公司年报
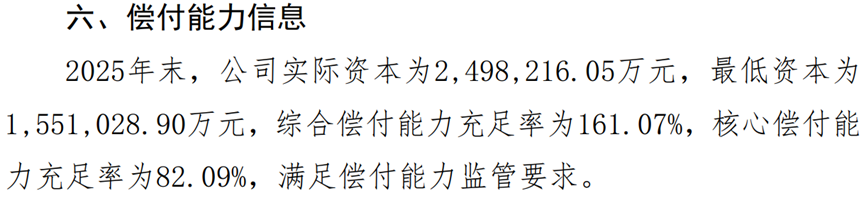
而近期,长期困扰农银人寿的偿付能力指标再度引发了市场的关注。数据显示,截至2026年二季度末,公司核心偿付能力充足率为107.79%,综合偿付能力充足率为171.12%。虽然仍高于监管要求,但较2024年末138.49%的核心偿付能力充足率相比已经明显回落。
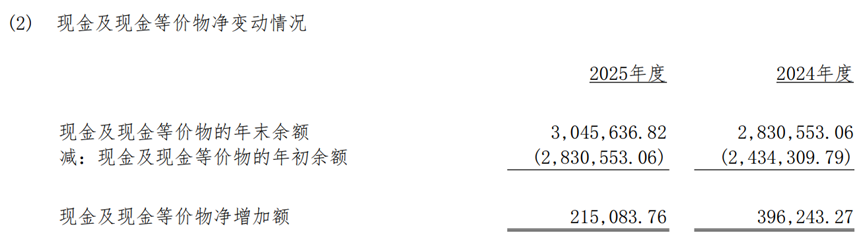
与此同时,农银人寿2025年实现净利润16.71亿元,2026年上半年更达到33.12亿元,但公司综合收益、净资产以及现金流表现并没有与利润同步改善。资料显示,2024年末公司其他综合收益为-57.1亿元,2026年上半年其他综合收益浮亏又超过20亿元;2026年上半年公司投资活动现金流仍为净流出。
在寿险行业加速从“卖产品”向“做价值、做服务”切换的背景下,农银人寿面临的考验或已经不只是利润能否增长。而是公司这些利润能否沉淀为核心资本,以及其依赖母行银保渠道的经营模式能否真正完成升级。
母公司“输血”多年,农银人寿困于银行系
农银人寿的故事,本身就是中国银行系保险发展的缩影。
公司前身为国民人寿,成立于2005年,后更名为嘉禾人寿。2012年,农业银行(601288.SH)以25.92亿元认购其增发股份,取得公司51%股权,并于2013年将企业正式更名为农银人寿。
 数据来源:公司年报
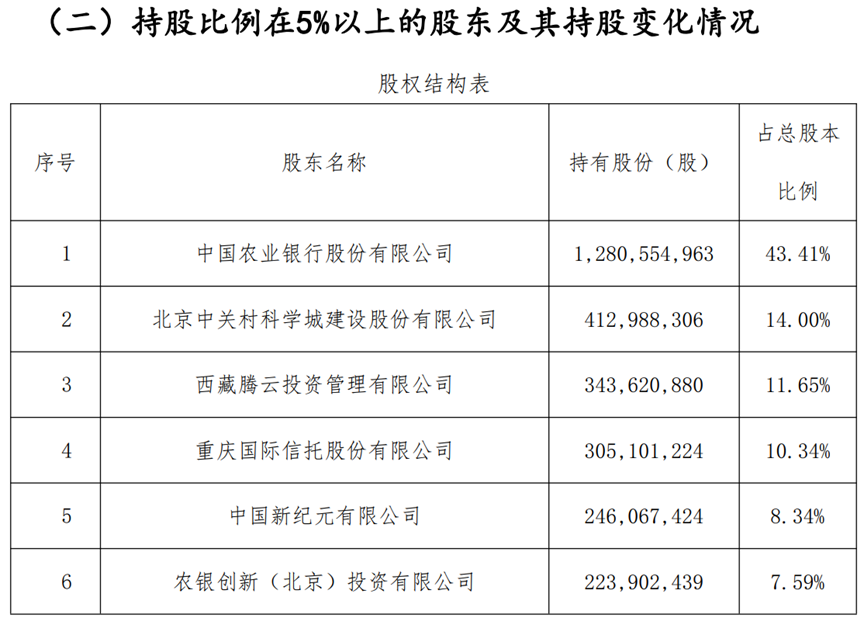
农银人寿年报显示,截止2025年末,农业银行直接持有农银人寿43.41%的股份,并通过农银创新(北京)投资有限公司间接持有7.59%,合计持股51%,为公司控股股东;公司注册资本29.5亿元。
这种股权结构带来的优势非常直接。农银人寿能够借助农业银行的客户、网点及品牌优势快速铺开业务。资料显示,农银人寿目前依托农行形成的合作签约网点超过1.6万个,有效网点超过8000个,在县域和二三线市场具有一定渠道优势。
但另一面的影响也比较明显,渠道优势正在变成农银人寿的路径依赖。
从管理层履历来看,农银人寿同样呈现较强的“农行系”特征。现任董事长薛亚芹自2024年4月履职,此前长期在农业银行体系工作,曾任农行信用卡中心总裁;总经理梅励自2020年10月入职,此前也曾在银行监管、农业银行以及农银人寿任职。
值得注意的是,2026年以来,农银人寿开始补充更多保险专业力量。总精算师丁昶于2026年6月进入党委班子,此前曾在原保监会人身保险监管部门任职,并先后担任华泰人寿、中邮人寿等机构相关职务;同年杨昀获批出任副总经理,分管集合资金信托投资业务风险责任。
从上述变化可以看到,农银人寿正在强化精算、投资和风险管理能力。不过,真正需要观察的仍是这些调整能否进一步传导到公司的产品结构、渠道结构和资本管理上。
保费规模稳健,但与头部险企的“价值战”已有距离
单从规模来看,农银人寿并非小公司。
数据显示,2025年,农银人寿保险业务收入达到462.38亿元,净利润16.71亿元;但到了2026年上半年,公司保险业务收入降至311.45亿元,同比下降4.5%,而同期10家主要银行系险企保费合计仍保持增长。
虽然农银人寿的保费规模在行业中仍处于中上游的地位,但行业竞争的衡量标准却已经发生了变化。
头部寿险公司正在从单纯追求保费规模,转向新业务价值、长期期交、分红险以及医养服务等更能体现长期经营能力的指标。
如中国平安(601318.SH),2026年上半年公司寿险及健康险业务新业务价值248.47亿元,同比增长11.2%,其中新业务分红险占比超过九成,银保、社区金融服务及其他渠道对新业务价值的贡献占比接近四成。
中国太保(601601.SH)则持续推进“2+N”渠道和“长航”转型,强化代理人职业化、专业化和数智化,同时推进浮动收益产品、健康险和养老金融布局。2025年太保寿险新业务价值达到186.09亿元,同比增长40.1%,新业务价值率提升至19.8%。
新华保险(601336.SH)同样在强化个险提质和长期期交,2026年上半年新业务价值实现69.16亿元,同比增长11.9%,十年期及以上期交保费同比增长132.1%。
相比之下,农银人寿的银保依赖度依旧偏高。数据显示,2026年上半年公司签单保费331.74亿元,其中银保渠道贡献293.55亿元,占比88.49%。个险营销员队伍约6800人,但脱落率超过20%。
这或也解释了为什么农银人寿的转型并不容易。过去公司依靠母行网点即可获得规模,而如今监管持续推进“报行合一”,银行渠道手续费约束加强,险企更加需要自身具备队伍建设、客户经营和服务生态能力。
 数据来源:农银人寿2024年年报
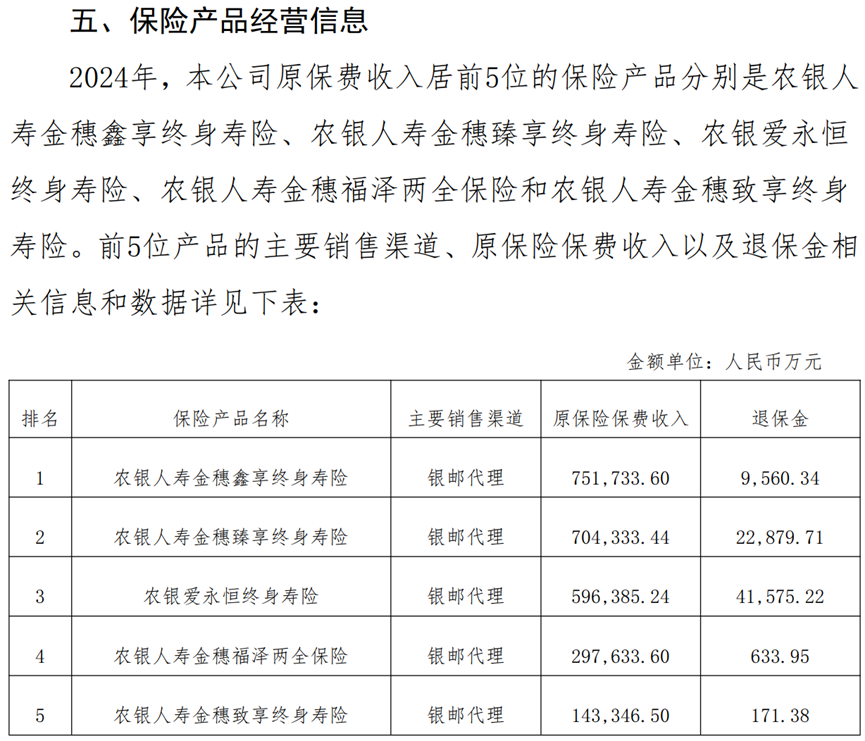
更值得关注的是农银人寿的产品结构。数据显示,2022年至2024年,农银人寿分红险保费占比从44.11%降至2.92%,而增额终身寿等储蓄型产品占比则明显上升;到2026年上半年公司承保财务损失达到30.05亿元。
这与行业头部公司的发展方向形成了反差。寿险企业在长端利率持续下行的环境下,更需要通过分红险、保障型产品和长期期缴来降低负债刚性,而过度依赖储蓄型业务,意味着农银人寿规模增长背后的资本消耗和长期负债成本也需要被重新评估。
偿付能力为何反复承压?真正的难题在“资本造血”
其实,农银人寿当前最值得关注的,还是公司的偿付能力。
数据显示,农银人寿核心偿付能力充足率从2022年末的82.92%,升至2023年末的123.11%、2024年末的138.49%,但到2026年二季度末又下降至107.79%;同期综合偿付能力充足率为171.12%。
也就是说,农银人寿的偿付指标目前仍然达标,但核心资本安全边际已经明显收窄。
这背后的问题并不复杂。一边是农银人寿核心资本积累速度不够快,另一边则是最低资本消耗在增长。
首先,农银人寿账面利润与综合收益之间存在明显反差。2022年至2024年,公司净利润分别为1.10亿元、6.31亿元和8.86亿元,但同期综合收益总额分别为-15.92亿元、-13.51亿元和-23.83亿元。2024年末公司所有者权益降至55.90亿元,其中其他综合收益达到-57.10亿元。
其次,农银人寿投资端对利润的影响越来越大。2025年公司增加FVTPL资产配置,股票持仓从56.1亿元增至73.4亿元,基金持仓从75亿元增至104.6亿元,增幅超过30%。2026年上半年投资收益和公允价值变动收益合计35.03亿元,而同期净利润为33.12亿元。
 数据来源:公司年报
换句话说,农银人寿这轮利润增长很大程度上来自资产端的表现,但市场上涨带来的账面收益,与真正沉淀为核心资本之间,并不能完全画等号。
此外,农银人寿的资产负债久期缺口也值得关注。评级资料显示,农银人寿资产流入修正久期约5.73年,而负债流出修正久期约14.29年,缺口达到8.55年。
资本补充同样是一个农银人寿需要长期面对的问题。近年来农银人寿通过15亿元、35亿元资本补充债以及20亿元永续债等方式补充资本,但债务性资本更多解决的是综合偿付能力和部分核心二级资本问题,无法完全替代股东增资和利润留存对核心一级资本的补充。
 图片来源:国家金融监管总局
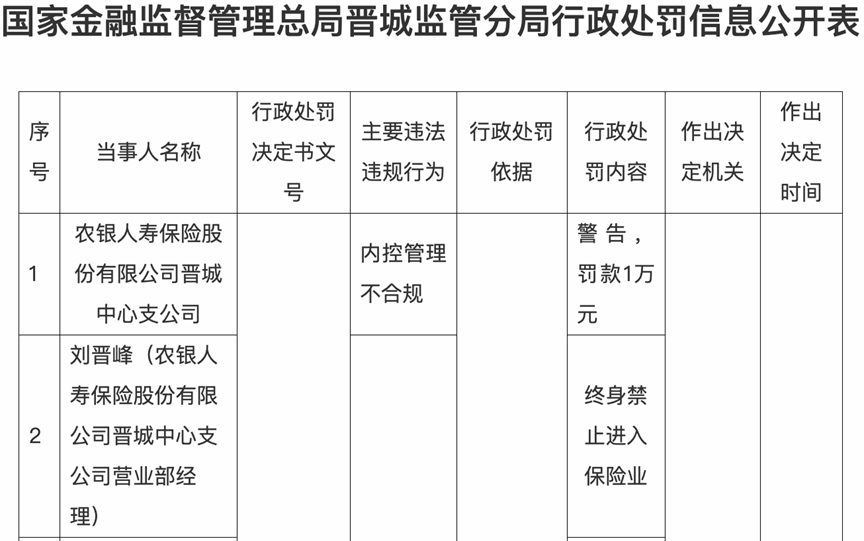
与此同时,农银人寿的基层内控也需要继续修复。2026年以来,农银人寿部分分支机构因内控管理、财务业务数据真实性以及销售管理等问题受到监管处罚,其中山西晋城中支甚至出现8名从业人员被处以不同期限禁业、其中一人终身禁业的情况。
从公开举措看,农银人寿已在内控机制上进行积极调整,一方面公司推动“三道防线”联防联控、推进制度“立改废”、提高“机控”比例并强化前端合规审查;另一方面企业将合规经营、消费者权益保护及处罚情况纳入基层绩效考核。但这些举措能否真正转化为经营质量的改善,仍需要时间验证。
对于农银人寿而言,农业银行的资源优势依然是其最重要的底牌,但寿险行业已经进入比拼长期价值和综合服务能力的新阶段。如何降低对单一银保渠道的依赖、优化储蓄型产品结构、缩小资产负债久期缺口,并让利润真正沉淀为公司的核心资本,或许比短期净利润增长更值得关注。
您如何看待农银人寿业务结构?欢迎留言、评论、转发。(思维财经出品)■


