
 五度妙笔
 企业透视镜
 API商城

 数据库
# AI 模型规模每两年扩大 100 倍,Yole:行业瓶颈正从计算转向通信
在 Yole 集团白皮书《AI 速度下的光子技术》(隶属于该机构 AI 白皮书系列)中提出:光收发模块曾经只是数据中心的配套基础设施,如今已经成为人工智能规模扩张必不可少的系统级刚需。
过去十年的大部分时间里,光收发模块属于基础设施器件:地位重要、技术门槛高,但终究只是配套基础设施。Yole 集团认为,这一时代已经结束。当搭建由数万个 GPU 组成的集群用于训练单个模型时,计算能力能发挥多大效用,完全取决于把所有硬件连接在一起的通信网络:延迟会造成同步卡顿,带宽会限制硬件利用率,互连功耗更是会直接挤占计算功耗预算。瓶颈已经转移到导线、光纤以及光电转换元器件之上。
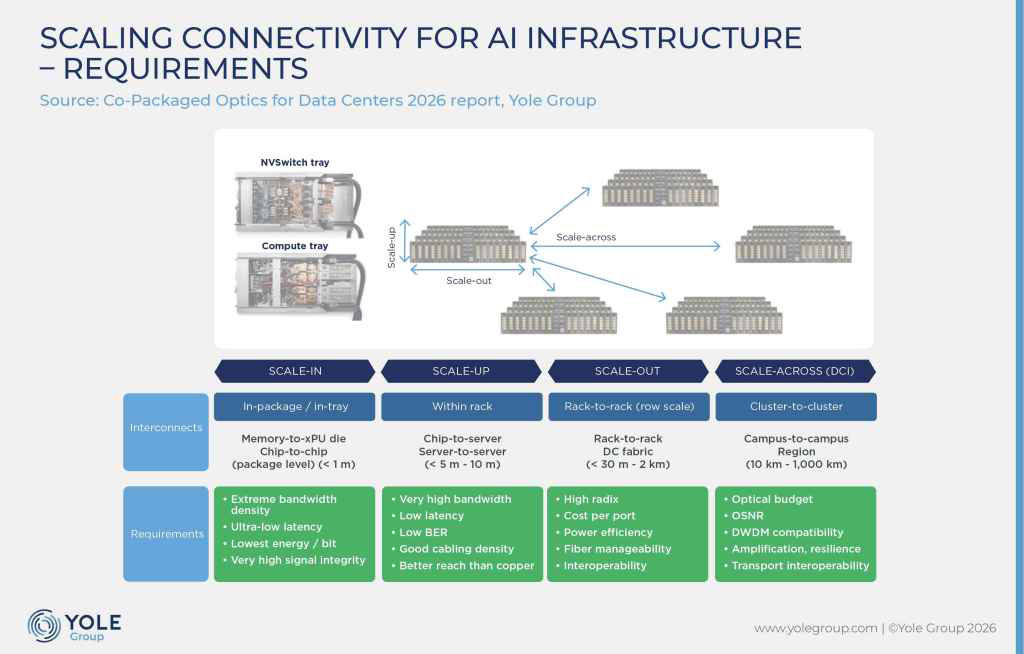
“AI 让光子学成为系统必需条件,而不是可选的性能升级项。”Yole 光子学高级技术与市场分析师 Martin Vallo 博士表示,“行业瓶颈正从计算转向通信。” 为解读这一转变,这份白皮书提出四大分析框架:Scale‑In(向内扩容)、Scale‑Up(向上扩容)、Scale‑Out(向外扩容)、Scale‑Across(跨域扩容),反映当下互连工程师看待该问题的思路。每一个维度对应不同技术切入点、需要替代的现有成熟方案,以及各不相同的商业化时间窗口。
现实图景既不是简单的 “铜缆时代终结”,也不是 “共封装光学(CPO)可以解决所有问题”。通过兆瓦级机柜工程设计,铜互连仍在被持续优化沿用;而共封装光学(CPO)仅在少数垂直整合能力强、能够消化制造风险的厂商专属交换平台中,实现小范围商用落地。
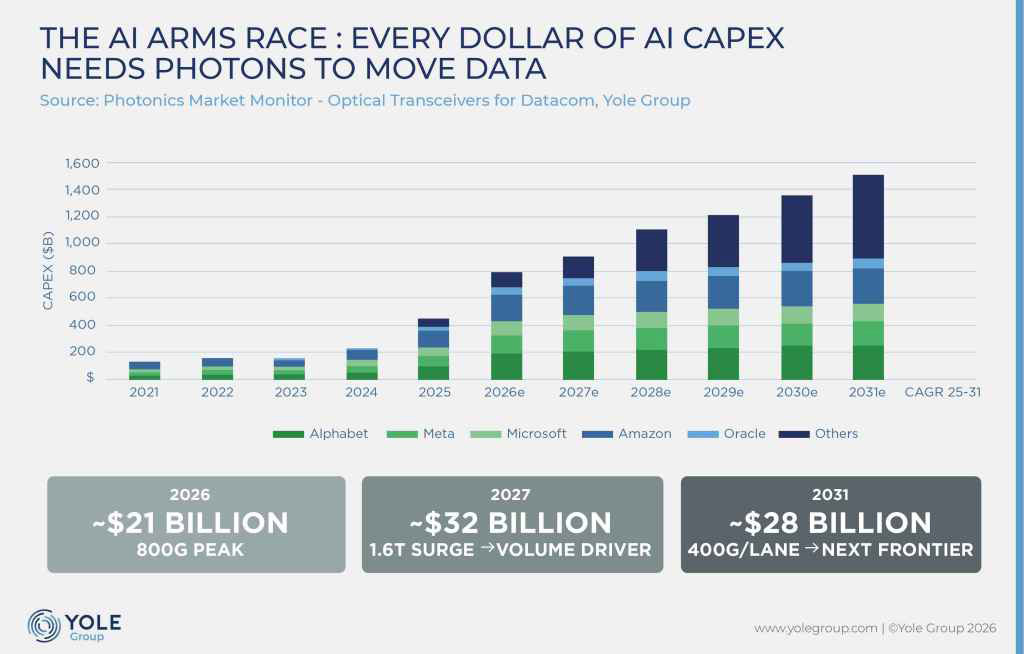
规模增长的数据十分严峻。AI 模型体量大约每两年增长 100 倍,但计算性能仅提升约 3.3 倍,迫使行业每两年就要部署约 70 倍数量的互连器件,而目前光模块产业还不具备支撑该增速的能力。压力直接传导至光收发模块市场:市场规模从 2021 年约 100 亿美元,预计 2031 年达到 1120 亿美元,复合年均增长率约 35%。背后驱动力来自超大规模云厂商资本开支,仅 2026 年就预计达到 6700 亿美元,2026‑2031 年累计资本开支高达 5.3 万亿美元。
白皮书同时梳理了可插拔光模块的演进路线:沿着 LPO、XPO 以及 Open CPX 生态不断演进,光电转换单元逐步向 GPU、CPU 封装靠近。Yole 最新市场技术报告《2026 数据中心共封装光学》量化了这一变革:CPO 光引擎营收预计将从 2026 年 6 亿美元增长至 2031 年 1121 亿美元,其中向上扩容(Scale‑Up)类应用将占据约 94% 的市场份额。
Yole 创始人兼总裁 Jean‑Christophe Eloy 指出:“随着 AI 基础设施在全球范围扩张,行业的核心约束正在发生改变。问题不再仅仅是我们可以部署哪些加速芯片,而是用于连接这些芯片的网络与光子技术,能否在合适时间、以合适成本、达到足够规模供给。”


