
 五度妙笔
 企业透视镜
 API商城

 数据库
超3000亿!中国AI创企半年猛吸金,77笔上亿融资流向谁?
智东西(公众号:zhidxcom)
作者 | 杨京丽
编辑 | 李水青
2026年上半年,全球AI产业链大额融资事件密集发生。
据智东西不完全统计,2026年上半年,全球AI产业链上亿元融资事件共
165起
,融资总额约
2.7万亿元
。其中,中美企业是绝对主力:中国企业上亿元融资事件
共77起
,事件数量上
位居第一
,金额合计约
1262亿元
;美国企业上亿元融资事件
共71起
,金额合计约
2.46万亿元
,融资金额远高于其他国家。
聚焦国内市场,从地域看,国内AI上亿元融资主要集中在
北京、上海、杭州、深圳
等城市,其中北京融资事件数量最多,上半年共有
42起
;杭州虽然项目数量不及北京,但受DeepSeek单笔500亿元融资拉动,融资
金额位居第一
。
从领域看,国内AI产业链上亿元融资一方面继续流向
基础模型、算力与推理部署
等底层能力,另一方面也在向
视频生成、AI Agent、医疗、企业服务
等应用场景扩散。
从企业来看,
DeepSeek、阶跃星辰、月之暗面
是上半年国内融资金额最高的三家公司,三者累计融资合计
约900亿元
。
放宽到整个中国AI一级市场来看,融资热度同样在继续升温。据IT桔子报道,2026年上半年,中国AI创业公司总融资额突破
3000亿元
。不过,这一统计口径覆盖的公司范围面更广,覆盖具身智能、芯片等领域,且既包括上亿元融资项目,也包括亿元以下融资项目。
仅6个月,中国AI创业公司的融资体量已超过2025年全年。
上半年AI产业链融资的资金主要流向哪里?中美AI企业融资具体情况如何?国内AI融资有哪些细分方向、哪些头部公司?本文将从
全球融资分布、国内融资地域分布、融资轮次、企业成立时间、领域分布和巨额融资企业
等维度,对2026年上半年AI产业链上亿元融资进行梳理。
智东西将2026年上半年国内AI产业链上亿元融资项目的基本情况、融资金额、主营业务和主要投资方整理如下:

▲2026上半年国内AI产业链上亿元融资情况统计(智东西制表)(统计时间:2026年1月-2026年6月)
一、全球165起上亿元融资,中国数量第一,美国金额领先
据智东西统计,2026年上半年,全球AI产业链的超亿元融资事件共计
165起
,总融资额
超过2.7万亿元
。
从融资事件数量来看,
中国和美国
是全球AI产业链融资最集中的两个市场。其中,中国企业上亿元融资事件共
77起
,美国企业共
71起
,两者合计占比近九成。
英国、韩国、德国、以色列、荷兰、法国、阿根廷、澳大利亚、沙特
等国家也有上亿元融资出现,但数量与中美差距明显。
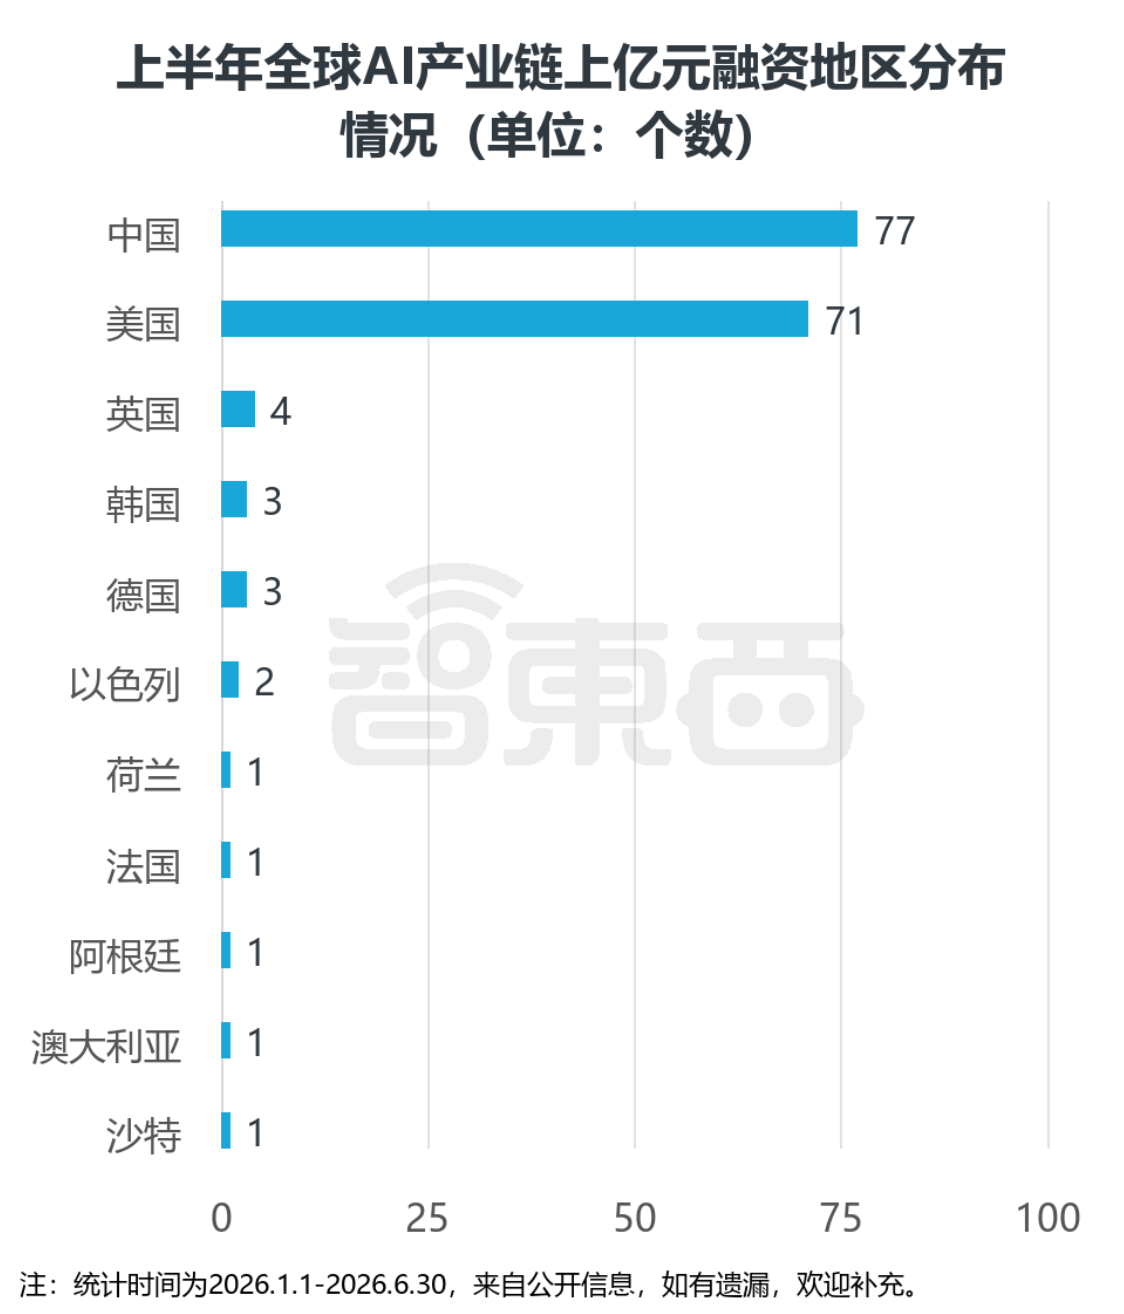
▲2026年上半年全球AI产业链上亿元融资地区分布情况(智东西制图)
从融资金额来看,美国企业优势更明显。据智东西统计,美国企业上亿元融资金额合计约
2.46万亿元
,占比约
91.2%
;中国企业上亿元融资金额合计约
1263亿元
,占比约
4.7%
;其他国家企业合计融资约
1100亿元
,占比约
4.1%
。
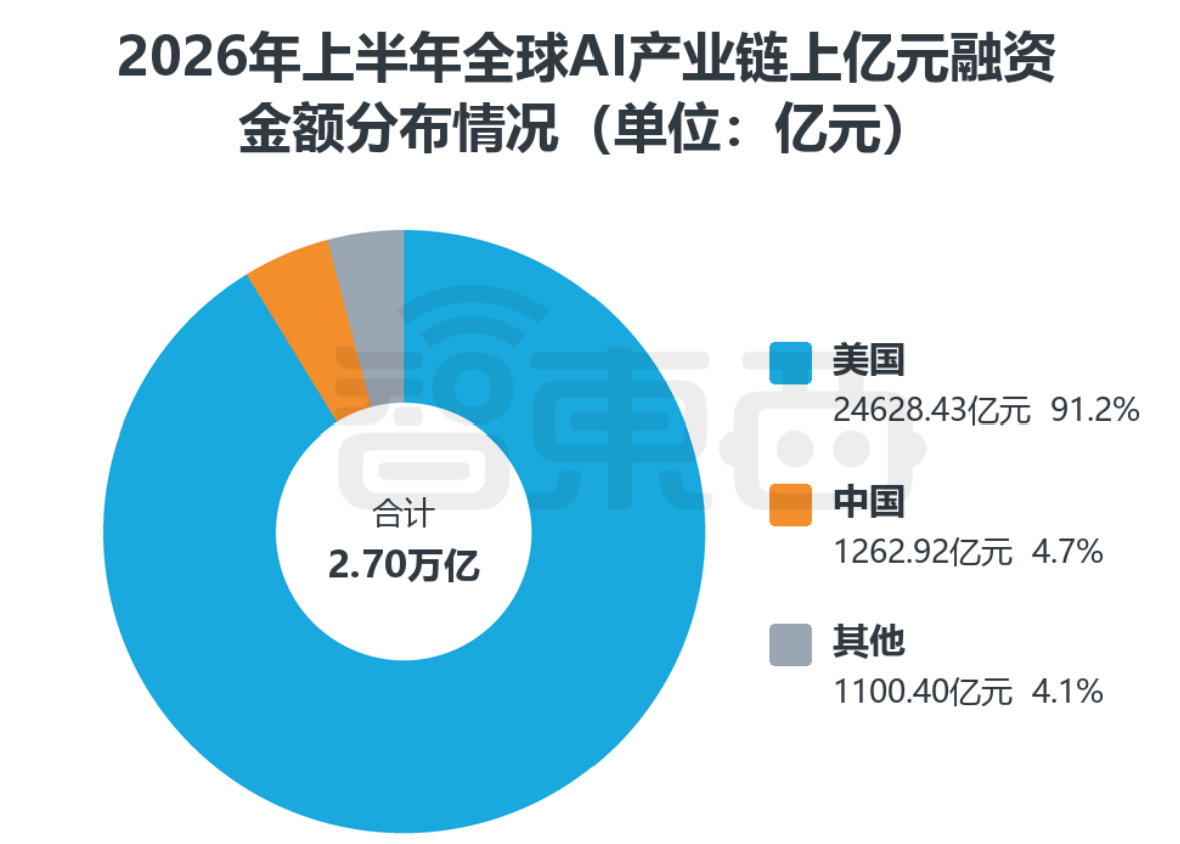
▲2026年上半年全球AI产业链亿元级融资金额分布情况(智东西制图)
美国融资金额大幅领先,主要由OpenAI、Anthropic、xAI等头部企业拉动。其中,OpenAI今年上半年披露的两笔战略投资合计达到
2320亿美元(约合1.56万亿元人民币)
;Anthropic两轮融资合计达到
950亿美元(约合6384亿元人民币)
。
xAI在被SpaceX收购前,于1月完成
200亿美元(约合1344亿元人民币)
E轮融资。仅这三家公司,今年上半年披露的大额融资合计就
超过2.33万亿元人民币
,直接拉高了全球AI产业链亿元级融资总额。
从融资轮次来看,A轮融资最多,共31起;B轮22起,种子轮20起,战略投资17起,天使轮14起,C轮和Pre-A轮各13起。整体来看,亿元级融资主要发生在企业创立的
早中期阶段
。
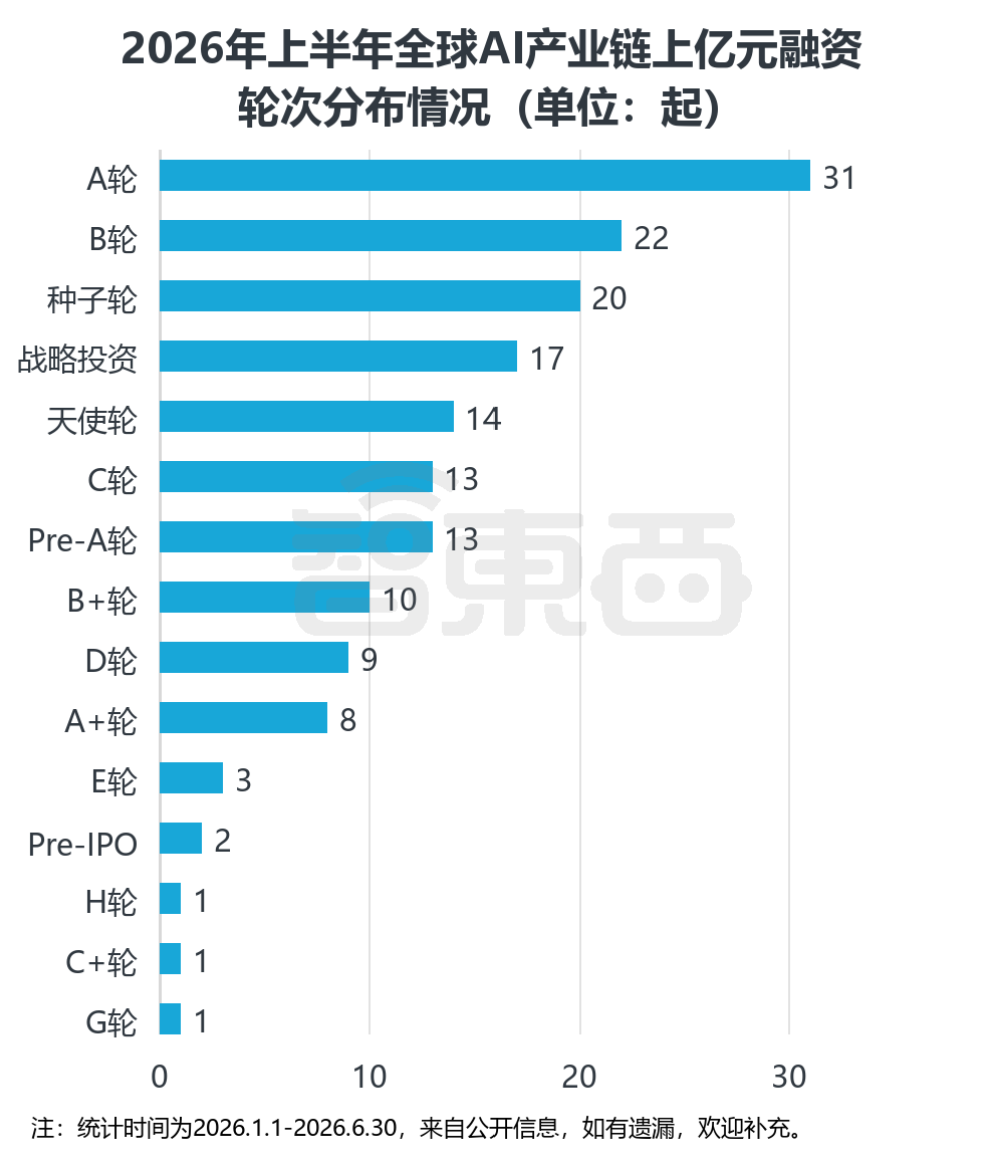
▲2026年上半年全球AI产业链亿元级融资轮次分布情况(智东西制图)
二、国内77起上亿元融资,
北京项目最多,杭州金额最高
聚焦国内市场,据智东西不完全统计,2026年上半年中国AI产业链上亿元融资共77起,融资总额约1262亿元。
从地域分布来看,
北京是国内AI融资最集中的城市
,上半年共有
42起
上亿元融资;上海位居第二,共16起;杭州、深圳分别为6起、5起;广州、合肥、苏州各有2起,嘉兴、厦门各有1起。
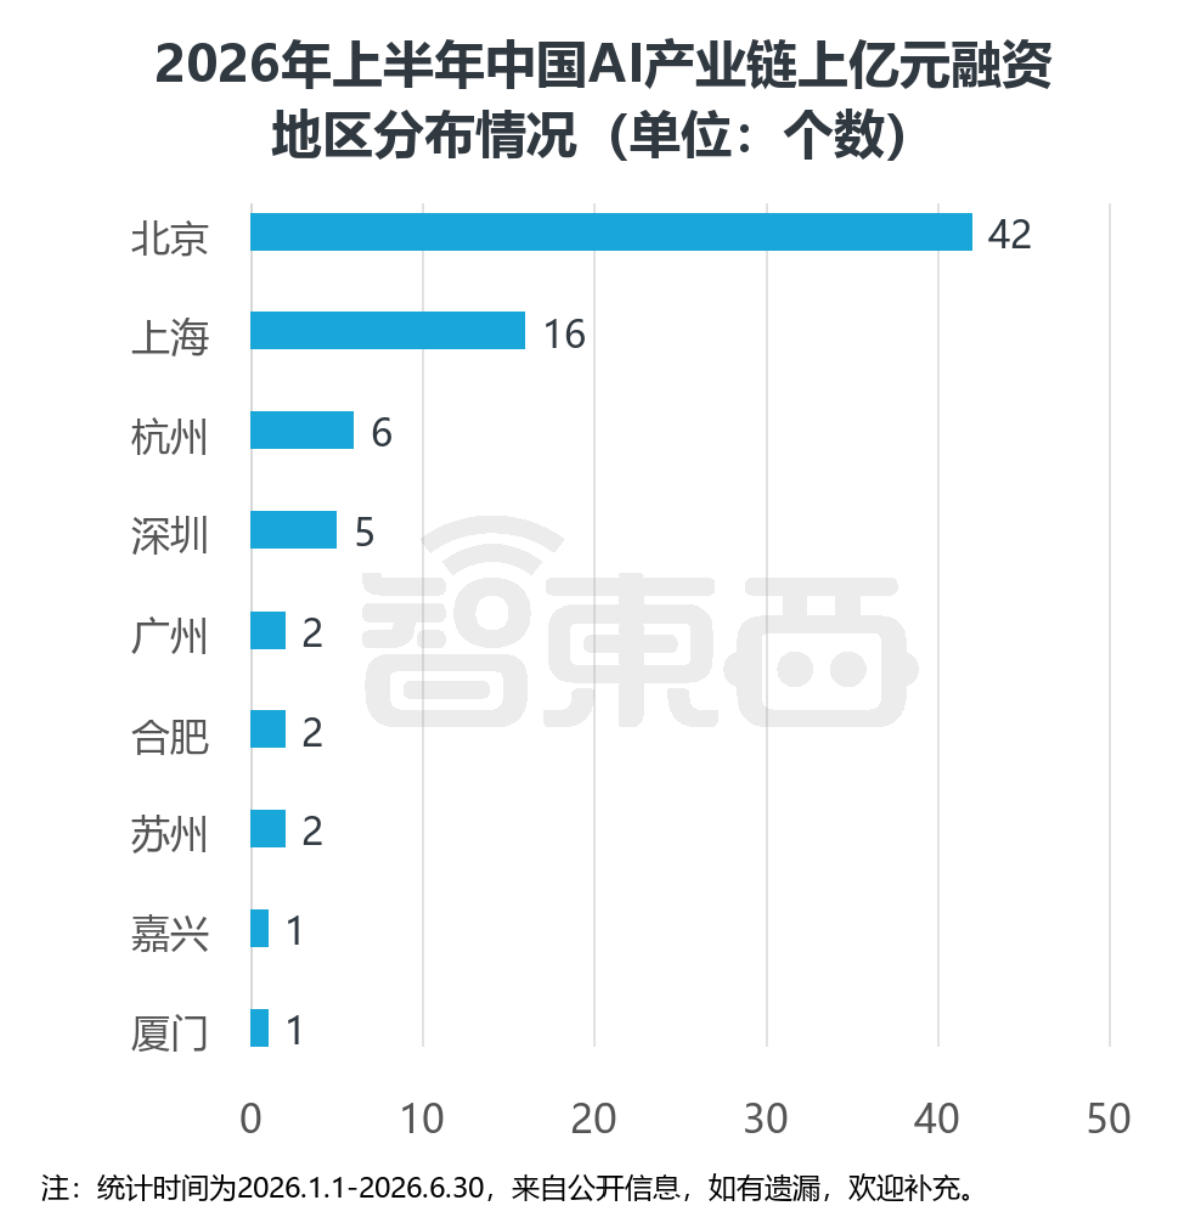
▲2026年上半年中国AI产业链上亿元融资地区分布情况(智东西制图)
从融资金额来看,杭州、北京、上海位居前三。其中,杭州上亿元融资事件的融资总额约
507亿元
,主要由DeepSeek的500亿元A轮融资拉动;北京融资金额约
463.4亿元
,上海融资金额约
268.3亿元
。深圳、合肥、苏州、厦门、广州、嘉兴等城市融资金额相对较小。
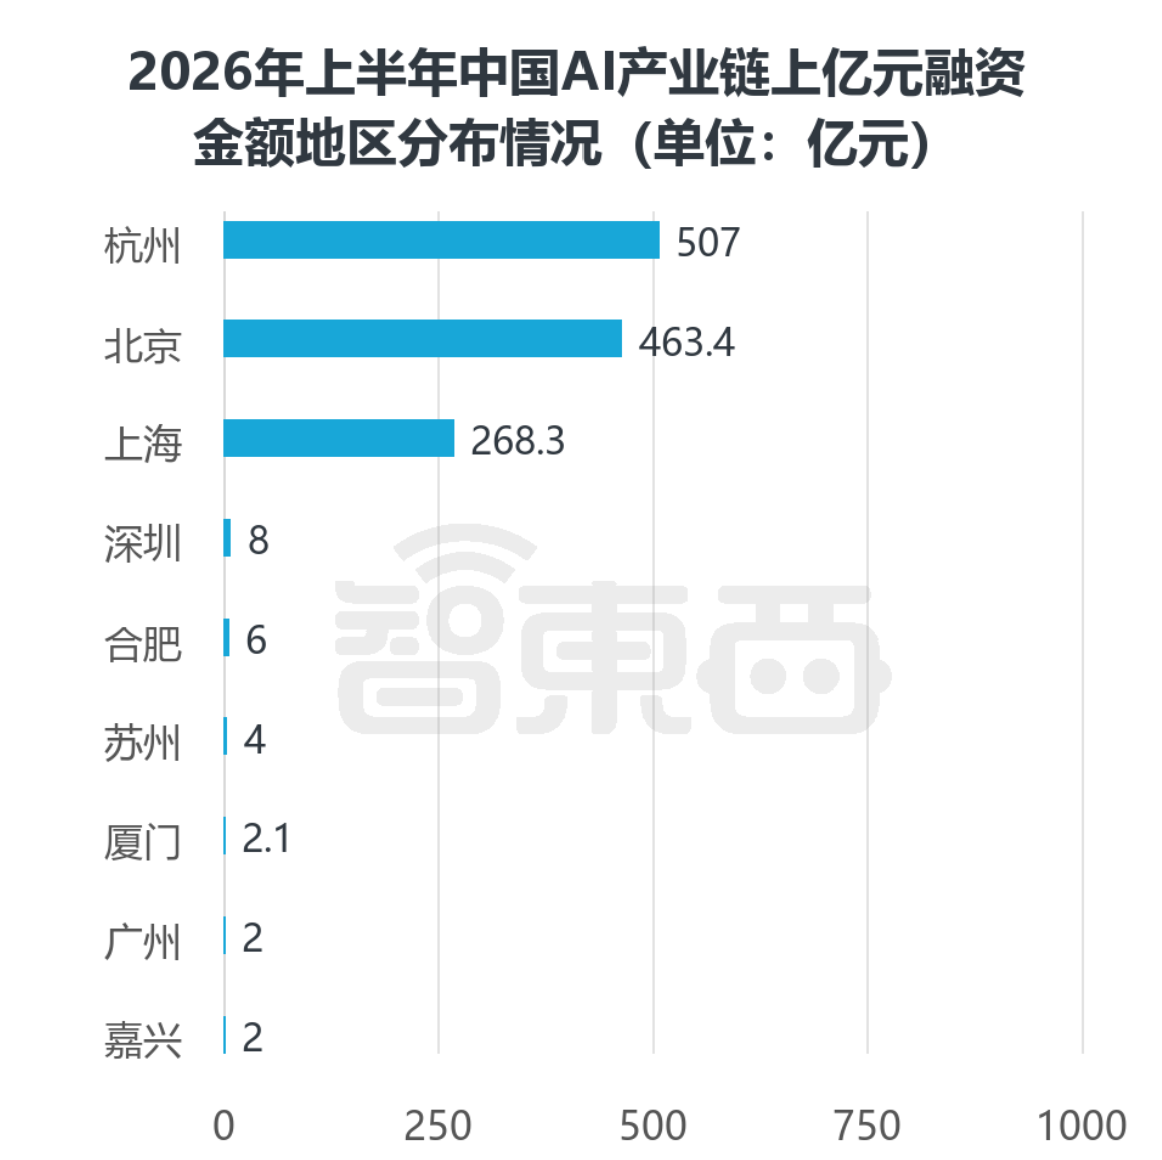
▲2026年上半年中国AI产业链上亿元融资金额地区分布情况(智东西制图)
从融资轮次来看,国内AI产业链上亿元融资仍主要集中在
早中期
。天使轮最多,共13起;Pre-A轮12起;A轮11起;B+轮8起;种子轮7起;A+轮、B轮各6起。战略投资和C轮各4起,Pre-IPO、D轮各2起,E轮和C+轮各1起。
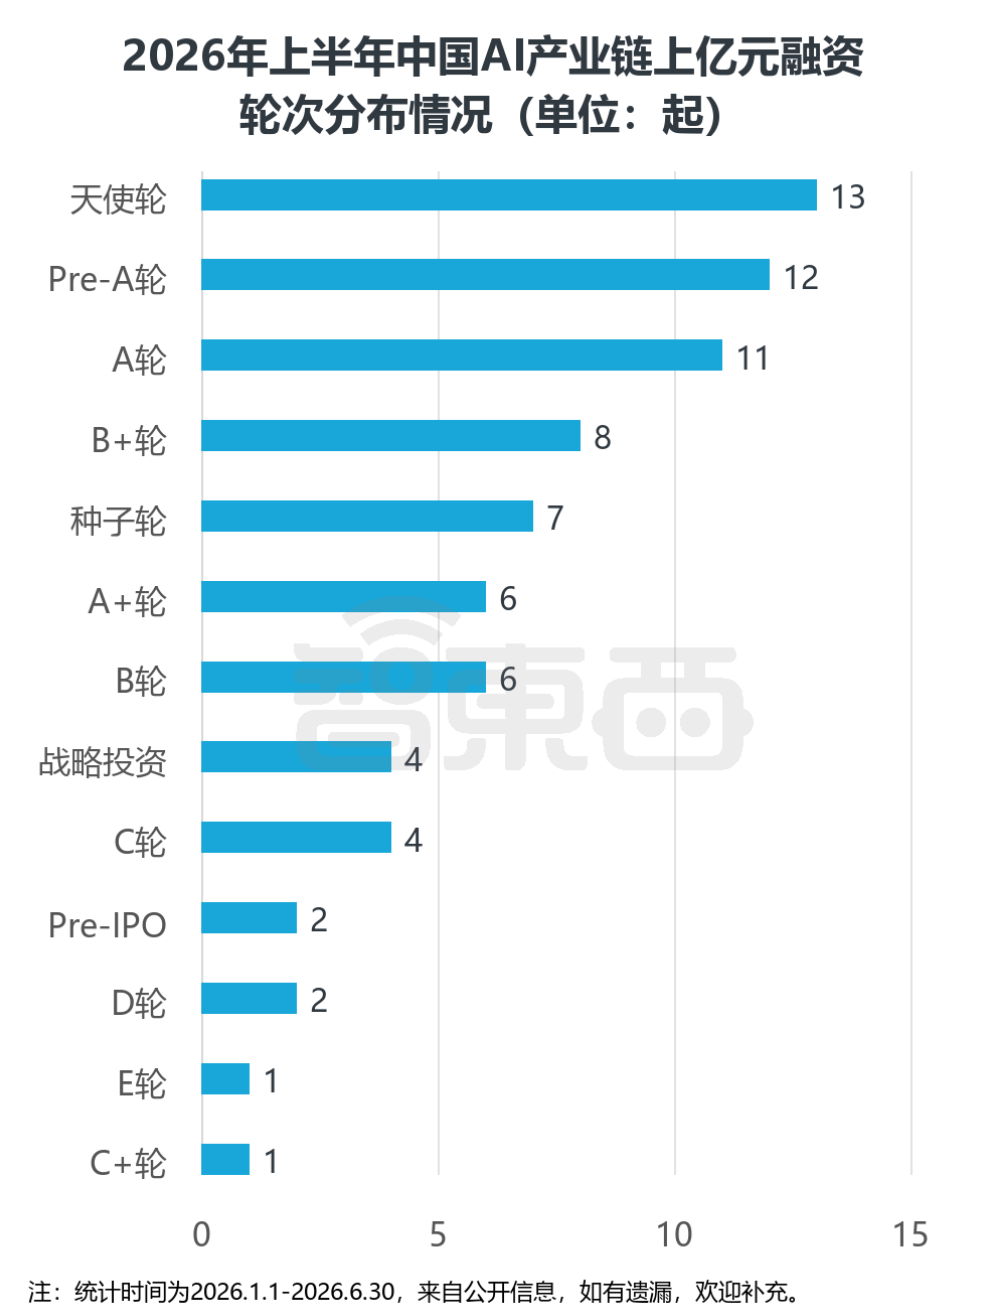
▲2026年上半年中国AI产业链上亿元融资轮次分布情况(智东西制图)
从企业成立时间来看,2026年上半年获得国内AI产业链上亿元融资的公司,整体呈现出明显的
“新公司密集融资”
特点。
这77起融资事件对应58家企业,其中不少公司成立于
2023年
前后。DeepSeek、阶跃星辰、月之暗面、硅基流动、生数科技、三启万物等公司,都是大模型热潮启动后快速成长起来的新一批AI创业公司。它们围绕通用大模型、AI基础设施、视频生成、3D生成、AI Agent等方向展开业务。
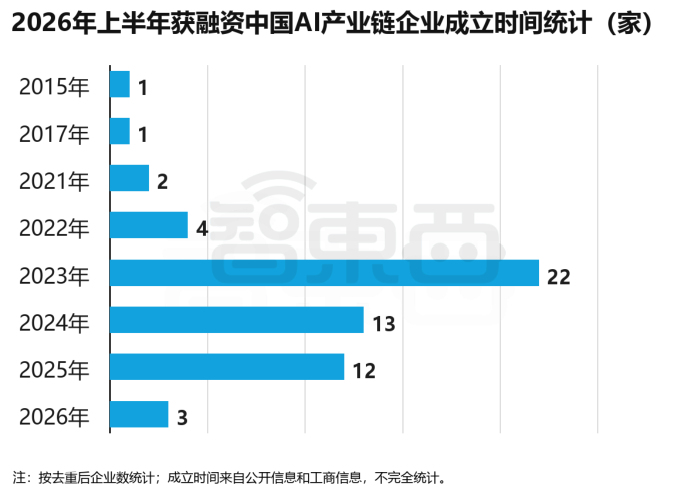
▲2026年上半年中国AI产业链上企业成立时间(智东西制图)
整体来看,国内上亿元AI融资在地域和企业阶段上都呈现出较强集中度。
北京、上海、杭州、深圳是主要融资高地
,其中北京项目数量最多,覆盖大模型、AI应用、世界模型、AI Infra等多个方向;杭州融资金额最高,主要由DeepSeek单笔大额融资拉动。
同时,
获得上亿元融资的企业多集中成立于2023年前后
,说明大模型热潮之后成长起来的新一批AI创业公司,已经成为国内AI一级市场的重要融资主体。
三、DeepSeek领跑融资榜,头部五家公司半年融近千亿
从企业累计融资金额来看,2026年上半年国内AI产业链融资金额前五名分别为
DeepSeek、阶跃星辰、月之暗面、华深智药和硅基流动
。其中,DeepSeek上半年累计融资500亿元,位居第一;阶跃星辰累计融资约218亿元,位居第二;月之暗面累计融资约181.4亿元,位居第三;华深智药累计融资约52.9亿元;硅基流动累计融资超34.8亿元。
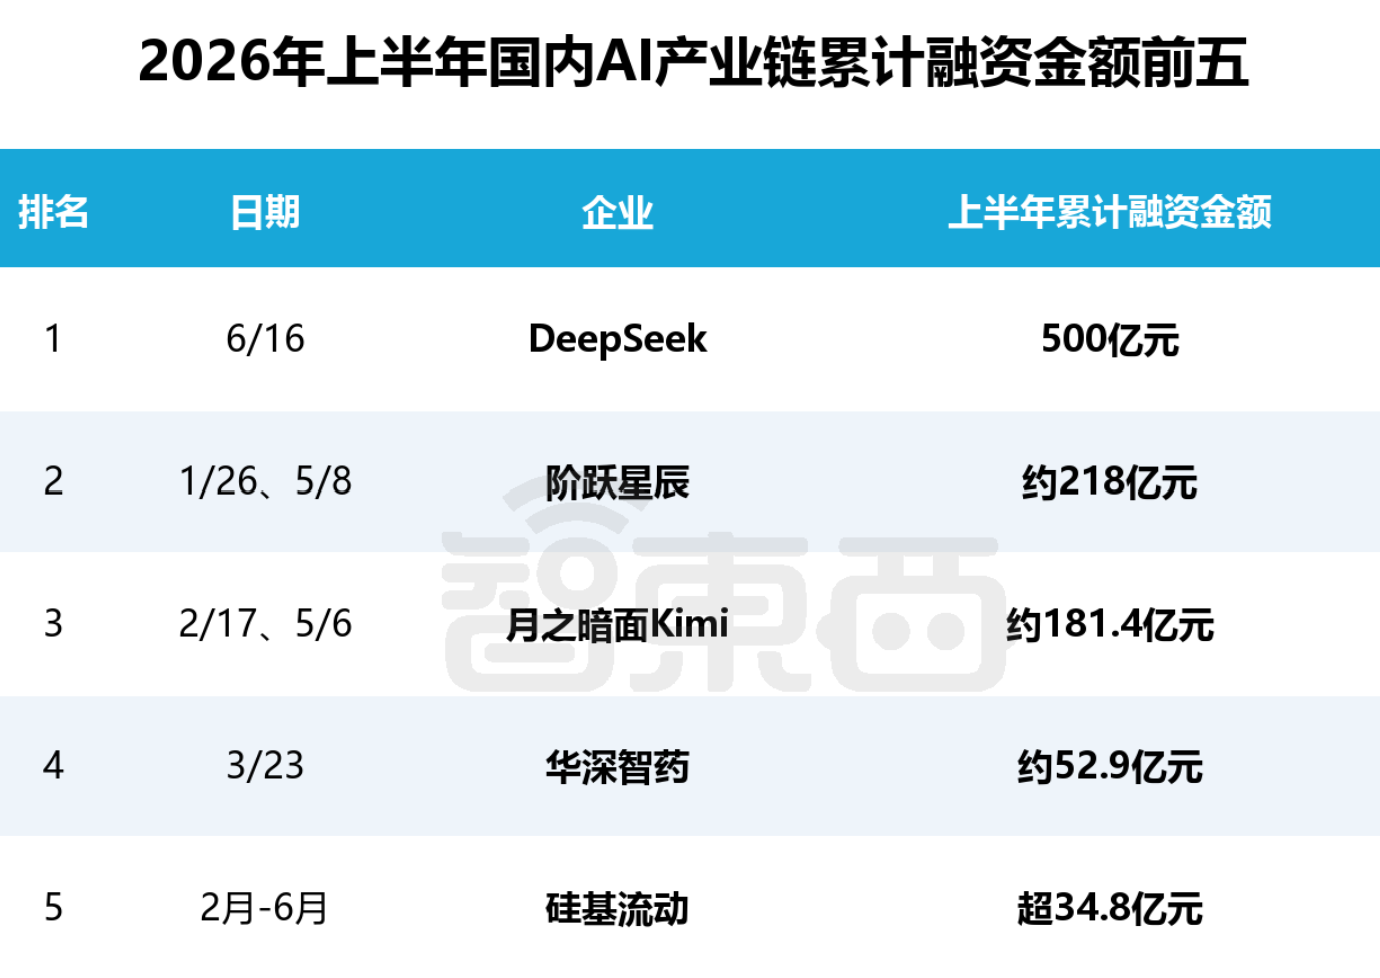
▲2026年上半年国内AI产业链融资金额前五(智东西制图)
1、DeepSeek
DeepSeek 2023年成立于杭州,由量化机构幻方量化创始人
梁文锋
创办。今年4月,公司发布并开源DeepSeek-V4预览版。
7月底,DeepSeek-V4-Flash正式版上线。8月,DeepSeek又先后发布DeepSeek-V4-Pro正式版、DeepSeek Harness开发者预览版以及多模态视觉理解模型DeepSeek-V4-Flash-Vision-Exp,持续吸引开发者。
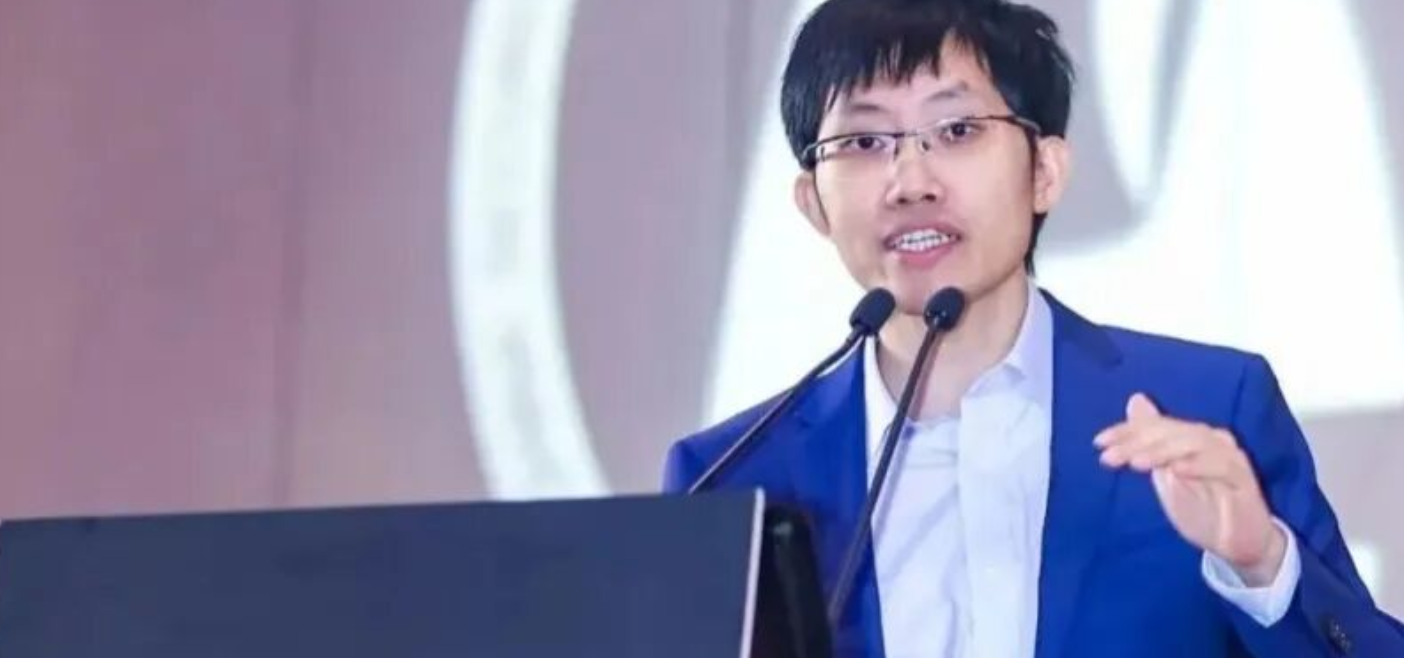
▲DeepSeek创始人梁文锋
2、阶跃星辰:
阶跃星辰2023年成立于上海,由微软前全球副总裁
姜大昕
博士创办并担任CEO,旷视科技联合创始人、千里科技董事长
印奇
正式出任董事长。该公司已发布Step系列通用大模型矩阵,能力覆盖语言、多模态和推理。
今年5月,阶跃星辰发布并开源
Step 3.7 Flash
模型。7月,阶跃星辰又推出首个智能体原生操作系统
Step AOS(Step Agentic-native OS)
、个人智能体
Amoo
以及大模型原生AI终端品牌
STEPX
,其大模型原生智能体手机
STEPX Neo
也完成亮相,阶跃星辰开始布局AI硬件赛道。
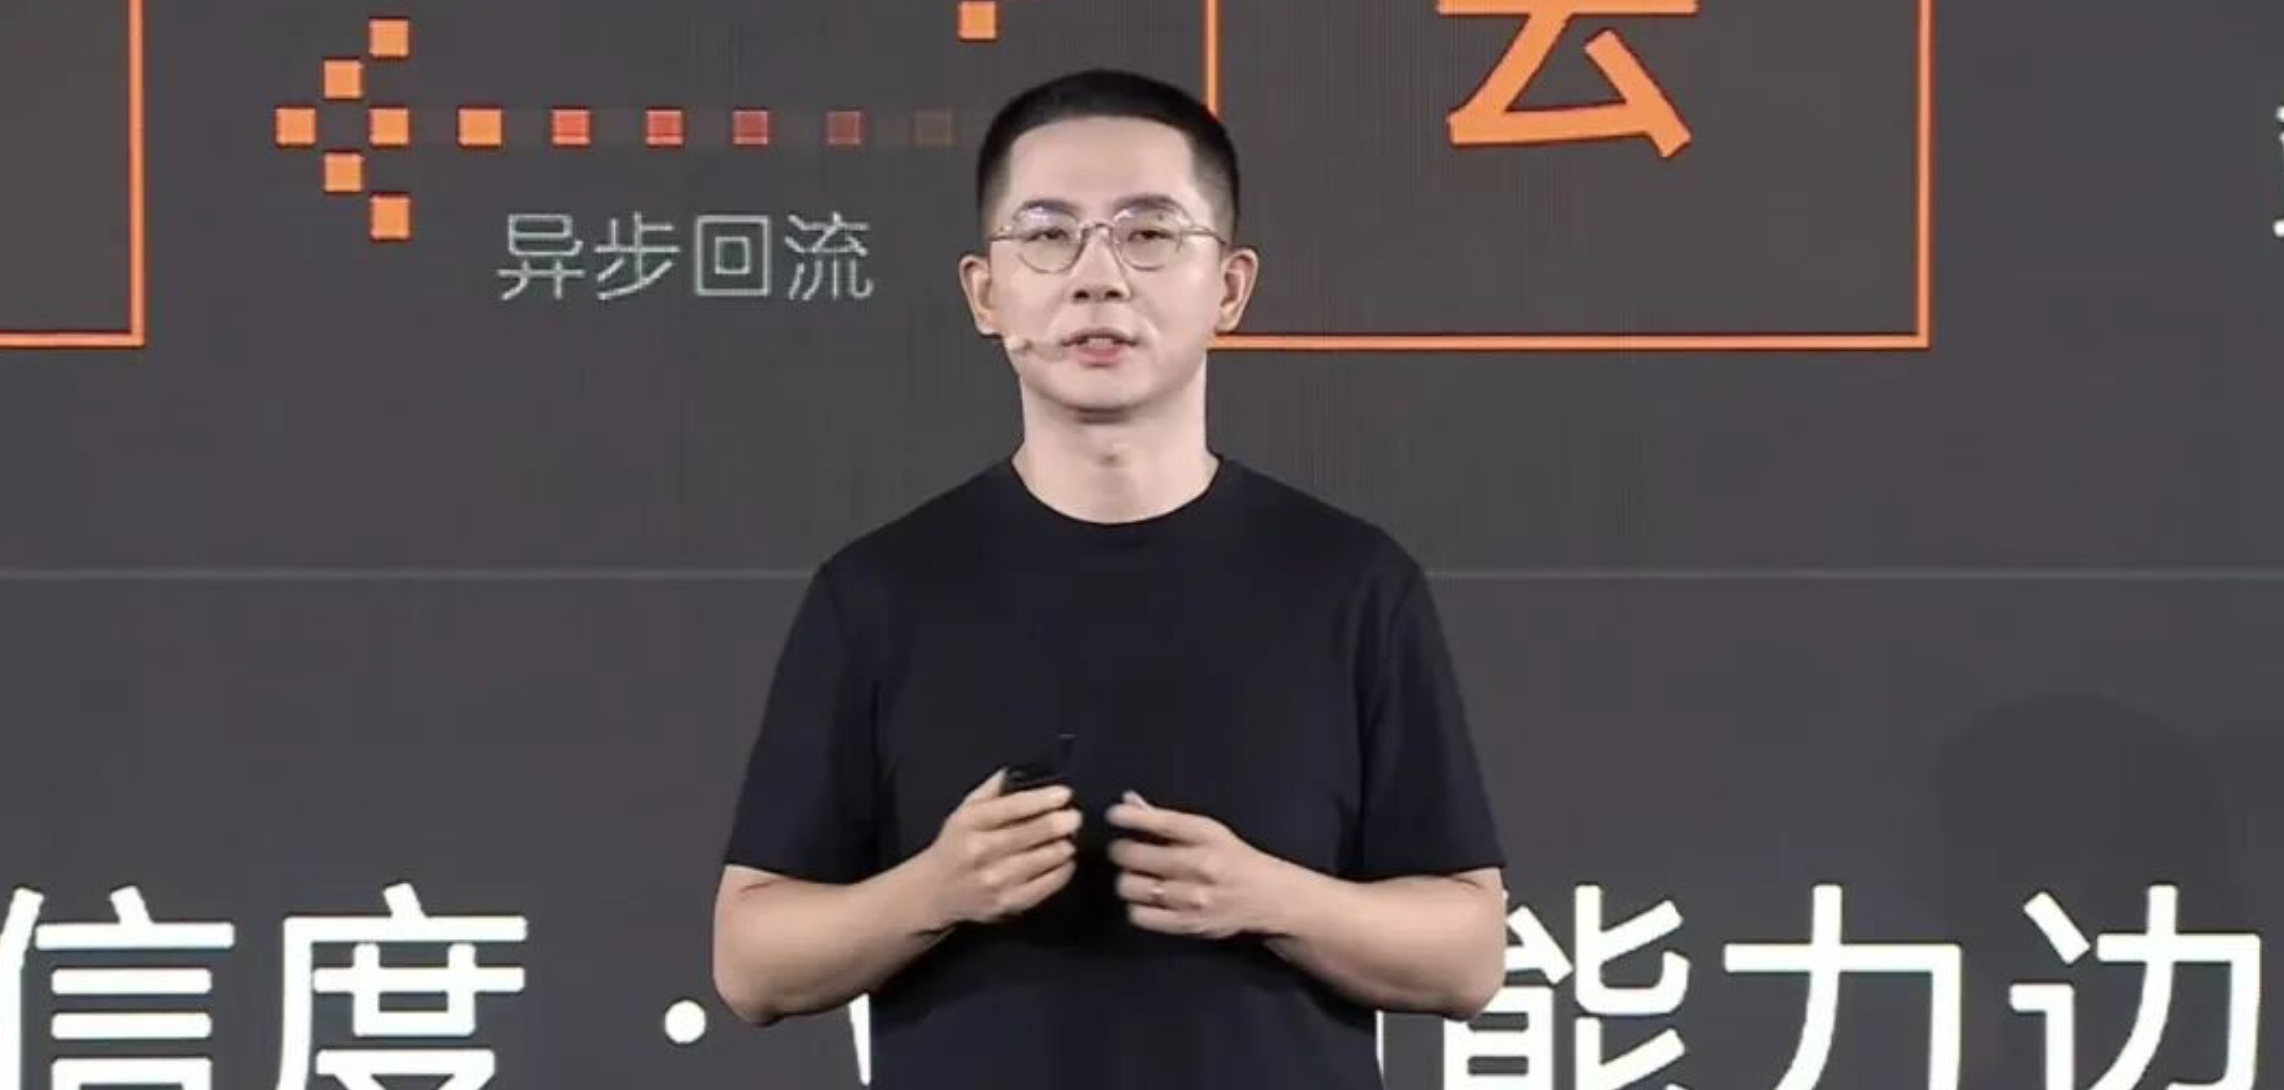
▲阶跃星辰董事长印奇
3、月之暗面
月之暗面2023年在北京成立,其创始人兼CEO
杨植麟
本科毕业于清华大学计算机系,博士毕业于卡内基梅隆大学,曾就职于谷歌Brain和Meta AI。
今年7月,Kimi发布并开源旗舰模型
Kimi K3
,其前端编程能力一度超过Claude Fable 5,登顶Arena相关榜单,引发海内外广泛关注。
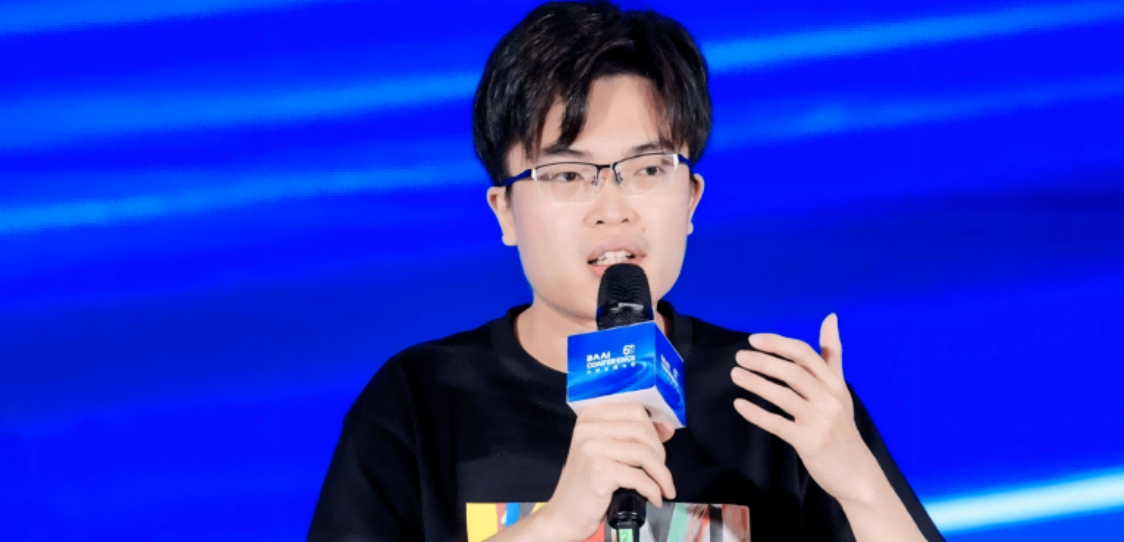
▲月之暗面创始人杨植麟
4、华深智药
华深智药于2021年在北京成立,是一家
AI驱动的新药研发公司
,孵化于
清华大学智能产业研究院
。该公司主要通过大模型、多模态数据和自动化实验平台推进药物发现与药物设计。
其创始人兼CEO
彭健
是清华大学智能产业研究员高级访问教授,曾获计算生物领域最高奖奥弗顿奖。值得注意的是,华深智药是上半年国内亿元级AI产业链融资中为数不多的AI制药企业。
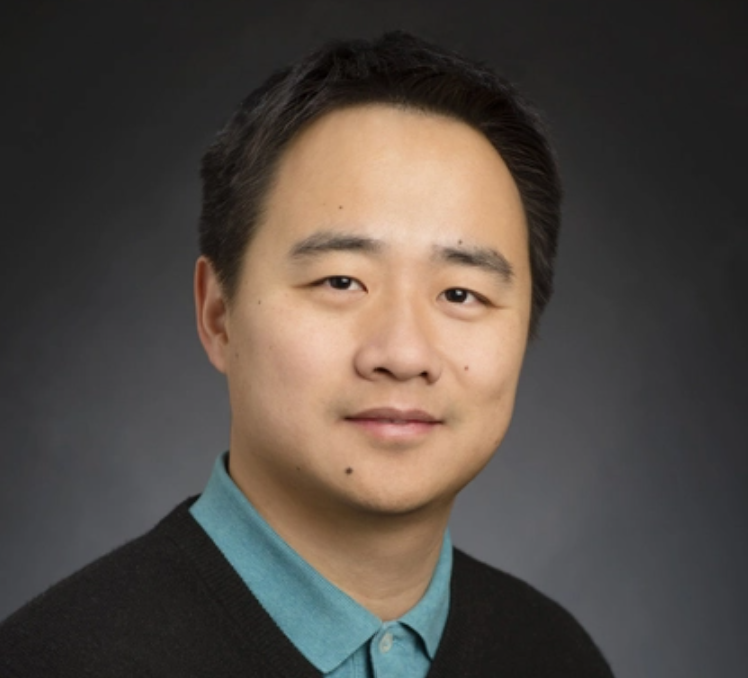
▲华深智药创始人彭健
5、硅基流动
硅基流动成立于2023年,总部位于北京,是一家
第三方“词元(Token)供应商”
,推出了API服务、专属实例、企业级MaaS平台及大模型一体机等解决方案。
其创始人、CEO
袁进辉
师从中国人工智能奠基者张钹院士,2008年7月在清华大学计算机系获得工学博士学位,他曾担任微软亚洲研究院主管研究员,2016年选择离职创业。
今年6月底,硅基流动已向
港交所递交上市申请
,拟按第18C章特专科技公司规则在港交所主板上市,华泰国际、海通国际为联席保荐人。
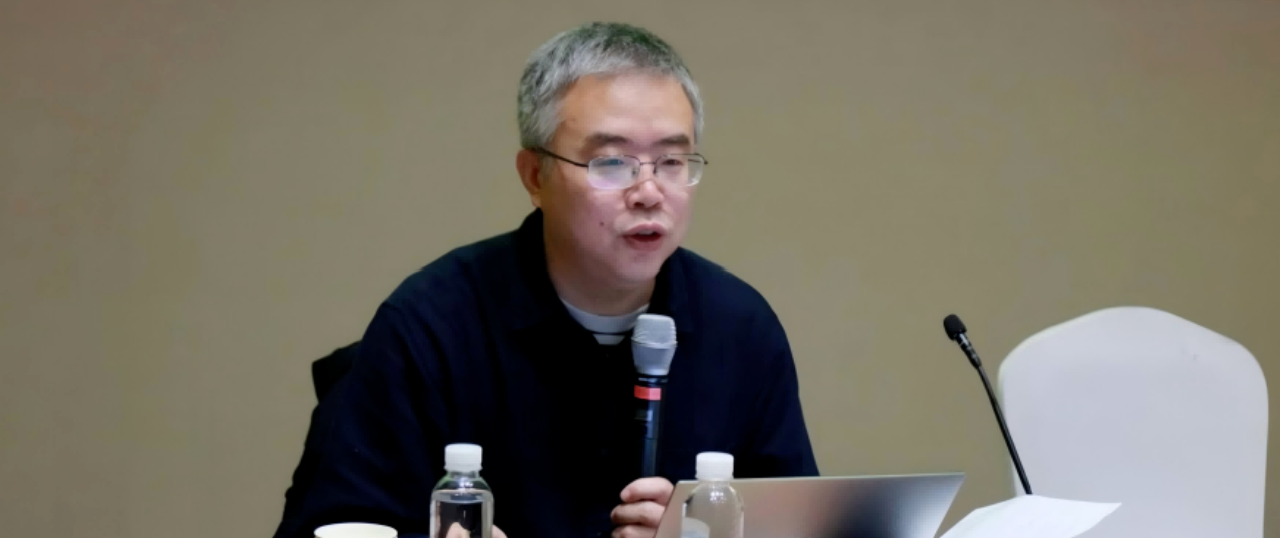
▲硅基流动创始人袁进辉
从融资集中度来看,DeepSeek、阶跃星辰、月之暗面、华深智药和硅基流动累计融资超过
987.1亿元
,约占2026年上半年国内超亿元AI融资总额的
78%
。
这五家公司业务覆盖
基础模型、Agent终端、AI制药和Token基础设施
等领域,在各自方向持续推进技术升级和产业落地。
除了上述五家公司,面壁智能也是今年融资节奏较快的公司。面壁智能称,其2026年上半年累计融资金额已
超过50亿元
。不过,由于其最新一轮融资公布时间为
7月15日
,超出本文“2026年1月1日-6月30日”的统计区间,因此这笔融资未被计入。若将该轮融资纳入统计,面壁智能则可跻身国内AI产业链累计融资金额前五。
四、应用类融资占比最高,视频生成、AI Agent成热门方向
聚焦上亿元融资项目,国内AI产业链融资正在从通用大模型向应用、基础设施和新一代模型形态扩散。
据智东西统计,在上半年国内AI产业链上亿元融资中,
AI应用方向融资事件最多,共33起,占比43%
;
世界模型/物理AI
共15起,占比19%;
AI Infra
共13起,占比17%;
通用大模型
共12起,占比16%;
数据服务
共4起,占比5%。
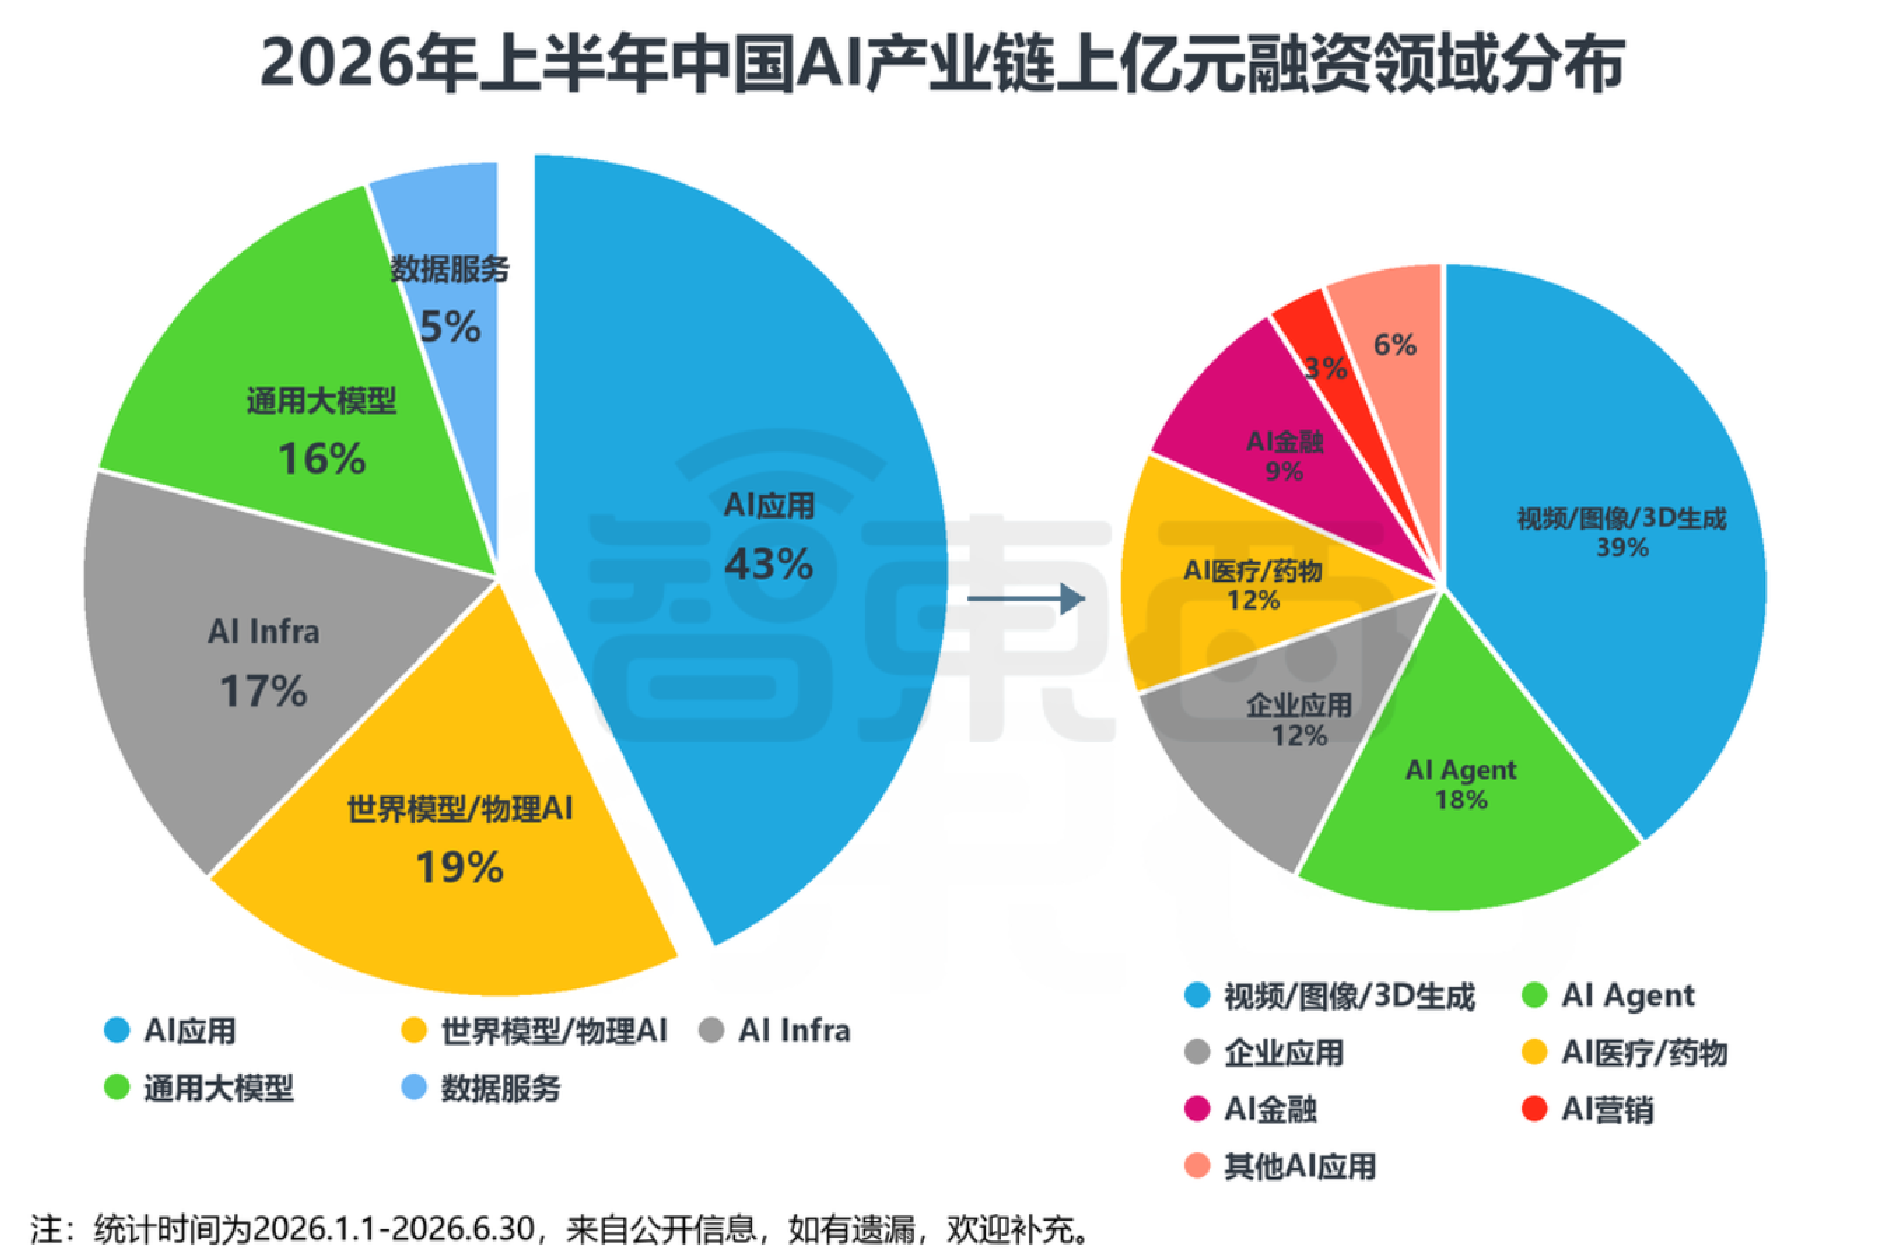
▲2026年上半年中国AI产业链上亿元融资领域分布情况(智东西制图)
在AI应用方向中,
视频/图像/3D生成
融资最集中,共13起,占AI应用融资的39%;
AI Agent
共6起,占比18%;企业应用、AI医疗/药物各4起,占比均为12%;AI金融、AI营销等方向也有融资出现。
国内AI融资正在从模型能力本身,进一步
向具体场景和产品落地延伸
。资本一边继续投向模型、推理部署、算力基础设施、数据服务等底层能力,一边也在寻找视频生成、AI Agent、企业服务、医疗、金融等场景中的实际落地机会。
相比单纯讲大模型能力,能否进入具体行业、形成产品和收入,正在成为国内AI融资中的重要判断标准。
结语:AI融资继续升温,钱更集中流向头部和应用
今年上半年,中美两国占据了近九成的融资事件和几乎全部的融资金额体量。美国市场凭借OpenAI、Anthropic等头部模型公司,单笔融资规模动辄百亿乃至千亿美元级别,其资金向极少数龙头集中;而中国AI融资虽然单笔体量较小,但融资事件数更多、覆盖方向更分散,基础模型、视频生成、AI Infra、AI制药等多个细分赛道均有亿元级融资落地。
细分来看,国内天使轮和A轮融资占比偏高,大量2023年后成立的新公司在今年上半年密集获得大额资金。同时,资金也在明显向应用层倾斜:AI应用类融资占到了总量的四成以上,视频生成和AI Agent成为最受关注的落地方向。
整体来看,AI行业融资正逐渐告别粗放式的概念炒作阶段,进入技术迭代与商业落地并重的理性发展周期,资本更加看重技术落地能力、场景适配价值与商业化潜力。这种融资逻辑的转变,或将持续推动国内AI产业从技术追赶,稳步走向规模化、产业化的良性发展阶段。


