
 五度妙笔
 企业透视镜
 API商城

 数据库
更多机器人进厂打工时,这家公司想做“具身智脑”
界面新闻记者 |
界面新闻编辑 |
文姝琪
在具身智能技术路线尚未收敛的阶段,在产业里找到一个“任何时候都被需要”的位置,可能会让企业的发展更具确定性。越来越多的企业开始
实践
这样一种思路。
在上海的具身智能产业链中,一家试图在“中间层”寻找机会的公司,正加快商业化落地。
今年7月8日,灵境智源宣布完成超亿元
天使
轮、天使+轮
融资,由经纬创投领投,上海闵行国资战略跟投。
在
不久前举行的世界机器人大会(WRC)上,灵境智源发布了最新的国产化产品,与
10余
家
本体厂商联合展示不同场景下的应用成果。
成立时间仅一年多,这家公司瞄准的是
“
底座”
的生意
——
相比已经反复被市场讨论的人形机器人本体、具身大模型以及灵巧手等环节,
其
所处的位置并不那么容易被定义。
灵境智源科技有限公司创始人兼CEO孙博在接受界面新闻专访时表示,他们目前所做的事情
甚至
还谈不上一个明确的
赛道,“
因为还没人做
过
”。
在他的描述中,灵境智源更希望成为产业
链中的一个平台,聚焦具身智能算力底座及操作系统的自主化。公司不造机器人本体,选择
聚焦更底层的算力基础设施,解决具身
芯片、
操作系统以及
算力
与模型效率的优化
,以适配
不同类型的
机器人和应用场景。
过去一年多,具身智能产业的热度快速上升。从人形机器人本体,到具身大模型,再到灵巧手、传感器和数据,产业链上的不同环节都在争夺自己的位置。据天
眼查数据,我国现有机器人产业链相关企业已超
116.5
万家,今年以来新增约
14.4
万家。
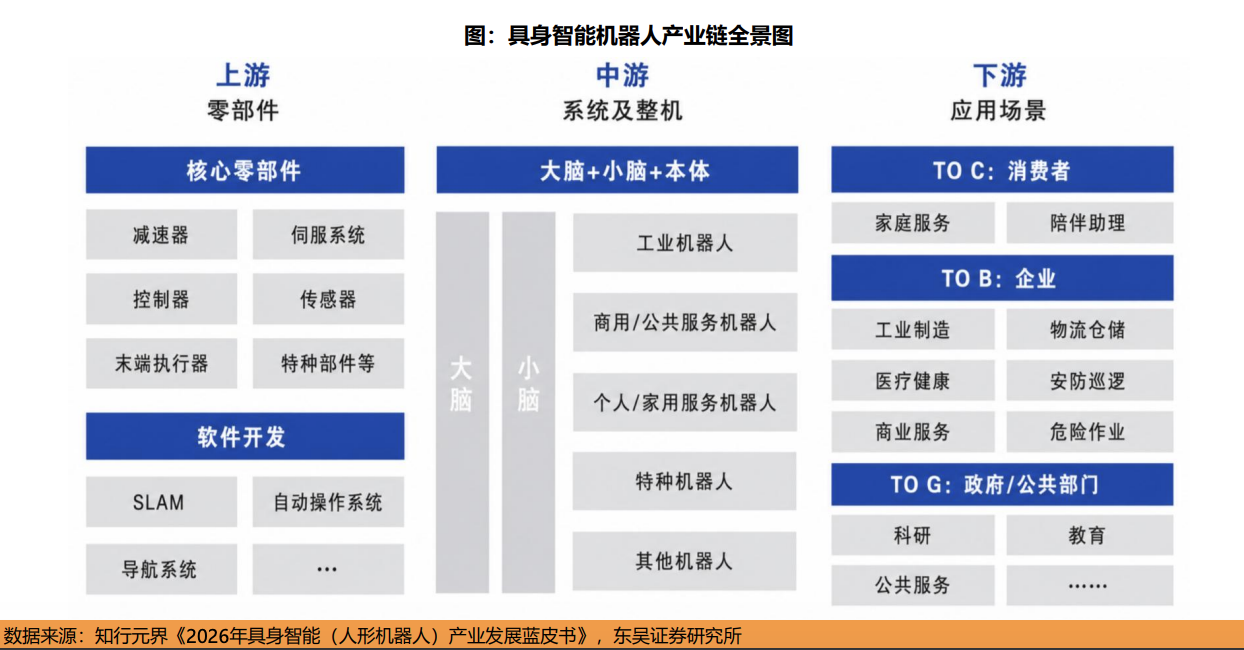
与此同时,行业也开始出现一些战略分化。一类企业继续向本体端深入,希望通过机器人硬件建立自己的产品和商业壁垒;另一类企业则更多押注大脑,试图通过模型能力成为机器人智能化的核心入口。还有一些企业开始向产业链中间
层
寻找位置
,灵境智源就属于这一类。
图片来源:东吴证券研报
孙博认为,相比模型和应用,真正向底座和Infra(基础设施)层深入的企业并不多。原因在于,做底座需要对技术路线进行整体设计和实施,每一轮的实践都有难度,但越做会越有
不可替代性
。
值得一提的是,灵境智源成立时间不长,但其由上海人工智能研究院孵化而来,正式成立前已完成技术验证。
公司在行业内提出了“具身智脑(Embodied Brain)”概念,即自主研发的、面向具身智能体的专用软硬一体化底座系统。从技术角度来看,这个系统不采用传统“大脑决策+小脑控制”物理分离的通用架构,而是以德沃夏克超异构计算架构为技术基座,将具身专用芯片、大小脑硬件平台、操作系统与类脑模型封装为端到端的智能系统,实现闭环。
灵境智源对接的具身智能企业超过300家,有200多家客户完成装机。
真正能让技术转化成市场成果的还是行业需求。
今年以来,具身智能行业
的
一个公认趋势是从技术展示走向场景落地。但对于产业链上的公司来说,考验也随之变化。当机器人进入工厂、物流、医疗等真实环境后,过去实验室里定制开发的方式,很难支撑大规模复制。
例如
,
不同机器人
要
使用不同的电机、传感器、执行器和计算平台,即使完成相似任务,也可能需要重新做软硬件适配。对于本体厂商而言,这意味着更长的研发和交付周期,也意味着更高的成本。
灵境智源这类公司的商业机会也出现在这里。孙博表示,对于具身智能厂商而言,最直接的效果是客户不再需要关注底层的事情,只需要做好开发和应用。此外,底座产品会给企业带来性能的提升,
比如
降低能耗和增强散热。最后就是所谓的“工程实践”:作为底座厂商,灵境智源已对接不少具身智能公司,在量产实践的方面的积累可能超过单一的本体厂商。
目前,灵境智源形成了两条产品线:通境N系列主要兼容英伟达等主流生态
,
致境T系列则定位为全栈国产化具身智脑
。
以灵境智源服务的某个具身智能公司为例,其在研发端直接使用了灵境智源通过量产验证的平台,研发周期可从两个月缩短到一周。
但
中间层厂商必须面对的挑战是,
具身智能企业的场景落地规模、商业化速度,将很大程度上影响灵境智源的发展。孙博告诉界面新闻,更愿意为底座产品买单、得到效果最好的是中腰部客户。并且,现阶段
灵境智源服务的客户也在探索商业化,这意味着公司
要和整机厂商一同
寻求最具确定性的落地场景。
孙博认为,要想真正实现具身智能的商业化,核心在于让终端客户在采购产品时得到正向的投入产出比。在这一想法的支撑下,灵境智源选择一些重点企业进行场景拓展。在今年的世界机器人大会上,灵境智源展示了电力巡检场景的应用。一台搭载公司自研架构和视觉运控
模型的人形机器人,在现场完成了跨越挡鼠板、上下楼梯等连续动作。
灵境智源所处的位置尚且没有清晰的赛道定义
,
这给新玩家带来一定机会。
不过,这并不意味着竞争和风险的减少。
市场上
,一些头部
具身智能
厂商已经选择自己完成底座的整合,此外,
也
有不少
科技大厂
正在进入基础设施层面
的建设。
随着
具身智能
产业链的
日益完善,
每一层
机会
都开始被关注
。
根据
自媒体
“
具身人工智能
”
的
统计
,202
6
年
国内
新成立的
13
家
具身智能
企业
分工更加明确
,它们不再选择拥挤的赛道,而是
覆盖
了
纯软件、纯硬件
和
垂直场景领域。
理论上来说,不绑定具体本体、不押注单一模型的底座公司可以从行业增长中获得更广泛的机会。但这种“中立”能否真正转化为
稳定的商业价值
仍有待验证。未来
,
具身智能的应用场景究竟能够拓展到多大范围、客户是否愿意持续为底座能力付费,将成为考验中间层公司的关键问题。


