
 五度妙笔
 企业透视镜
 API商城

 数据库
英特尔先进封装讲解:从“后端工序”到代工战略支点的进与退
英特尔先进封装讲解:从“后端工序”到代工战略支点的进与退
先进封装在英特尔的叙事中,曾经长期是晶圆制造身后的“后端工序”,不被视为战略重心。但在AI算力需求爆发、摩尔定律逼近物理与经济双重极限的背景下,封装——尤其是2.5D/3D先进封装——正在成为决定芯片性能上限和产能瓶颈的关键环节。英特尔是这一转变中最值得拆解的样本:它既有全球领先的EMIB与Foveros技术积累,又在财务压力下经历了一轮痛苦的工厂布局收缩,同时在外部客户拓展上显露出超出预期的进展。以下从营收与出货、资本支出、全球布局、技术与客户战略四个维度展开讲解。
一、营收与出货:基数不大,但战略权重在上升
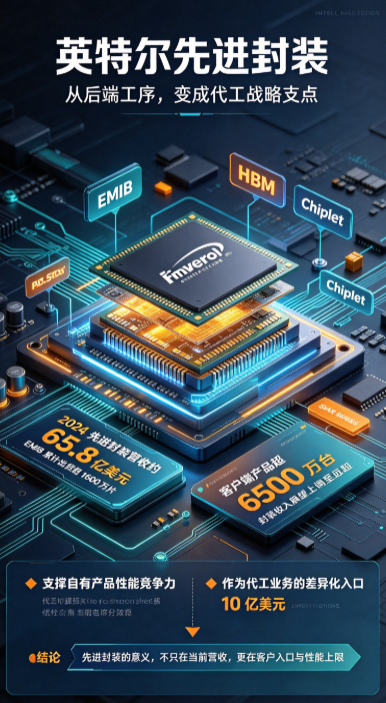
Yole的数据显示,2024年英特尔先进封装营收约为65.8亿美元,在当年全球先进封装厂商中位居前列,IDM阵营整体占据主导地位。这一数字放在英特尔整体营收盘子中并不显眼,但其增速预期在近一年内被显著上修。据CFO Zinsner透露,过去12到18个月间,英特尔将先进封装业务的收入预测从“数亿美元规模”大幅上调至“远超10亿美元的水平”。更早的财报会议上,管理层已将封装收入的长期展望从此前“不到10亿美元”提升至“数十亿美元级别”。
出货量侧的数据更能说明技术渗透的深度。EMIB封装产品累计出货量已超过1600万片,采用英特尔先进封装技术的客户端产品超过6500万台。在服务器端,受AI服务器需求拉动,英特尔至强处理器的封装订单同步放量,其核心第三方封测伙伴的先进封装订单能见度已锁定至2027年。换言之,先进封装对英特尔的意义,首先不在于当下贡献了多少独立营收,而在于它同时服务于两件事:支撑自身产品在chiplet时代的性能竞争力,以及作为代工业务吸引外部客户的差异化入口。
二、资本支出:总盘子收缩,封装投入被“节奏性削减”
如果只看2023年的规划,英特尔对先进封装的投入意图是激进的:2023年先进封装CapEx估计约30亿美元,2024年原预计进一步升至约31亿美元。但这一数字随后被大幅下修。综合最新估算,受欧洲项目推迟影响,2024年先进封装CapEx下调至约19亿美元,2025年进一步降至约17亿美元。同期英特尔总资本支出也从高位回落,2024年修正为约260亿美元,2025年进一步收缩至约220亿美元左右。
这一组数字需要审慎解读。封装CapEx的削减,与英特尔整体财务困境下的资本纪律直接相关,2024年英特尔经历了严重的财务压力,管理层被迫对各项投资进行优先级排序。但它并不等同于战略降级:被削减的主要是与产能扩张节奏挂钩的部分,而技术研发和关键节点的设备投入仍在延续。更准确的判断是,英特尔在封装上的投入从“按最乐观需求预建产能”,转向了“以市场条件触发扩产”的审慎模式。
三、全球布局:欧洲退、美国稳、马来西亚等风来
英特尔封装工厂的全球布局,在过去两年经历了一轮剧烈的方向修正,几乎每一个节点都伴随着“宣布—推迟—再调整”的曲折。
欧洲:从推迟两年到正式取消。 2023年英特尔高调宣布在波兰弗罗茨瓦夫附近投资约46亿美元建设封装与测试工厂,原计划2027年就绪。2024年公司宣布将波兰和德国项目暂停约两年,时间表顺延至2029年前后。然而事态并未止步于“推迟”。2025年7月,新任CEO陈立武确认英特尔不再推进波兰封装测试厂计划,将其正式取消,给出的理由是客户承诺不足,以及将数百亿美元配置到可能永远无法产生回报的产能上风险过高。这一决定标志着英特尔欧洲封装布局的实质性收缩。
美国新墨西哥州:Fab 9落地,先进封装的“锚点”。 与欧洲的退却形成对照,美国本土的封装产能按计划推进。2024年1月,英特尔在里奥兰乔正式启用Fab 9,与相邻的Fab 11X共同构成英特尔首个同一地点的大批量先进封装基地,投资规模为35亿美元,并获得《芯片法案》约5亿美元补贴支持。Fab 9是Foveros 3D封装大规模量产的首个运营站点,其意义在于将先进封装从“研发和小批量”推入“量产验证”阶段。
马来西亚槟城:全球最大3D封装基地的“迟到开场”。 槟城项目是英特尔封装全球布局中体量最大的一笔。原规划投资70亿美元,定位为英特尔最大的先进封装设施及其首个海外3D芯片封装基地,初始量产目标定在2024—2025年。然而项目在2025年初一度进入无限期暂停,槟城工程师被转移至新墨西哥州。转机出现在2025年末至2026年初:槟城先进封装厂完工进度达到99%,资本承诺约120亿林吉特,第一阶段组装与测试运营计划于2026年晚些时候启动。这一时间表相比最初规划已明显后移,但项目最终没有像波兰那样被放弃,反映出英特尔在“收缩”与“保留最关键海外封装节点”之间的取舍逻辑。
四、技术与客户:英特尔封装战略的真正赌注
理解英特尔的封装战略,不能只看CapEx数字的起落,更要看它在技术路线和客户结构上押注了什么。
技术路线清晰:EMIB做“横向扩展”,Foveros做“垂直堆叠”。 EMIB以硅桥嵌入基板的方式实现2D/2.5D互连,已量产多年;新一代EMIB-T引入硅通孔(TSV),将电力传输从基板走线中解放出来,面向HBM4和更高带宽场景。Foveros则承担3D堆叠,Foveros Direct采用混合键合实现超精细间距垂直互连,使英特尔能够将多个芯粒拼接成远超单一光罩极限的巨型芯片。两者的组合使英特尔具备了覆盖2.5D到3D的完整先进封装平台能力。
客户战略的转折:从“自家用”到“溢出选项”再到“战略备选”。 英特尔先进封装过去主要服务于内部产品。真正的变化发生在台积电CoWoS产能持续紧张的背景下,苹果和高通开始在招聘中明确要求英特尔EMIB与Foveros经验,英伟达据报有意在下一代产品中引入英特尔EMIB承担部分封装量,谷歌和亚马逊则就ASIC封装的先进封装服务与英特尔进行了接触。有分析指出,部分客户最初将英特尔视为CoWoS产能不足时的“溢出选择”,但这种战术性合作正在向更长期的战略性关系演变。如果这一趋势延续,先进封装将不再是英特尔代工业务的附属卖点,而可能成为其获取外部客户信任的第一个实质性入口——客户先用封装,再考虑晶圆制造,路径比反过来更短。
结语
英特尔的先进封装业务呈现出一组看似矛盾的特征:营收体量尚小但预期快速上修,CapEx在收缩但技术路线在推进,欧洲在撤退但美国和马来西亚的关键节点在落地,外部客户起步于“备选”但黏性在增强。这些矛盾并不难理解——它们共同指向一个判断:封装是英特尔在代工战略中为数不多已经具备可验证技术优势和客户吸引力的环节,但英特尔当下的财务现实不允许它以2023年那种节奏全面铺开。
真正值得跟踪的问题不是“英特尔封装CapEx今年是17亿还是19亿”,而是两个更结构性的信号:槟城2026年的运营启动能否按期兑现,以及英伟达、苹果、谷歌等外部客户中是否会出现第一个将英特尔先进封装写入主力产品量产的案例。前者检验执行力,后者检验战略成色。在这两个信号清晰之前,英特尔的封装故事仍然处于“方向正确、节奏待验证”的阶段。


