
 五度妙笔
 企业透视镜
 API商城

 数据库
办公智能体端到端实战测评结果发布:豆包工作位列第一,国内产品竞争激烈!
随着大模型技术的快速发展,办公智能体正加速落地日常办公场景,在文档处理、数据分析等环节展现出应用潜力。在此背景下,为客观评估端到端办公智能体的综合能力,重点考察Word、PPT、Excel、图表等办公交付物的完成度,为用户提供权威客观的产品参考,SuperCLUE正式发布《2026年10月SuperCLUE-Office 办公智能体端到端实战测评结果》。
本次测评选取8款国内主流办公智能体产品开展评测。结果显示,豆包工作位列榜单第一,Kimi Work、WorkBuddy 位列二、三,各产品分项能力各有侧重,赛道头部竞争激烈。

榜单地址:www.superclueai.com
测评摘要
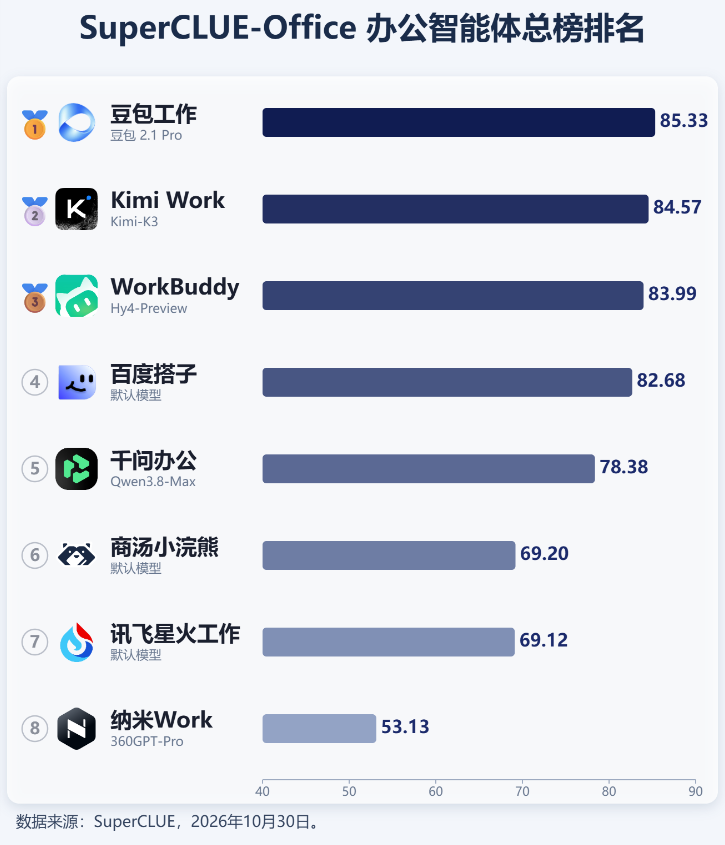
豆包工作以85.33分位居第一,Kimi Work以84.57分紧随其后,WorkBuddy以83.99分排名第三。国内办公智能体产品迭代提速、发展迅猛,市场竞争十分激烈。
2. 不同维度各有领先,各项能力分化明显。
豆包工作以87.12分领跑文档处理,体现其在文档解析、格式适配、内容梳理等真实落地能力;Kimi Work则擅长于信息提炼与数据加工(材料撰写88.33分;数据分析88.00分)。八款产品在不同任务上分差较大,说明头尾部产品在复杂办公任务上的能力仍不均衡。
3. 任务完整度存在差距,影响实际使用体验。豆包工作、Kimi Work、WorkBuddy、百度搭子均可完成全部任务交付,展现出更强的链路稳定性、文件兼容能力与任务闭环能力;其余产品受文件上传限制、长任务超时等问题制约,无法稳定完成端到端任务,落地可用性存在短板。
# SuperCLUE-Office基准介绍
SuperCLUE-Office办公智能体测评基准共有3大维度13个二级任务,具体如下:

测评能力
办公智能体端到端实战,主要聚焦文档自动化落地,分为5项核心能力:
文件与环境操作:正确读取输入、编辑并保存目标格式;文件可打开和继续编辑。
多文件规划与执行:跨文件取数、关联、计算、生成并核对结果。
约束遵循:满足模板、字段、公式、页数、格式和禁止项。
内容质量与专业性:内容准确、信息忠实、表达专业,符合目标受众与场景的呈现要求。
安全与权限边界:只在授权范围操作;按要求去标识。
维度 x 能力 矩阵
每道测评题目涉及一个维度,可关联多项能力,其覆盖关系如下:

# 测评内容介绍
一. 三大维度介绍
1. 文档处理
项目提案:根据需求文档和参考资料,撰写完整项目提案,含背景分析、方案设计、预算估算和时间计划等。
项目进度汇报:根据项目数据和会议记录,生成周度进度汇报,含完成情况、风险问题和资源需求等。
周报 / 月报撰写:根据工作内容和数据,撰写周度 / 月度工作总结,含完成事项、数据成果和下步计划等。
会议纪要整理:根据会议转录和相关文档,生成结构化纪要,提取决议事项、行动项和责任人等。
合同条款修订:根据审核意见和业务需求,修订合同条款,标注修改内容并说明修订理由等。
工程文档整合:根据多份工程文档,整合生成统一的技术文档,确保内容一致、版本统一等。
2. 材料撰写
技术文档编写:根据功能说明,编写 API 文档、用户手册或帮助中心文章,含使用示例和参数说明等。
培训材料制作:根据知识内容,制作内部培训文档或操作手册,含章节结构、图文步骤和考核要点等。
营销方案撰写:根据产品信息和目标受众,撰写产品介绍或推广方案,含卖点提炼和行动号召等。
公众号内容运营:根据历史公众号风格、主题和素材,撰写公众号文章或社交媒体帖子,含标题优化和正文结构等。
3. 数据分析
财务报表分析:根据历史财务报表数据,生成财务分析报告,含比率分析、趋势对比和风险提示等。
销售业绩复盘:根据历史销售数据和目标,分析业绩完成情况,含达成率、同比环比和 TOP 客户分析等。
产品数据可视化:根据产品业务数据,生成可视化看板,含核心指标卡、趋势图和明细数据等。
二. 评分细则

三. 评分方法
单题评分
针对端到端的办公智能体测评,模型回复中包含Word、PPT、Excel、图表等办公交付物,本基准采用“脚本格式审查 + 裁判模型内容评分”的评价机制,具体介绍如下:
脚本评价:针对Word、PPT、Excel、图表等交付物,通过脚本自动审查其格式规范,包括文档结构完整性、页面数量样式、表格数据格式等,确保交付物格式统一、符合标准要求。
裁判模型评价:使用Claude Code框架接入裁判模型,针对交付物的内容质量,系统性地设计并审定各类题目及其评分细则(Rubrics),由裁判模型依据Rubrics细则对输出的准确性、完整性、逻辑性、专业性等维度逐项评分,确保主观评价的公正性与稳定性。
其中,Rubrics依据题目要求、给定事实及输入材料制定,将交付目标拆解为可逐项核验的评分点。本次测评每题Rubrics细则约为 7—12 条。每条 Rubric 均列明考察要点、预期表现和五档评分标准;正向项按 0—4 档评价完成程度,对重大事实伪造或核心误导等问题设置 0 至 −4 档的负向扣分项。
测评总分
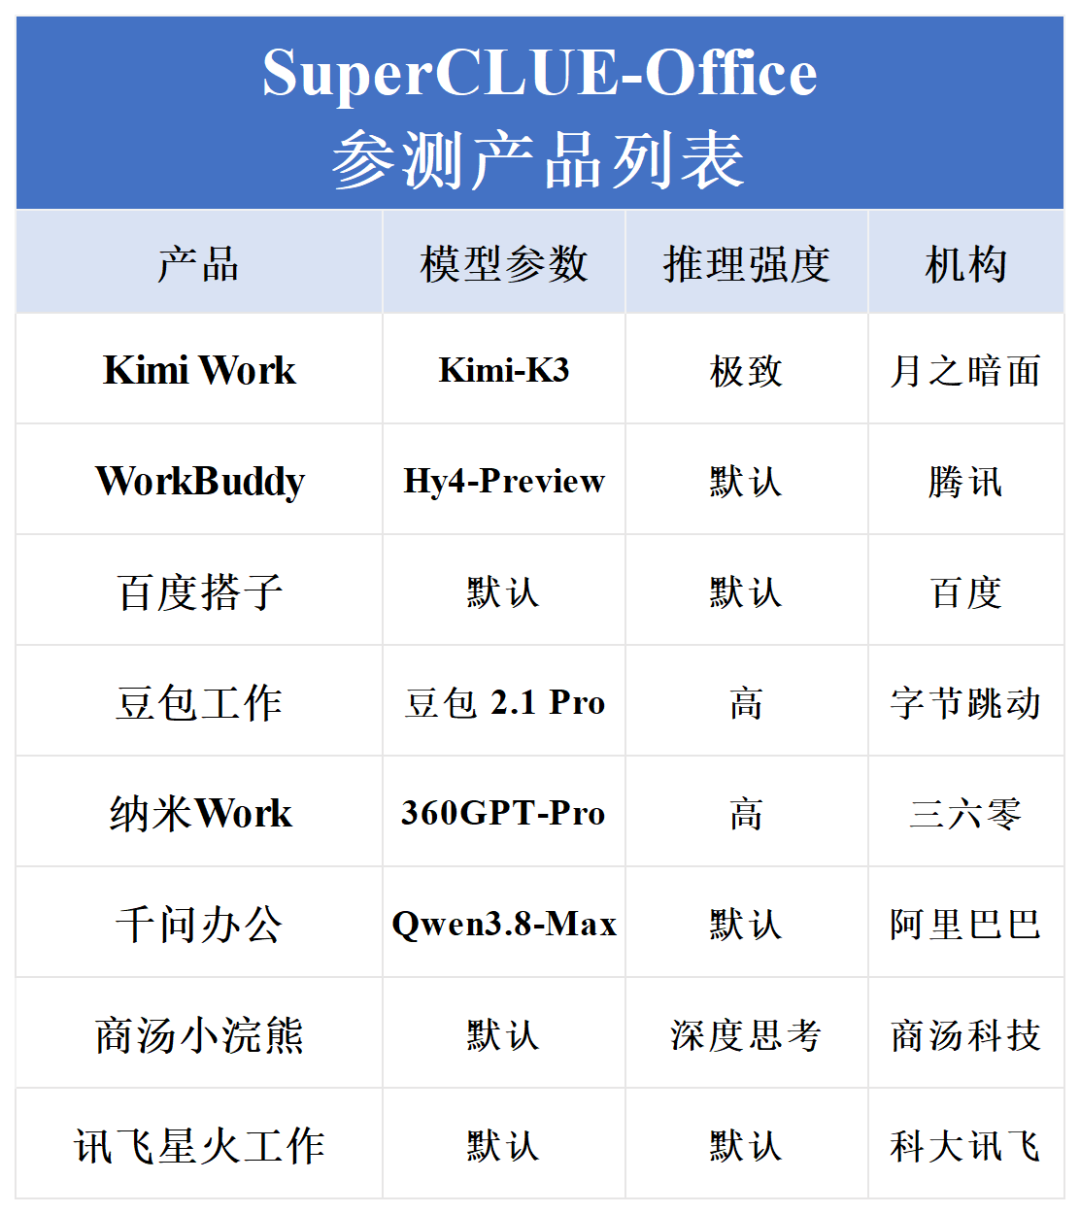
# 参测模型

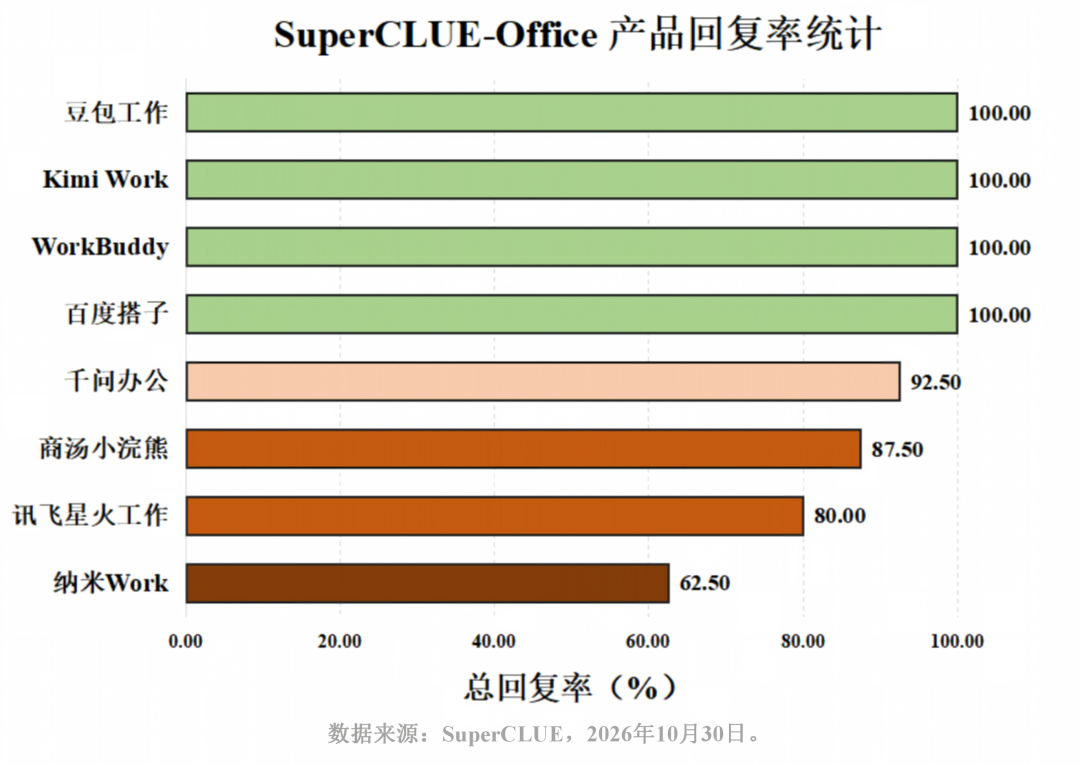
豆包工作、Kimi Work、WorkBuddy、百度搭子均实现100%任务回复率,证明四款产品的任务链路稳定性强,文件处理、任务调度与安全管控机制适配办公场景;
千问办公、商汤小浣熊、讯飞星火工作受生成耗时超限、内容审核拦截、文件上传配额限制等因素影响,任务回复率不足95%,部分产品甚至低于85%;
纳米Work任务失败问题突出,交付稳定性短板显著,回复率仅为62.5%。
1. 豆包工作领跑总榜,头部办公智能体竞争激烈。
本期测评中,豆包工作以85.33分位居总榜第一,领先第二名Kimi Work(84.57分);WorkBuddy以83.99分排名第三,百度搭子以82.68分位列第四。前四名的总分相差2.65分,头部产品竞争较为接近。千问办公以78.38分排名第五;商汤小浣熊和讯飞星火工作分别取得69.20分和69.12分,分差仅0.08分;纳米Work以53.13分位列第八。总体来看,头部产品已形成较为集中的高分区间,但八款产品的最高分与最低分仍相差32.20分,整体表现存在明显梯度。
从分项成绩看,豆包工作领跑文档处理,Kimi Work则更倾向于数据分析和材料撰写。三个维度的领先者并不完全相同,产品在不同办公任务上的优势各有侧重;同时,各维度的成绩分布也显示出不同程度的能力差异。
文档处理:作为办公智能体落地日常办公场景中最重要的能力模块,集中体现智能体对多类型办公文件的解析、编辑与合规交付水平。豆包工作以87.12分排名第一,领先第二名近5分;百度搭子以82.93分、WorkBuddy以82.45分紧随其后。八款产品得分均在72分以上,说明这一维度的整体表现相对稳定。

数据分析:该维度考察数据读取与统计分析能力。Kimi Work以88.00分位居第一,WorkBuddy以86.13分排名第二,豆包工作以81.50分位列第三。尾部模型能力明显下降,反映出不同产品处理数据分析任务的能力差异显著。

材料撰写:该维度考察信息归纳与内容创作水平。Kimi Work以88.33分领跑,千问办公以88.08分紧随其后,百度搭子以87.60分排名第三。这一维度的头部竞争较为接近,但部分产品得分明显偏低,表现尚不均衡。

成绩分布看:文档处理平均分为78.93分,最高与最低相差14.63分,是三个维度中均分最高、分差最小的一项;数据分析平均分为71.72分,最大分差达72.00分,均分最低且分化最明显;材料撰写平均分为73.62分,最大分差为47.75分,差距同样较大。这表明,文档处理已具备相对稳定的表现,而数据分析与材料撰写仍是拉开产品能力差距的关键任务,也是后续办公智能体的优化方向。

受篇幅所限,示例仅呈现输出内容的核心片段,部分内容已做脱敏,仅作展示与参考。
示例一:文档处理
【任务】:周报/月报撰写
【题目】:
我是xx市市场监管部门产品质量监督处负责人,需要在9月底的处务会上复盘近期发布的防晒服及配饰、定配眼镜两类产品监督抽查情况,并安排后续处置和跟踪工作。附件包括两类产品的监督抽查发布稿及不合格明细表。请提交一份总页数8—10页的可编辑Word月报《2025年9月重点产品质量监督抽查工作月报.docx》,总页数包含封面和目录,供处务会审议和会后督办使用。本月报的统计范围仅限附件所列两类产品,不代表全市同期全部产品质量状况。
月报先用一页执行摘要给出总体判断,列明两类产品的抽查批次、不合格批次和不合格检出率,并概括主要风险、已披露处置和下一步重点。随后按以下内容展开:
1. 总体情况。汇总两类产品的抽查规模和结果,展示各品类不合格检出率;可以计算两类样本合并后的简单检出率,但需说明该指标仅用于本次专题材料内部观察,不能外推为全市产品质量水平。
2. 防晒服及配饰。说明抽查覆盖范围、检测项目和五类不合格项目,结合明细表统计产品使用说明、防紫外线产品标识、防紫外线性能、纤维含量、pH值和耐湿摩擦色牢度涉及的批次数。缺陷项目可以一批多项,图表中分别标明“不合格批次数”和“问题项次”,避免将项目项次直接当作产品批次。单独分析68批线上宣称具有防紫外功能产品的标识情况,比较明确标注UPF、仅作文字描述和合格证未标注防紫外信息三类占比,并说明网页宣传与实测不符的情况。
3. 定配眼镜。呈现抽查批次、不合格批次、检出率和主要不合格项目结构,说明标志问题与球镜顶焦度偏差问题的数量差异。用案例卡片呈现球镜顶焦度偏差的实测值、标准允差及可能影响,保留材料中的技术表述,不把单个案例扩大为全部不合格眼镜的共同问题。
4. 风险与后续工作。比较两类产品在标识说明、功能性能和消费者使用风险上的差异,结合明细表呈现不合格产品的平台分布。区分发布稿已经披露的责令停止销售、库存和在售产品清理、案件移送等处置,与月报建议新增的复查、整改回访、平台治理和消费提示安排。行动表列出事项、对象范围、建议牵头环节、完成时点、取证材料和关闭条件。
文档采用正式、简洁的市场监管内部月报风格,包含封面、目录、执行摘要、总体结果、防晒服及配饰分析、定配眼镜分析、风险比较、处置与行动计划、附件索引等内容。关键数据使用可编辑表格或图表呈现,并标注文件名称及表格位置;百分比保留一位或两位小数且全文一致,项目名称和标准限值按附件原文表述。页眉页脚、页码、标题层级、图表颜色和单位保持统一。
【输入文件-4份】:
定配眼镜不合格情况表.xls、定配眼镜监督抽查发布稿.docx、防晒服及配饰抽查结果.xlsx、防晒服及配饰监督抽查发布稿.docx
*部分展示,已脱敏


【评分细则】:
"rubrics": [ { "rubric_id": "R01", "criterion": "按要求提交结构完整、可编辑的质量监督月报", "score_mode": "reward", "expected": "1. 提交《2025年9月重点产品质量监督抽查工作月报.docx》,文件可正常打开并编辑。\n2. 总页数8—10页,包含封面和目录。\n3. 包含执行摘要、总体结果、两类产品分析、风险比较、处置与行动计划、附件索引。\n4. 关键表格和图表保持可编辑。", "score_levels": { "0": "未提交指定DOCX,或文件无法打开。", "1": "文件可打开,但页数、结构和月报用途严重不符。", "2": "形成基本报告,但缺少多个核心章节、主要分析或可编辑对象。", "3": "篇幅、结构和可编辑性基本符合要求,仅有少量非核心缺漏。", "4": "文件名、页数、结构、摘要、行动计划和可编辑对象完整,可直接用于处务会复盘。" }, "evidence": "交付文件名、可打开性、总页数、章节、目录及对象属性" }, { "rubric_id": "R02", "criterion": "准确汇总两类产品抽查结果并说明统计边界", "score_mode": "reward", "expected": "1. 防晒服及配饰为100批次、16批次不合格、检出率16%。\n2. 定配眼镜为60批次、10批次不合格、发布稿列示16.7%。\n3. 两类合计160批次、26批次不合格,简单合并检出率16.25%。\n4. 明确合并值只适用于本题两类样本,不能外推为全市同期质量水平。", "score_levels": { "0": "未汇总两类产品抽查结果。", "1": "只呈现零散批次或比例,且多处错误。", "2": "主要总量基本出现,但品类结果、合并计算或统计边界存在明显缺漏。", "3": "两类结果和合并值基本准确,只有少量非核心表达或边界说明不足。", "4": "两类批次、结果、检出率、合并复算和使用边界完整准确,摘要与正文一致。" }, "evidence": "两份发布稿首段、26÷160复算及月报执行摘要和总体结果" }, { "rubric_id": "R03", "criterion": "完整呈现防晒服及配饰抽查覆盖与问题结构", "score_mode": "reward", "expected": "1. 覆盖6个区及网络平台、99家企业、99个品牌、100批次和13项检测内容。\n2. 16批不合格产品涉及19个问题项次。\n3. 产品使用说明10批、防紫外线产品标识1批、防紫外线性能4批、纤维含量2批、pH值1批、耐湿摩擦色牢度1批。\n4. 说明同一批产品可有多个不合格项目,并区分批次数与问题项次。", "score_levels": { "0": "未分析防晒服及配饰抽查情况。", "1": "只有笼统描述,覆盖范围和问题数量多处错误。", "2": "呈现主要抽查结果,但覆盖信息、项目分布或批次与项次口径存在明显缺漏。", "3": "覆盖范围和问题结构基本准确,少量非核心数量或口径说明不完整。", "4": "抽查覆盖、六项细分数量、19个问题项次及一批多项口径完整准确,图表标签清楚。" }, "evidence": "防晒发布稿首段及问题说明;XLSX“发布”工作表不合格项目列" }, { "rubric_id": "R04", "criterion": "正确分析线上防紫外功能标识与实测风险", "score_mode": "reward", "expected": "1. 线上宣称具有防紫外功能的产品共68批。\n2. 合格证标注UPF值35批,占51.47%;仅文字描述15批,占22.06%;合格证无防紫外信息18批,占26.47%。\n3. 三类合计68批。\n4. 最后一类18批中有7批实测未达到网页宣传性能,占38.89%。\n5. 结合UPF、UVA透射比案例说明网页宣传、产品标识与实测不一致风险。", "score_levels": { "0": "未分析线上防紫外标识情况。", "1": "只罗列零散批次,或多数比例和类别关系错误。", "2": "呈现部分三类标识分布,但比例、合计、7批实测结果或风险解释存在明显缺漏。", "3": "主要批次、比例和风险基本准确,仅有少量非核心遗漏。", "4": "68批的三类结构、占比、合计核验、7/18实测风险和技术案例完整准确。" }, "evidence": "防晒发布稿“另外,本次抽查发现……”段及技术案例段" }, { "rubric_id": "R05", "criterion": "准确呈现定配眼镜问题结构和典型技术案例", "score_mode": "reward", "expected": "1. 抽查60批次、不合格10批次,发布稿列示检出率16.7%,检测涉及13类。\n2. 9批涉及标志,1批涉及球镜顶焦度偏差。\n3. 案例中左片两主子午面的球镜顶焦度偏差实测均为+0.51 D,标准允差为±0.12 D。\n4. 正确说明可能影响,并明确+0.51 D是偏差实测值。\n5. 不把单个光学偏差案例扩大为全部不合格眼镜的共同问题。", "score_levels": { "0": "未分析定配眼镜抽查情况。", "1": "只呈现零散结果,或主要批次、项目和技术数值多处错误。", "2": "抽查结果基本出现,但9比1结构、技术案例或结论边界存在明显缺漏。", "3": "主要结果、问题结构和案例基本准确,仅有少量非核心表述问题。", "4": "抽查总量、9比1结构、+0.51 D与±0.12 D、影响及个案边界完整准确。" }, "evidence": "定配眼镜发布稿首段和第二项问题说明;XLS不合格明细" }, { "rubric_id": "R06", "criterion": "审慎分析不合格产品的平台分布和跨品类风险", "score_mode": "reward", "expected": "1. 防晒不合格明细中天猫14条、抖音1条、平台栏为“/”1条。\n2. 明确明细表只包含不合格产品,缺少平台抽样总量,不能计算或比较平台不合格率。\n3. 比较两类产品的标识说明问题、功能性能问题及消费者使用风险。\n4. 风险判断与附件事实对应,不把平台记录数直接解释为平台质量水平。", "score_levels": { "0": "未分析平台分布和跨品类风险。", "1": "只列平台或风险标签,且存在明显错误或无依据排序。", "2": "完成部分比较,但平台数量、分母边界或跨品类解释存在明显缺漏。", "3": "平台分布和风险比较基本准确,仅有少量非核心说明不足。", "4": "平台分布准确、分母边界清楚,跨品类风险比较具体且没有无依据外推。" }, "evidence": "防晒XLSX平台列、两份发布稿问题说明及月报风险比较章节" }, { "rubric_id": "R07", "criterion": "区分已披露处置与建议行动并形成督办闭环", "score_mode": "reward", "expected": "1. 已披露处置包括责令停止销售、清理库存及在售产品、依法采取措施和移送属地调查处理。\n2. 不把上述处置表述为逐家整改完成、复查通过或案件办结。\n3. 建议行动覆盖整改跟踪、复查或回访、平台治理和消费提示,并通过行动表中的取证材料与关闭条件形成可归档的督办记录。\n4. 每项行动列明对象范围、建议牵头环节、完成时点、取证材料和关闭条件。\n5. 新增安排清楚标识为建议或待确认。", "score_levels": { "0": "未呈现处置和后续行动。", "1": "只复述原则性要求,或把建议与已完成事项混为一谈。", "2": "已有处置和行动框架,但事实状态、覆盖范围或闭环字段存在多个明显缺漏。", "3": "已披露处置与建议行动基本分清,行动表大体可执行,仅有少量非核心缺漏。", "4": "处置状态准确,上述后续行动均具备对象、牵头、时点、取证和关闭条件,可直接用于督办。" }, "evidence": "两份发布稿处置段及月报行动计划表" }, { "rubric_id": "R08", "criterion": "保持数据口径、来源和材料边界清楚可追溯", "score_mode": "reward", "expected": "1. 关键结论标注具体文件名称及表格位置。\n2. 检出率、类别占比和项次统计的分子、分母或计算关系清楚。\n3. 批次、问题项次、平台记录数和发布稿列示值使用一致。\n4. 逐家整改、复查、案件进度和平台抽样总量等材料未披露信息列为待核实或待补记录。\n5. 摘要、正文、图表和行动表中的数字与状态一致。", "score_levels": { "0": "核心结论无法追溯,且统计口径大量混乱。", "1": "只有零散来源说明,多项数字、分母或状态无法核对。", "2": "主要结论可找到依据,但来源定位、计算口径、材料边界或跨章节一致性存在明显问题。", "3": "事实和计算基本可追溯,仅有少量非核心定位或一致性问题。", "4": "关键数据、计算、状态和材料边界均清楚可追溯,全文保持一致。" }, "evidence": "月报来源标注、计算说明、图表标签、待核实事项与4份输入逐项核对" }, { "rubric_id": "R09", "criterion": "版式、图表和信息密度满足内部月报使用", "score_mode": "reward", "expected": "1. 执行摘要能独立呈现总体结果、两类主要问题、处置状态和下一步重点。\n2. 总体结果、问题结构、线上标识结构、平台分布和行动计划采用合适的可编辑图表或表格。\n3. 标题层级、页码、页眉页脚、图表颜色、单位和百分比格式统一。\n4. 表格跨页时重复表头,页面无截断、重叠或大段照抄附件。", "score_levels": { "0": "文档不可读或无法用于内部汇报。", "1": "页面严重拥挤、空泛或格式混乱,关键信息难以查找。", "2": "具备基本排版,但摘要、图表、层级或可读性存在多处明显问题。", "3": "整体专业可读,少量版式或表达问题不影响主要使用。", "4": "摘要有决策价值,图表与表格清楚可编辑,版式统一,可直接用于处务会和督办。" }, "evidence": "DOCX全篇结构、对象属性、分页和视觉呈现" }, { "rubric_id": "R10", "criterion": "重大数据错误、分母误用、状态越界和无依据外推扣分", "score_mode": "penalty", "expected": "1. 核查是否出现足以误导两类产品质量风险或平台判断的事实、计算和材料外推断。\n2. 核查是否出现足以误导监管处置状态的事实、计算和材料外推断。", "score_levels": { "0": "未发现需要额外扣分的重大问题。", "-1": "存在1处局部数字、单位、比例、项目名称或来源定位错误,影响范围较小。", "-2": "存在多处数字或口径错误,把问题项次当作不合格批次,或把少量建议行动写成已实施状态,已经影响部分判断。", "-3": "用不合格明细的平台记录数计算平台不合格率,错误改写两类产品的主要检出结果、技术限值或处置状态,导致多个核心结论明显失真。", "-4": "系统性编造合格明细、平台抽样分母、整改完成、复查通过或案件办结信息,篡改关键数据并据此形成主要判断,导致整份月报不可信。" }, "evidence": "DOCX全文与4份输入逐项核对,重点检查批次与项次、平台分母、技术数值、处置状态和建议状态" } ]
【模型A的答案】:
2025年9月重点产品质量监督抽查工作月报.docx
*部分展示,已脱敏
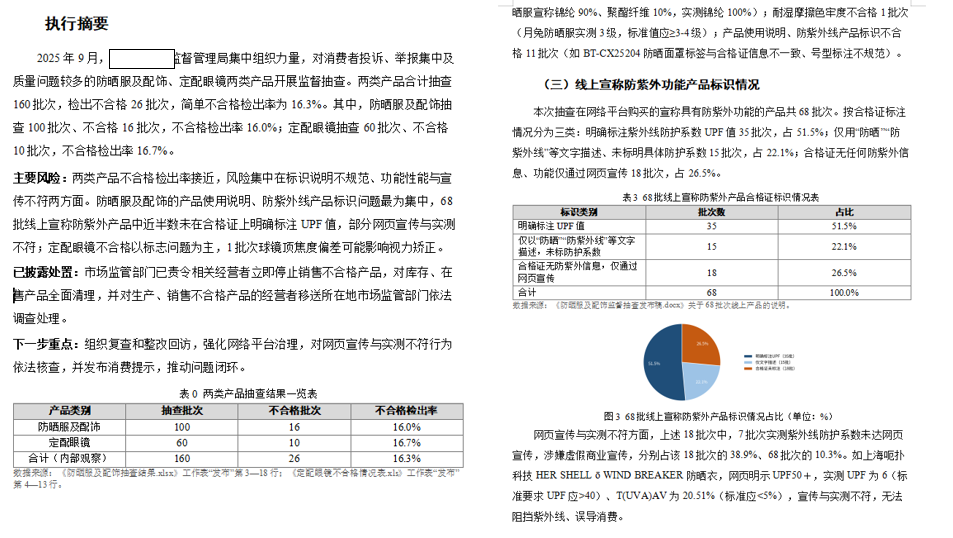
【脚本评分】:
文件名称正确、页数合理、文件可编辑可打开,得分为100分
【裁判模型评价】:
本题共涉及10条评分细则,总分36分,产品实际得分32分,最终本题得分:32/36=88.88。
{ "rubric_id": "R01", "score": 3, "evidence": "E12「(请在 Word 中右键“更新域”生成目录,或按提示自动更新)」;E13「执行摘要」;E57「五、已采取处置与后续行动计划」;E64「附件索引」;E67「特别说明:本月报统计范围仅限防晒服及配饰、定配眼镜两类产品,不代表全市同期全部产品质量状况;两类合并检出率仅用于本次专题材料内部观察,不得外推为全市产品质量水平。」", "reason": "题目要求指定DOCX、8—10页、封面目录、执行摘要、总体结果、两类分析、风险比较、处置与行动计划、附件索引及可编辑对象;脚本确认文件存在、可编辑、10页,正文含上述章节和10个表格;但目录仍显示更新域提示,未形成可直接阅读的目录,且图表对象可编辑性未在只读文本中完全核实,按3档判。", }, { "rubric_id": "R02", "score": 4, "evidence": "E14「两类产品合计抽查160批次,检出不合格26批次,简单不合格检出率为16.3%。其中,防晒服及配饰抽查100批次、不合格16批次,不合格检出率16.0%;定配眼镜抽查60批次、不合格10批次,不合格检出率16.7%。」;E26「以两类产品样本简单合并计算,不合格检出率为16.3%(26/160)。该指标仅用于本次专题材料内部观察:两类产品的抽样基数、抽样方式和覆盖渠道不同,本月报统计范围仅限所列两类产品,不代表全市同期全部产品质量状况,也不能将该检出率外推为全市产品质量水平。」", "reason": "题目要求两类批次、不合格批次、检出率、合计复算和统计边界;E14给出100/16/16.0%、60/10/16.7%、160/26/16.3%,E26明确仅内部观察且不可外推;16.3%为26/160按一位小数的一致表达,符合题目一位或两位小数要求,按4档判。", }, { "rubric_id": "R03", "score": 4, "evidence": "E29「本次抽查覆盖静安、浦东等6个区以及部分网络销售平台,涉及99家企业销售的99个品牌100批次产品。检测项目涉及甲醛含量、可分解致癌芳香胺染料、色牢度等13项。」;E31「同一不合格批次可同时存在多个缺陷项目,因此问题项次合计为19项次,大于不合格批次数16」;E108「产品使用说明」/E109「10」、E113「防紫外线产品标识」/E114「1」、E118「防紫外线性能」/E119「4」、E123「纤维含量」/E124「2」、E128「pH值」/E129「1」、E133「耐湿摩擦色牢度」/E134「1」", "reason": "题目要求覆盖范围、13项检测、16批不合格对应19个问题项次及六项细分,并区分批次与项次;E29给覆盖和13项,E31明确一批多项且19项次,表2各行给出10/1/4/2/1/1并合计16批/19项次,按4档判。", }, { "rubric_id": "R04", "score": 4, "evidence": "E37「本次抽查在网络平台购买的宣称具有防紫外功能的产品共68批次。按合格证标注情况分为三类:明确标注紫外线防护系数UPF值35批次,占51.5%;仅用“防晒”“防紫外线”等文字描述、未标明具体防护系数15批次,占22.1%;合格证无任何防紫外信息、功能仅通过网页宣传18批次,占26.5%。」;E41「网页宣传与实测不符方面,上述18批次中,7批次实测紫外线防护系数未达网页宣传,涉嫌虚假商业宣传,分别占该18批次的38.9%、68批次的10.3%。如上海呃扑科技HER SHELL ō WIND BREAKER 防晒衣,网页明示UPF50+,实测UPF为6(标准要求UPF应>40)、T(UVA)AV为20.51%(标准应<5%),宣传与实测不符,无法阻挡紫外线、误导消费。」", "reason": "题目要求68批三类标识结构及占比、合计核验、7/18实测风险和技术案例;E37给出35/15/18及51.5%/22.1%/26.5%,E41给出7批占38.9%、占68批10.3%及UPF6、UVA20.51%案例,表3合计68,按4档判。", }, { "rubric_id": "R05", "score": 4, "evidence": "E43「本次共抽查定配眼镜60批次,检测项目涉及柱镜顶焦度偏差、柱镜轴位方向偏差、处方棱镜度偏差、镜片材料和表面质量、光透射比、镜架外观质量、光学中心水平偏差、光学中心单侧水平偏差、光学中心垂直互差、装配质量等13类。经检测,10批次不合格,不合格检出率为16.7%,不合格项目为球镜顶焦度偏差、标志2项。」;E47「定配眼镜不合格以标志问题为主,共9批次;球镜顶焦度偏差1批次,两类问题数量差异明显。」;E176「左片;主子午面一、主子午面二实测均为 +0.51 D」;E178「±0.12 D」;E180「消费者近视不能有效矫正,左眼视物清晰度不及右眼,产生人为因素的屈光参差,影响双眼视觉功能,容易造成视疲劳和空间判断异常。」;E49「该案例为本次唯一球镜顶焦度偏差批次,不代表全部不合格眼镜的共性问题。」", "reason": "题目要求60批/10批/16.7%/13类、9比1问题结构、+0.51 D与±0.12 D、可能影响及个案边界;E43给总量,E47给9比1,E176/E178给技术值,E180给影响,E49明确不扩大为共性问题,按4档判。", }, { "rubric_id": "R06", "score": 3, "evidence": "E56「定配眼镜10批次均为线下实体门店销售,其中标注所在商场2批次(亚洲大厦、爱琴海购物中心各1批次),其余8批次明细表“被抽检人所在商场”标注为“/”。防晒服及配饰16批次中,15批次来自网络销售平台(天猫商城14批次、抖音商城1批次),1批次明细表未标注平台。」;E185「产品使用说明、防紫外线产品标识问题集中(11批次),合格证与耐久性标签信息不一致、UPF标注缺失」;E188「4批次防紫外线性能不达标,UPF、T(UVA)AV与标准及网页宣传不符;另涉及纤维含量、pH值、耐湿摩擦色牢度」", "reason": "题目要求审慎分析不合格产品平台分布和跨品类风险;交付物列明天猫14、抖音1、未标注平台1,并用表7比较标识说明、功能性能和消费者使用风险,但全文未明确说明不合格明细仅含不合格产品、缺少平台抽样总量,不能计算或比较平台不合格率,判3档。", }, { "rubric_id": "R07", "score": 4, "evidence": "E59「根据抽查结果,市场监管部门已对两类产品采取下列处置措施:一是责令相关经营者立即停止销售不合格产品;二是对库存产品、在售产品进行全面清理;三是督促按照相关法律法规主动采取措施,保护消费者合法权益;四是对生产、销售不合格产品的经营者移送所在地市场监管部门依法调查处理。(来源:两类产品监督抽查发布稿。)」;E61「在已发布处置措施基础上,为推动问题闭环,建议新增复查、整改回访、平台治理和消费提示等安排。行动事项、对象范围、牵头环节、完成时点、取证材料和关闭条件见表7,其中完成时点为建议安排,提请处务会审定。」;E63「说明:复查、整改回访、平台治理、消费提示为月报建议新增事项;责令停止销售、库存和在售清理、案件移送为发布稿已披露措施。」", "reason": "题目要求区分已披露处置与建议行动并形成督办闭环;交付物准确复述四项已披露处置,明确新增复查、整改回访、平台治理、消费提示为建议,行动表具备对象范围、牵头环节、完成时点、取证材料和关闭条件,判4档。", }, { "rubric_id": "R08", "score": 3, "evidence": "E25「数据来源:根据两份发布稿及明细表计算,检出率分别为16.0%(16/100)、16.7%(10/60),合并为16.3%(26/160)。」;E33「数据来源:《防晒服及配饰抽查结果.xlsx》工作表“发布”第3—18行(共16批次)。“产品使用说明”与“防紫外线产品标识”合计11批次,对应发布稿“产品使用说明(防紫外线产品标识)”一类。」;E63「说明:复查、整改回访、平台治理、消费提示为月报建议新增事项;责令停止销售、库存和在售清理、案件移送为发布稿已披露措施。」;E67「特别说明:本月报统计范围仅限防晒服及配饰、定配眼镜两类产品,不代表全市同期全部产品质量状况;两类合并检出率仅用于本次专题材料内部观察,不得外推为全市产品质量水平。」", "reason": "题目要求数据口径、来源和材料边界清楚可追溯;交付物对检出率给出分子分母和来源,对批次与项次、已披露与建议状态作出区分,并声明统计边界,但未把逐家整改、复查、案件进度、平台抽样总量等未披露信息明确列为待核实或待补记录,判3档。", }, { "rubric_id": "R09", "score": 3, "evidence": "E14「2025年9月,上海市市场监督管理局集中组织力量,对消费者投诉、举报集中及质量问题较多的防晒服及配饰、定配眼镜两类产品开展监督抽查。两类产品合计抽查160批次,检出不合格26批次,简单不合格检出率为16.3%。其中,防晒服及配饰抽查100批次、不合格16批次,不合格检出率16.0%;定配眼镜抽查60批次、不合格10批次,不合格检出率16.7%。」;E62「表7 后续行动安排表」;E12「(请在 Word 中右键“更新域”生成目录,或按提示自动更新)」;E278「2025年9月重点产品质量监督抽查工作月报」;E279「第 页」", "reason": "题目要求版式、图表和信息密度满足内部月报使用;交付物具备执行摘要、分节标题、表格和行动表,页眉存在且脚本核为10页可编辑,但目录仍为更新域提示,图表颜色、跨页表头及页码呈现无法由只读文本完全核实,判3档。", }, { "rubric_id": "R10", "score": 0, "evidence": "E199「占该类不合格比例」;E63「说明:复查、整改回访、平台治理、消费提示为月报建议新增事项;责令停止销售、库存和在售清理、案件移送为发布稿已披露措施。」;E56「防晒服及配饰16批次中,15批次来自网络销售平台(天猫商城14批次、抖音商城1批次),1批次明细表未标注平台。」", "reason": "题目要求核查重大数据错误、分母误用、状态越界和无依据外推;交付物平台表使用占该类不合格比例而非平台不合格率,处置状态明确区分已披露与建议事项,未发现需额外扣分的重大问题,判0档。", }
【最终得分】:100*0.1+88.88*0.9≈90.00分
示例二:数据分析
【任务】:财务报表分析
【题目】:
我是学校财务部预算管理岗工作人员,近期要为校内预算工作会议准备一份可继续更新的分析底稿。请结合xxxx大学2024年度部门决算和2025年部门预算,提交《xxxx大学预算执行与经费结构分析.xlsx》,帮助参会人员快速看清上一年度资金执行结果、下一年度安排重点,以及需要在预算执行中持续跟进的问题。
工作簿请至少包括“核心结论、收支总览、收入结构、支出结构、项目与绩效、采购与跟进事项、数据来源”七张工作表,并完成以下分析:
1. 汇总2024年本年收入、本年支出、基本支出、项目支出、财政拨款收支、年初结转结余和年末结转结余,计算基本支出与项目支出占比,并呈现整体预算执行率;
2. 拆分2024年一般公共预算财政拨款、事业收入、政府性基金预算财政拨款和其他收入,结合材料说明主要同比变化及原因;
3. 比较2024年决算与2025年预算中的收入来源和支出方向。跨年度对比应清楚区分“2024年决算数”“2024年全年预算数”“2024年年初预算数”和“2025年预算数”,使读者能够判断每个增减比例所采用的基数;
4. 展示2025年财政拨款、财政专户管理资金、事业收入、其他收入和上年结转结余的结构,分析基本支出、项目支出及教育、科学技术、社会保障和就业、卫生健康、住房保障等主要功能科目的安排;
5. 对2025年14类项目支出进行排序和占比分析,突出科研支出、教育教学支出、高水平大学建设、教育科研、学生发展等主要方向,并用材料中的项目用途解释结构特征;报表分项合计与披露总额之间的0.01万元尾差作为金额单位转换尾差单列说明;
6. 汇总2024年预算绩效自评覆盖范围、整体执行率、整体自评得分及材料披露的执行进度问题,同时整理2025年绩效管理安排;
7. 对政府采购预算与实际支出进行单独分析,分别呈现货物、工程、服务和中小企业采购信息。采购预算与决算分别标明年度和“预算/决算”属性,各自计算类别结构占比,跨年度部分用于观察结构差异;
8. 在“采购与跟进事项”中列出3—5项后续工作,每项包含判断依据、建议动作、建议责任角色和计划时间节点。
金额统一以万元为主体单位,金额和比例保留适当小数位。汇总表、占比、同比和执行率通过公式计算,并保留可追溯的原始数据区;主要结构和变化配备可编辑图表。每项核心结论直接列出支持数据,并标注来源文件、PDF物理页码和表名或章节。工作簿采用适合校内财务会议的简洁版式,冻结表头、设置筛选和一致的数字格式,确保打印和投屏时均清晰可读。
【输入文件-2份】:
xxxx大学2024年度部门决算.pdf(42页)、xxxx大学2025年部门预算.pdf(45页)
*部分展示,已脱敏

【评分细则】:
"rubrics": [ { "rubric_id": "R01", "criterion": "提交结构完整、可编辑且便于复核的XLSX分析底稿", "score_mode": "reward", "expected": "1. 仅提交《xxxx大学预算执行与经费结构分析.xlsx》,文件能够正常打开。\n2. 至少包含核心结论、收支总览、收入结构、支出结构、项目与绩效、采购与跟进事项、数据来源七张工作表。\n3. 汇总、占比、同比和执行率由公式计算,保留原始数据区和可编辑图表。", "score_levels": { "0": "未提交指定XLSX或文件无法打开。", "1": "文件可打开,但只有零散静态数据,缺少大部分规定工作表。", "2": "完成部分工作表,公式、图表或数据来源区有明显缺漏。", "3": "主体结构、公式和图表基本可用,仅有少量非核心缺漏。", "4": "文件、工作表结构、公式、原始数据区和可编辑图表完整符合要求。" }, "evidence": "交付文件、工作表、公式和图表" }, { "rubric_id": "R02", "criterion": "准确呈现2024年执行总览与2025年预算总量", "score_mode": "reward", "expected": "1. 2024年本年收入682,368.44万元、本年支出670,924.68万元、年初结转结余211,979.77万元、年末结转结余223,423.53万元。\n2. 2024年全年预算851,650.72万元、执行数670,924.68万元、整体执行率78.8%。\n3. 2025年预算收支均为536,280.77万元,较2024年年初预算594,843.00万元减少58,562.23万元、下降9.8%,并列明三项材料原因。", "score_levels": { "0": "未呈现年度总览。", "1": "仅有少量数字且关键金额或期间错误。", "2": "主要金额部分正确,但执行率、增减或原因缺失。", "3": "核心金额、执行率和增减基本准确,仅有少量说明缺漏。", "4": "两年总量、执行率、比较基数、增减和原因均完整准确。" }, "evidence": "两份PDF的总表、决算第30—36页及预算第7页" }, { "rubric_id": "R03", "criterion": "正确分析收入结构及主要变化原因", "score_mode": "reward", "expected": "1. 2024年收入结构包含一般公共预算财政拨款510,110.09万元、政府性基金554.84万元、事业收入165,478.63万元和其他收入6,224.88万元。\n2. 解释一般公共预算收入增长18%、政府性基金增长2,258%、事业收入下降1.7%、其他收入增长635.9%的材料原因。\n3. 2025年收入结构包含财政拨款336,616.31万元、财政专户16,366.07万元、事业收入130,286.00万元、其他收入31,419.18万元和结转21,593.20万元,并计算占比;说明分项合计与总额的0.01万元尾差。", "score_levels": { "0": "未分析收入结构。", "1": "只抄录少数收入数字,且存在明显错误。", "2": "覆盖一个年度或多数结构项,但缺少占比或变化解释。", "3": "两年主要收入项及原因基本准确,仅有非核心缺漏。", "4": "两年收入结构、占比、变化幅度和材料原因完整、准确、可核验。" }, "evidence": "决算表1及第30—31页;预算表1、表2" }, { "rubric_id": "R04", "criterion": "正确分析基本支出、项目支出和功能科目结构", "score_mode": "reward", "expected": "1. 2024年基本支出132,492.56万元、项目支出538,432.11万元,并用公式计算占比,识别0.01万元展示尾差。\n2. 2025年基本支出137,928.80万元、项目支出398,351.97万元,并拆分在职人员经费113,675.58万元与公用经费24,253.22万元。\n3. 分别展示两年教育、科学技术、社会保障和就业、卫生健康、住房保障等主要功能科目。\n4. 2024年财政拨款收入510,664.93万元、支出511,418.01万元及一般公共预算支出较年初预算增加64,167.58万元、增长14.4%单独呈现。\n5. 对两年功能科目方向的比较清楚标识“2024年决算”和“2025年预算”,将差异作为阶段性结构变化呈现。", "score_levels": { "0": "未分析支出结构。", "1": "仅有零散支出数,主要金额或口径大量错误。", "2": "基本/项目或功能科目分析只完成一部分。", "3": "两年主要支出结构基本准确,少量科目或尾差说明缺漏。", "4": "基本与项目支出、功能科目、财政拨款和尾差处理完整准确。" }, "evidence": "决算表3、表5及第31—32页;预算第7页、表1、表3" }, { "rubric_id": "R05", "criterion": "对2025年项目支出形成排序、占比和用途分析", "score_mode": "reward", "expected": "1. 以398,351.97万元为项目支出披露总额,对材料列示的14类项目进行排序并计算占比;14类展示金额直接加总为398,351.96万元,0.01万元作为金额单位转换尾差说明。\n2. 准确突出科研146,920.64万元、教育教学90,027.19万元、高水平大学建设76,161.04万元、教育科研63,097.97万元、学生发展11,602.65万元等主要方向。\n3. 结合材料用途解释结构特征,并用可编辑图表呈现头部项目及长尾项目。", "score_levels": { "0": "未分析项目支出。", "1": "仅列少数项目且数字多有错误。", "2": "列出主要项目,但排序、占比、用途或图表缺失。", "3": "主要项目、排序和占比基本准确,仅有少量用途或展示缺漏。", "4": "14类项目、排序、占比、用途解释和可编辑图表均完整准确。" }, "evidence": "2025年预算第8—10页、表5" }, { "rubric_id": "R06", "criterion": "准确呈现预算绩效管理信息并提出有依据的跟进点", "score_mode": "reward", "expected": "1. 2024年一般公共预算17个一级项目、52个二级项目、380,420.01万元和政府性基金3个项目、554.84万元均实现项目支出自评全覆盖,整体自评得分95.16分。\n2. 2024年整体执行率78.8%,执行进度问题与前两季度采购未形成支付、后两季度追加资金有关。\n3. 2025年398,351.97万元项目预算全部纳入绩效管理,设置14个绩效目标,并在8月底前开展绩效监控。", "score_levels": { "0": "未呈现绩效管理。", "1": "仅有零散绩效数字且结论错误。", "2": "覆盖一个年度或部分指标,执行问题及安排缺漏较多。", "3": "主要绩效数字、问题和后续安排基本准确。", "4": "两年绩效覆盖、结果、问题、原因与监控安排完整且有据。" }, "evidence": "决算第35—39页;预算第12页" }, { "rubric_id": "R07", "criterion": "按年度和类别分析政府采购", "score_mode": "reward", "expected": "1. 2024年采购支出38,928.98万元,货物21,618.90万元、工程2,541.23万元、服务14,768.85万元,中小企业合同20,026.86万元、占51.4%。\n2. 2025年采购预算23,713.39万元,货物9,897.65万元、工程124.95万元、服务13,690.79万元,预留中小企业20,917.85万元。\n3. 两组数据标明不同年度和“决算/预算”属性,分别计算结构占比,不计算跨年度采购执行率。", "score_levels": { "0": "未分析采购信息。", "1": "采购金额、年度或属性存在严重错误。", "2": "只覆盖一个年度,或分类和中小企业信息缺漏明显。", "3": "两年采购数据和口径基本正确,仅有少量分类或标签缺漏。", "4": "两年采购分类、中小企业信息、占比和口径边界完整准确。" }, "evidence": "决算第34—35页;预算第10页、表3" }, { "rubric_id": "R08", "criterion": "形成可执行且证据充分的跟进事项", "score_mode": "reward", "expected": "1. 列出3—5项跟进事项,每项包含判断依据、建议动作、建议责任角色和计划时间节点。\n2. 事项优先覆盖季度执行进度、采购支付衔接、项目绩效监控、头部项目执行或结转资金使用。\n3. 建议与材料事实清楚分层,责任角色使用财务部、项目归口部门、采购管理部门等组织角色。", "score_levels": { "0": "未提供跟进事项。", "1": "只有泛化建议,缺少依据和执行字段。", "2": "有若干事项,但依据、责任角色或时间节点缺漏明显。", "3": "3—5项事项基本可执行,少量字段或证据表达不完整。", "4": "3—5项事项均有事实依据、动作、责任角色和时间节点,可直接用于会议跟进。" }, "evidence": "工作簿跟进事项表及材料对应" }, { "rubric_id": "R09", "criterion": "清楚处理阶段、比较基数、单位、公式和来源定位", "score_mode": "reward", "expected": "1. 区分2024年决算数、全年预算数、年初预算数和2025年预算数;78.8%与9.8%分别使用正确基数。\n2. 金额以万元为主体单位,比例与金额格式一致,所有计算保留公式,原始数据可追溯。\n3. 主要结论就近标注文件名、PDF物理页码和表名或章节;采购跨年、0.01万元尾差等口径得到说明。", "score_levels": { "0": "大量混用年度和口径,核心结论无法核验。", "1": "多数表缺少单位、公式、期间或来源,存在多项口径错误。", "2": "部分数据可追溯,但比较基数、公式、来源或尾差处理有明显缺漏。", "3": "主要口径、公式、单位和来源基本清楚,仅有少量非核心缺漏。", "4": "阶段、比较基数、公式、单位、来源和口径说明完整清楚。" }, "evidence": "工作簿公式、数字格式、来源列与口径说明" }, { "rubric_id": "R10", "criterion": "扣除系统性伪造证据或故意制造重大误导", "score_mode": "penalty", "expected": "1. 本项只评价超出R01—R09单项0分范围的重大独立风险。\n2. 伪造不存在的审计确认、正式审批、责任认定、绩效完成证明或校方内部记录,触发扣分。\n3. 篡改原始数据区、隐藏关键公式或系统性伪造来源页码以制造虚假闭环,触发扣分。\n4. 普通数字、公式、口径、图表和引用错误由对应正向rubric评分,本项不重复处罚。", "score_levels": { "0": "未发现系统性伪造证据、故意篡改原始数据或虚构正式认定。", "-1": "出现1处孤立的虚构正式状态或伪造依据,影响局部且删除后可修复。", "-2": "出现1处足以改变重要决策判断的伪造记录,或多处孤立虚构依据。", "-3": "系统性伪造多个来源、审批、绩效结果或责任认定,多个核心结论受到影响。", "-4": "工作簿通过篡改原始数据、隐藏公式或成套伪造正式证据构建虚假结论,整体不可信。" }, "evidence": "逐项核对工作簿原始数据区、公式、来源定位及两份PDF" } ]
【模型B的答案】:
xxxx大学预算执行与经费结构分析.xlsx
*部分展示,已脱敏
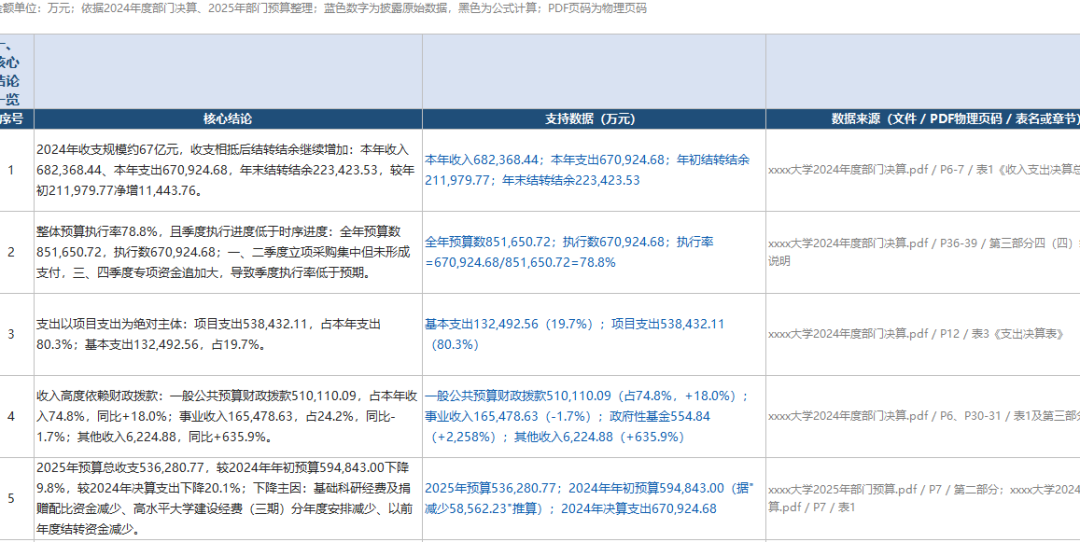
【脚本评分】:
文件名称正确、页数合理、文件可编辑可打开,得分为100分
【裁判模型评价】:
本题共涉及10条评分细则,总分36分,产品实际得分31分,最终本题得分:31/36=86.11。
{ "rubric_id": "R01", "score": 3, "evidence": "E1「南方科技大学预算执行与经费结构分析.xlsx; 大小: 41776 字节」;E2「工作表 核心结论」;E43「工作表 收支总览」;E183「工作表 收入结构」;E298「工作表 支出结构」;E469「工作表 项目与绩效」;E612「工作表 采购与跟进事项」;E718「工作表 数据来源」;E46「一、2024年度收支总览——原始数据区(披露值)」;E101「二、结构占比与执行率——分析计算区(公式)」;E106「=B12/B11」", "reason": "题目要求仅提交指定XLSX、至少包含七张规定工作表,并由公式计算、保留原始数据区和可编辑图表。E1及脚本确认仅1个指定文件且7张表至少一个未锁定;E2/E43/E183/E298/E469/E612/E718覆盖全部七张规定工作表,E46原始数据区、E101计算区及E106等公式串均真实可见,按3档判。", }, { "rubric_id": "R02", "score": 4, "evidence": "E12「本年收入682,368.44;本年支出670,924.68;年初结转结余211,979.77;年末结转结余223,423.53」;E16「全年预算数851,650.72;执行数670,924.68;执行率=670,924.68/851,650.72=78.8%」;E27「2025年预算总收支536,280.77,较2024年年初预算594,843.00下降9.8%,较2024年决算支出下降20.1%;下降主因:基础科研经费及捐赠配比资金减少、高水平大学建设经费(三期)分年度安排减少、以前年度结转资金减少。」;E28「减少58,562.23」", "reason": "题目要求准确呈现2024年四项收支/结转金额、全年预算执行率,以及2025年预算总量、较2024年年初预算的减少额/降幅和三项原因。E12四项金额齐全且与F01一致;E16给出851,650.72、670,924.68及78.8%(复算78.78%);E27给出2025年536,280.77、基数594,843.00、-9.8%及三项材料原因;E28补足减少58,562.23。关键金额、比较基数、增减和原因均闭合,按4档判。", }, { "rubric_id": "R03", "score": 4, "evidence": "E194「510110.09」;E206「554.84」;E200「165478.63」;E212「6224.88」;E198「政府投资项目资金大幅增加;高水平大学建设经费(三期)增加;学生人数增加、生均拨款增长」;E204「部分纵向科研项目分阶段拨款,各年度资金到账与预算执行不均衡,本年项目到款减少」;E210「市乡村振兴和协作交流等专项资金较上年增加」;E216「国有资产出租等收入较上年有较大增长」;E230「336616.31」;E234「16366.07」;E238「130286」;E242「31419.18」;E246「21593.2」;E195「=B6/B$10」;E231「=B15/B$20」;E252「分项合计536,280.76,与披露总计536,280.77存在0.01单位转换尾差」", "reason": "题目要求覆盖2024年四项收入及四项同比变化原因,并展示2025年五项收入来源、占比和0.01万元尾差。交付物四项2024年收入金额及对应材料原因齐全,2025年五项金额齐全且用=B6/B$10、=B15/B$20等公式计算占比,并明确说明分项合计536,280.76与披露总额536,280.77差0.01。数字与核验线索一致,未发现关键缺漏;按4档判。", }, { "rubric_id": "R04", "score": 3, "evidence": "E69「132492.56」;E72「538432.11」;E106「=B12/B11」;E109「=B13/B11」;E125「-0.01为单位转换尾差」;E149「137928.8」;E158「398351.97」;E401「基本支出中:工资福利113,675.58、商品和服务24,083.22、资本性支出170.00(P30-31表4)」;E308「596556.51」;E313「30798.99」;E317「28180.21」;E322「5378.59」;E327「9247」;E363「381989.2」;E368「132252.56」;E372「8956」;E377「4359」;E381「8510」;E75「510664.93」;E78「511418.01」;E404「2024年决算数」;E405「2025年预算数」", "reason": "题目要求2024年基本/项目支出及公式占比、2025年基本/项目支出及人员/公用拆分、两年五个主要功能科目、2024年财政拨款收支及一般公共预算支出较年初预算增加64,167.58万元、增长14.4%,并清楚标识跨年口径。交付物基本/项目支出、公式占比、0.01尾差、两年功能科目及510,664.93/511,418.01均已呈现,人员经费113,675.58与公用经费构成24,083.22+170.00亦可见;但所提供的完整抽取文本中未检索到64,167.58或14.4%,公用经费24,253.22也未直接汇总。关键并列项有缺漏,不能达到4档;主体分析仍在,按3档判。", }, { "rubric_id": "R05", "score": 3, "evidence": "E480「146920.64」;E485「90027.19」;E490「76161.04」;E495「63097.97」;E500「11602.65」;E481「=C6/C$20」;E549「=SUM(C6:C19)」;E551「14个分项合计=398,351.96」;E553「398351.97」;E557「0.01为金额单位转换(元→万元)四舍五入尾差」;E558「前五项(科研、教育教学、高水平大学建设、教育科研、学生发展)合计387,809.49、占97.3%」;E482「学校获批的国家级、省部级、市级、区级竞争性科研项目,用于开展竞争性课题研究;其中130,000.00来源于事业收入」;E487「本科生、研究生、留学生培养等教育教学工作81,183.02」;E492「高水平大学建设经费(三期),用于高水平大学建设」;E497「基础科研经费23,130.25」;E502「本科生及研究生奖助学金发放」", "reason": "题目要求以398,351.97万元为披露总额对14类项目排序、计算占比、结合用途解释结构,并用可编辑图表呈现头部和长尾项目。交付物14类项目已按金额降序列示,科研、教育教学、高水平大学建设、教育科研、学生发展五项金额准确,占比由=C6/C$20公式计算,分项合计398,351.96与披露总额398,351.97的0.01万元尾差已单列,用途逐项说明且前五项占比97.3%。数值和文字分析条件满足,但提供的是单元格文本抽取,无法核验是否存在可编辑图表,4档的图表并列条件未闭合;按3档。", }, { "rubric_id": "R06", "score": 4, "evidence": "E564「一级项目17个、二级项目52个,涉及资金380,420.01万元」;E567「教育帮扶工作经费等3个项目,涉及资金554.84万元」;E39「整体自评95.16分」;E585「一、二季度立项采购申请项目较多,未产生实际支付需求;三、四季度追加下达专项资金金额较大」;E601「所有项目支出预算纳入绩效管理,涉及预算资金398,351.97万元,设置并编报14个项目绩效目标」;E604「项目执行时需在年中(8月底前)编报绩效监控情况」;E690「2024年整体执行率78.8%」;E692「财务部预算管理岗牵头,各项目负责人配合」;E693「2025年每季度末;8月底前完成绩效监控」", "reason": "题目要求呈现2024年一般公共预算17个一级、52个二级项目380,420.01万元和政府性基金3个项目554.84万元全覆盖,95.16分,78.8%整体执行率及季度执行问题,并说明2025年398,351.97万元全纳入绩效管理、14个目标和8月底前监控。交付物逐项列出上述数字、原因及含判断依据、动作、责任角色、时间节点的跟进事项;未发现缺失或相反证据,判4档。", }, { "rubric_id": "R07", "score": 3, "evidence": "E626「2024年」;E627「决算」;E628「21618.9」;E629「2541.23」;E630「14768.85」;E631「=SUM(C6:E6)」;E636「2025年」;E637「预算」;E638「9897.65」;E639「124.95」;E640「13690.79」;E632「=C6/F6」;E667「20026.86」;E668「=C12/F6」;E675「20917.85」;E680「2024年决算披露授予中小企业合同金额占采购总额51.4%」", "reason": "题目要求列明2024年决算采购38,928.98万元、货物21,618.90/工程2,541.23/服务14,768.85,中小企业20,026.86且占51.4%;2025年预算23,713.39万元、货物9,897.65/工程124.95/服务13,690.79、预留中小企业20,917.85,并分别标记年度和预算/决算属性、分别计算结构占比、不以执行率混淆两年数据。发现E680对同一占比同时给出披露值51.4%和公式复核51.5%,而20,026.86/38,928.98=51.44%,四舍五入应为51.4%,存在可定位的数值矛盾,4档的“占比完整准确”不成立;但两年总额、货物/工程/服务分类、年度及预算/决算标签和口径说明仍基本正确,按3档。", }, { "rubric_id": "R08", "score": 4, "evidence": "E689「季度预算执行进度监测与预警」;E690「2024年整体执行率78.8%,季度进度低于时序进度,一、二季度采购立项集中但未形成支付(决算P36-39)」;E692「财务部预算管理岗牵头,各项目负责人配合」;E693「2025年每季度末;8月底前完成绩效监控」;E695「年末结转结余规模消化」;E702「2024年事业收入同比-1.7%,因纵向科研项目分阶段拨款、到账不均(决算P30);2025年科研支出146,920.64中130,000来源于事业收入(预算P13-14)」;E707「政府采购计划与预算执行联动」;E713「收入端下行风险跟踪」;E717「2025年9月底中期评估,12月底年度评估」", "reason": "题目要求3—5项可执行跟进事项,逐项含判断依据、建议动作、责任角色和计划时间节点,并优先覆盖季度进度、采购支付、绩效监控、头部项目/结转。交付物在“采购与跟进事项”列出5项:季度执行监测、结转结余消化、科研经费到账执行、采购与预算联动、收入下行跟踪;E690/E696/E702/E708/E714均给出可定位的数据依据,E691/E697/E703/E709/E715给出动作,E692/E698/E704/E710/E716使用财务部、科研部、采购归口等组织角色,E693/E699/E705/E711/E717给出季度/月度/6月/9月/12月节点。四项字段齐全且可直接用于会议跟进,按4档判。", }, { "rubric_id": "R09", "score": 3, "evidence": "E128「2024年年初预算数」;E129「2024年全年预算数」;E130「2024年决算数」;E131「2025年预算数」;E112「=B11/B22」;E141「=D36/C36」;E143「=E36/B36」;E821「2024年年初预算数594,843.00为推算值」;E680「与决算授予合同口径不同,跨年度比较仅观察量级与政策导向」;E824「2025年14类项目分项合计398,351.96 vs 披露总额398,351.97,尾差0.01」", "reason": "题目要求区分2024年决算数、全年预算数、年初预算数和2025年预算数,78.8%与9.8%基数正确,金额以万元计、计算保留公式、来源可追溯,并说明采购跨年与0.01万元尾差。发现“收入结构”跨年表把2024年全部资金年初结转211,979.77(E287)与2025年仅财政拨款口径的上年结转21,593.20(E288)直接做增减额和增减率(E289/E290),而交付物自身列示2024年初、年末财政拨款结转分别为96,075.26和95,322.17(E93、E96),同口径结果应约为-77.3%,现口径会得到约-89.8%的偏差。E297虽提示“参照项”,但未说明两者范围不同、不可直接比较,故失去4档“口径说明完整清楚”,下调至3档。78.8%、9.8%的基数与公式(E112、E143)、万元单位、来源定位及0.01尾差说明仍有充分证据,按3档判。", }, { "rubric_id": "R10", "score": 0, "evidence": "E42「2025年项目支出14个分项合计398,351.96与披露总额398,351.97存在0.01尾差」;E821「2024年年初预算数594,843.00为推算值」;E680「与决算授予合同口径不同,跨年度比较仅观察量级与政策导向」;E824「尾差说明(金额单位转换四舍五入所致,披露文件已作同样提示)」", "reason": "题目只惩罚超出单项评分范围的系统性伪造、篡改原始数据、隐藏公式或虚构正式认定。逐项核对原始数据区(E50—E99)、公式(E106—E124、E141—E144)及来源列,未发现伪造审计确认、正式审批、责任认定、绩效完成证明或校方内部记录;推算值与口径差异均显式标注(E821、E680、E824),原始数据与公式未被隐藏或篡改。普通尾差与口径问题已由R09评价,本项不重复处罚,按0档判。", }
【最终得分】:100*0.1+86.11*0.9≈87.50分
# 加入社群


扩展阅读
[1] CLUE官网:www.CLUEBenchmarks.com
[2] SuperCLUE排行榜网站:www.superclueai.com
[3] Github地址:https://github.com/CLUEbenchmark


