
五度数链

TrendForce:2027年DRAM与NAND Flash将占主要云端服务商资本支出的68%,2026年为47%

近日消息,TrendForce集邦咨询近日发布最新存储器产业研究报告,为全球云端服务商拉响成本警报。

报告预测,2027年DRAM与NAND Flash合计将占主要云端服务商资本支出的68%。这一占比从2026年的47%一路扩张到2027年的68%。这意味着云厂商每投入100元算力资本开支,就有68元被DRAM和NAND吃掉。

推高支出的主因,是存储器合约价的剧增与AI基础设施采购需求强劲。这两股力量叠加,正在将云服务商的资本支出推向新的高度。
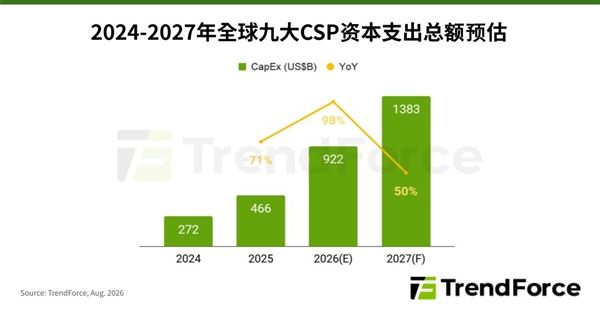
存储比算力更烧钱!每花100元就有68元交给DRAM和NAND

TrendForce预估, 2026年全球主要CSP资本支出将年增98%,2027年再成长50%。 支出扩张的驱动力来自AI基础设施的持续投入,但存储成本的急剧攀升正在不断蚕食算力投资的有效份额。

而这股存储涨势,一旦落到具体合约价上,涨幅究竟有多夸张?以服务器DRAM为例,2025年下半年合约价累计上涨约64%,2026年预计再涨约270%。

企业级SSD价格同样飙升,2025年下半年累计上涨约35%,2026年累计涨幅预计达235%。HBM合约价在2027年仍可能上涨70%至140%。

价格暴涨的背后,是供给端的结构性变化。TrendForce估计, 2026年HBM与RDIMM合计将占DRAM位元供应量的51%,供应商正将有限产能优先配置给服务器应用。

2027年随着制程推进和新晶圆厂放量,服务器DRAM与HBM合计位元供应量预计增长27%。对于云服务商而言,如何在“AI储存税”持续攀升的背景下控制成本结构,已是摆在桌面上的紧迫命题。

自 快科技

更多阅读:

  • TrendForce:2026年全球CSP资本支出同比增长98%,2027年存储占比68%
  • SpaceX:xAI算力协议月付12.5亿美元,总收入超400亿
  • AWS技术峰会 2018 上海站启航 预计将有50多场技术论坛、6000多专业人士参会,创AWS技术峰会中国之最
  • TrendForce:2026年全球笔记本电脑出货量预测下调至年减2.4%
  • 集邦咨询:2025年Q4全球PC市场因存储涨价将提价15%-20%
  • IC Insights:2017年全球DRAM与NAND Flash销售额将会分别年增39%与25%
  • 高盛:2030年全球数据中心电力需求将因AI增长160%
  • TrendForce:2025年Q3企业级SSD价格或涨10%
  • IDC:2026年全球PC市场或萎缩9%,存储器涨价成主因
  • Counterpoint:长江存储Q1营收飙升445% 全球NAND份额达13%
  • 联想集团:2025年Q2营收1464亿元,同比增长15%
  • TrendForce:2026年AI芯片液冷渗透率预计达53%,较2025年提升20个百分点
  • 亚马逊:2025年数据中心用水量25亿加仑同比下降2%
  • 微软:2026财年Q4营收900亿美元 同比增长18%
  • 阿里:2026财年Q4云收入增40%,AI收入358亿

转载说明:本文系转载内容,版权归原作者及原出处所有。转载目的在于传递更多行业信息,文章观点仅代表原作者本人,与本平台立场无关。若涉及作品版权问题,请原作者或相关权利人及时与本平台联系,我们将在第一时间核实后移除相关内容。