
 五度妙笔
 企业透视镜
 API商城

 数据库
IDC:2026年第一季度全球服务器供应商收入同比增长30.4%
根据IDC的报告,2026年第一季度,全球服务器市场的供应商收入达到1226亿美元,同比增长30.4%。这一成果反映出人工智能驱动的基础设施投资已从周期性转向可持续发展,尽管组件供应受限,使得各季度增长速度较2025年下半年创纪录的增速有所放缓。
市场正受到两种不同趋势的影响。首先,超大规模云厂商和大型云服务提供商在人工智能基础设施方面的投资规模持续扩大,且未见放缓迹象。其次,非加速领域面临供应受限的环境,尽管需求依然强劲,但关键组件(尤其是DRAM和NAND闪存)的可用性限制了短期内的出货量。主要供应商均确认其订单流水线表现良好。根据IDC的数据,短期内服务器市场的增长主要受供应而非需求的制约。
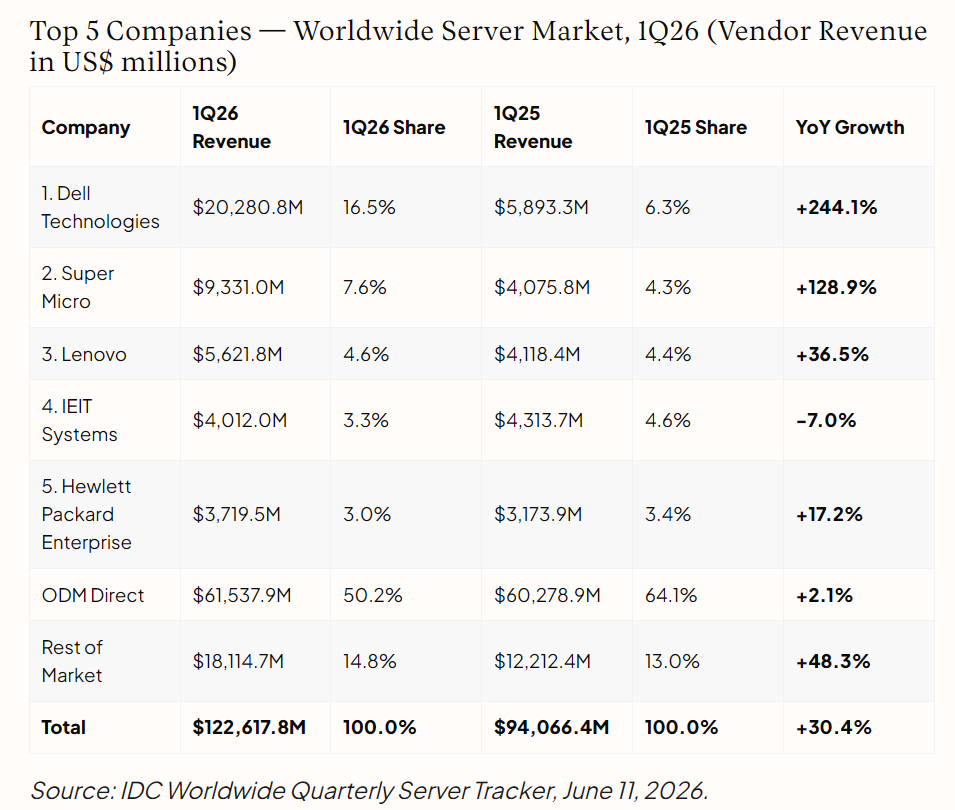
2026年第一季度,供应商收入同比增长30.4%,达到1226亿美元,而2025年同期为941亿美元。
非x86服务器收入达587亿美元,同比增长107.6%,占整体市场收入的47.9%,迅速逼近x86服务器的市场份额。
x86服务器收入为639亿美元,同比小幅下降2.9%,因组件供应受限影响了出货量。
GPU加速服务器收入达689亿美元(同比增长24.8%),占整体市场收入的56.2%;其他加速服务器收入同比增长122.1%,达到177亿美元。
ODM直销收入份额从2025年第一季度的64.1%下降至2026年第一季度的50.2%,因为品牌OEM厂商在AI基础设施部署中占据越来越大的份额。
增长最快的三大地区:加拿大(+190.9%)、中东及非洲(+121.4%)和西欧(+80.6%)。
2026年第一季度的业绩表明,AI基础设施投资已成为全球性、跨行业的现象。超大规模云服务商和大型云服务提供商已为2026年投入数十亿美元资本支出,持续推动GPU优化服务器平台的大规模需求。AI基础设施的采用不再局限于最大的公有云企业。主权AI计划,即由政府主导的建设全国控制的人工智能计算基础设施项目,目前已覆盖40多个国家,形成了一种受政策驱动的需求层,与商业预算周期基本脱节。
非加速部分呈现了更为细致的故事。收入同比略有下降,但底层需求信号依然保持积极。企业客户在组件价格居高不下的情况下仍保持稳定——这与过去基础设施主要被视为需管理成本的时代形成了显著转变。领先的原始设备制造商(OEM)指出,DRAM、NAND、CPU和硬盘的供应受限是短期内增长的主要制约因素。IDC预计,供应将逐步恢复正常,并在新制造产能上线后实现显著的产能释放,这一过程将持续至2027年。
IDC全球企业基础设施追踪研究总监Juan Seminara表示:“人工智能基础设施的需求正从超大型云服务商扩展至全球40多个国家的企业级和主权部署,而非加速领域则面临由供应驱动的停滞,而非需求放缓。企业并未减少对基础设施的投资,只是服务器的交付速度未能满足其实际需求。从长远来看,新兴工作负载,包括代理型应用和物理AI生态系统,将持续推动需求在当前周期之外保持高位。”
区域服务器市场结果
美国继续保持主导地位,收入达796亿美元(同比增长24.1%),占全球收入的64.9%。亚太地区(PRC)收入为192亿美元(同比增长30.9%),反映出国内人工智能投资持续增长。亚太地区(APeJC)增长45.2%,达到97亿美元;而西欧表现突出,收入增长80.6%,达76亿美元。日本在2025年第一季度基数强劲的情况下,出现16.1%的下滑。加拿大(+190.9%)、中东及非洲(+121.4%)和拉丁美洲(+64.1%)均实现强劲增长,凸显了人工智能驱动的服务器需求正日益向全球扩展。
按公司划分的服务器市场总体排名
戴尔科技凭借16.5%的营收份额和同比增长244.1%,在本季度表现卓越,位居榜首,主要得益于创纪录的人工智能服务器订单。Super Micro以7.6%的营收份额紧随其后,同比增长128.9%。联想以4.6%的份额和36.5%的增长率位列第三;IEIT Systems以3.3%的份额排名第四。惠普企业以3.0%的份额和17.2%的增长率跻身前五。ODM Direct继续保持绝对主导地位,营收达615亿美元,但其市场份额从64.1%下降至50.2%。
更多阅读:


