
 五度妙笔
 企业透视镜
 API商城

 数据库
SRG:截至2025年超大规模公司运营的数据中心占总容量的48%
截至 2025 年第四季度末,超大规模公司运营的大型数据中心数量达到了 1360 个。来自Synergy Research Group的新数据显示,这些数据中心目前占全球所有数据中心总容量的 48%。其中,超过 60%的超大规模数据中心现为自有建设和拥有的数据中心,其余部分则位于租赁设施中。
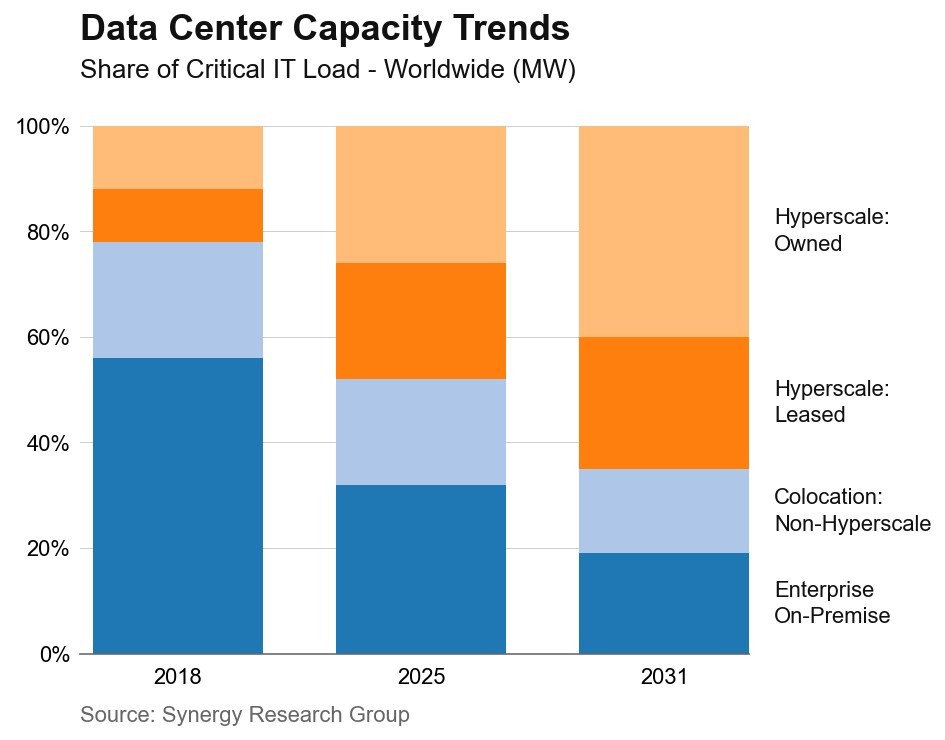
非超大规模的机柜租赁容量占总容量的另外 20%,这意味着企业内部数据中心仅占总容量的 32%。这与 2018 年的情况形成了鲜明对比,当时 56%的数据中心容量位于企业内部设施中。
展望 2031 年,超大规模运营商将占据所有容量的 67%,而企业内部设施的占比将降至仅 19%。在此期间,所有数据中心的总容量将继续快速增长,主要原因是超大规模数据中心的容量增长超过三倍。虽然机柜租赁在总容量中的份额将逐渐减少,但机柜容量仍将每年以接近两位数的速度持续增长。在经历了长时间的几乎零增长之后,内部数据中心的容量因生成式人工智能应用和 GPU 基础设施而得到了一定程度的提升。然而,在预测期内,内部数据中心在整个数据中心中的占比每年将下降约两个百分点。该数据综合了多项详细的季度跟踪研究服务,能够对按地区、国家和都市区划分的数据中心容量进行全面分析。
超大规模研究基于对全球主要云和互联网服务公司数据中心布局和运营的深入分析,包括 SaaS、IaaS、PaaS、搜索、社交网络、电子商务和游戏等领域的最大运营商。托管研究基于 Synergy 对托管市场的深入跟踪,包括对超过 320 家独立公司的季度数据。企业内部数据中心分析基于 Synergy 对数据中心硬件市场的跟踪。
Synergy Research Group的首席分析师John Dinsdale说道:“多年来,面向云和消费者的数字服务一直在推动数据中心部署模式发生变革,但在过去三年里,人工智能技术加速了这一变革进程。我们看到不同地区的数据中心使用情况呈现出不同的模式,但总体而言,全球正朝着一个方向发展,即超大规模运营商将承担全球数据中心容量的大部分份额。在我们已知的未来规划中,将有近 800 家超大规模数据中心投入使用,这使得超大规模的容量在短短三年内就能翻一番。”
更多阅读:


