
 五度妙笔
 企业透视镜
 API商城

 数据库
东南亚AI:机遇时代
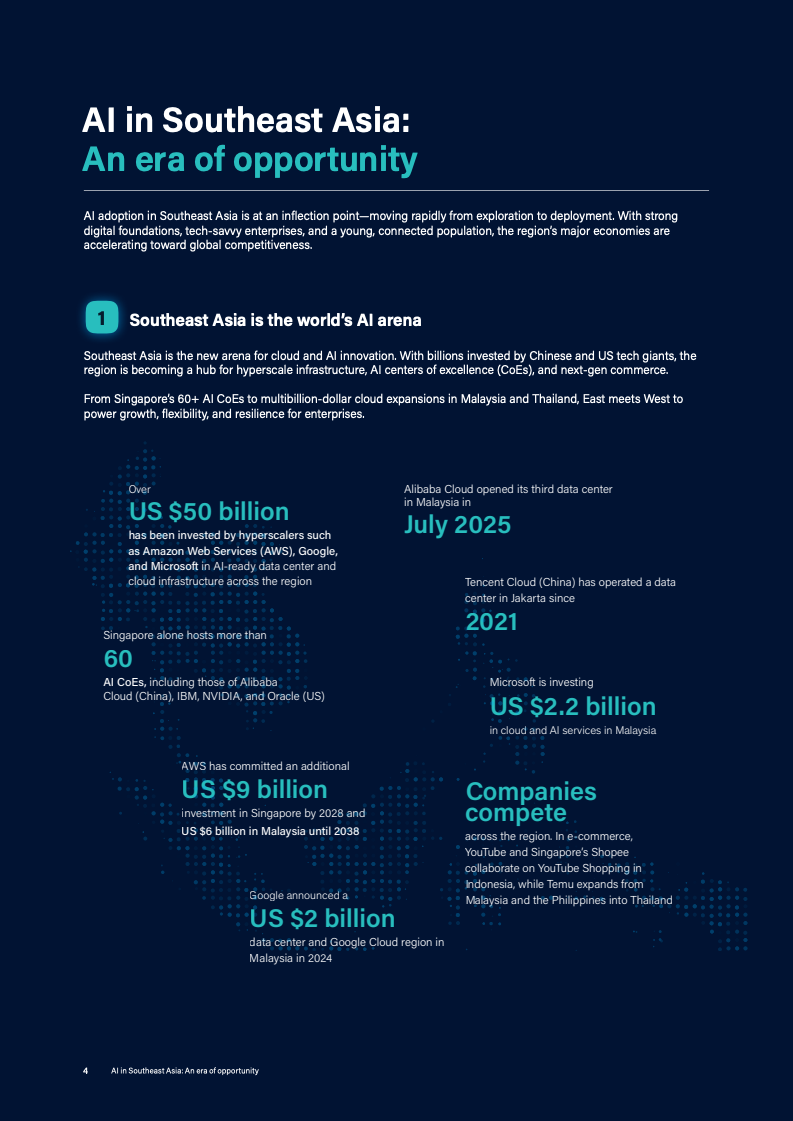
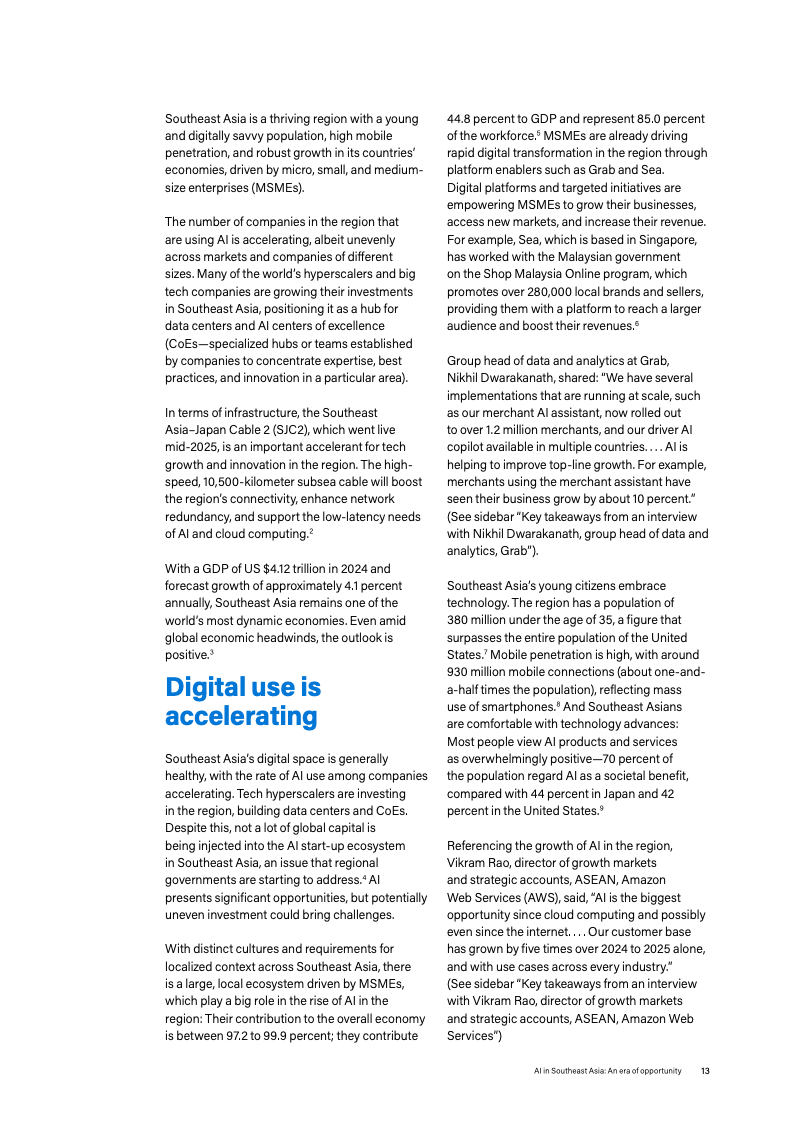
东南亚AI产业正进入从基础设施建设向产业价值兑现的关键阶段。报告显示,亚马逊AWS、谷歌、微软等全球科技巨头已累计在东南亚AI数据中心及云计算基础设施投资超过500亿美元,新加坡聚集超过60个AI卓越中心(AI CoE),马来西亚、泰国、印尼等市场持续吸引大型数据中心落地,区域正成为全球AI基础设施竞争的重要战略高地。
企业AI应用速度已经超过全球平均水平。数据显示,东南亚已有46%的企业进入AI规模化部署或扩张阶段,其中8%实现全面落地,38%进入规模扩张,整体领先全球平均35%的规模化水平。相比欧美成熟市场,年轻人口结构、高移动互联网渗透率以及较低的人才成本,使东南亚企业能够更快完成AI从试点到商业应用的转换,为区域数字经济提供持续增长动力。
资本持续流入并未完全转化为商业价值。调查显示,企业AI落地最大的瓶颈依然集中在人才短缺,占比达到20%;其次是系统整合复杂,占16%;预算限制、ROI不明确以及数据质量问题均达到12%。这意味着东南亚AI发展正在经历从”投入驱动”向”效率驱动”过渡,仅依靠资本扩张已难以形成竞争优势,组织能力和数据治理成为新的竞争焦点。
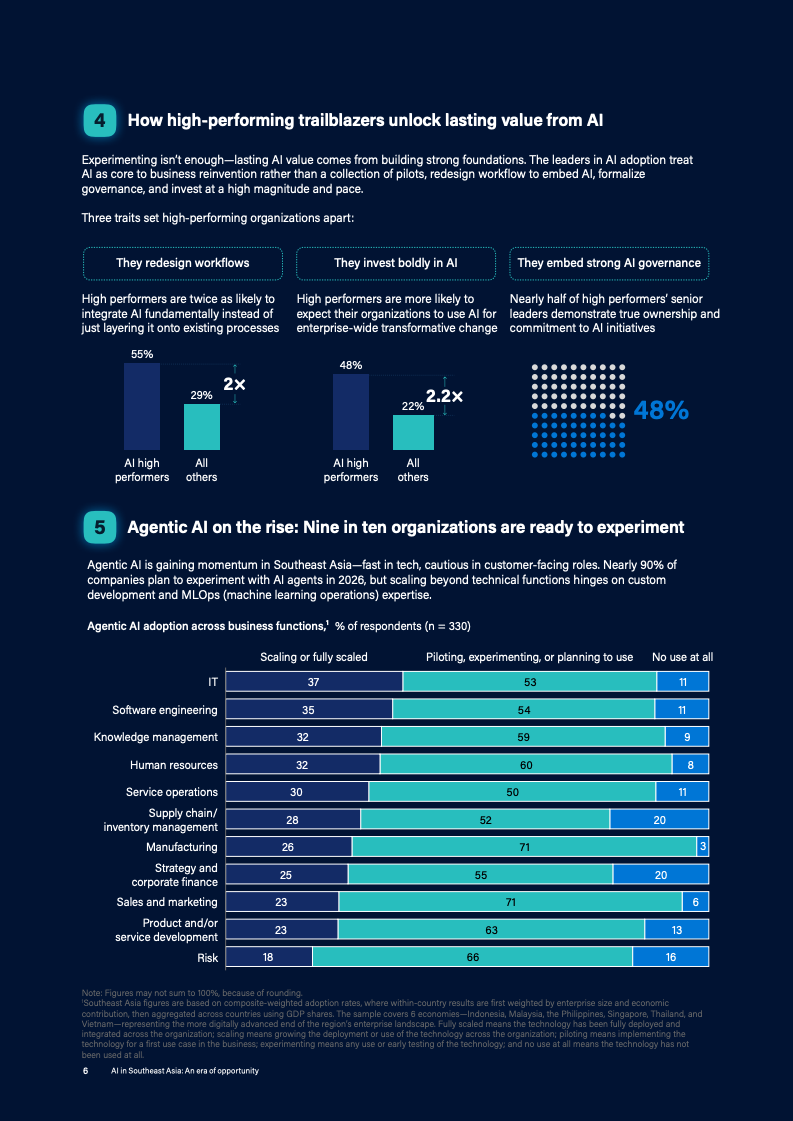
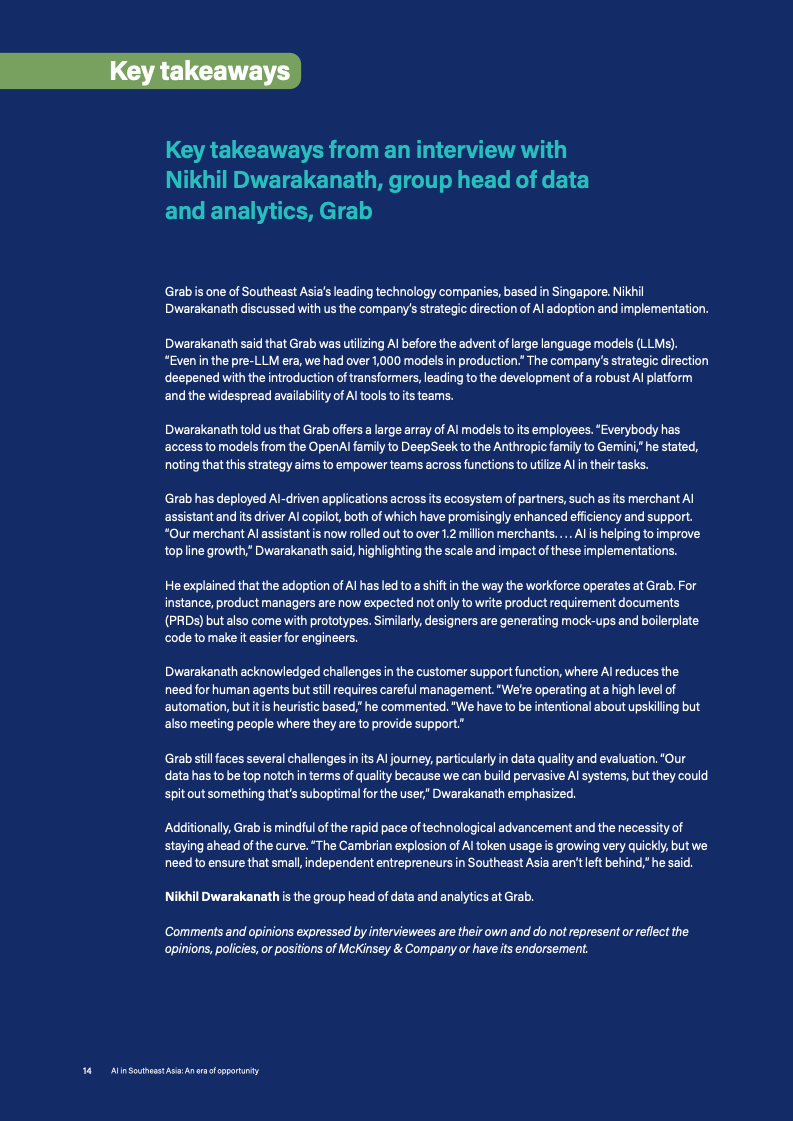
高绩效企业与普通企业之间开始出现明显分化。领先企业将AI视为企业重构工具,而非单一自动化工具,其重新设计业务流程的比例达到55%,约为普通企业的两倍;预期AI推动企业级变革的比例达到48%,是其他企业的2.2倍。同时,近一半高绩效企业高层管理者深度参与AI战略执行,显示治理能力正成为AI价值释放的重要保障。
Agentic AI(智能代理)正在成为下一阶段增长方向。调查显示,接近九成企业计划在2026年试验AI Agent技术,IT、软件开发、知识管理等内部职能已率先应用,其中IT领域已有37%实现规模部署或全面应用,软件工程达到35%。不过,客户服务、销售营销等外部业务场景仍处于探索阶段,未来规模推广仍依赖模型定制开发能力和MLOps工程体系成熟。
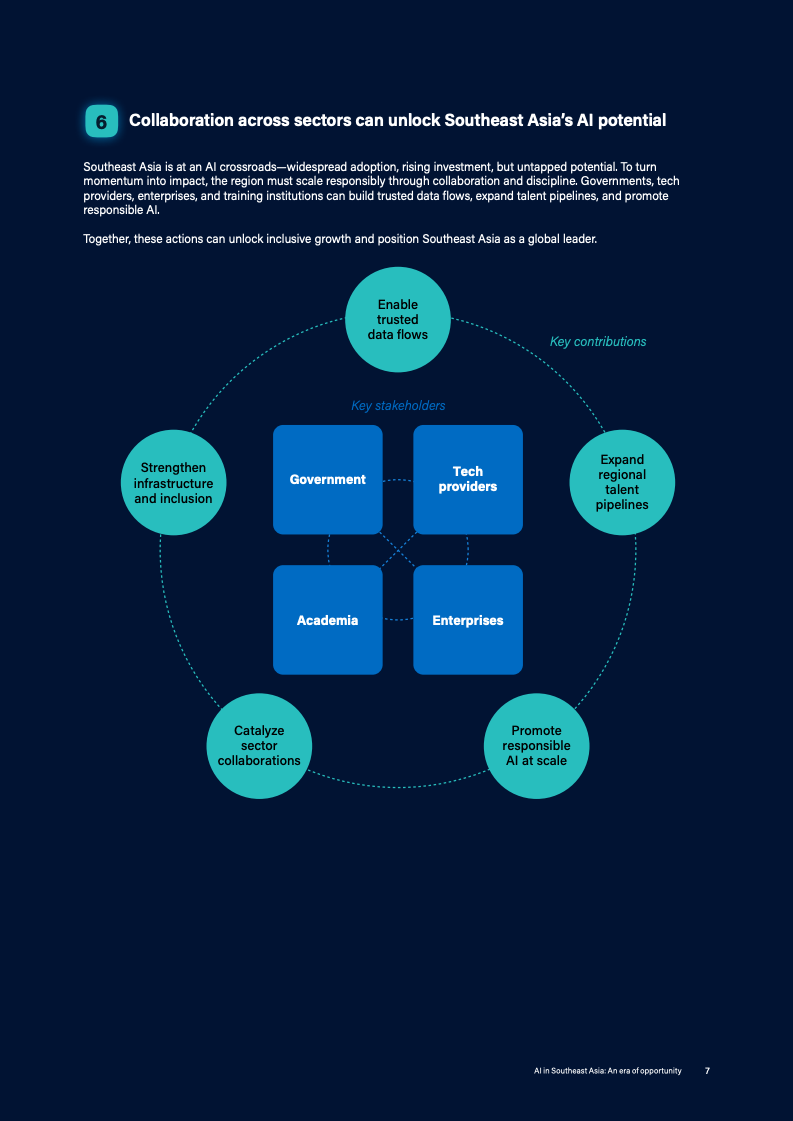
整体来看,东南亚正在形成全球AI产业新的增长极。一方面,中美科技企业持续加码基础设施投资,推动区域计算能力快速提升;另一方面,年轻人口、680百万消费市场以及数字经济高速发展,为AI商业化创造巨大需求空间。未来竞争焦点将逐步从模型能力转向产业协同、人才培养、数据流通和治理体系建设,谁能够率先建立完整AI生态系统,谁就更有机会在下一轮全球数字经济竞争中占据领先地位。

文档链接将分享到199IT知识星球,扫描下面二维码即可查阅!
更多阅读:


