
 五度妙笔
 企业透视镜
 API商城

 数据库
阿里、抖音齐熄火?治不住美团的焦虑症!
8月28日港股盘后,美团公布了26年2季度业绩。初步来看,表现相当不错,
营收增长小超预期的同时,利润大幅跑赢彭博一致预期
。可以说,随着外卖大战的退坡,美团无疑走在业绩修复的轨道内。但海豚君注意到,
利润大超预期有非经营性因素的扰动
,实际含金量没有乍看那么高。
具体来看:
1
、利润乍看惊艳,实有扰动:
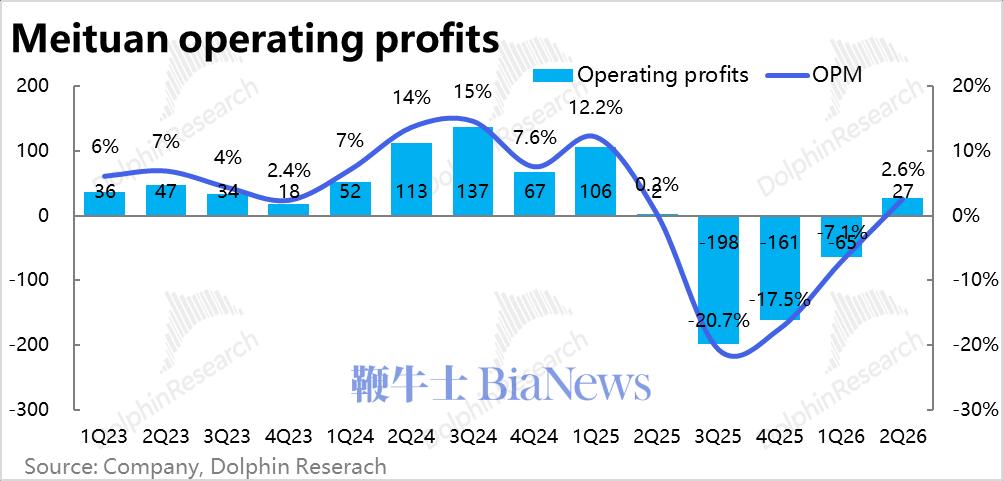
如前文所述,美团本次业绩一眼看来最超预期的点在于利润。整
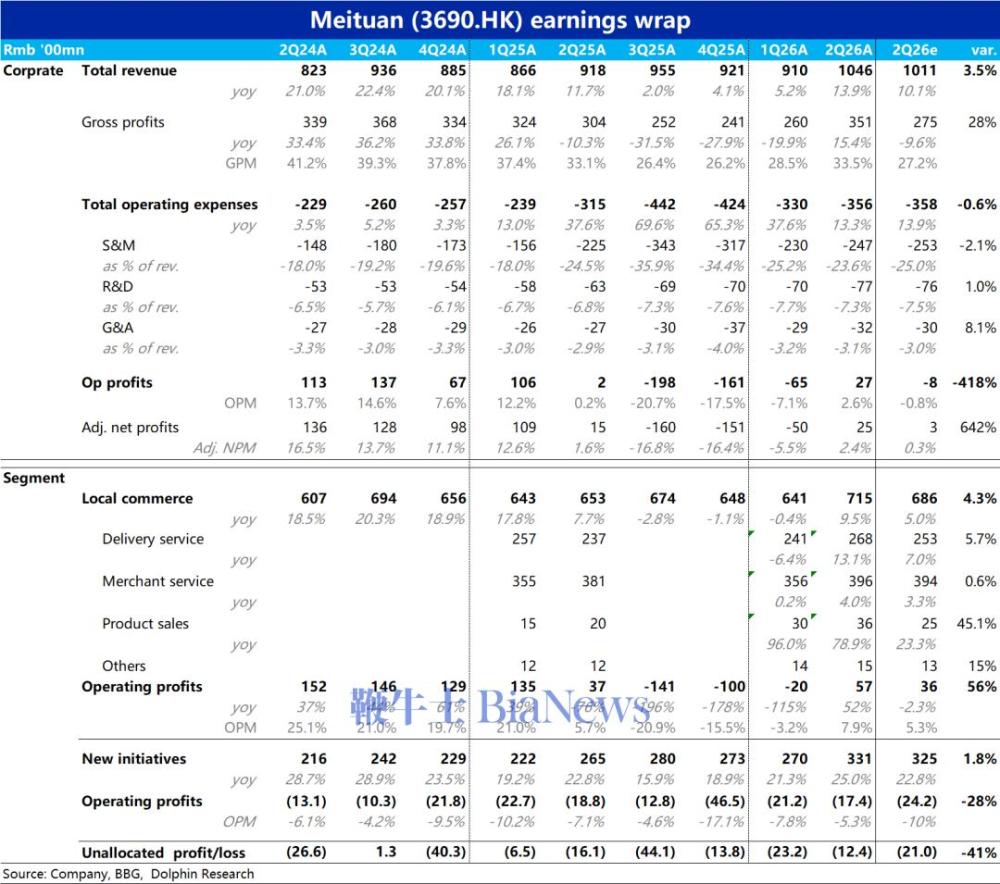
体角度,集团整体经营利润约27亿,远超彭博预期的亏损8亿。
成功实现集团层面扭亏为盈,而且盈利不少。
但我们注意到,本季
因关停优选业务
(和其他一些投资收益)
确认了约近35亿的其他收益,
而历史上,该项目普遍只有几亿到小十多亿。因而
剔除该非经营性因素的扰动后,美团本季实际经营利润仍是徘徊在盈亏平衡的边界。
2、外卖减亏达标市场预期:
先前的结论分板块看同样如此。
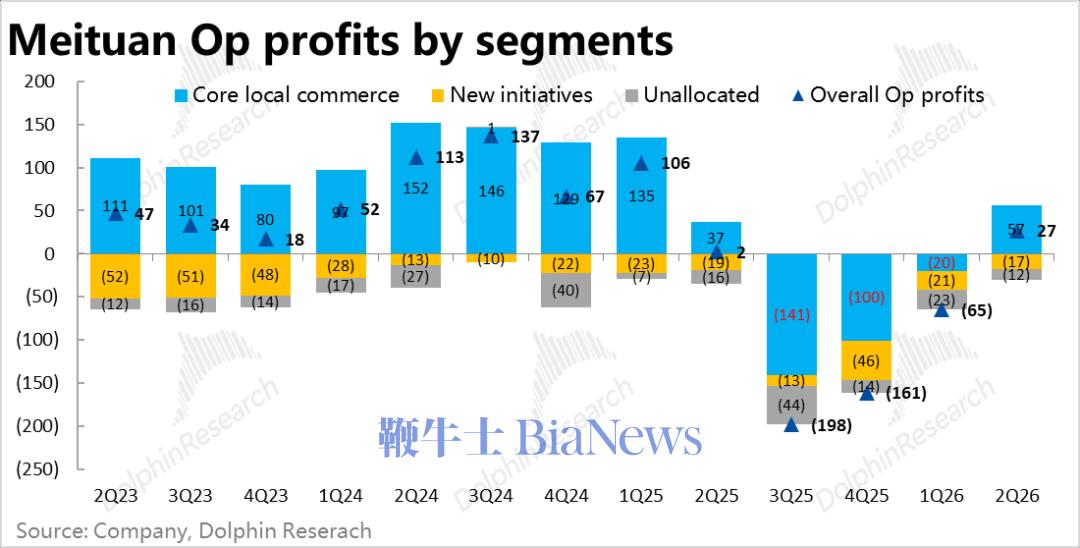
核心的本地商业板块本季经营利润达到57亿,
同样
大超彭博预期。
但是若按更及时更新的
大行预期(如高盛),则为58亿
。虽然该行的预期在卖方中确实相对偏高,但无疑说明
实际表现可能只刚好达标乐观资金的预期。
按照海豚君的拆分,倒推本季外卖的盈利约20亿出头,
外卖单均UE应当在0.3~0.4元左右
(更靠近0.4),
和阿里闪购相比的UE差应当也大体稳定
(差据在2元以内)
。
因而若按该大行的预期为基准,此次
利润超预期的原因主要是新业务和未分配亏损环比收窄,且比预期少。
具体来看,新业务亏损17亿,而上季亏损和市场预期都在20亿以上。类似的本季
未分配亏损仅12.4亿,上季和市场预期亏损也都在20亿以上。
但如前文提到的,
这里有约35亿的投资性收益的扰动
。且我们注意到未分配亏损中包含的
股权激励费用
就达19亿,同时近期美团在AI模型研发上、小象展业上的支出应当也不低,账目亏损明显偏低。
虽暂不明确这35亿一次性收益是如何在新业务板块和未分配板块中平摊的,但
整体减去该一次性收益后, 新业务和未分配亏损,相比上季的亏损应当差距不大。
3、大战退坡,到家改善、到店未必:
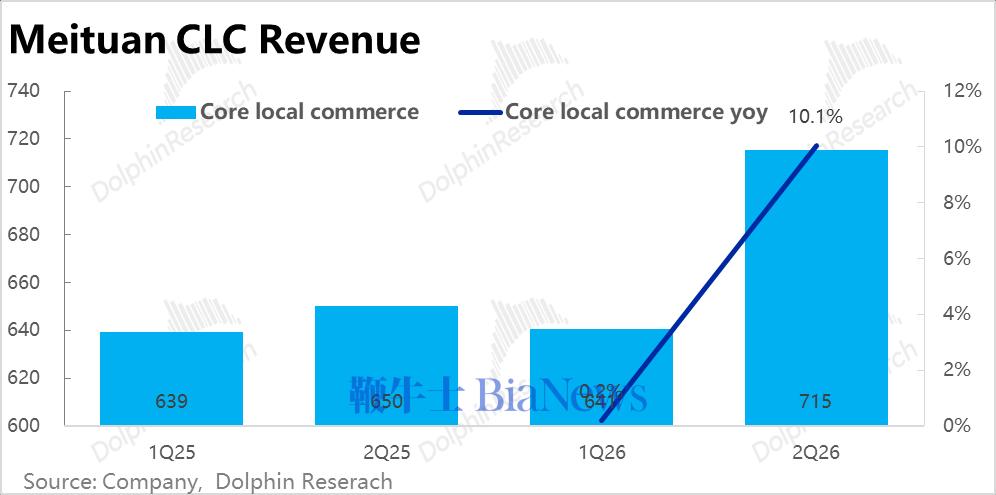
收入端,随着外卖大战的退坡,
本地商业板块的营收增速也有所修复,本季同增10% vs. 上季的0.2%。
其中,
主要是配送收入改善显著
,上季负增长
6%
而本季正增长13%,这主要是记为收入减项的骑手补贴明显下降。
根据调研,近期美团的单均履约成本同比减少了15%以上。
但商家服务收入增速,
虽也环比有所改善、但
同比仅4%
,由此可以看出
到店业务的增长应当仍相对疲软。
根据市场内的普遍预期,因酒旅大环境一般,同时抖音到店的竞争压力不小,到店业务的收入增速应当仍在环比放缓,且已跌至个位数%。
4、新业务增长继续加速,小象强、
Keeta
稍弱:
与此同时,
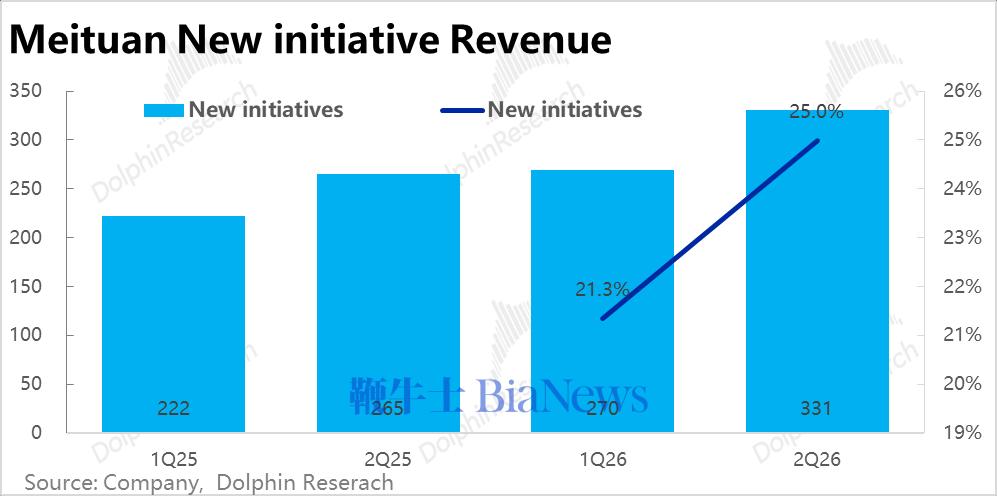
本季创新业务营收增长在继续加速,同比增长25% vs. 上季的21%。
更具体来看,本季是体现
小象等自营业务的增长再继续提速
,可见近期小象的展业节奏确实较快
。
而主要反映Keeta表现的
商家服务收入增长则有比较明显的降速
,虽然绝对增速仍高,但看起来
海外Keeta的发展可能暂时遇到了些波折。
5、降补提毛利,费用投入仍不低:
从成本和费用角度,本季
利润改善的主要原因是毛利率改善
(即经营面的改善),
而费用支出仍然较高
,这也是剔除一次性投资收益后核心经营利润依然为负的根本原因。
具体来看,本季的
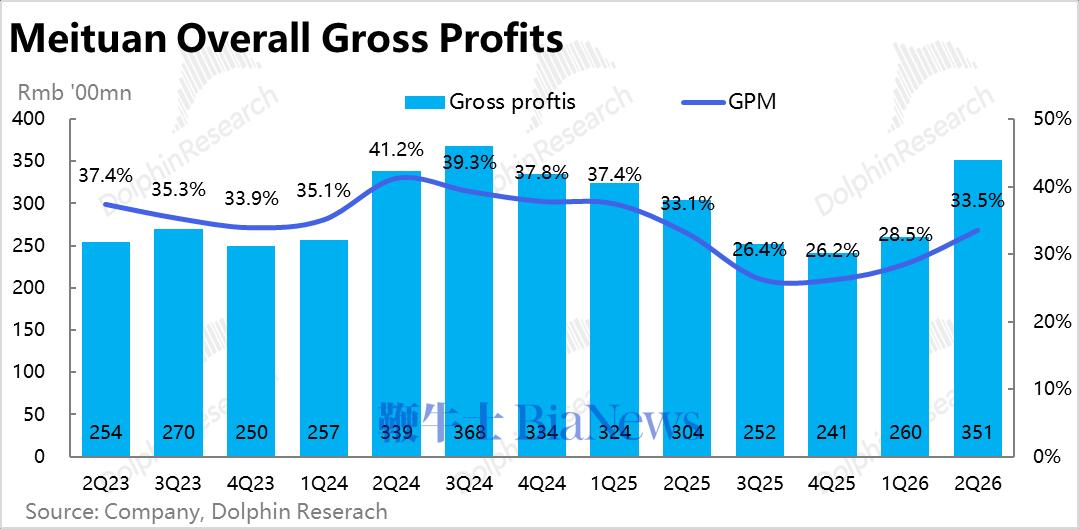
毛利率达到33.5
%不仅环比大幅改善,
甚至比去年同期都略有提升
(去年2季度时外卖大战尚不算很激烈)。
分板块来看,
新业务的毛利率环比大体稳定
,改善是由于
本地商业板块的毛利率从上季的32%+,大幅提升到本季的40%,
清晰体现了降补的效果(我们发现降补主要都体现在收入减项上,营销支出上的变化不大)。
费用角度,本季
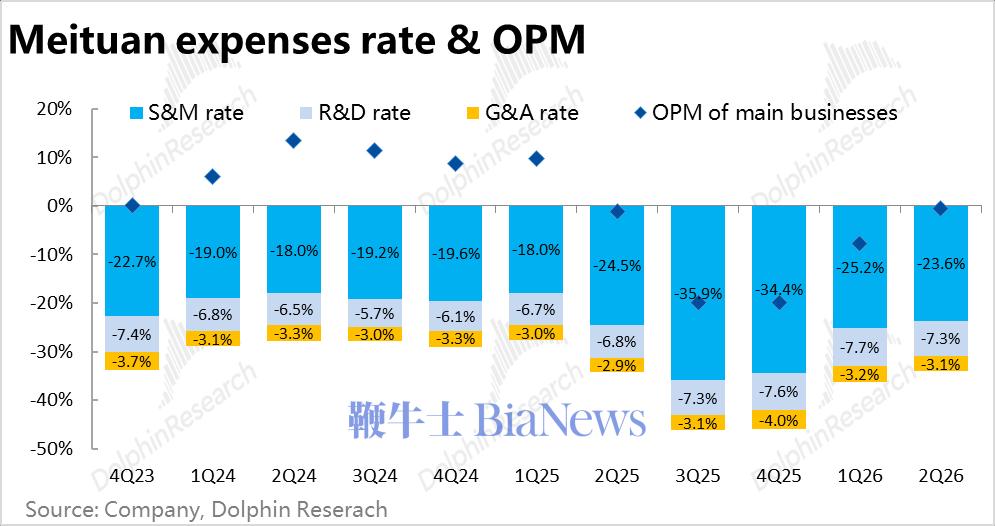
总费用率为34.1%,比去年只略减少了0.2pct。
具体来看,虽然外卖已降补,但营销费用仍同增约10%。更重要的是
研发费用和管理费用同增都在20%以上,前者大概率是因AI投入,后者则或许是海外Keeta和小象等业务扩张的影响。
6、业绩口径调整:
26财年开始,美团对细分收入的披露口径进行了微调, 两个主要变化,一是本地商业板块中的佣金和广告收入被统一为商家服务收入,2新业务板块中的自营零售收入从“其他收入”中拆出单独披露。
我们认为此次口径调整的主要影响是:a. 更难通过财报数据来拆分到家和到店业务各自的表现了; b. 拆出自营零售,可以更好的跟踪重点发力的小象超市等自营业务的表现。
7、以下是财报核心内容一览
海豚研究观点:
由上文分析可见,随着外卖大战的退坡,美团无论从营收增长还是利润释放的角度,显然都处在不错的改善周期内,这点值得肯定。只不过是相比乍看之下预期差的惊讶,实际更多属于预期之内的好。好的点和不好的点分别包括:
a.
即时零售业务
如期扭亏为盈,对转盈这一重要拐点市场已有充分预期,不过幅度上外卖UE达到0.3~0.4元,应当还是稍好于市场预期中值,达标乐观预期。
b. 不太好的是,从商家服务收入的增速看,到店业务的增长依然压力较大。宏观环境和竞争都有压力。
c. 相对更不好的是,核心主业在改善,但因海外、国内小象、AI研发,等多方面的投入。我们认为剔除一次性投资收益后,上述方面导致的亏损并没有下降多少,仍然是近乎吃光了核心主业创造的所有经营利润。
2、后续展望:
简单来看,决定美团业绩和股价走势的,大体就是三件事
-- 和阿里的即时零售竞争,和抖音在到店业务的竞争,以及美团自己在新业务上的投入和发展情况
。
此前美团最大的“痛点”就是需同时在自己的核心业务上与体量远胜于自己的阿里和抖音双线作战;与此同时,公司自己也“不太节制”同时在多个方向进行投入。
而目前好的变化趋势是,因
AI的算力建设或模型研发对资金的虹吸效应可能比预期的更强
(动辄单季大几百亿的投入),包括阿里、抖音在内的国内互联网都不得不回笼在非AI业务上的投入。两
个美团本没那么容易战胜的对手,目前都有主动收缩战线的意图,给了美团修复主业的时间窗口。
1)即时零售:
美团
在即时零售业务上的前景是相对最明确的
,中短期内阿里的战略重心肯定是放在AI业务上,
即时零售上大概率是阿里和美团携手继续降补
,提升UE。但我们还是倾向于,
阿里不太可能完全放弃外卖业务,
且进攻的主动权在阿里手里。
中长期视角,当AI投入趋缓后,不能排除阿里可能再度加补的可能。而且现在整个泛电商业务都已合并为一个单一板块,在手的资源和话语权显然不会低。
另外就是近期的调研显示,8月份内外卖有重新加补、UE环比有所下滑,这是市场近期担忧的一个问题。因而需要重点关注后续管理层对3季度以及下半年UE的展望。
2)到店大战也在降温?
类似的,近期也频繁有传言,
抖音正降低到店业务的投入,将侧重点从规模转向利润,
因而
到店业务上的竞争也有趋缓的迹象。
不过,这个
趋势不像外卖减亏那么明确。
一方面,目前抖音到店业务虽也尚未盈利,但并不像阿里闪购单季要亏损百亿以上。
抖音没有那么强的紧迫性来减少到店业务投入,以给AI提供资金。
同时另一个暗示抖音在降低到店竞争烈度的信号,只是
据传抖音在提升到店业务部分品类的变现率,并非一个很明确的信号。
3)新业务猛投:
我们认为目前最大的问题,是
在非主营业务上的花费过多。
排除一次性影响后,新业务+AI投入依然单季要花费至少40~50亿,依然基本吃光了主业利润。给人一种“外面不挨打了,自己还要折腾自己”的感觉。
3、海豚君认为,
中短期内随着外卖UE的继续改善,确实有机会上探。主要风险在抖音到店实际并未降补收缩。
但海豚君也想提醒,中长期逻辑下美团依然是面临着阿里和抖音的威胁,一旦这两家决定重燃战火,美团的业绩大概率会再明显恶化,更头疼的是这类风险几乎无法预判。因而一旦上探到目标水平后,落袋为安是为上策。(转载自海豚研究)


