
 五度妙笔
 企业透视镜
 API商城

 数据库
阿里开先河,AI烧钱开始由股东买单
马老师也来“救场”了。
8月24日,阿里巴巴港股收跌
8.54%
,股价停在
112.5港元
,略低于112.7港元的配售价。此前一天,阿里宣布配售
7.1亿股
新股,融资
800亿港元
,净募资将全部投入全栈AI能力和基础设施。
25日,马云、
蔡崇信
、吴泳铭相继拿出个人资金买入阿里股票表达信心和“诚意”。
问题的根源在财报里。过去一周,
阿里、腾讯、百度、快手
等大厂相继交出二季度财报。从财报中可以看
出,大厂AI烧钱压力有增无减,并在发生一项重要变化。
过去,模型和算力的成本主要藏在研发费用、资本开支和利润率里。现在,它开始影响自由现金流、股权结构以及不同业务之间的资源分配。
模型性能仍然重要,大厂也没有停止为AI烧钱的迹象。但二季度财报已经把另一个问题 暴露的更明显,
谁有能力持续支付AI账单,正在成为比单次模型排名更稳定的竞争变量。
───
▪
01
▪
大厂AI投入,超过当季现金流
■
阿里是压力最直观的一家。截至6月底,阿里持有
4745亿元
现金及其他流动投资,二季度经营活动产生
229亿元
现金流。同期资本开支达到
676.8亿元
,同比增长
75%
,自由现金流净流出
446.7亿元
。阿里并不缺少流动性,但算力投资的速度已经明显超过当季经营现金流的生成速度。
腾讯也走到了相近的位置。二季度资本开支为
527.8亿元
,同比增长
176%
,自由现金流由上年同期的净流入转为净流出
138亿元
。好在腾讯仍拥有游戏、广告和金融科技等稳定利润来源,短期内可以消化这笔投入,但自由现金流转负说明,AI已经从利润表中的研发项目变成资产负债表上的长期工程。
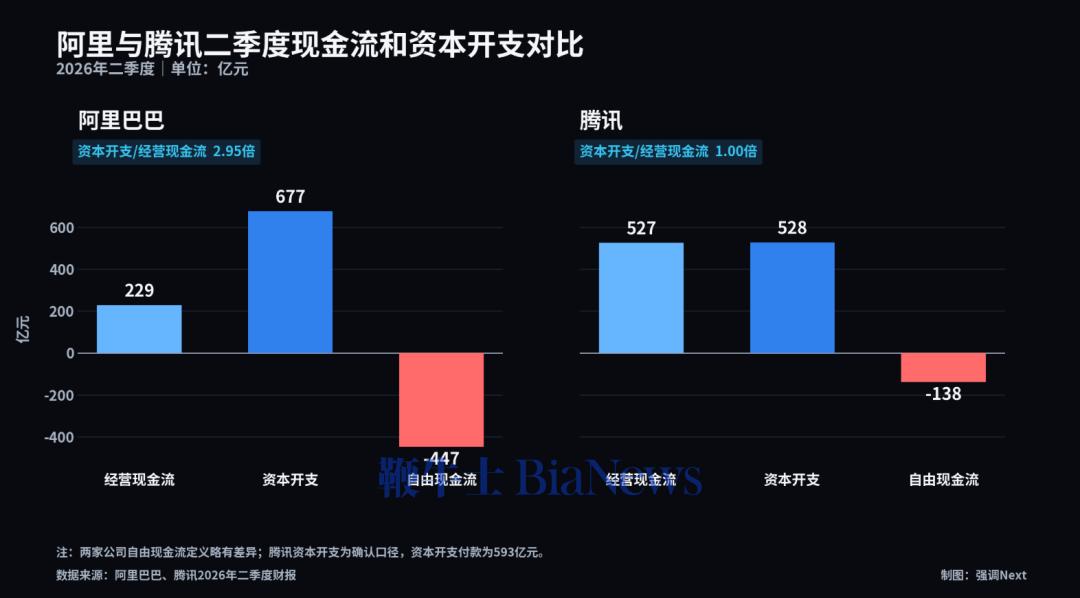
资本开支不会在付款当期全部进入利润表。数据中心和芯片先被确认为固定资产,随后通过折旧逐步影响利润,现金却在采购时就已经流出。因此,观察AI投入,只看净利润会低估当下的资金压力,只看资本开支又容易忽略未来数年的折旧成本。
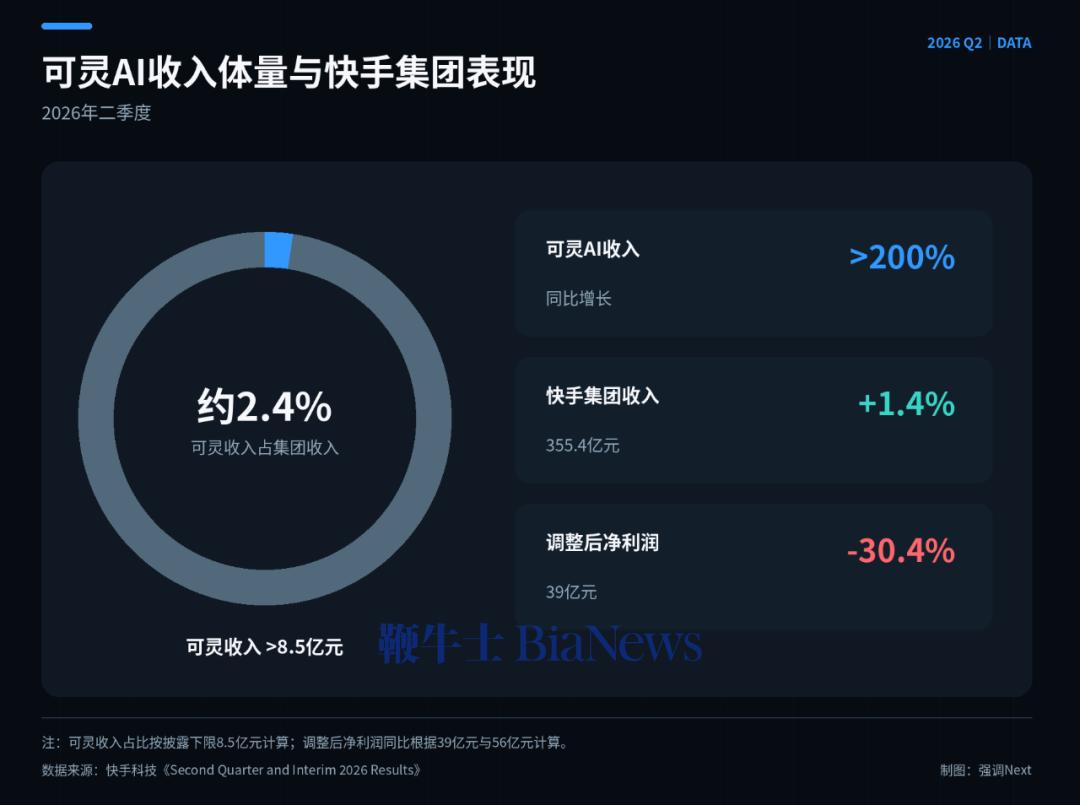
快手和百度的压力来自另一端。快手收入增长
1.4%
,调整后净利润下降约
30%
,可灵投入增加的同时,短视频主业也需要维持利润和股东回报。百度二季度经营现金流保持
34亿元
净流入,但继续投入云、模型、芯片和自动驾驶的财务余量正在被旧业务拖累。
二季度大厂的第一处分化,发生在主业现金流与AI投入之间,谁的旧业务还能稳定供血,谁就拥有更长的投入周期。
───
▪
02
▪
AI产生收入,但还没覆盖投入
■
大厂并非没有从AI获得收入,只是收入与成本落在产业链的不同位置。
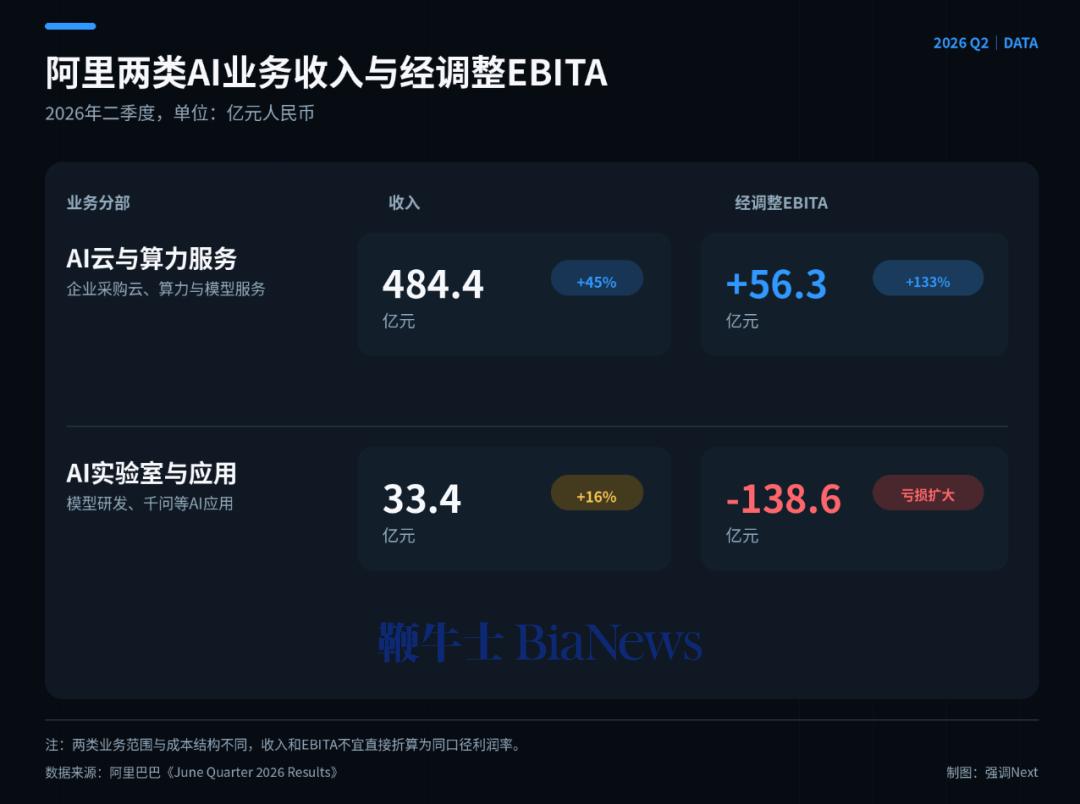
阿里本季度第一次把AI拆成两张损益表。AI云与算力服务收入
484.4亿元
,同比增长
45%
,
经调整EBITA
为
56.3亿元
,同比增长
133%。
其中AI相关产品收入
123.8亿元
,连续第十二个季度实现三位数增长。企业对算力、模型服务和云资源的采购,已经形成收入,基础设施也开始释放经营杠杆。
模型和应用仍是另一种状态。阿里AI实验室与应用收入
33.4亿元
,经调整EBITA亏损
138.6亿元
,亏损比上年同期扩大超过
100亿元
。阿里云一个季度创造的利润,还覆盖不了模型与应用亏损的一半,更大规模的基础设施投入则留在资本开支端。
千问用户增长越快,推理成本增加越快,商业模式成为一大难题。AI电商的故事还没跑通,即使未来能跑通也是远水不解近渴。因此可以看到,
大厂们的AI入口之争的烈度在这个季度明显下降,取而代之的是可以更快看到收入的“AI办公入口之争”。
腾讯、阿里、字节相继完成AI办公产品的组织和产品调整,接下来一个季度是见分晓的关键阶段。
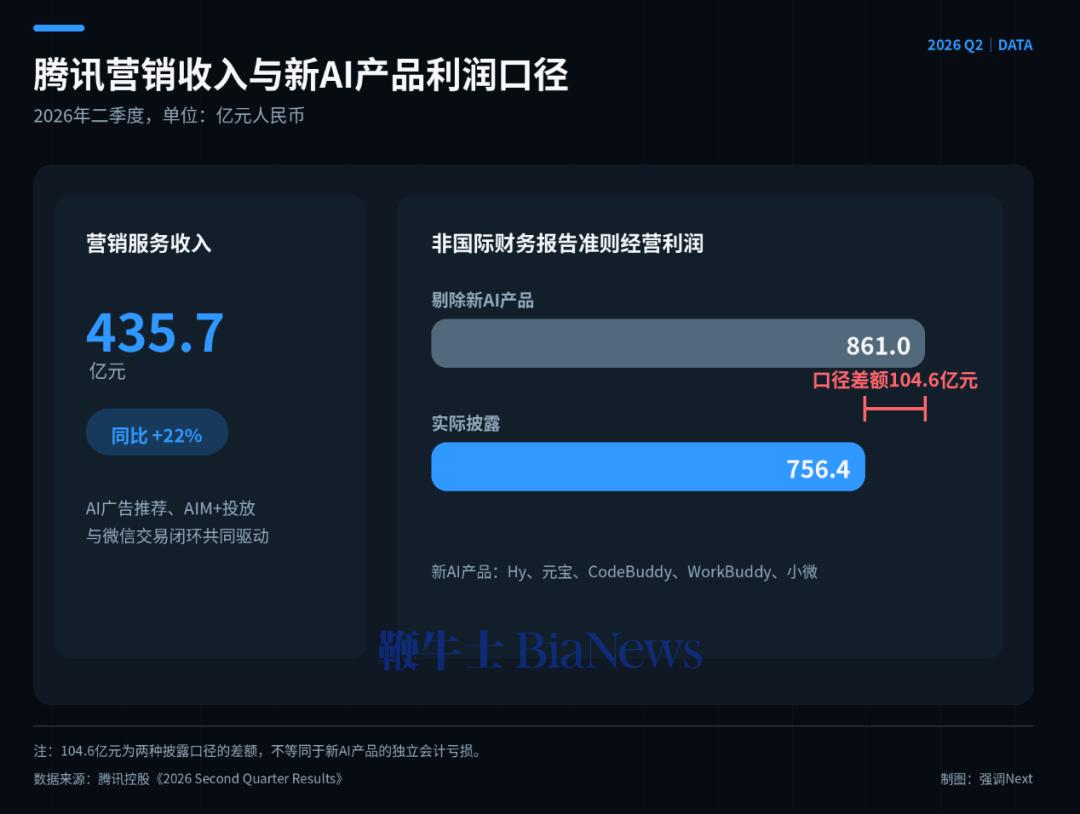
腾讯的收入呈现出类似的分层。二季度营销服务收入增长
22%
至
435.7亿元
,AI推荐、广告投放和素材生成已经进入微信广告的收入链条。但混元、元宝、CodeBuddy、WorkBuddy等新AI产品,仍使非国际财务报告准则经营利润减少约
105亿元
。AI最先带来的财务回报来自广告效率,原生AI产品仍在消耗利润。
快手的可灵已经是国内少数收入规模可见的生成式AI应用。二季度可灵收入超过
8.5亿元
,同比增长超过
200%
,但只占快手总收入约
2.4%
。它证明视频生成存在付费需求,当前体量还不足以改变集团利润结构。
百度的情况更进一步。二季度核心AI业务收入达到
125亿元
,同比增长
25%
,占一般性业务收入的一半。其中AI云基础设施收入
73亿元
,同比增长
50%
。但百度一般性业务总收入仍下降
4%
。AI新业务增长很快,但转型速度还没有超过收入结构更替的速度。
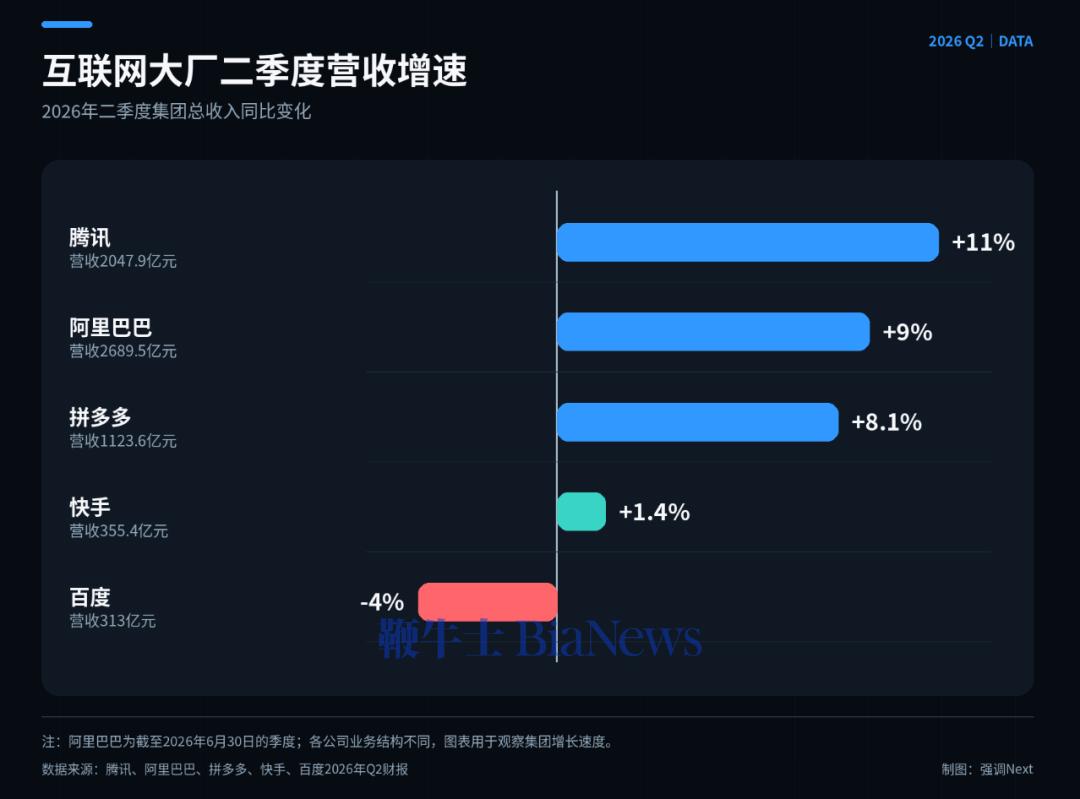
这些财报都在说明,
AI最先兑现回报的地方,是企业原本就有预算的云计算、广告和基础设施。面向消费者的通用助手和模型研发仍然是成本中心。
DeepSeek
等开源模型持续降低技术追赶门槛,也压低模型调用价格。现阶段,模型领先窗口可能只有几个月,数据中心和芯片却要用数年时间回收成本。长期资本与快速技术折旧之间的错配,是当下大厂AI投资最难处理的矛盾。
───
▪
03
▪
AI投入不会停,出资方式分化
■
二季度财报披露的是资金压力,阿里的融资和字节的组织调整则给出了不同公司的解决方案。
腾讯目前
主要依靠内部资金。游戏、广告和金融科技利润承担模型与算力投入,微信等产品又能直接吸收AI能力。这种模式没有股权摊薄,资金成本相对较低。代价是减少了可用于回购、分红和其他投资的现金。内部资金同样有机会成本,只是没有立即体现在新增股份上。
阿里选择在集团层面引入股东资金。800亿港元配售价格较此前收盘价折让
8.4%
,新增股份约占扩大后股本的
3.6%
。折价发行本身会把二级市场股价拉向配售价,因此8月24日的下跌不能全部理解为市场否定AI。配售获得约
280亿美元
订单,也说明长
期资金仍愿意进入。市场的态度是,资本可以继续支持AI,但需要更低的进入价格,并要求阿里证明未来回报能够覆盖股权摊薄。
配售之后,阿里核心管理层也开始用个人资金回应市场。港交所公开信息显示,蔡崇信连续两日增持阿里港股,金额约1.6亿港元,
吴泳铭
增持约4000万港元,两人合计超过2亿港元。另据《科创板日报》援引消息人士报道,马云近日增持阿里港股超过6亿港元。
不过,即便把三人的增持全部计算在内,规模也只相当于800亿港元融资额的约1%。
它让管理层与普通股东承担了更接近的风险,但既不能消除股权摊薄,也不能替代对AI投资回报的验证。
快手把融资放在
可灵AI
这一层。今年7月,可灵获得超过
190亿元
融资,投前估值约
150亿美元
,投资方包括腾讯、阿里和百度。交易完成后,快手预计仍持有约
68.3%
的股份。外部投资者承担一部分研发和推理成本,也分享未来估值上涨。快手保留控股权,同时把摊薄限制在AI子公司,而不是整个上市公司。
百度准备把相似的安排推向公开市场。今年1月,百度正式宣布分拆昆仑芯并申请在香港独立上市。5月,昆仑芯又启动科创板上市辅导。目前百度持有昆仑芯约
57.7%
的股份。据路透转引The Information报道,昆仑芯寻求约
500亿美元
的香港IPO目标估值,超过百度市值。
可灵位于应用层,昆仑芯位于算力层,独立融资的财务逻辑却很接近。
子公司可以获得自己的资产负债表和估值,母公司减少持续投入压力。但相应的代价是持股被稀释,AI资产未来的利润和估值上涨也要与新股东分享。阿里集团增发保留了完整业务链条的收益,却让全体股东立即承担摊薄。
两种方案对应不同的风险分配。
字节尚未进入公开市场融资,但昨天字节将TRAE、扣子团队并入豆包体系,同样体现出投入开始受到效率约束。办公、智能体和编程产品共享品牌、模型、流量及商业化体系。字节这次也开始向腾讯学习,减少重复产品和团队,而不是继续扩张更多独立入口。
至此,大厂AI竞争出现了四种资金路径。
腾讯依靠旧业务内部供血,阿里在集团层面增发,快手让AI应用独立融资,百度推动芯片资产分拆上市。
不同路径没有天然高下,关键在于资本价格、控制权和未来收益如何分配。
下一个财报季,模型排名和调用量仍然会吸引注意力,但更有价值的指标会是资本开支后的自由现金流、AI业务的增量利润,以及公司为下一笔投入支付的融资成本。
阿里800亿港元配售只是把这一变化提前摆上了台面。
AI投入不会停止,股东开始要求一张更清楚的账单。
(转载自:强调Next)


