
 五度妙笔
 企业透视镜
 API商城

 数据库
100亿,孙正义投的独角兽拆开卖了
时间倒退回五年前。
2021
年
9
月,孙正义麾下的软银愿景基金二期,联合华平投资,牵头给新加坡
AI
科技公司
Advance Intelligence Group
(
AIGL
)投下超过
4
亿美元,联手将这家公司的估值一举越过
20
亿美元大关。
五年后的今天,这笔投资迎来了一个关键节点。
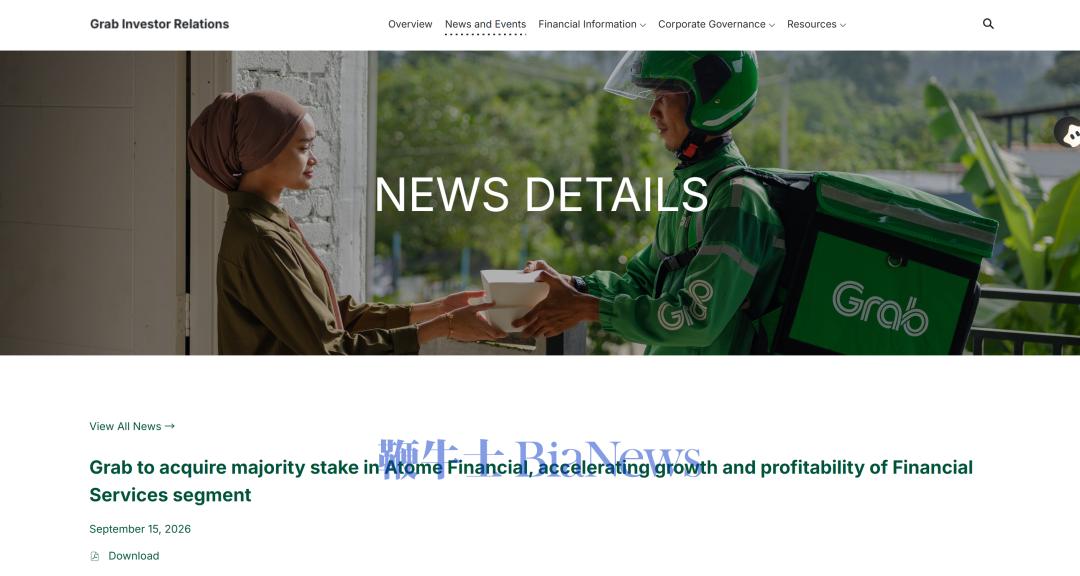
近日,东南亚本土超级APP Grab宣布将以14.9亿美元(约合人民币100亿元)现金
,收购
AIGL
旗下核心资产、东南亚最大
BNPL
平台
Atome Financial
(下文简称
“Atome”
)的
60%
股权,并约定两年后再将剩余的
40%
股权收入囊中。
放在过去几年软银在
WeWork
、
Oyo
接连踩雷的背景下,
Atome
能被一家区域巨头整体买断,也不失为一个好去向。与之相对,这笔投资则是
Grab
有史以来出手最重的一笔收购,同时也是东南亚金融科技领域今年为数不多的十亿美元级并购案。
Atome
的未来,依然引起外界关注。
东南亚独角兽拆开卖了
Atome
并非一家籍籍无名的公司。
作为
AIGL
旗下的消费金融业务板块,
Atome
被普遍认为是东南亚规模最大的
BNPL
平台。数据显示,其业务已经覆盖超过
2500
万累计交易用户,贷款组合规模约
10
亿美元,且逾期率在过去几年里保持稳定甚至有所改善。
而站在这个细分赛道龙头身后的母公司,在资本市场自然广受追捧。上文提及的
2021
年那轮超
4
亿美元的融资,由软银愿景基金二期和华平投资联合领投,跟投方里有
Northstar
、
Vision Plus Capital
,以及带有中国背景的高榕资本;
2023
年该公司又追加融资
8000
万美元,投资方仍是
华平投资
和
Northstar
。算上历年各轮,
AIGL
迄今已累计融资超过
7
亿美元,另有超过
10
亿美元的信贷额度支持其放贷业务。
且完成
D
轮融资的
AIGL
在估值突破
20
亿美元之际,公司旗下便已经搭建起三条业务线。分别是亚洲领先的
BNPL
平台
Atome
、企业级大数据风控服务商
,以及印尼数字信贷平台
Kredit Pintar
。
作为其
D
轮领投方之一的软银投资顾问公司董事总经理
Greg Moon
当时公开表态,看中的正是
AIGL“
用
AI
和大数据驱动的多元化金融产品矩阵
”
,
“
凭借
AI
和大数据的驱动,
Advance Intelligence Group
为东南亚的消费者和企业提供了多元化的金融产品与服务。这家公司以
AI
为先的方法,让他们能够提供创新解决方案、开辟新的产品路径来创造价值。我们很高兴能与
Jefferson
和他的团队携手,支持他们打造普惠且可负担的金融服务这一使命。
”
与此同时,另一领投方华平投资董事总经理
Saurabh Agarwal
也给出了类似判断,称看中的是团队
“
在
AI
驱动的数字信贷、技术和风险管理方面的强劲过往战绩
”
,并认为亚洲拥有全球规模最大、增长最快的数字市场之一,中产阶级群体庞大且高度联网,对灵活可靠的信贷解决方案有着尚未被满足的需求。

换言之,软银当时押注的不是
AIGL
某一个单一产品,而是一整套
“AI+
信贷
”
的基础设施能力。
不过值得注意的是,最近一场交易中被卖掉的,是
AIGL
旗下的
Atome Financial
这一项业务,而不是
AIGL
整个集团,简而言之是
AIGL
这头巨无霸被
“
拆开卖了
”
。也就是
AIGL
把自己五年前用软银的钱喂大的核心资产,以一个不错的价格卖给了下游的产业买家,这笔现金最终会回流进
AIGL
的账上,从而间接兑现软银这轮投资的账面价值。
而在
Atome
被出售后,
AIGL
旗下还留有企业级风控服务商
和电商服务平台
Ginee
这两条业务线,这意味着即便
Atom
被卖给
Grab
,
AIGL
本身仍会作为独立公司继续运营,软银手里的股权也依然存在,只是所投公司的资产结构发生了变化。
Atome值多少钱?
既然是资产出售而不是股权转让,那么
“Atome
这块业务价值几何
”
成了外界普遍关注的问题。
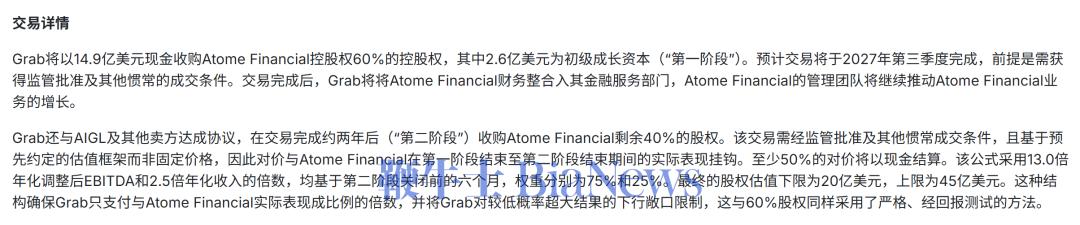
根据交易条款信息,
Grab
将分两步拿下
Atome
。第一阶段以
14.9
亿美元现金收购
60%
股权,其中
2.6
亿美元作为新增成长资本注入公司;第二阶段约定在交易完成后大约两年,再收购剩余
40%
股权,最终作价与彼时的业绩表现(
EBITDA
及营收)挂钩。
按照
Grab
公告披露的框架,这一挂钩机制下
Atome
的整体估值区间可能落在
20
亿至
45
亿美元之间。
这个跨度接近一倍,也说明第二阶段的最终价格很大程度上要看
Atome
接下来两年在
Grab
体系内的实际业绩表现。交易目前仍需通过监管审批,预计要到
2027
年第三季度才能正式完成。
从体量上看,
Atome
确实撑得起这个价格。作为东南亚目前规模最大的
BNPL
平台,
Atome
累计交易用户超过
2500
万,贷款组合规模约
10
亿美元,且逾期率在过去几年保持稳定甚至有所改善,业务覆盖新加坡、马来西亚、菲律宾、印度尼西亚和泰国五个市场。
马来亚银行(
Maybank
)在交易公布后的研报里测算,按照
Grab
给出的
2028
年经营目标,
Atome
到
2028
年有望贡献
2
亿至
2.2
亿美元
EBITDA
,对应企业价值倍数约为
12
倍
——
明显高于此前收购
Stash
等同类金融科技资产约
7
倍的估值倍数,也与美国上市公司
Affirm
的
12.6
倍大致相当,只是低于印度支付公司
Paytm
的
30
倍。用马来亚银行的话说,这个估值
“
偏满但不算过分
”
。
从行业大盘的角度看,这个价格也不算离谱。据
BNPL
行业研究机构测算,
2025
年全球
BNPL
市场按总交易额(
GMV
)计算约为
5601
亿美元,同比增长
13.7%
,其中亚太地区贡献了约
36.4%
的全球
BNPL
营收,是规模最大的区域市场。
与此同时,
Google
、淡马锡与贝恩联合发布的《
e-Conomy SEA
》年度报告显示,东南亚数字经济规模在
2025
年已突破
3000
亿美元,区域一级市场私募融资额同比回升
15%
至约
80
亿美元,其中约一半的交易金额流向了数字金融服务这个细分领域。也就是说,软银五年前押注的这条赛道,并没有降温,反而一直在扩容。
更值得一提的是,在东南亚
BNPL
这条赛道上,
Atome
从来都不是唯一的玩家。印尼本土的
Kredivo
、
Akulaku
,还有背靠
Gojek
的
GoPayLater
,以及
Sea
集团旗下电商平台
Shopee
自带的
SPayLater
。据
Grab
援引的行业数据,东南亚仍有大量成年人未持有信用卡,也从未从正规金融机构借过款,这片
“
信用空白地带
”
正是各家
BNPL
平台真正争夺的战场。
Atome
能在这场混战里率先被巨头看中并整体买断,某种程度上说明它在风控数据和资产质量上确实跑在了对手前面。
超级APP的金融野心
把
Grab
过去几年的动作串起来看,不难看出,对于
Atome
这笔收购并不是孤立事件。
从最早的出行、外卖,到后来陆续上线的数字银行、保险分销,
Grab
始终试图把自己从一家
“
打车软件
”
改造成一个能承载用户全部日常消费和资金流转的
“
超级
APP”
。
而
Grab
这条路径和中国的美团、支付宝走过的轨迹颇为相似。先靠高频消费场景积累用户和数据,再反哺低频但利润更厚的金融业务。
外界也一度将
Grab
比拟为
“
东南亚美团
”“
东南亚滴滴
”“
东南亚支付宝
”
,甚至将其称之为东南亚
“
美团
+
滴滴
+
支付宝
”
大整合。
而在收购
Atome
之后,
Grab
等于一次性补齐了消费信贷这块此前相对薄弱的拼图,也让它在与最大的劲敌
GoTo
集团,以及靠电商和游戏起家的
Sea
集团这场持续多年的
“
超级
APP
之争
”
里,多了一张更完整的底牌。三家公司这几年在出行、外卖、支付上早已贴身厮杀过好几轮,如今战线又往消费信贷这个更深的水域推进了一步。
但资本市场的反应说明,这种野心并非没有代价。消息公布当天,
Grab
股价在纳斯达克二级市场有下跌之势并延续至今。一部分投资人的顾虑在于,
14.9
亿美元是一笔不小的现金支出,且交易要到
2027
年三季度才能完成交割,中间存在的监管不确定性,以及
BNPL
行业本身对宏观利率和居民杠杆水平的敏感性,都是需要消化的风险点。
这种顾虑事出有因,且事实上,消费金融行业近几年在全球范围内都面临类似的争议。增长故事讲起来动听,但过度授信和居民债务累积的隐忧始终如影随形,这也是为什么
Grab
和
Atome
在联合声明里,特意强调了要
“
负责任地扩大金融可及性
”
,把风控和催收合规放在了和业务增长同等重要的位置上。
更进一步看,对中国的一级市场观察者而言,这笔交易提供的参照系可能更有意思。东南亚的消费金融市场,长期被视为中国模式的
“
镜像试验场
”
,蚂蚁集团、腾讯系资本都曾深度参与过这片区域的数字支付和信贷基础设施建设,而高榕资本这样的中国背景机构,也早早埋下了在
Atome
母公司里的股权伏笔。
如今
Grab
选择用
14.9
亿美元的真金白银,把这块拼图买断而不是继续做财务投资人,某种程度上也是在向市场传递一个信号,东南亚的超级
APP
之争,下半场的胜负手正从
“
谁的用户更多
”
转向了
“
谁能把用户的钱管得更好
”
。
换个角度说,这场收购最终能不能兑现管理层给出的乐观目标,还要交给接下来将近一年的监管审批和整合过程来检验。但至少从目前的行业数据看,无论是全球
BNPL
市场的持续扩容,还是东南亚数字金融资本回暖的大背景,都在为
Grab
这次押注提供一个不算差的顺风局。
(转载自融中财经)


