
 五度妙笔
 企业透视镜
 API商城

 数据库
AI时代的科技高管重构:迈向持续增长
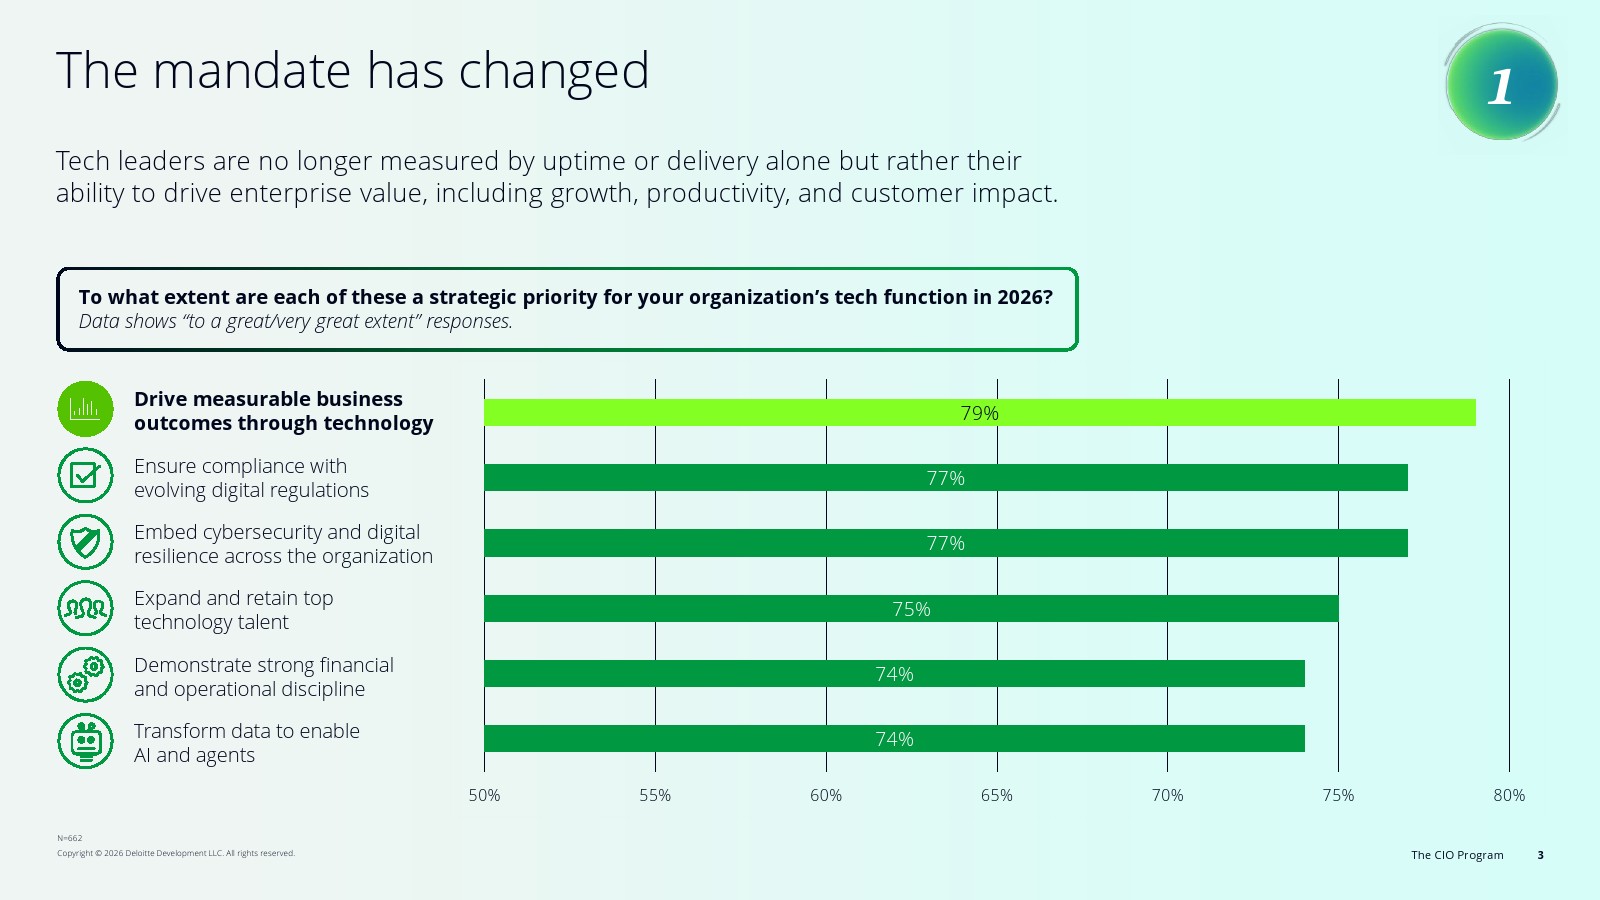
AI正在改变科技高管的职责边界。调研显示,技术领导者的评价标准已由系统稳定性转向企业价值创造。79%的受访者将通过技术驱动可量化业务成果列为首要战略目标,高于数字监管合规与网络安全韧性(均为77%),人才建设占75%,数据能力和AI基础建设均达到74%。这意味着,技术部门正由成本中心加速转向增长引擎,企业对科技高管的要求已从“保障运行”升级为“创造增长”。
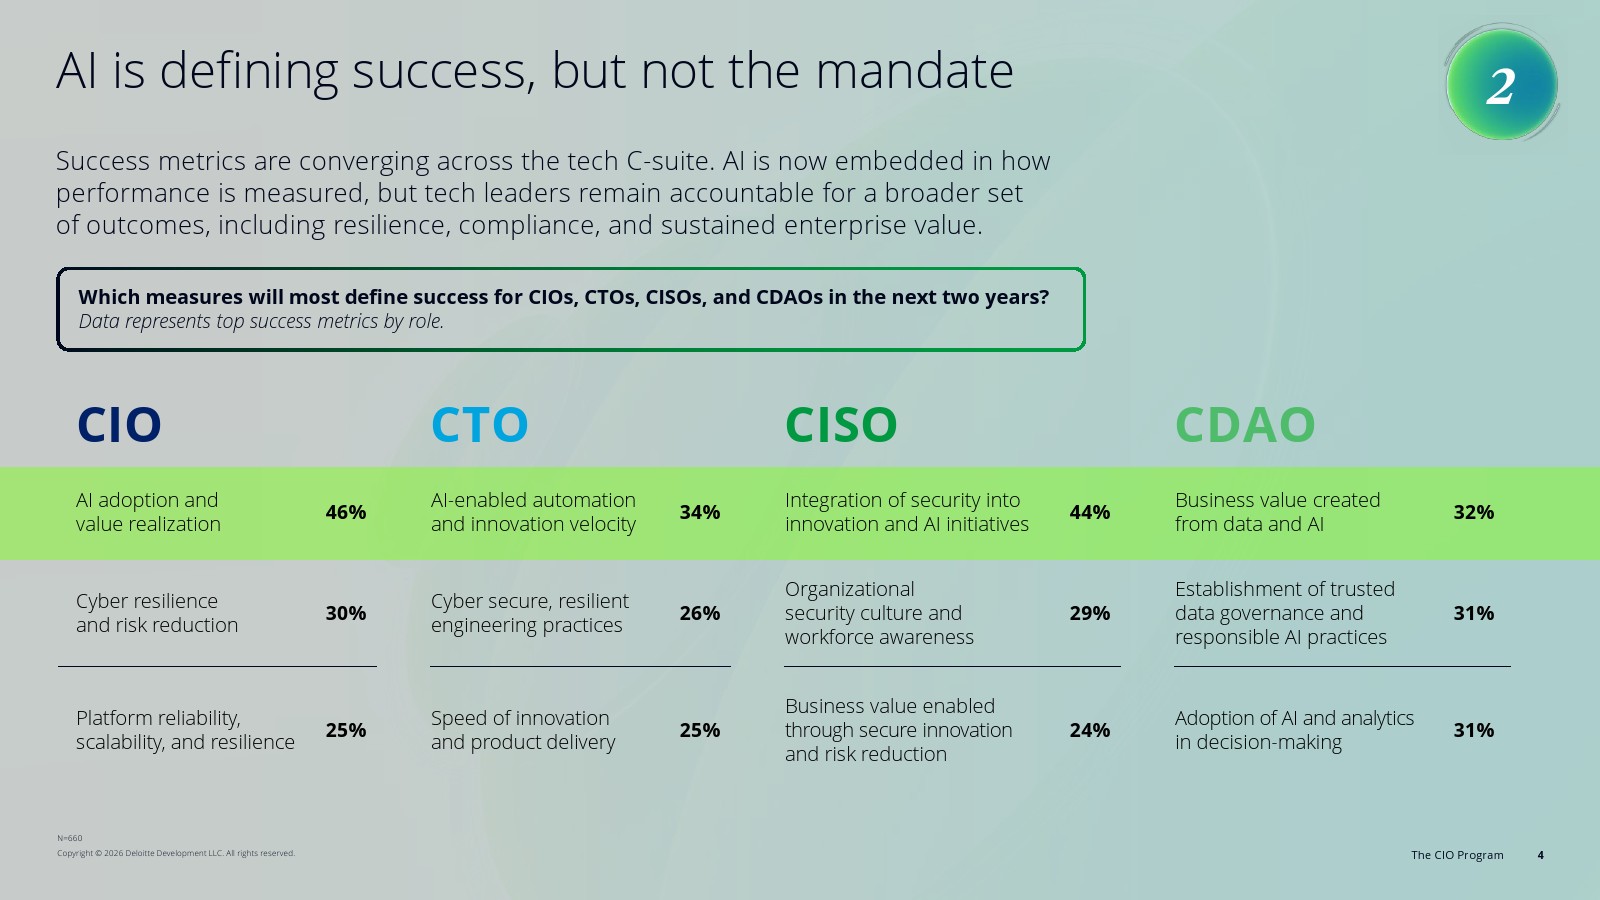
AI已经成为科技高管共同的绩效指标,但不同岗位的职责重点仍存在明显差异。46%的CIO将AI落地及价值实现视为未来两年最重要的成功标准;44%的CISO更加关注AI创新过程中的安全融合;34%的CTO聚焦AI驱动的自动化和创新效率;CDAO则更加重视数据创造商业价值(32%)以及可信数据治理与负责任AI建设(31%)。这一趋势表明,AI没有削弱专业分工,而是推动各类技术高管围绕企业价值形成更加紧密的协同体系。
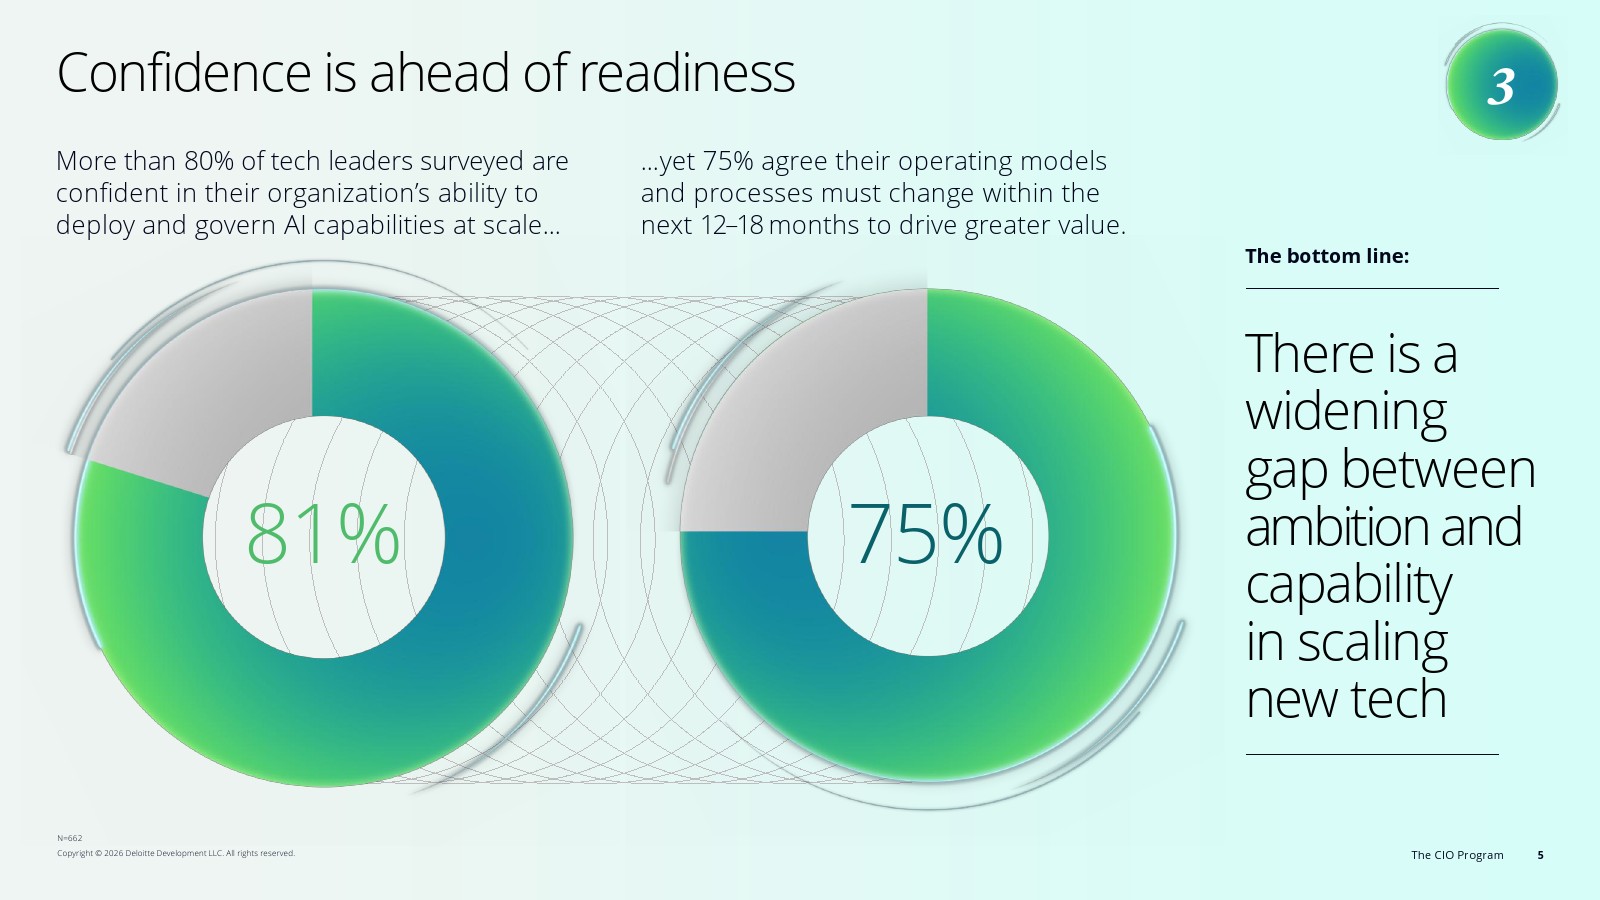
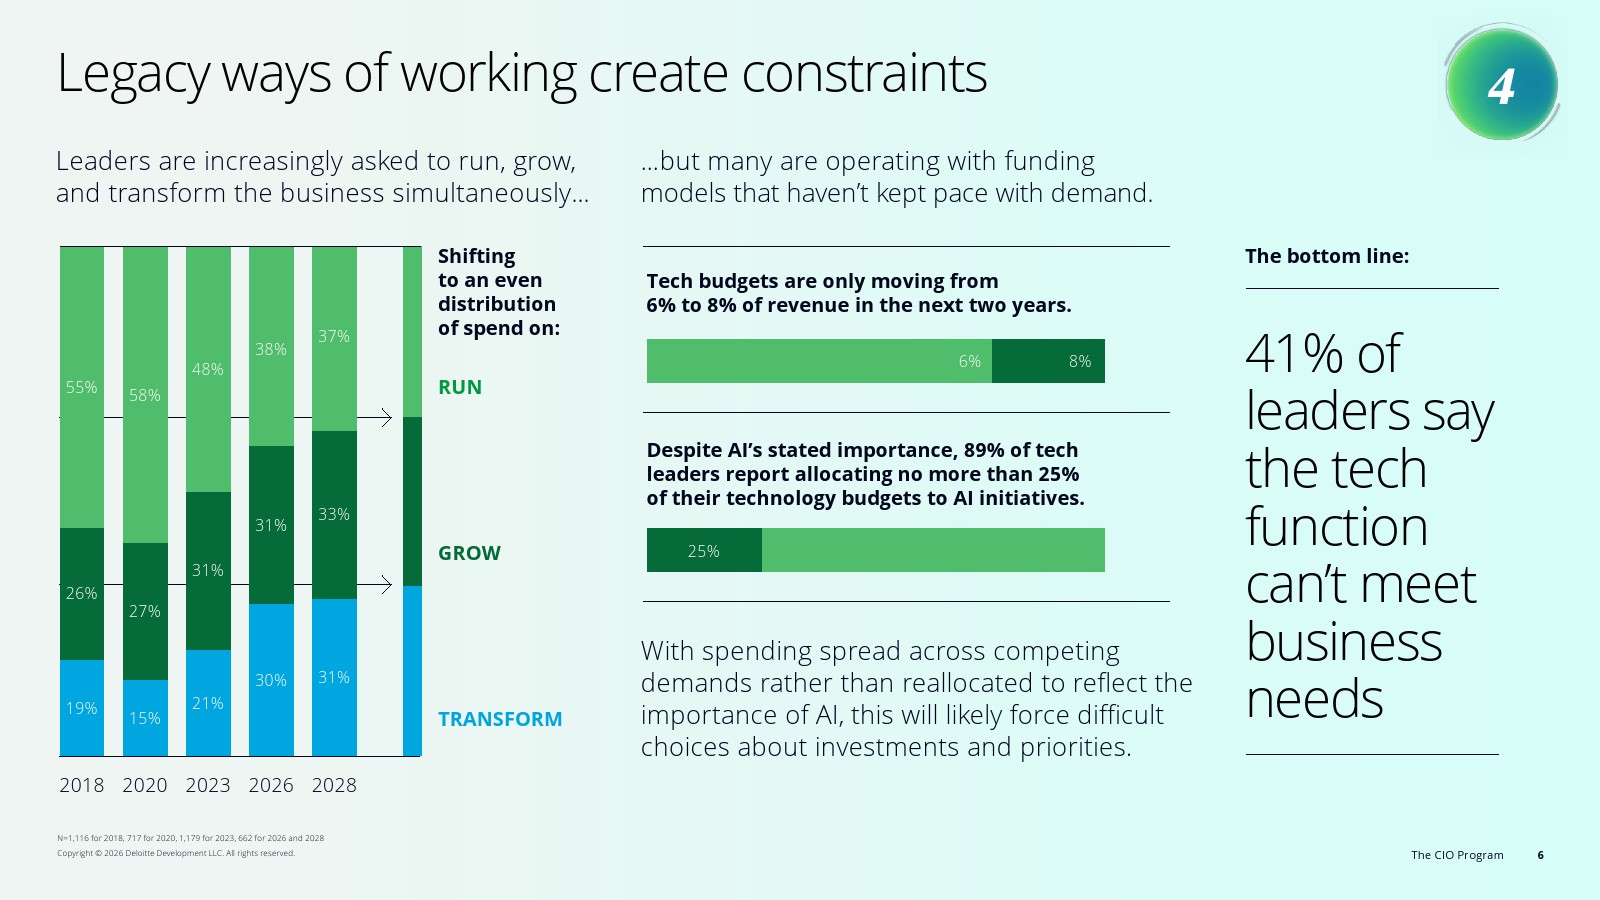
值得关注的是,企业信心与组织准备之间仍存在明显落差。81%的科技领导者相信企业具备规模化部署和治理AI的能力,但与此同时,75%的受访者认为未来12至18个月必须重构运营模式才能真正释放AI价值。资金配置同样反映出这一矛盾。未来两年科技预算预计仅由企业收入的6%提升至8%,而89%的企业投入AI的预算比例仍不超过技术预算的25%。预算增长有限、资源分散配置,使41%的科技负责人坦言当前技术部门已经无法充分满足业务需求,AI战略正在受到组织机制而非技术本身的约束。
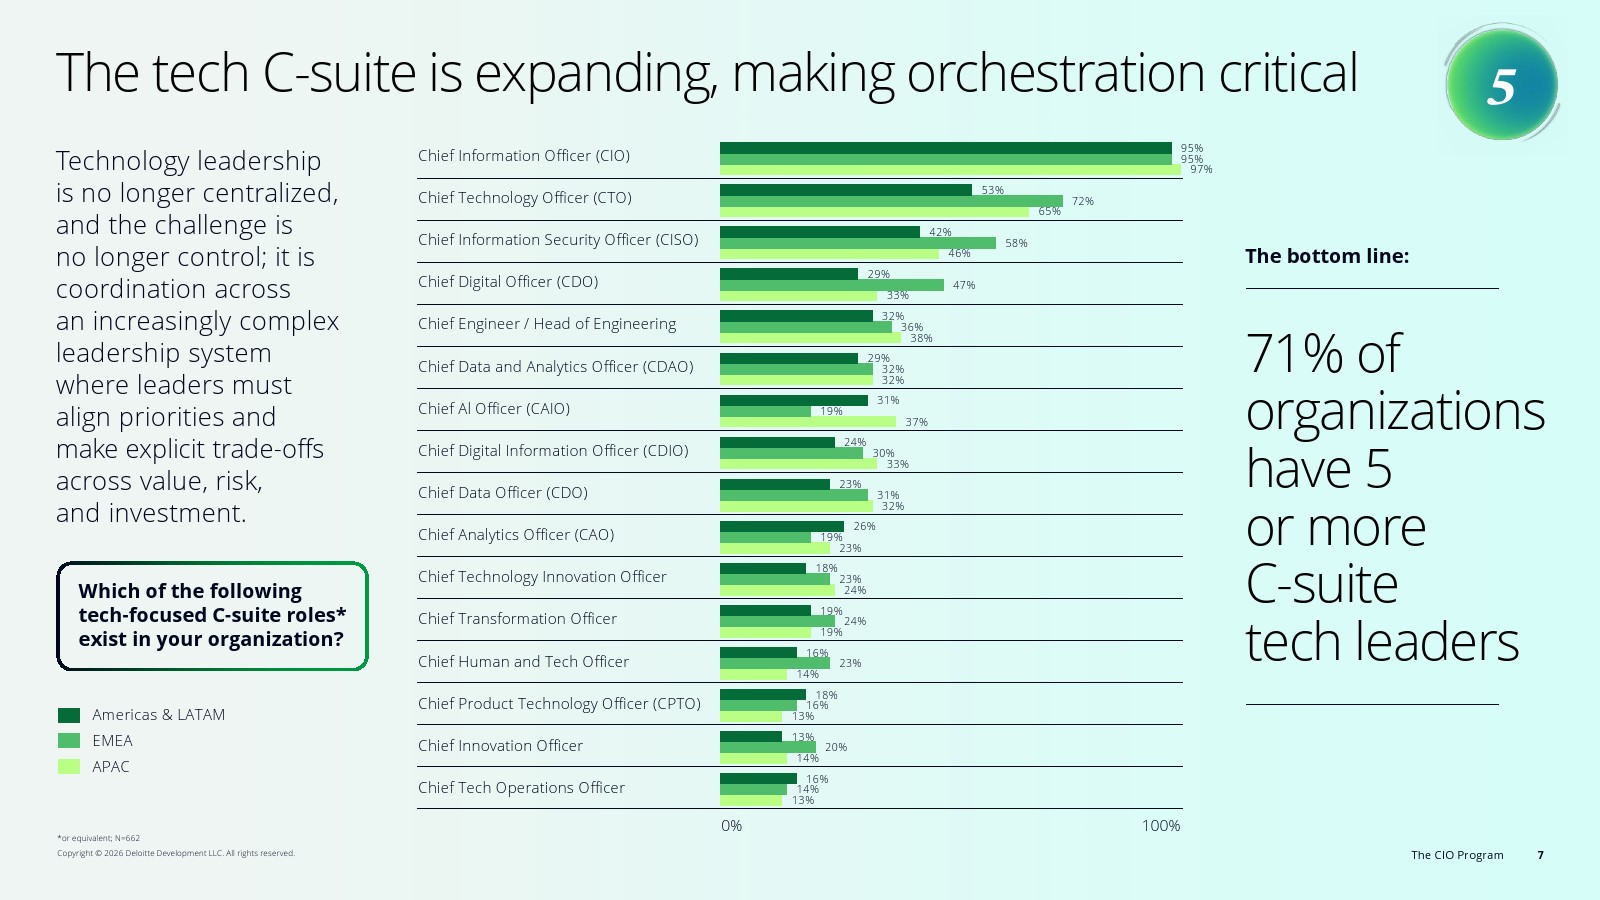
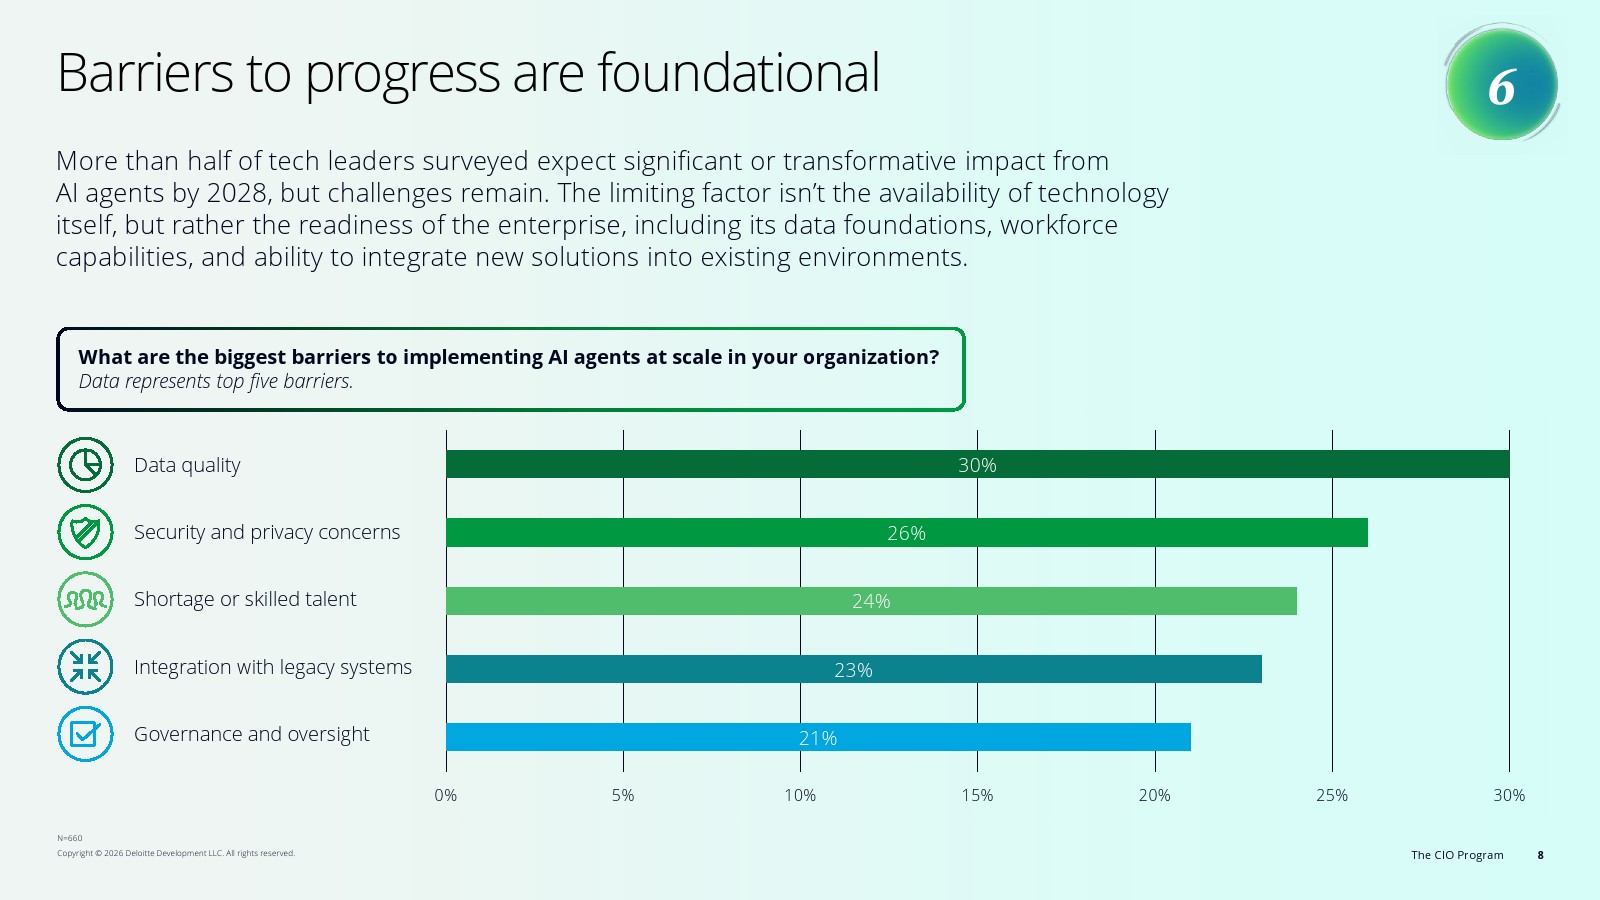
随着企业数字化复杂度不断提高,科技领导体系也进入多高管协同阶段。调研显示,71%的企业已经拥有五位以上科技类C-level高管,除CIO、CTO、CISO之外,首席AI官、首席数据分析官、首席数字官等新角色持续增加。与此同时,AI规模化落地的主要瓶颈也逐渐由算法能力转向组织基础设施,其中数据质量成为首要障碍,占30%;其次分别为安全与隐私风险26%、AI人才短缺24%、遗留系统整合23%以及治理体系不足21%。企业竞争优势越来越取决于跨部门协同能力,而非单一技术能力。
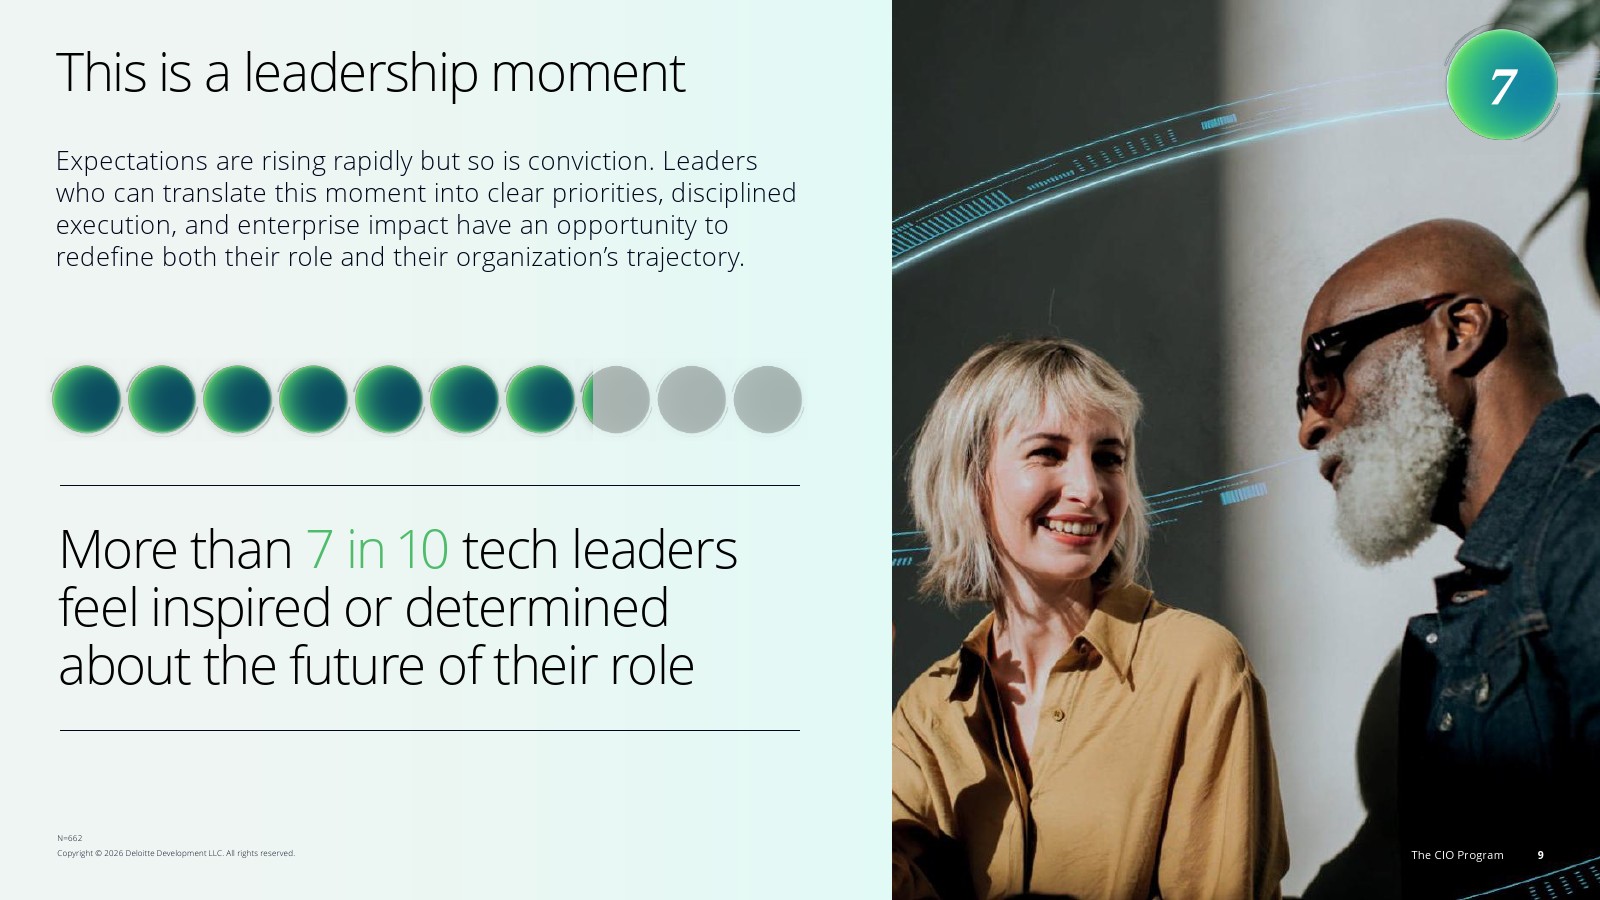
整体来看,AI时代正在推动科技管理进入新的发展阶段。超过七成科技高管对未来角色充满信心,但真正决定企业竞争力的,将不再是AI部署速度,而是组织是否能够同步完成治理体系、运营模式、预算结构和人才能力的全面升级。未来领先企业之间的差距,也将更多体现为技术领导层整合资源、协调多元职能并持续创造企业价值的能力,而非单纯拥有先进技术本身。

文档链接将分享到199IT知识星球,扫描下面二维码即可查阅!
更多阅读:


