

近日消息,全球内存市场正在经历一轮罕见的涨价潮,卖出去的内存没增加多少,厂商赚到的钱却大幅增长。
根据Counterpoint Research最新发布的报告, 2026年第三季度,全球DRAM市场营收同比暴涨369%,接近去年同期的5倍。
更夸张的是,同期DRAM的位元出货量仅增长约4%。
也就是说,内存实际卖出去的容量没有增加太多,但市场营收却翻了好几倍,背后主要是价格大幅上涨。
数据显示, 今年第三季度DRAM平均销售价格已经达到每Gb 1.9美元,创下历史高位。
这轮涨价最大的推动力,依然是AI。
随着AI加速器、数据中心需求持续增长,越来越多科技公司开始抢购内存,尤其是用于AI服务器的高性能存储产品。
过去,内存厂商主要靠扩大出货量赚钱,如今情况已经发生变化。
Counterpoint Research指出,当前DRAM市场正处于由价格推动的超级周期,买家现在更关心能不能拿到足够的货,而不是价格能不能再便宜一点。
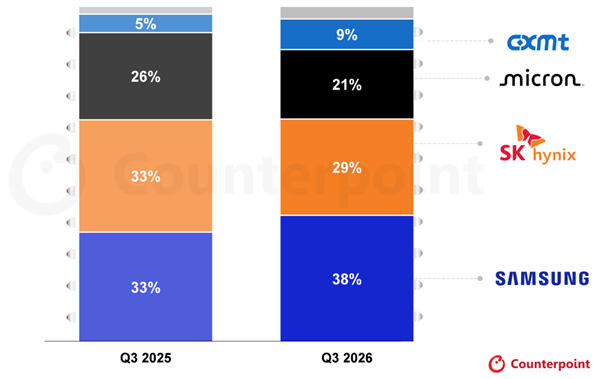
从厂商排名来看,三星依然占据领先位置。 2026年第三季度,三星拿下全球DRAM市场38%的营收份额,继续排名第一。
SK海力士则追得很紧,其DRAM营收环比增长超过40%,进一步缩小了与三星的差距。
美光同样受益于AI数据中心需求,不过增长速度不及三星和SK海力士。国产厂商长鑫存储的市场份额则从第二季度的10%下降至第三季度的9%。
值得注意的是,这次涨价并不只是HBM高带宽内存的事情。普通电脑、手机和服务器使用的DDR、LPDDR内存,价格同样在快速上涨。
报告显示,第三季度DDR产品营收同比增长500%,LPDDR营收同比增长接近400%,增速甚至超过了HBM。
原因是AI服务器不仅需要GPU,也需要越来越多的CPU和普通内存。
Counterpoint Research指出, 云端AI系统中GPU与CPU的配置比例,已经从此前的4:1缩小至2:1,未来还有可能进一步接近1:1。
以英伟达Vera Rubin机架为例,每个CPU插槽对应的DRAM容量达到1.5TB,接近上一代的3倍。
这意味着,AI服务器不仅要用大量昂贵的HBM,也在持续消耗传统DRAM产能。至于内存什么时候能便宜下来,恐怕还得再等等。
Counterpoint Research预计,2027年存储价格仍将保持强势,而主要新增晶圆厂要到2028年才会陆续投产。
随着新一代HBM4产品开始出货,三星、SK海力士等厂商还有望在第四季度刷新营收纪录。
对于准备升级电脑、购买内存的消费者来说,这轮由AI推动的涨价潮,短期内恐怕还看不到明显结束的迹象。
更多阅读: