

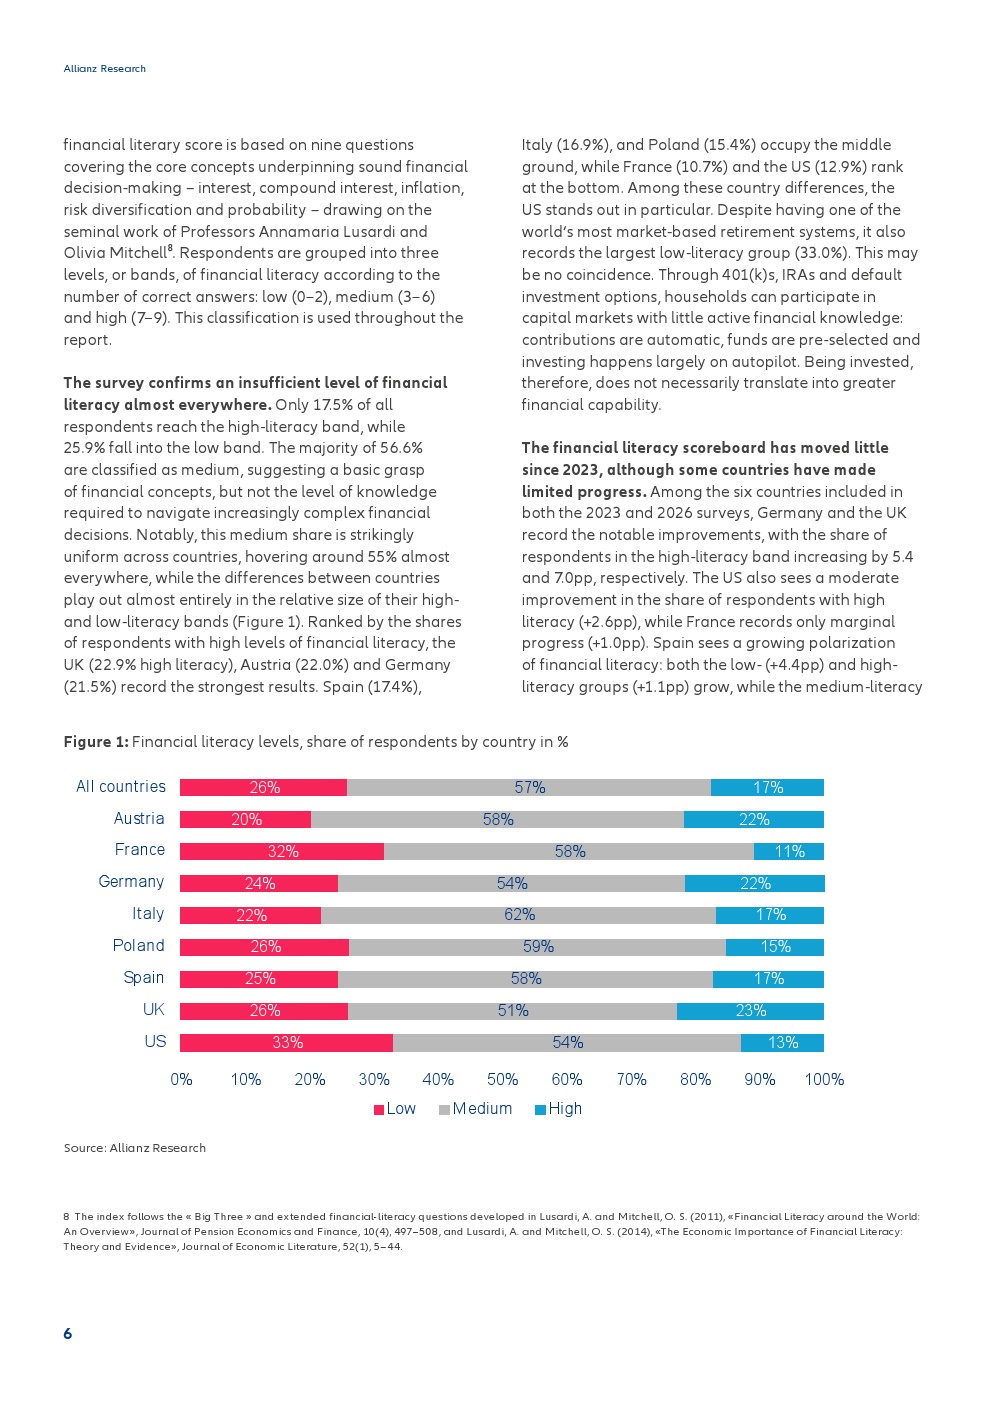
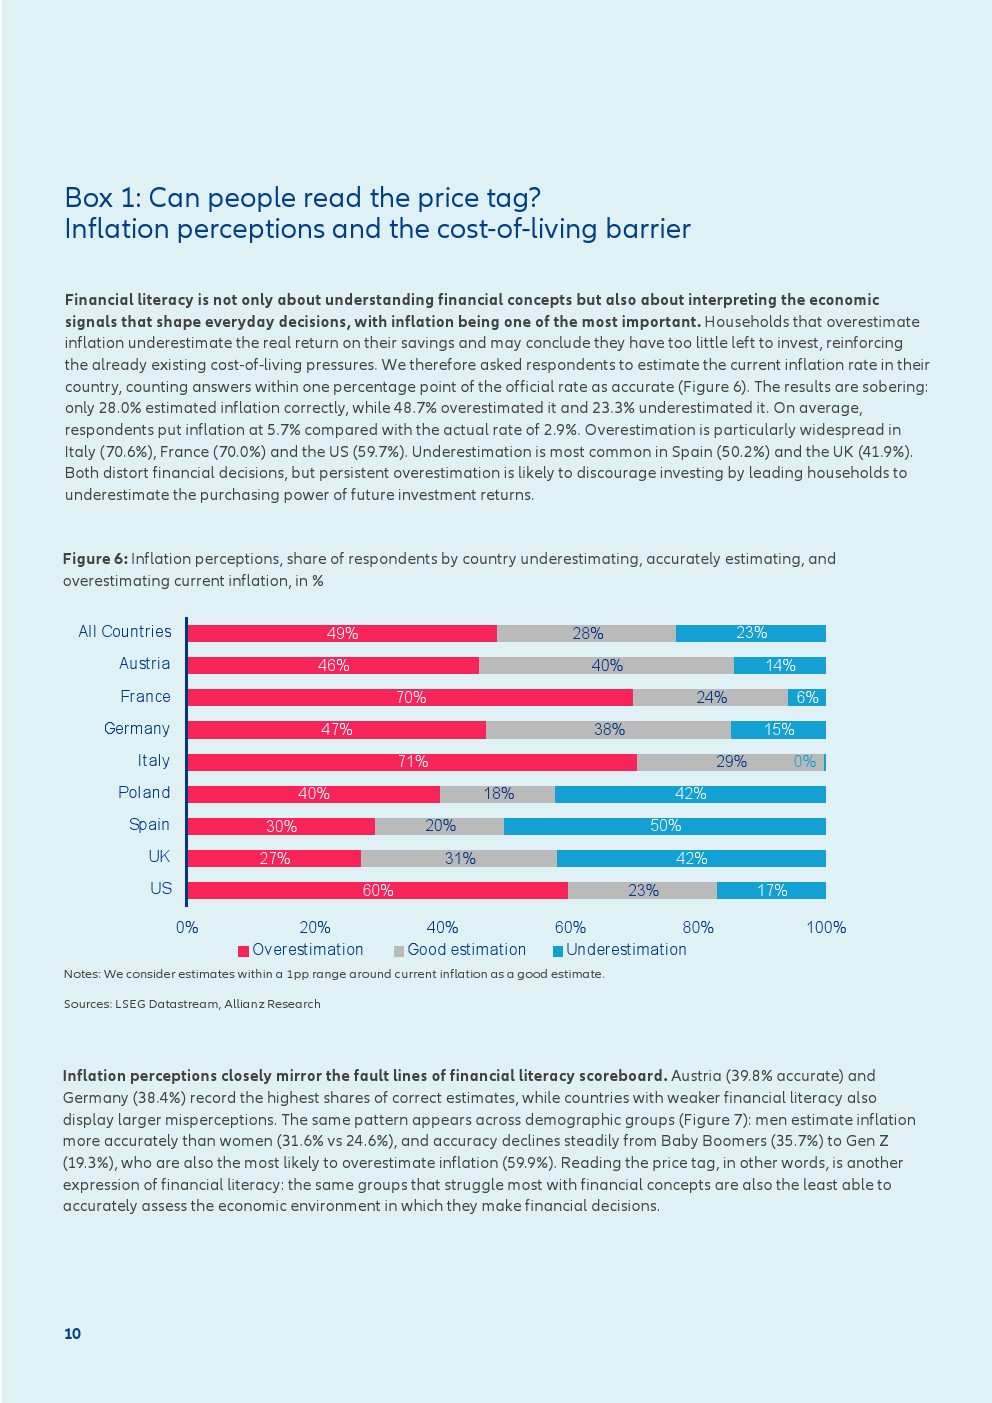
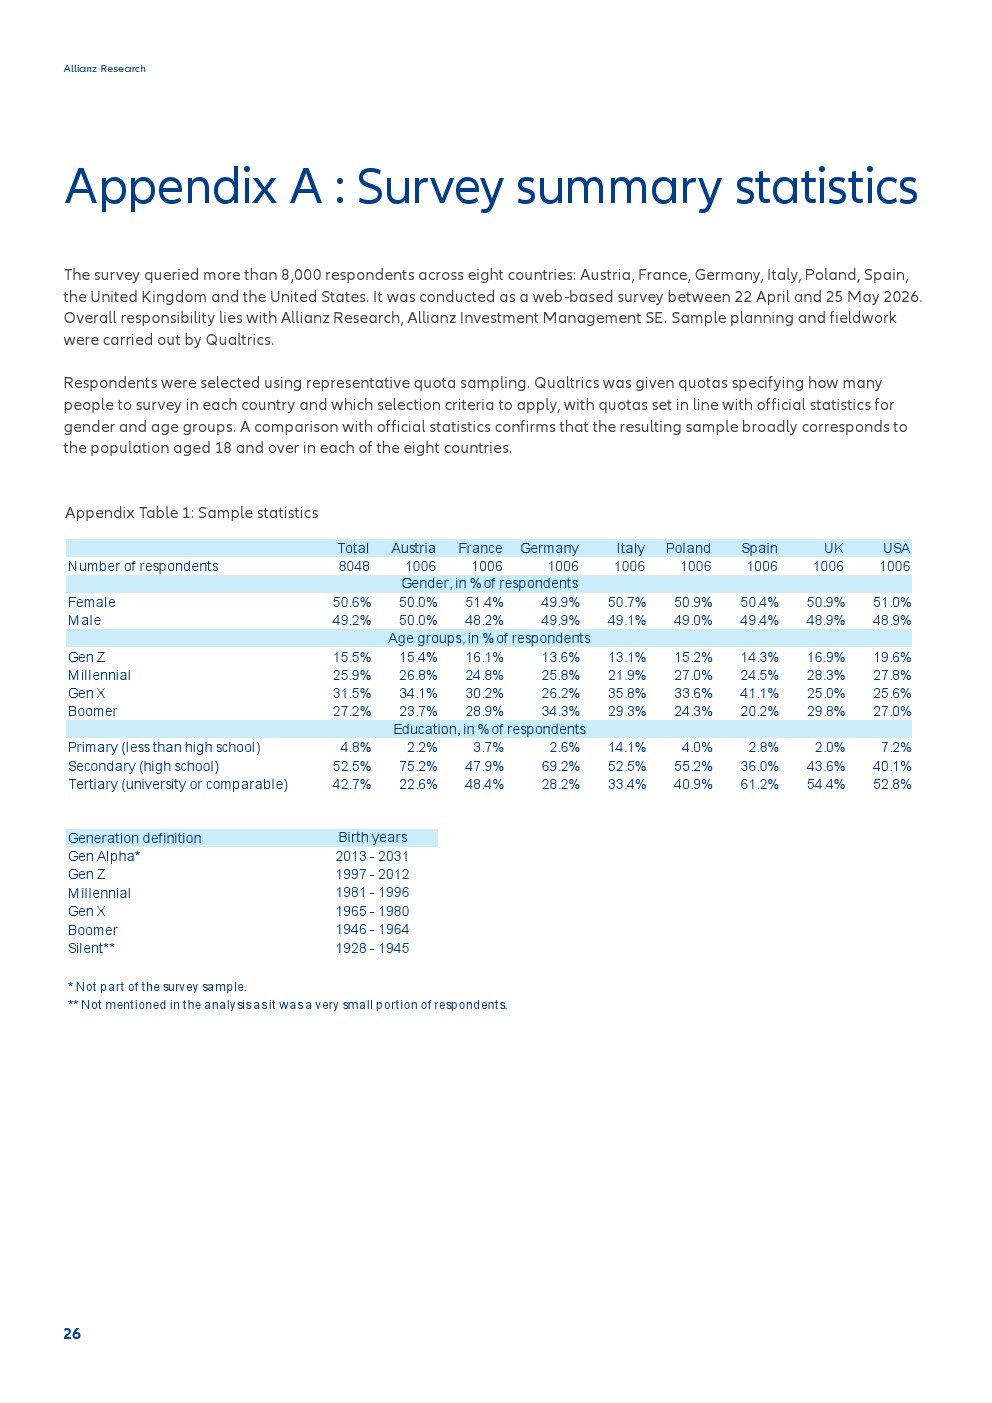
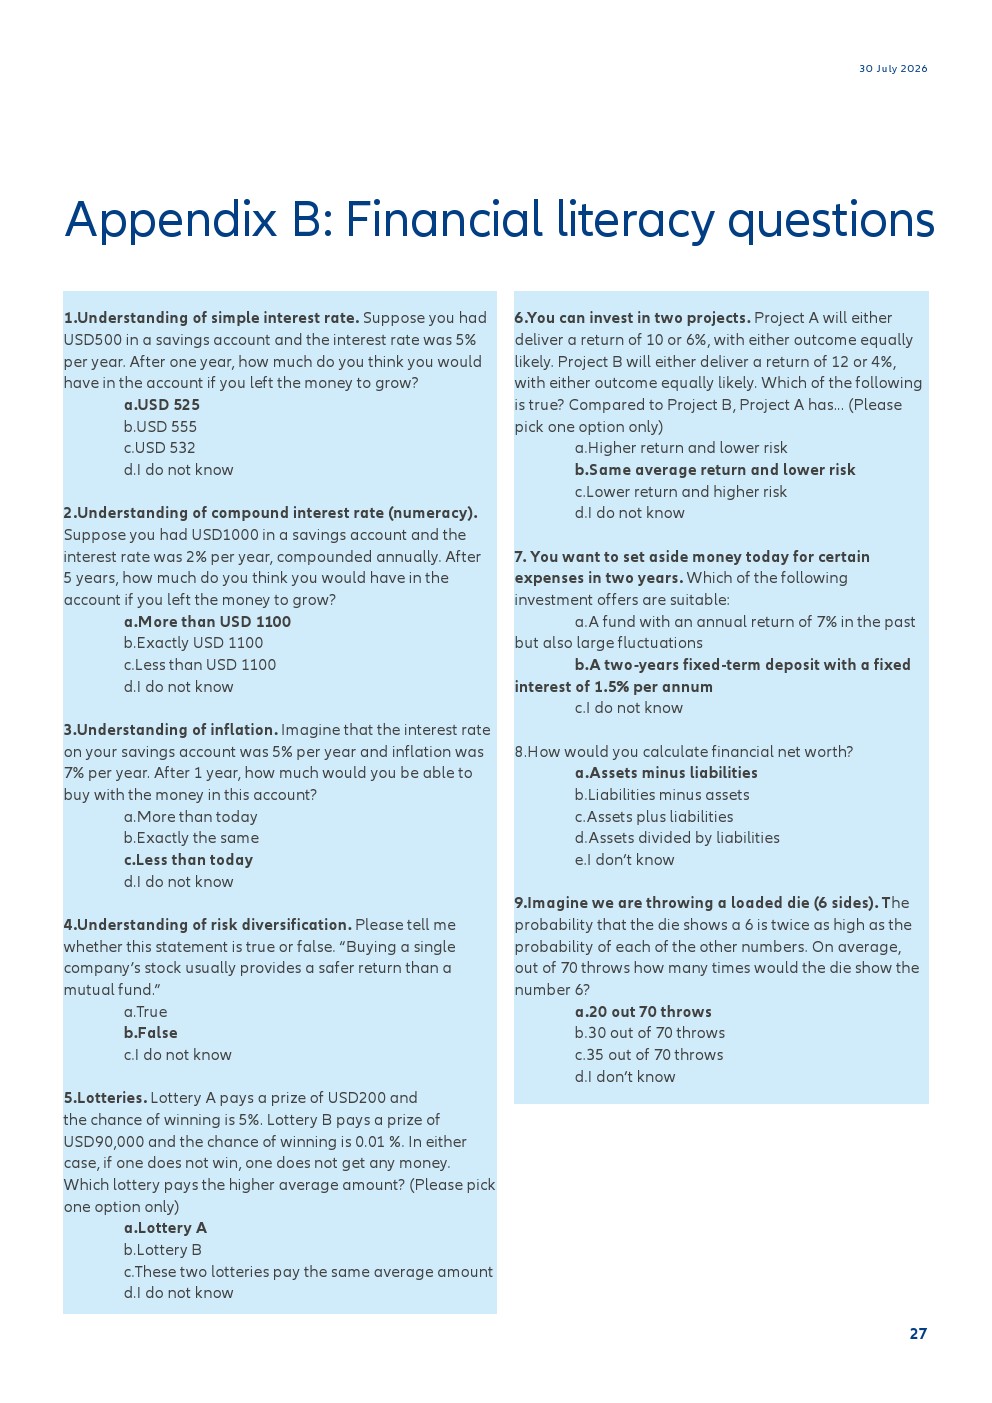
一份覆盖奥地利、法国、德国、意大利、波兰、西班牙、英国和美国、超过8000人的调查显示,金融素养并未随着金融市场发展同步提升。仅17.5%的受访者达到高金融素养水平,25.9%处于低水平,56.6%停留在中等水平。相比2023年,整体改善有限,说明金融教育仍未形成广泛而持续的能力提升。
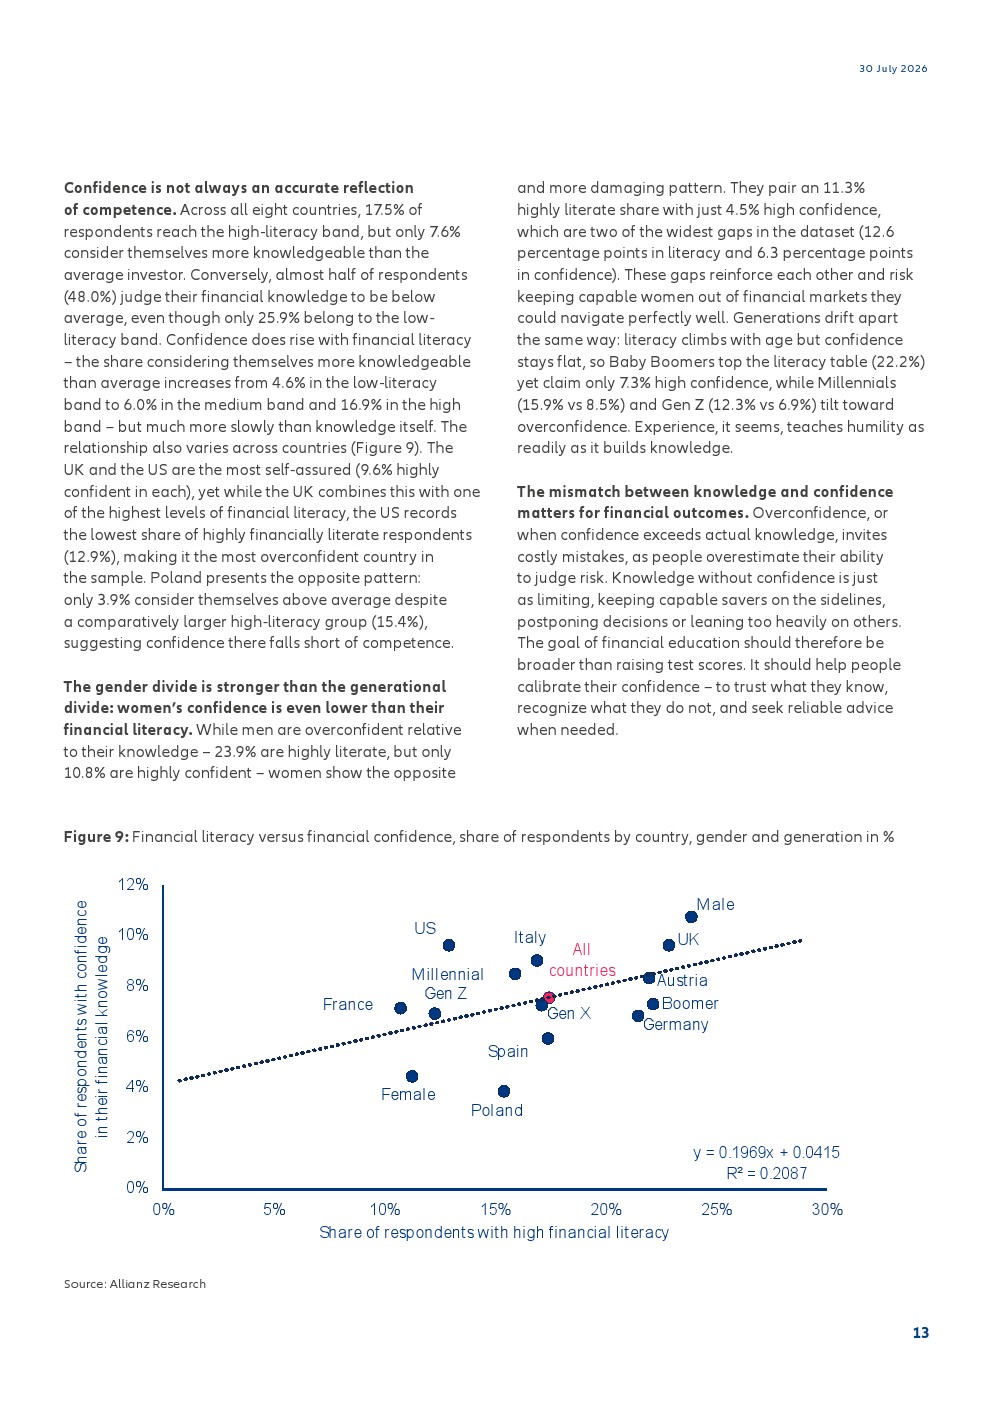
国家之间的差异同样值得关注。英国高金融素养占22.9%,奥地利22.0%,德国21.5%,位居前列;西班牙、意大利和波兰分别为17.4%、16.9%和15.4%;法国和美国则只有10.7%和12.9%。美国尤其值得警惕:尽管资本市场参与程度较高,低金融素养人群却达到33%,说明“参与投资”并不等于“理解投资”。
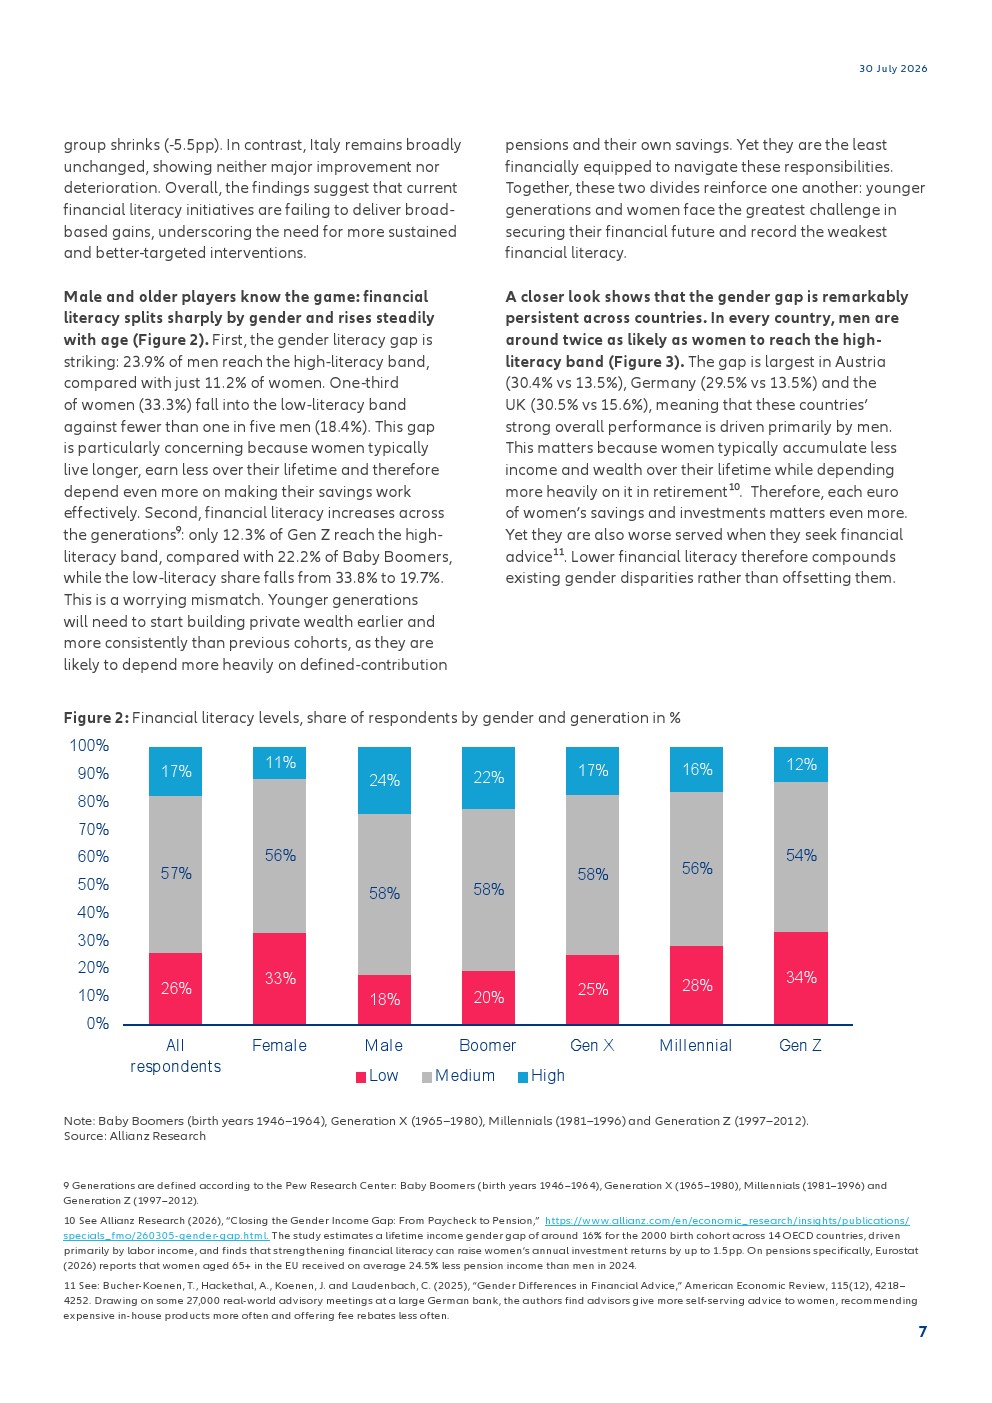
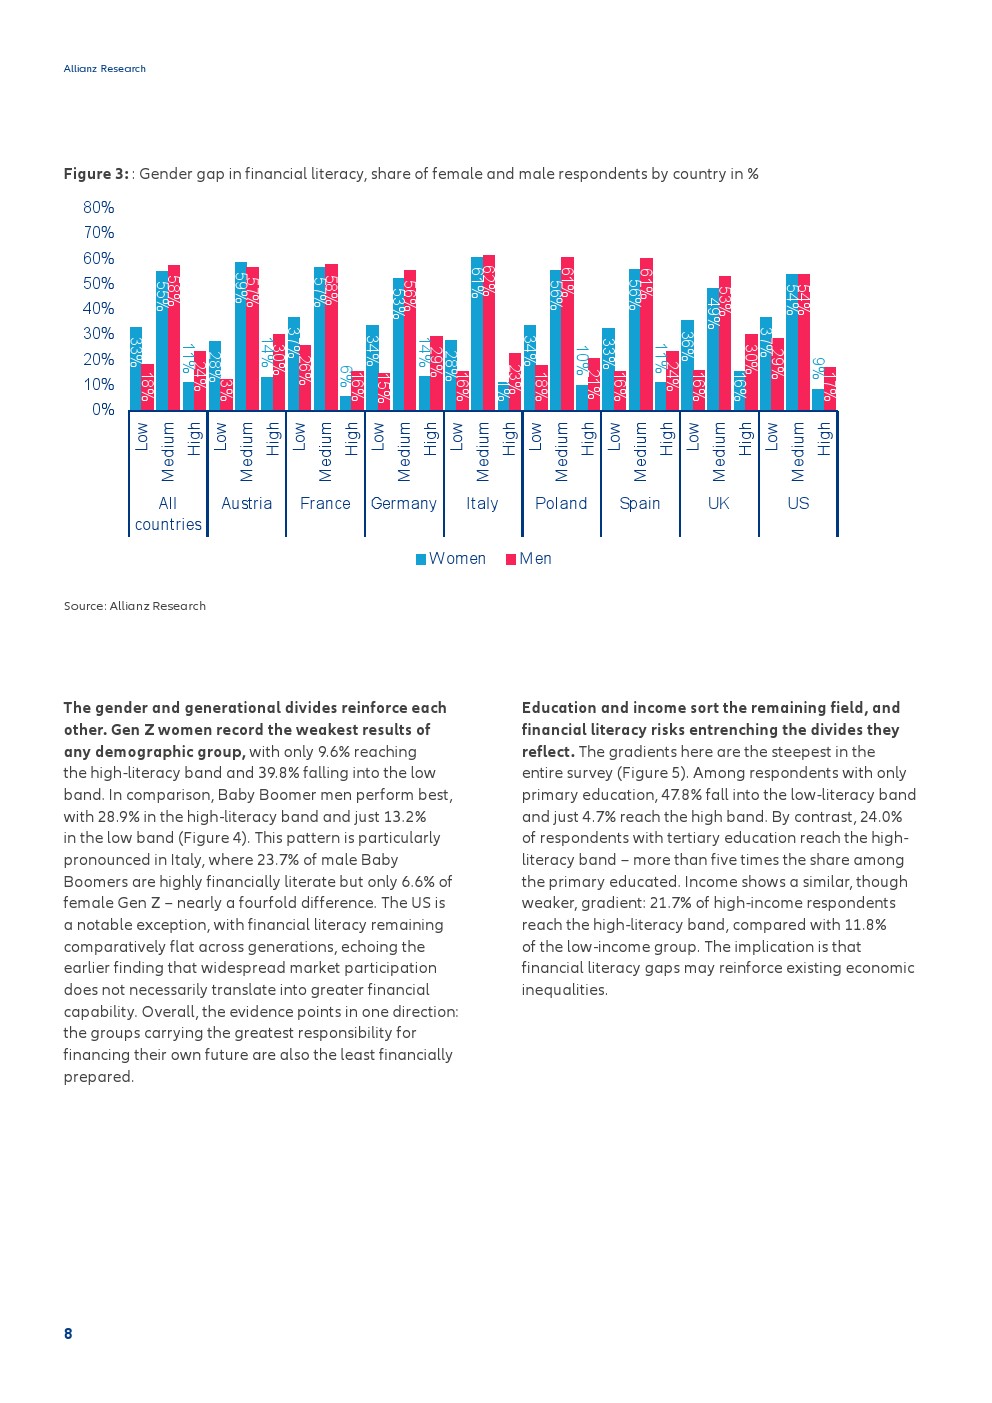
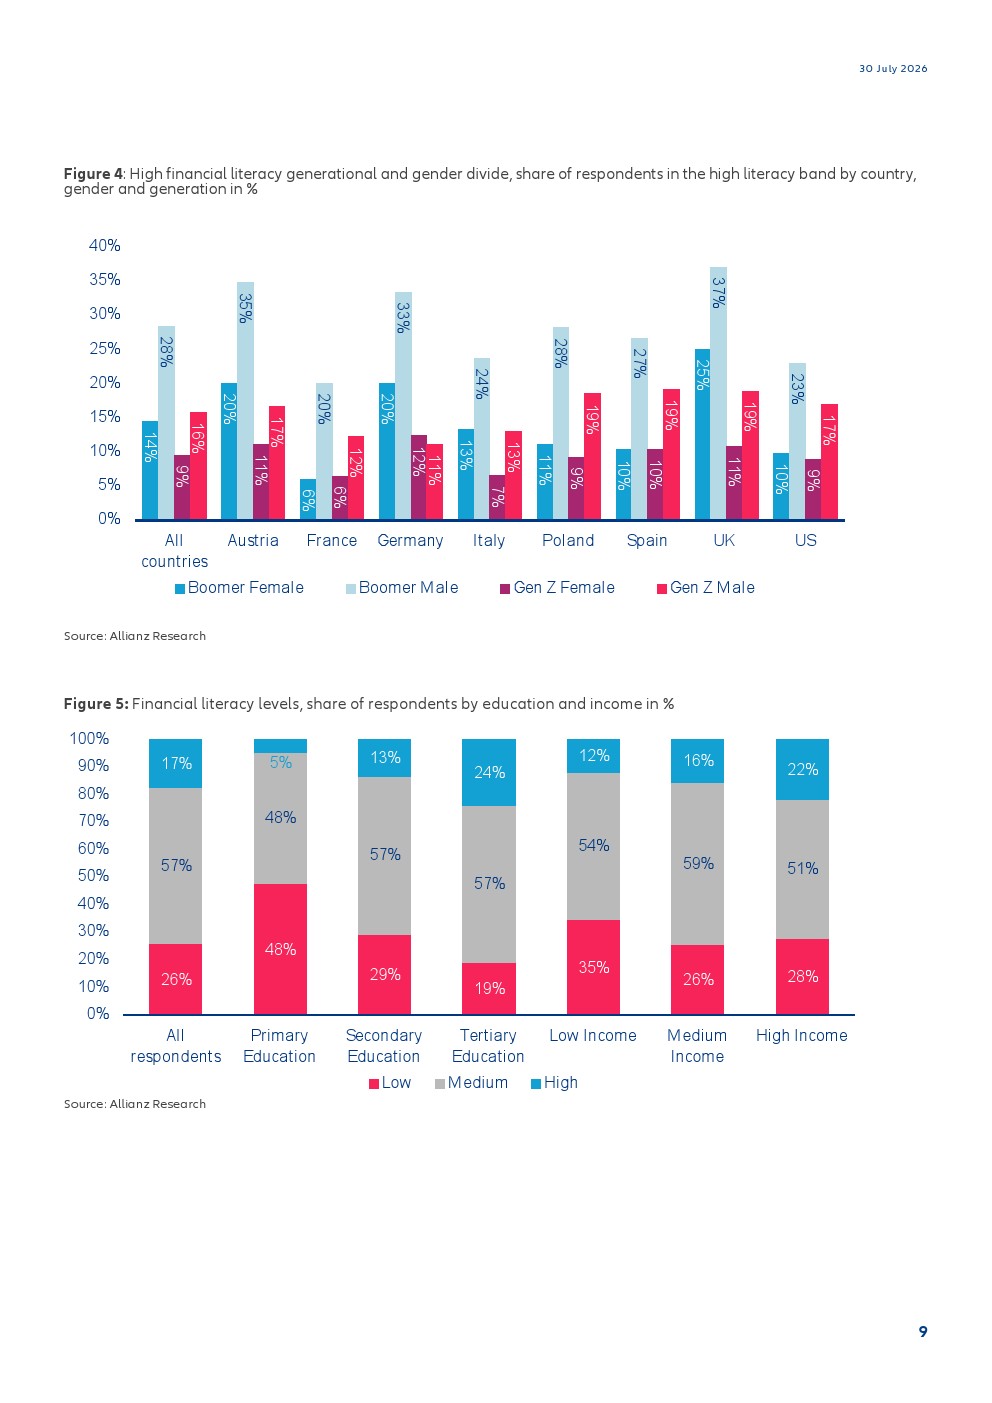
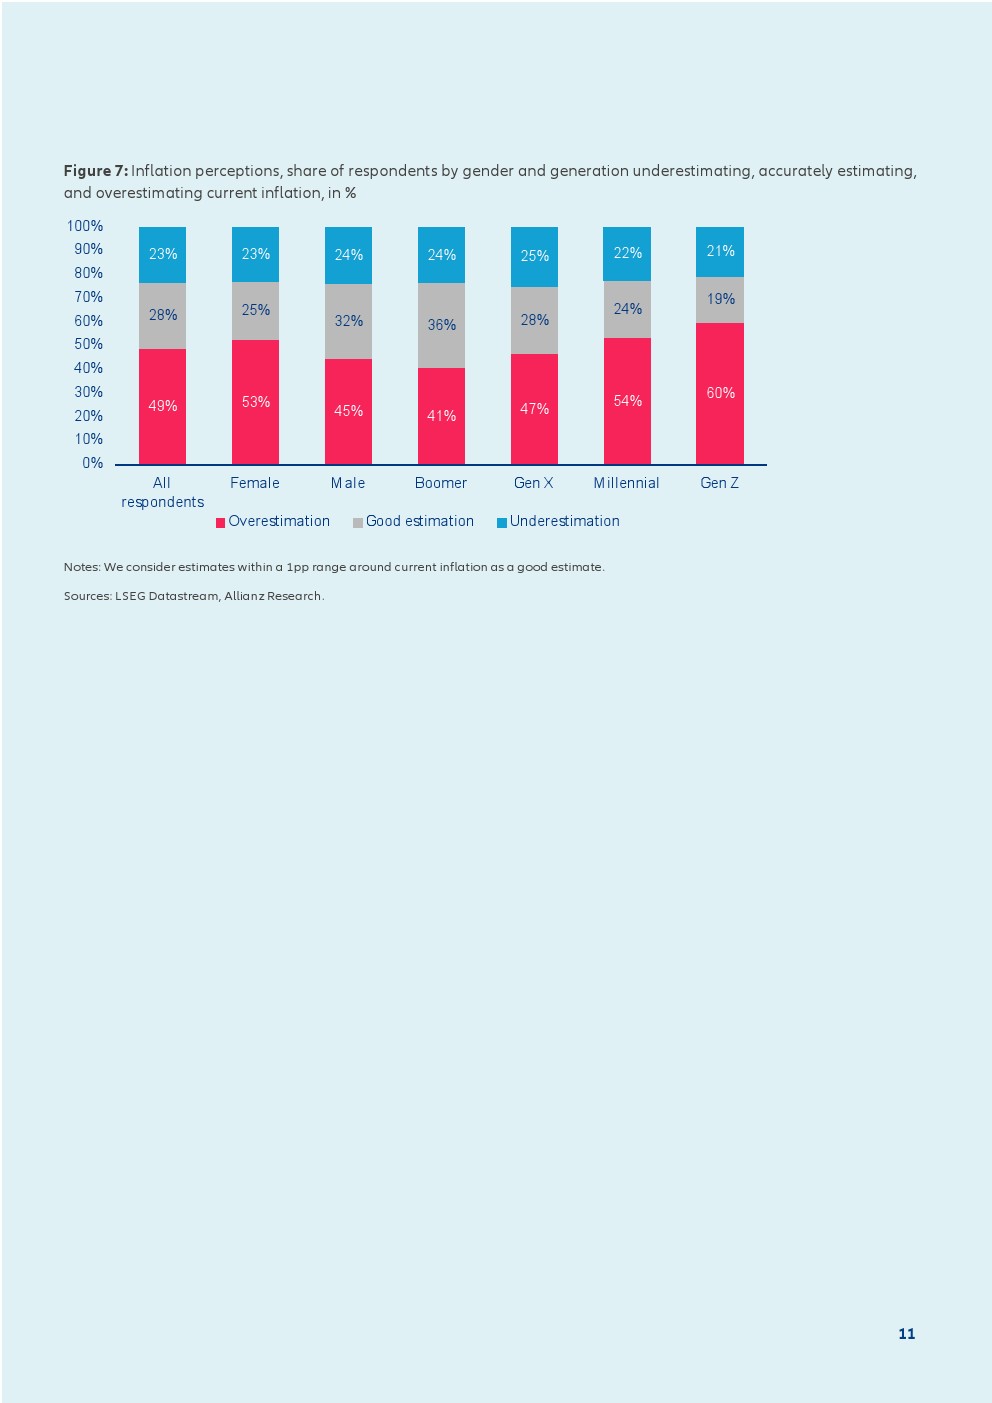
金融素养还呈现明显的性别、年龄和教育鸿沟。男性高金融素养比例为23.9%,女性仅11.2%;婴儿潮一代为22.2%,Z世代只有12.3%。最弱势的组合是Z世代女性,仅9.6%达到高水平,39.8%处于低水平。教育差距更加突出,只有小学学历者高金融素养比例仅4.7%,拥有高等教育背景者则达到24.0%,超过前者五倍。
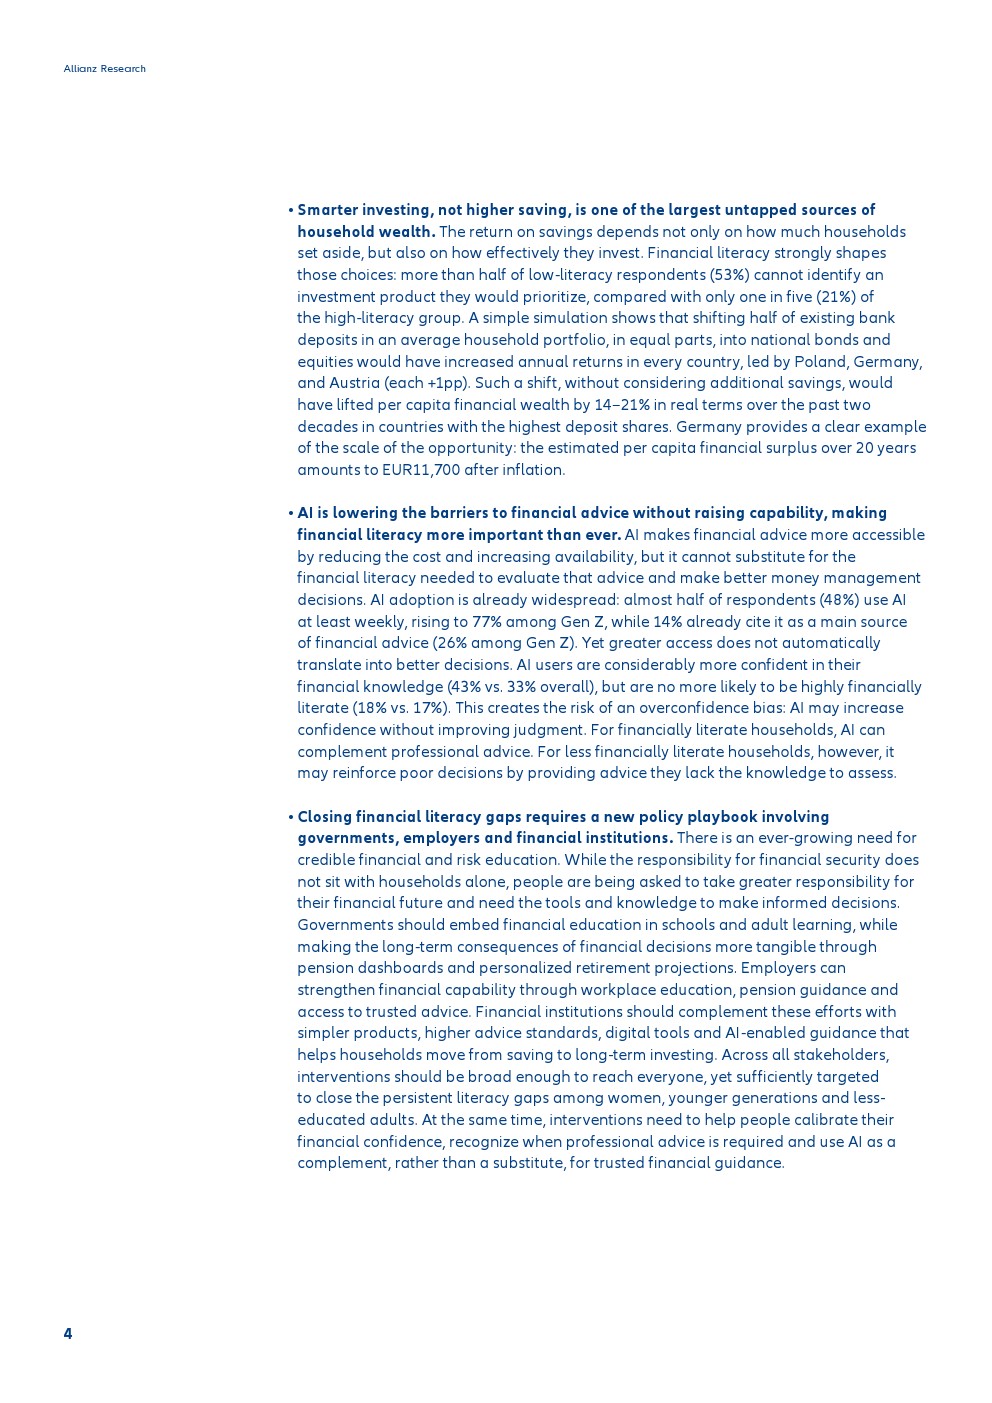
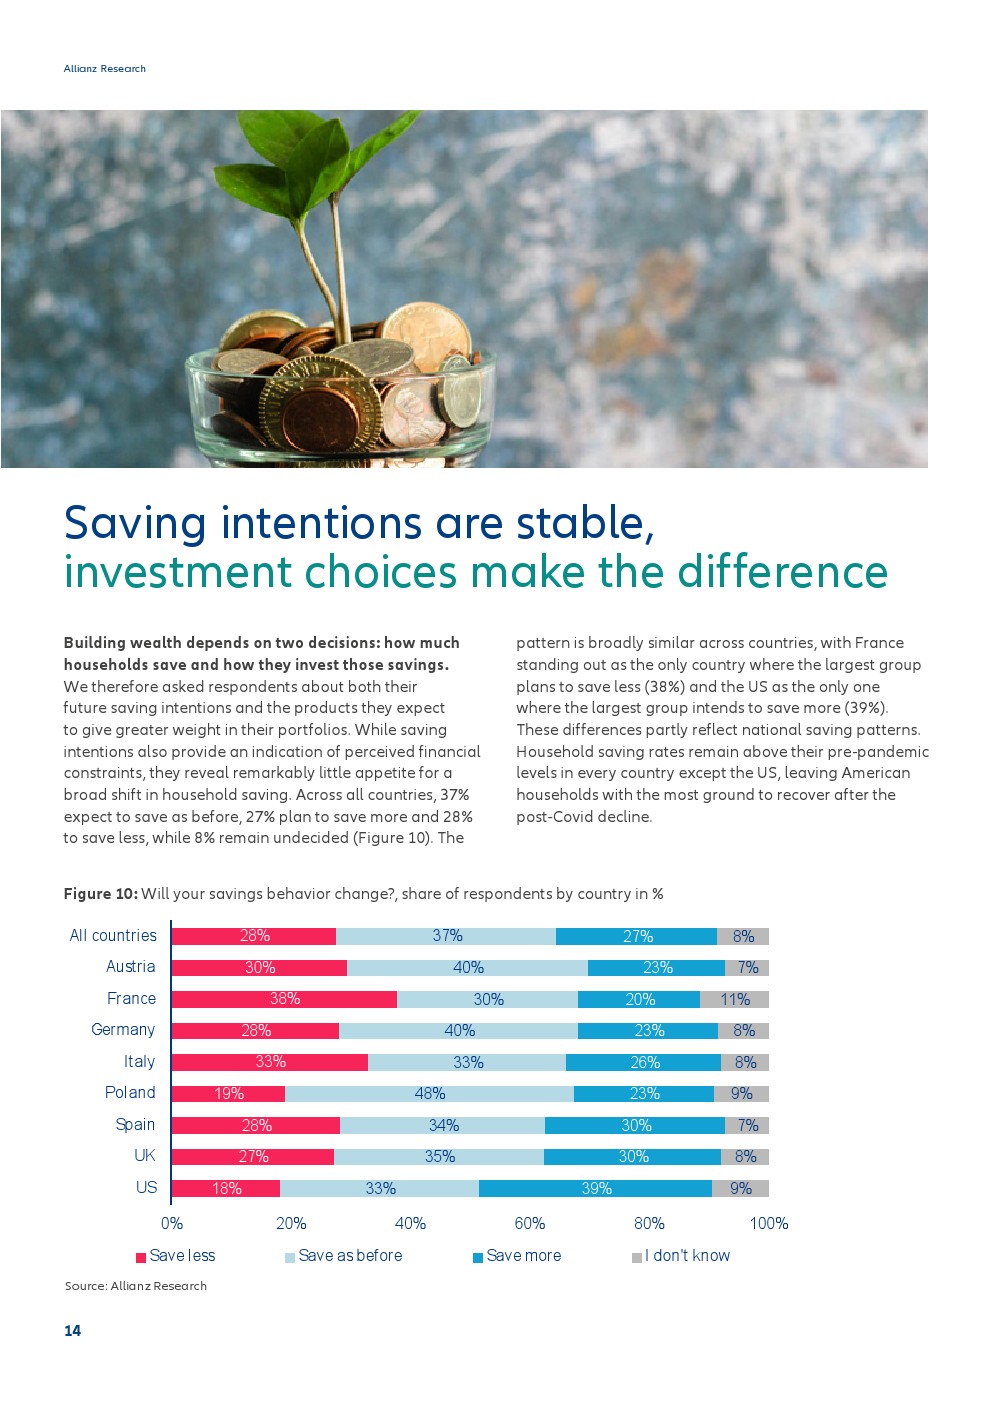
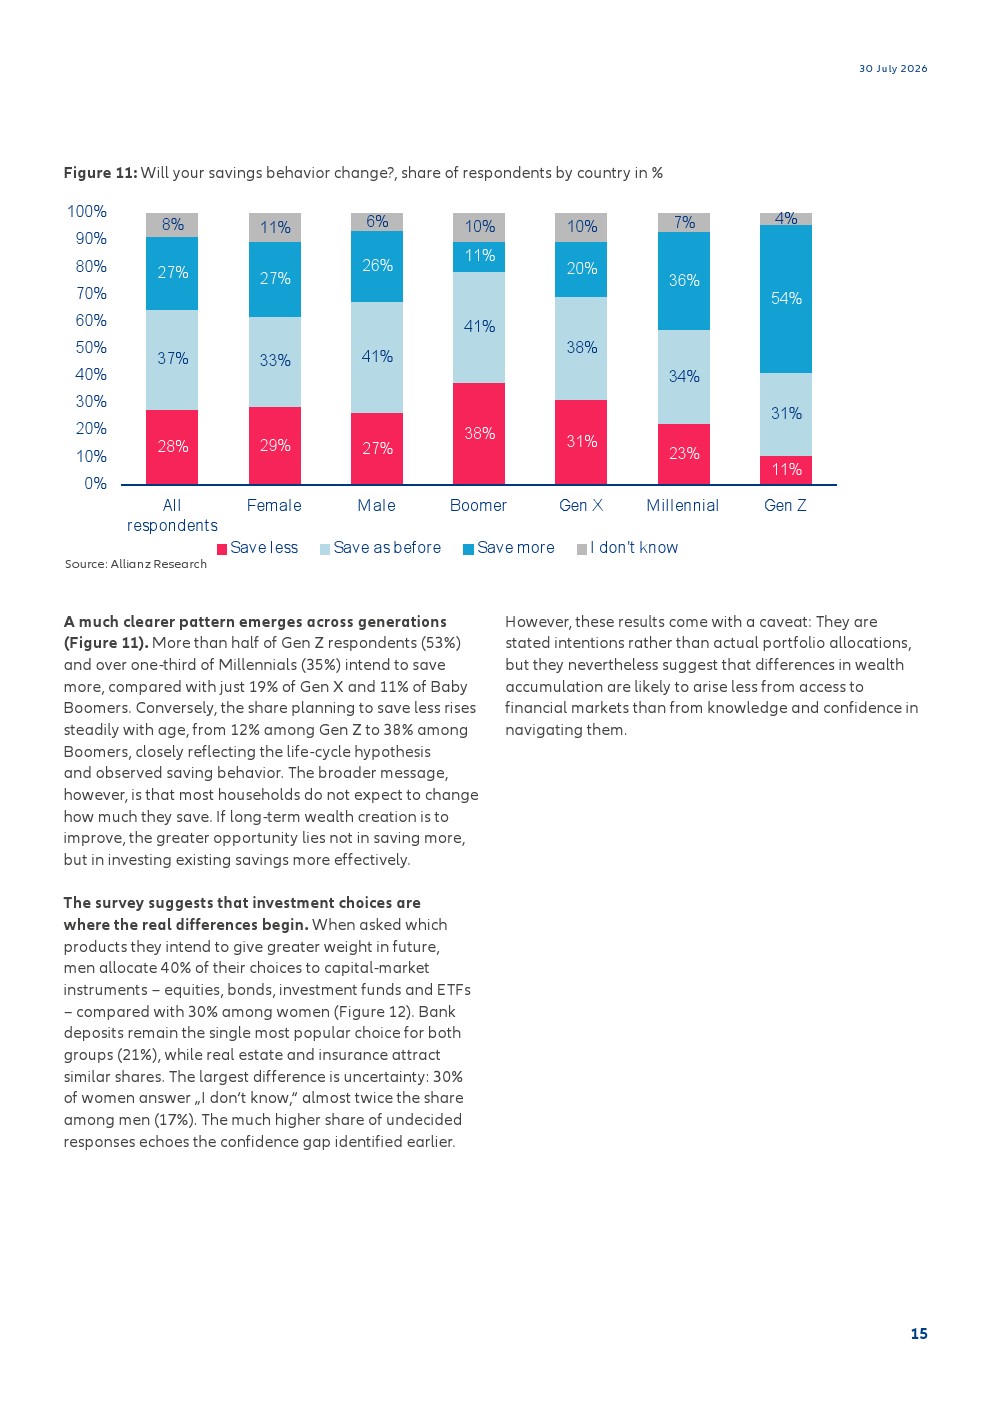
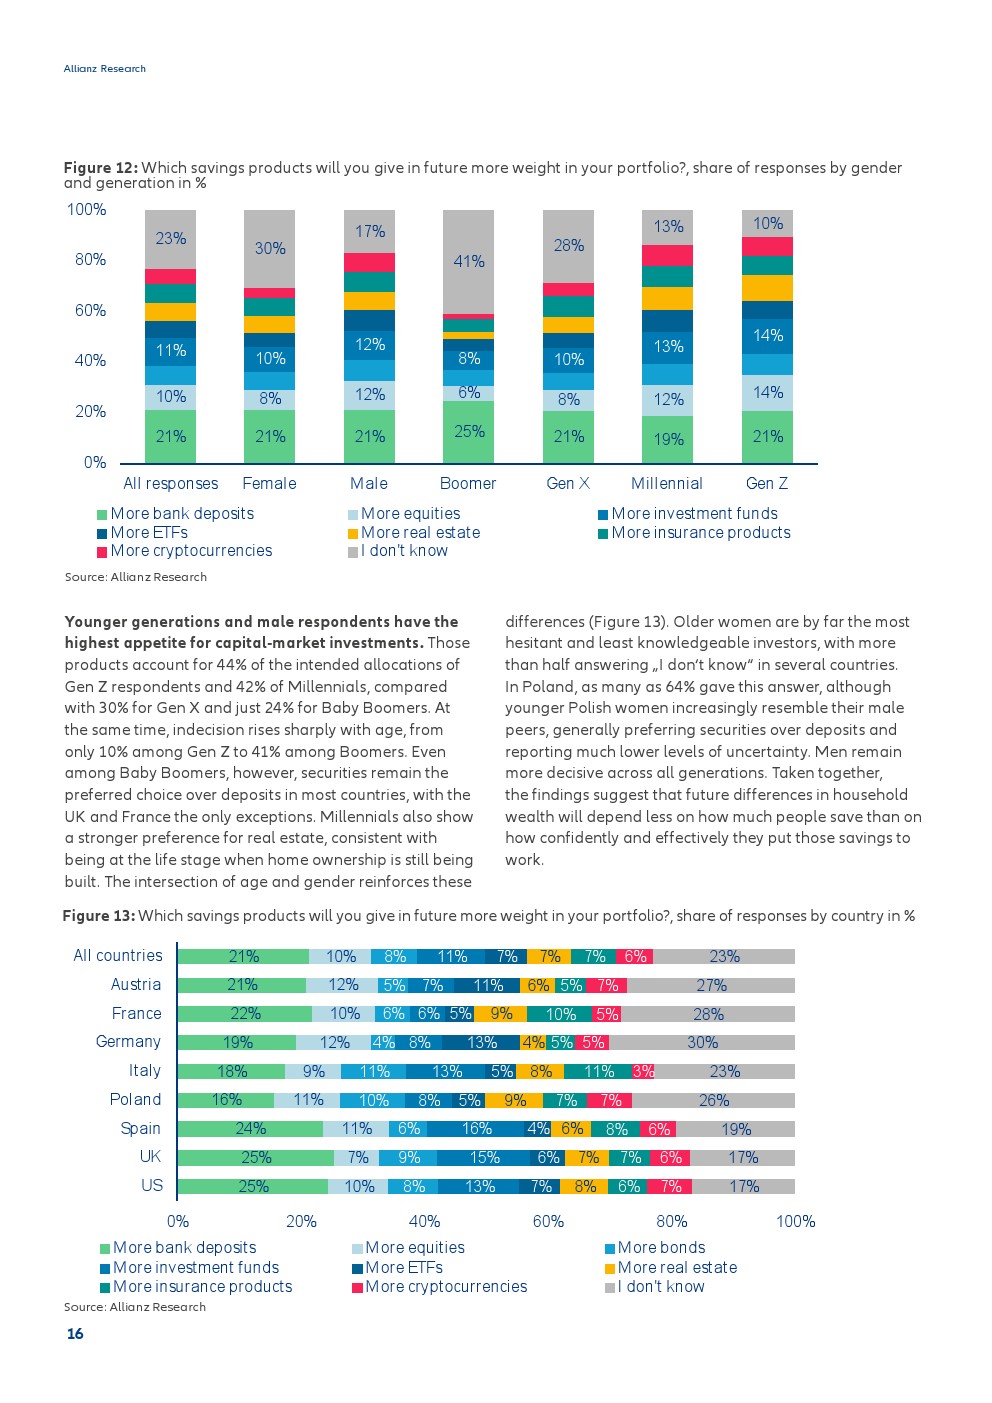
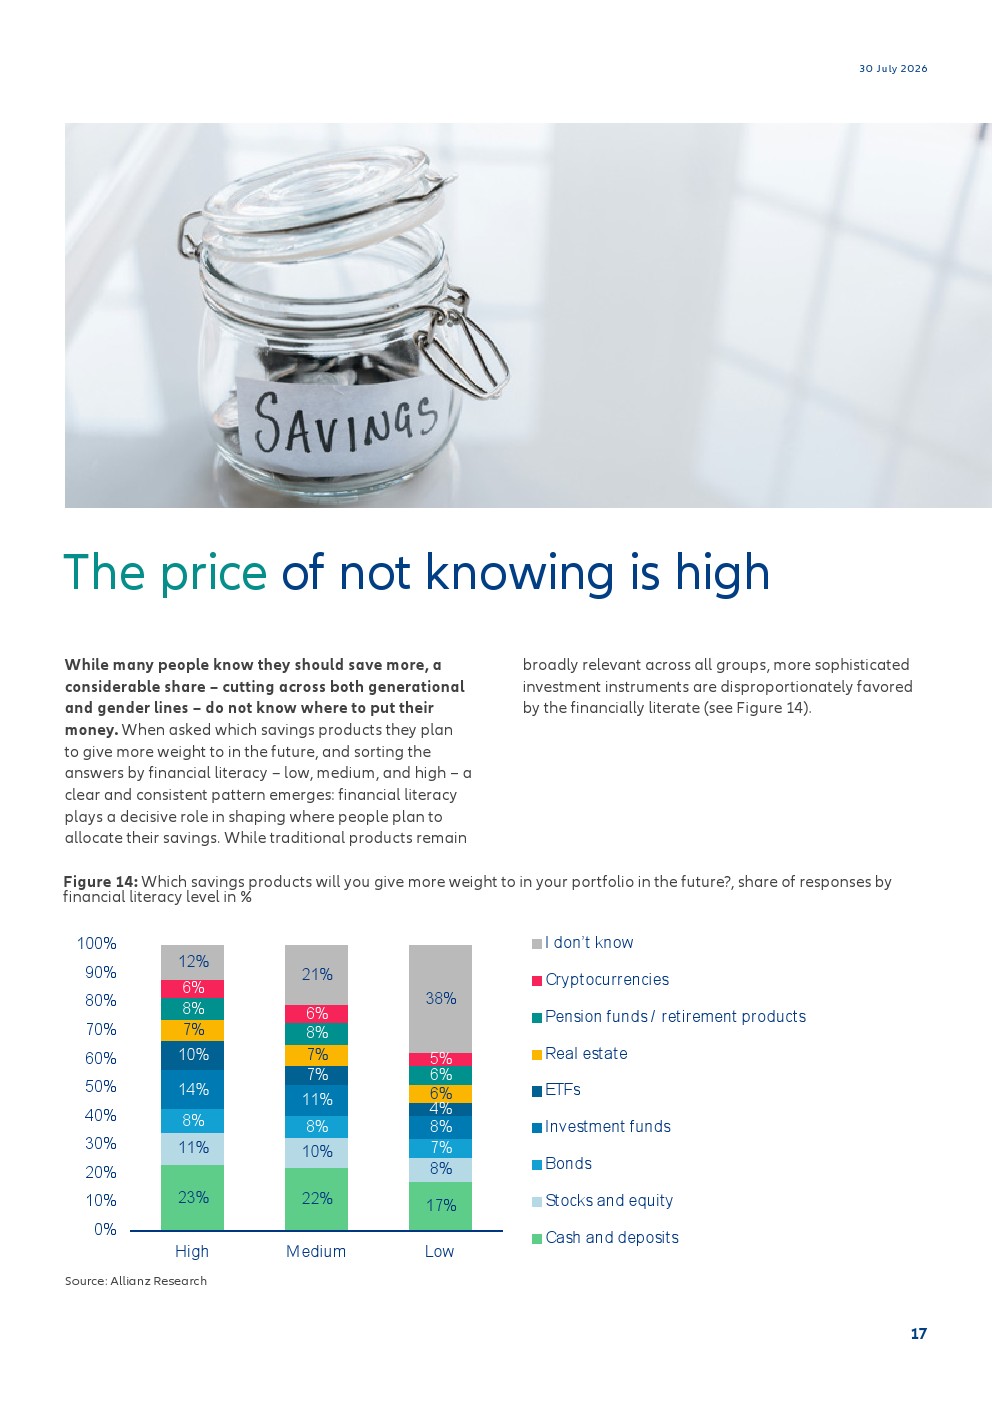
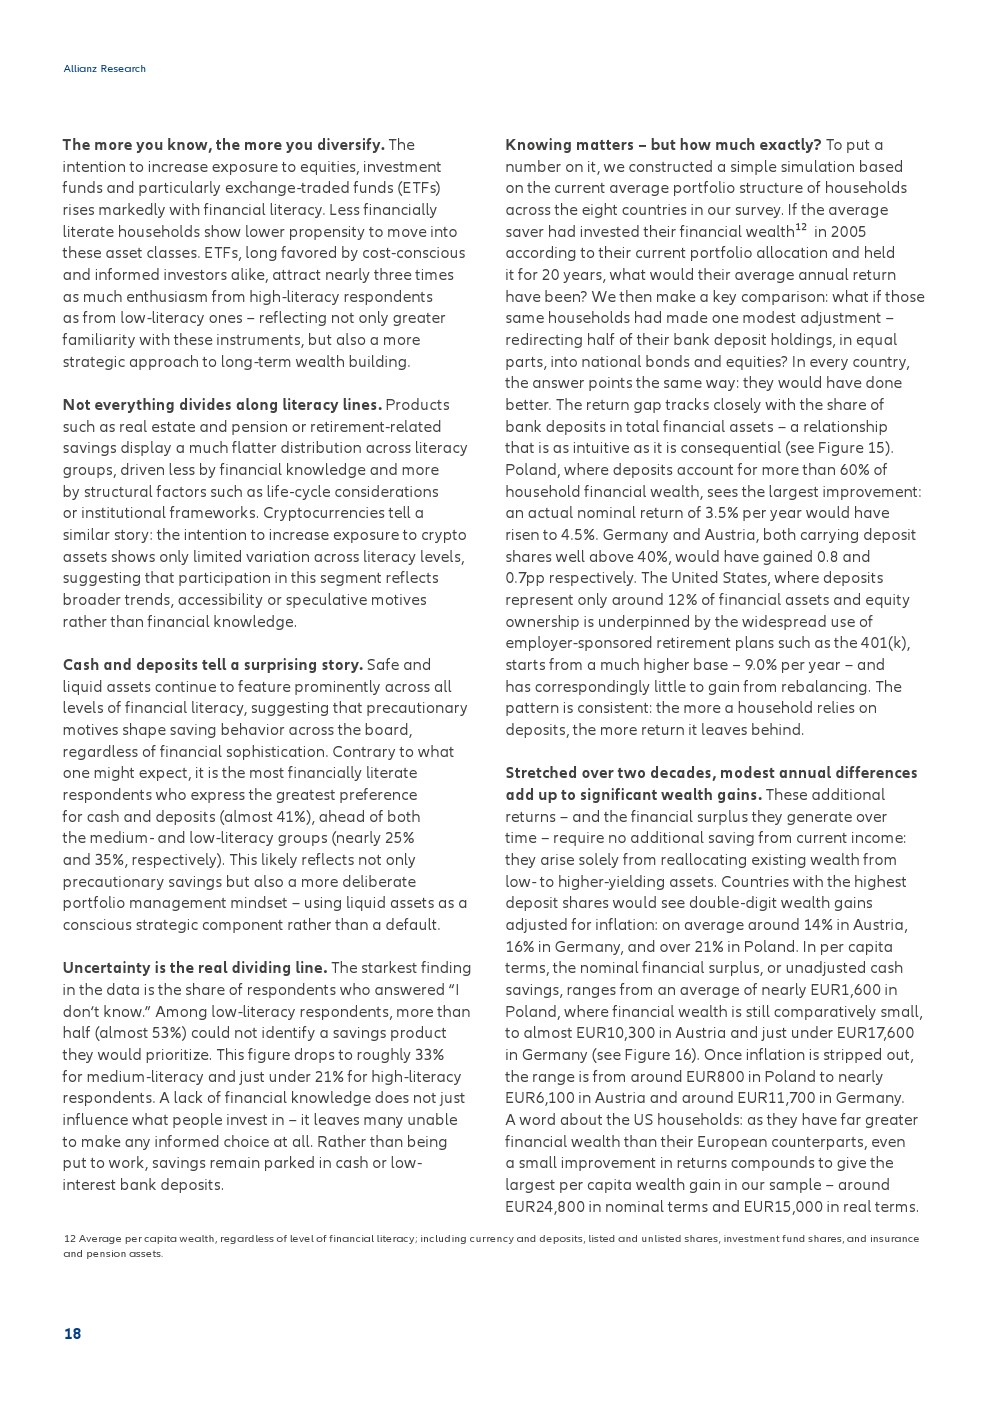
真正影响财富积累的,未必是“存多少钱”,而是“如何投资”。调查显示,37%的人计划维持现有储蓄水平,27%准备增加储蓄,28%反而准备减少。换言之,家庭储蓄意愿总体稳定,财富增长的突破口更可能来自资产配置。高金融素养群体更倾向股票、基金和ETF,而低素养群体中近53%甚至无法判断未来应增加哪类投资产品。
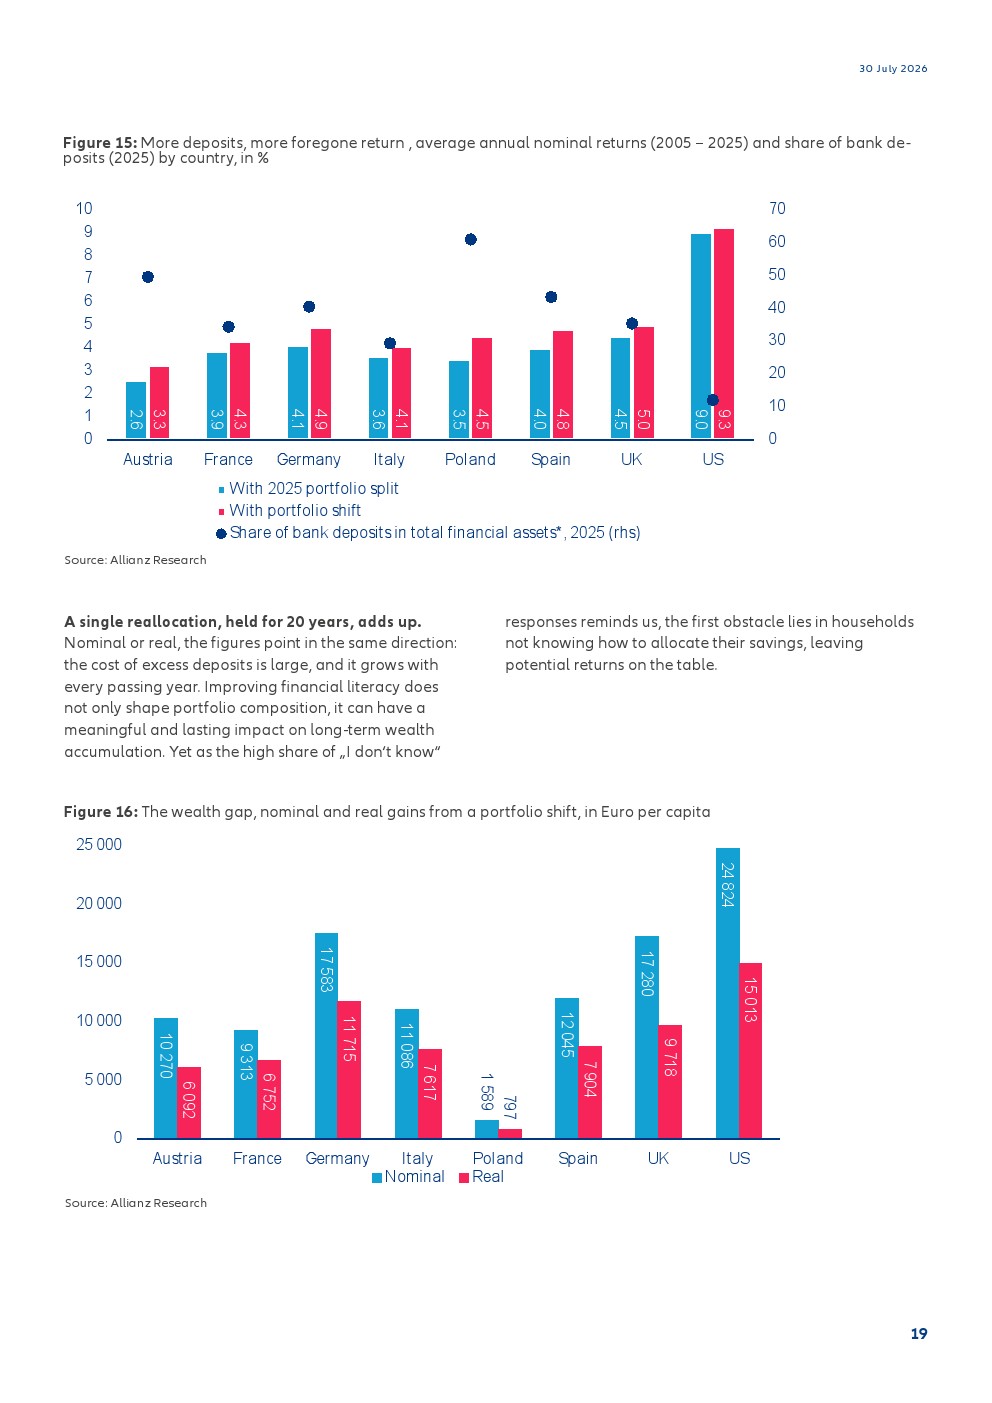
报告的模拟测算揭示了现金资产的机会成本。若将家庭银行存款的一半平均转向本国债券和股票,过去20年各国年均回报均会提高。波兰年化回报可由3.5%升至4.5%,德国和奥地利分别提高0.8和0.7个百分点。长期复利效应更加显著:德国人均实际财富增益约11700欧元,奥地利约6092欧元,波兰约797欧元,美国由于金融财富基数更大,实际增益约15013欧元。
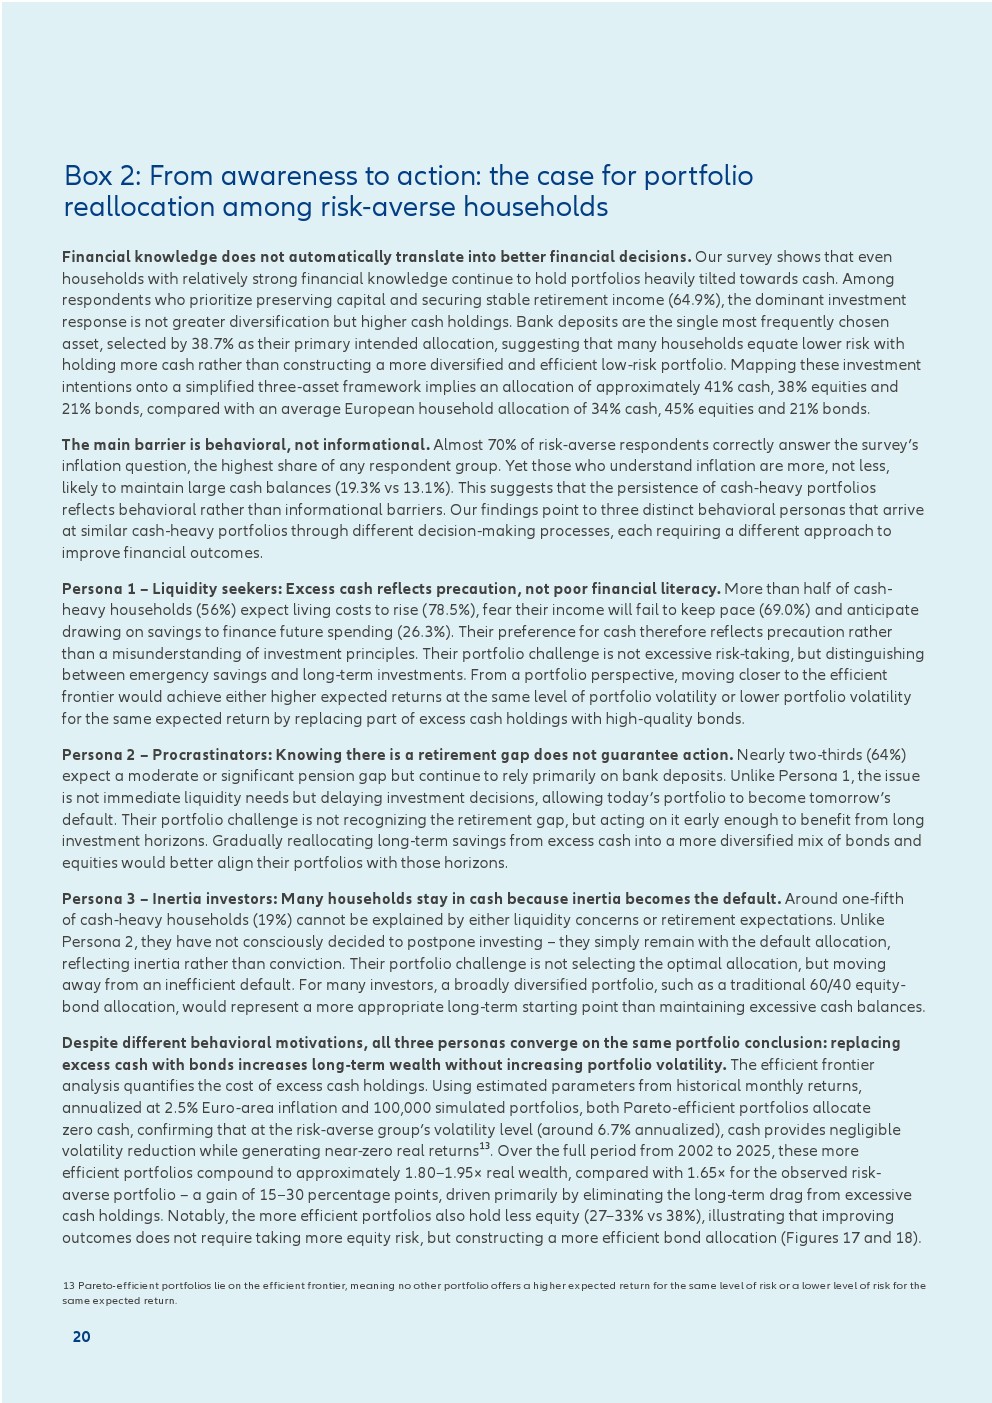
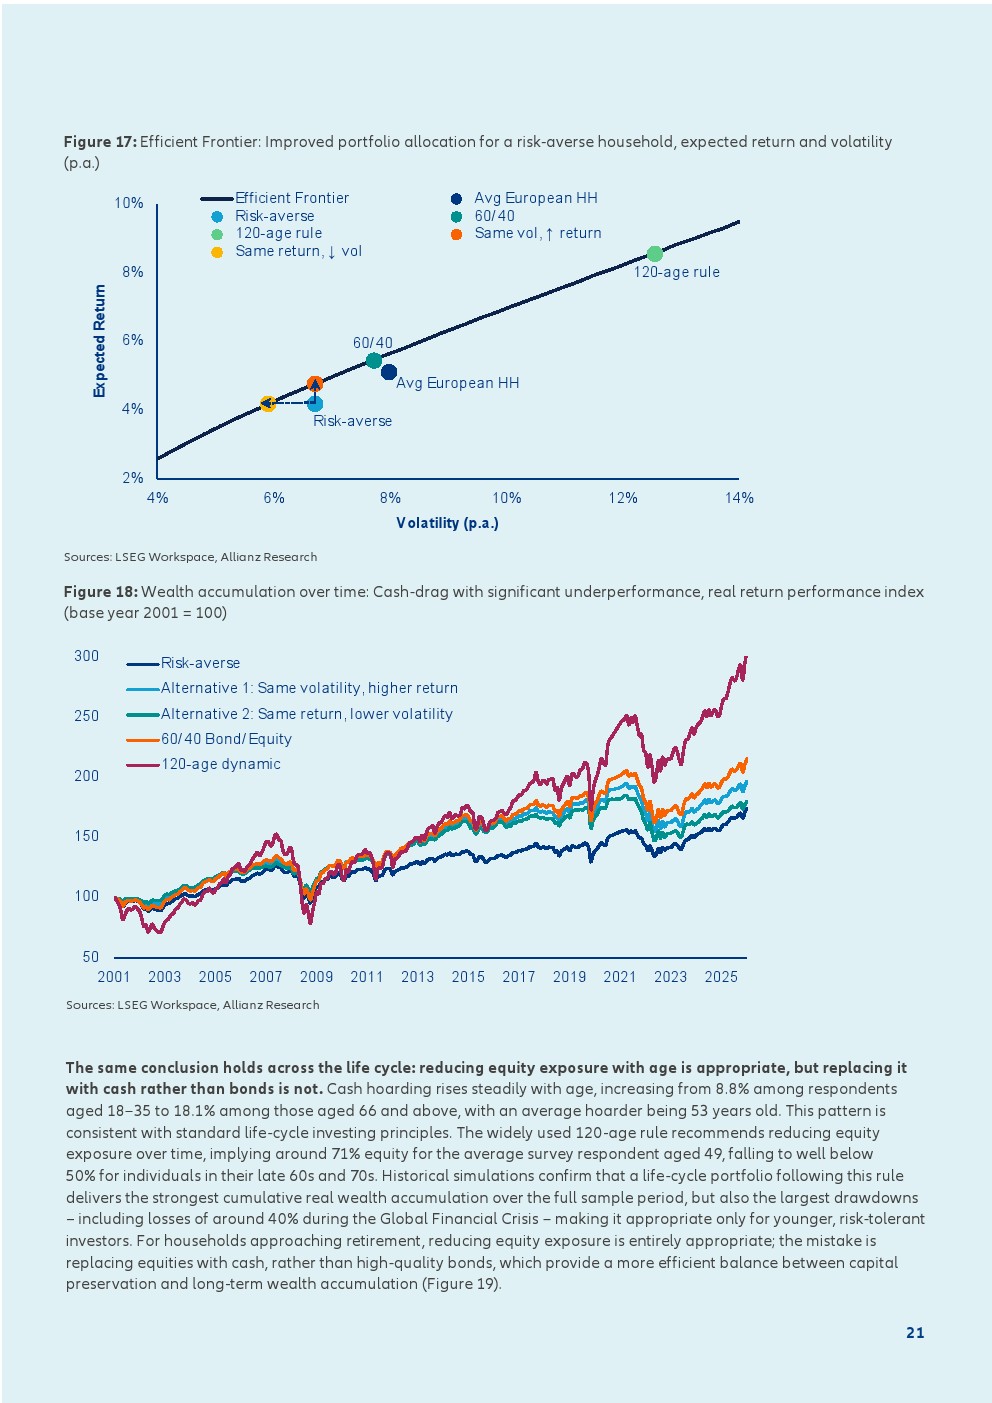
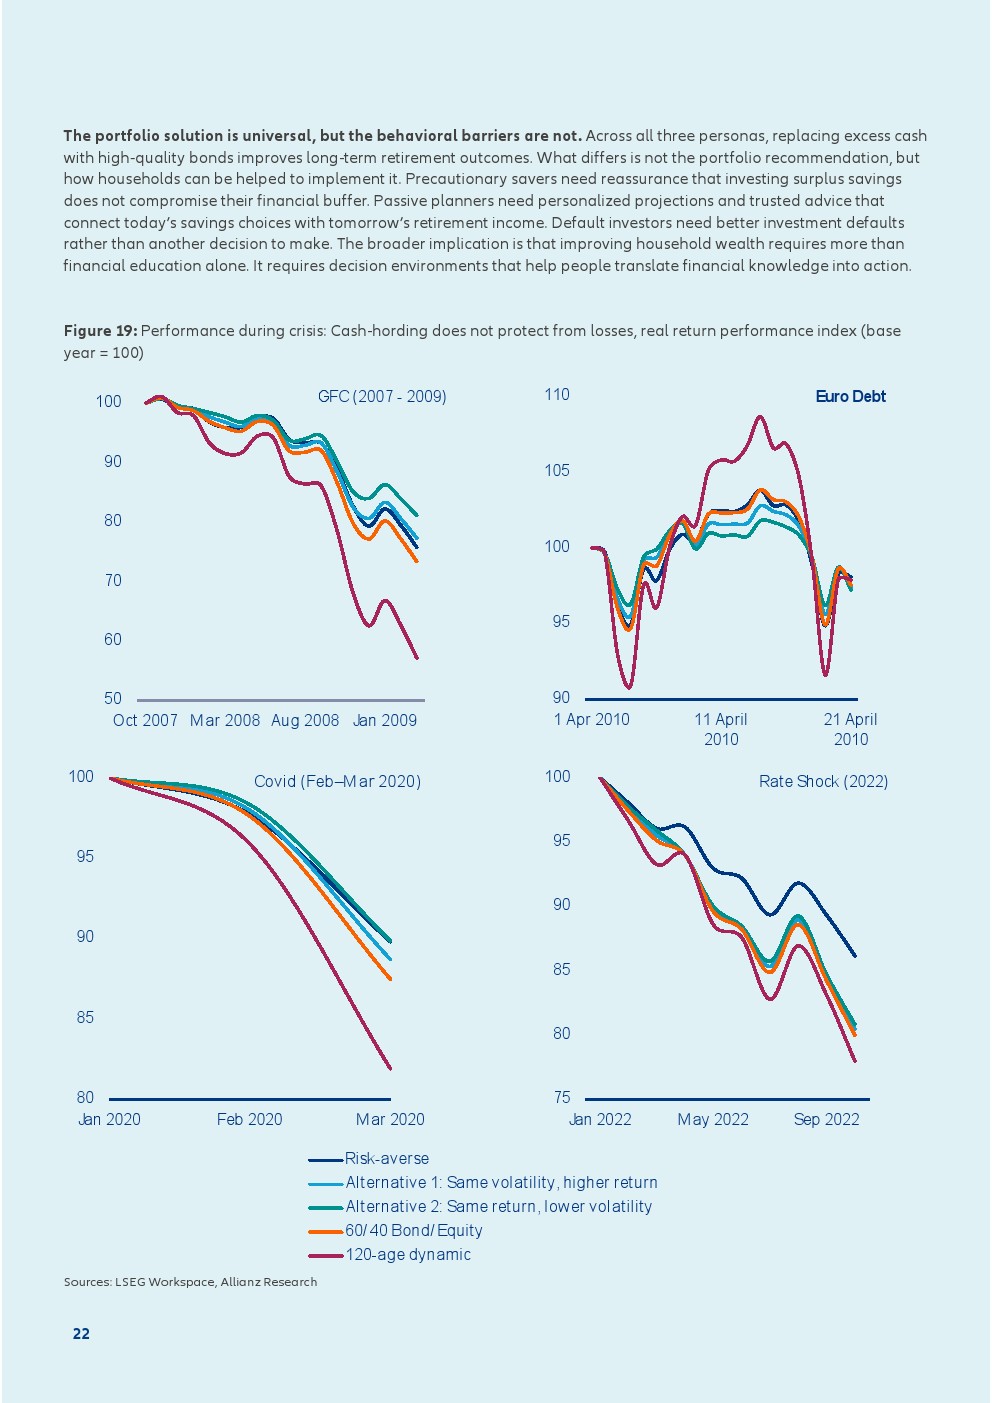
但知识并不必然转化为行动,现金持有背后存在流动性需求、退休焦虑和投资惰性。调查显示,风险厌恶者中64.9%重视本金安全和稳定退休收入,却有38.7%将银行存款作为首选配置。报告测算发现,在相近风险水平下,更有效率的债券和股票组合可使实际财富积累较现金偏重的组合高出15至30个百分点。
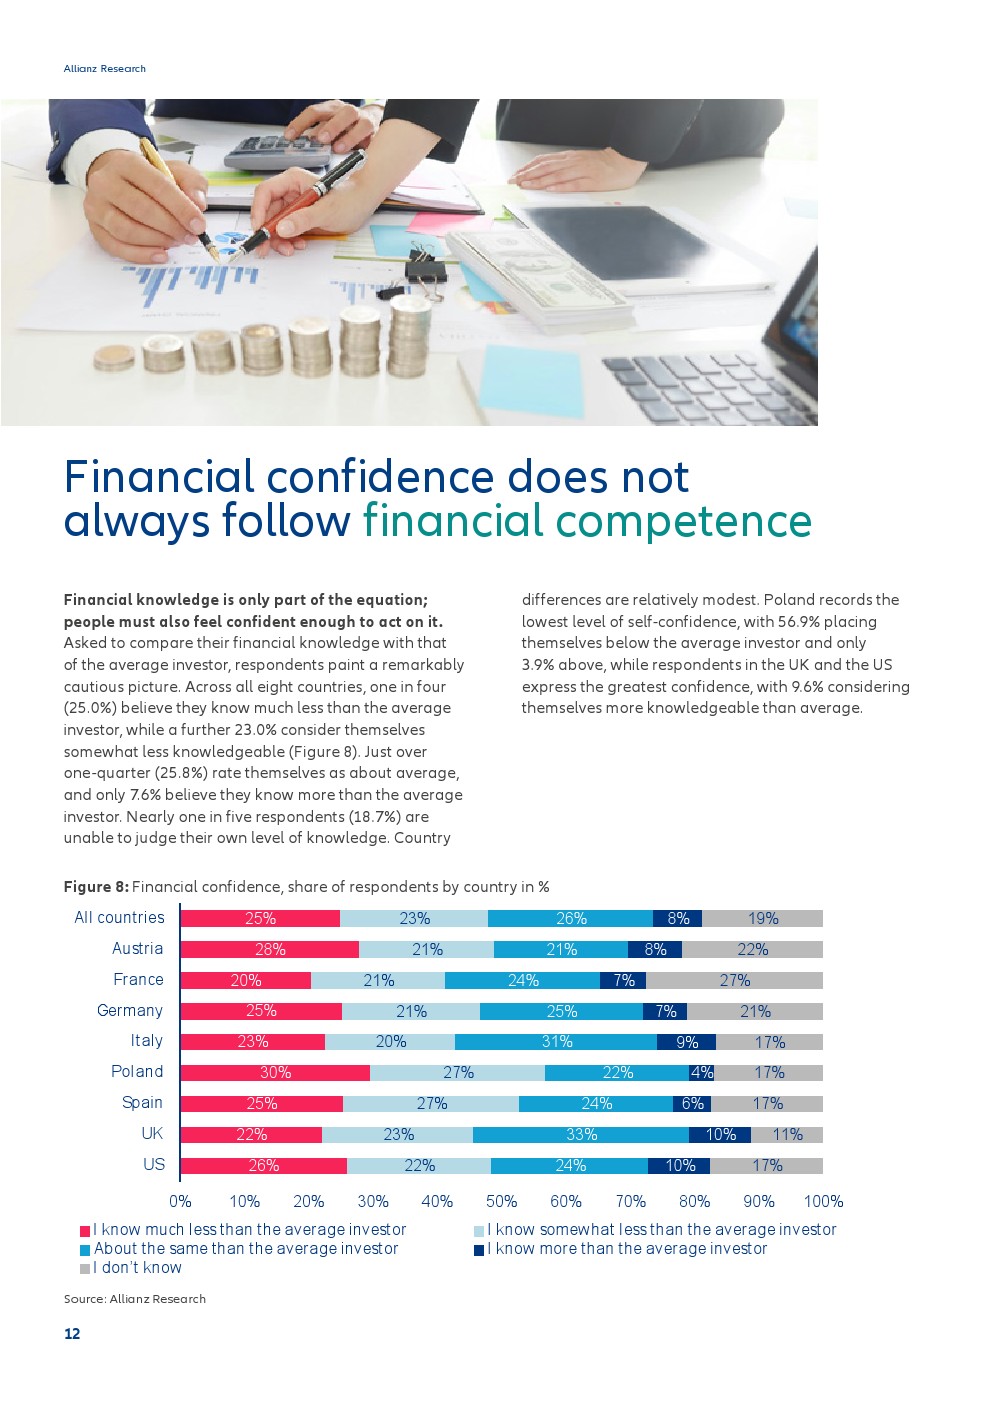
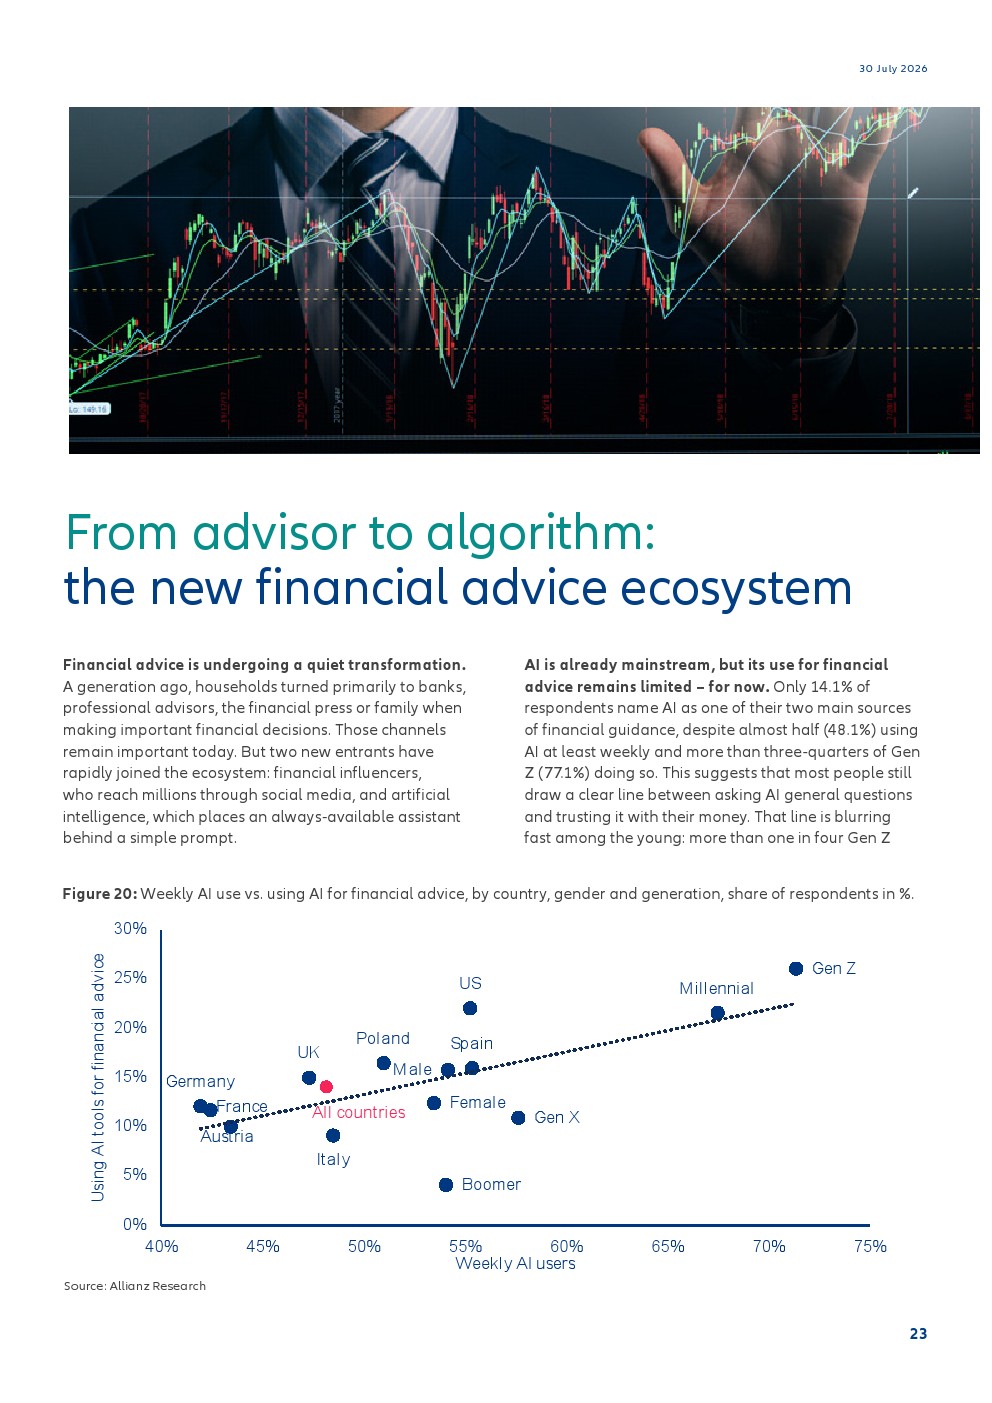
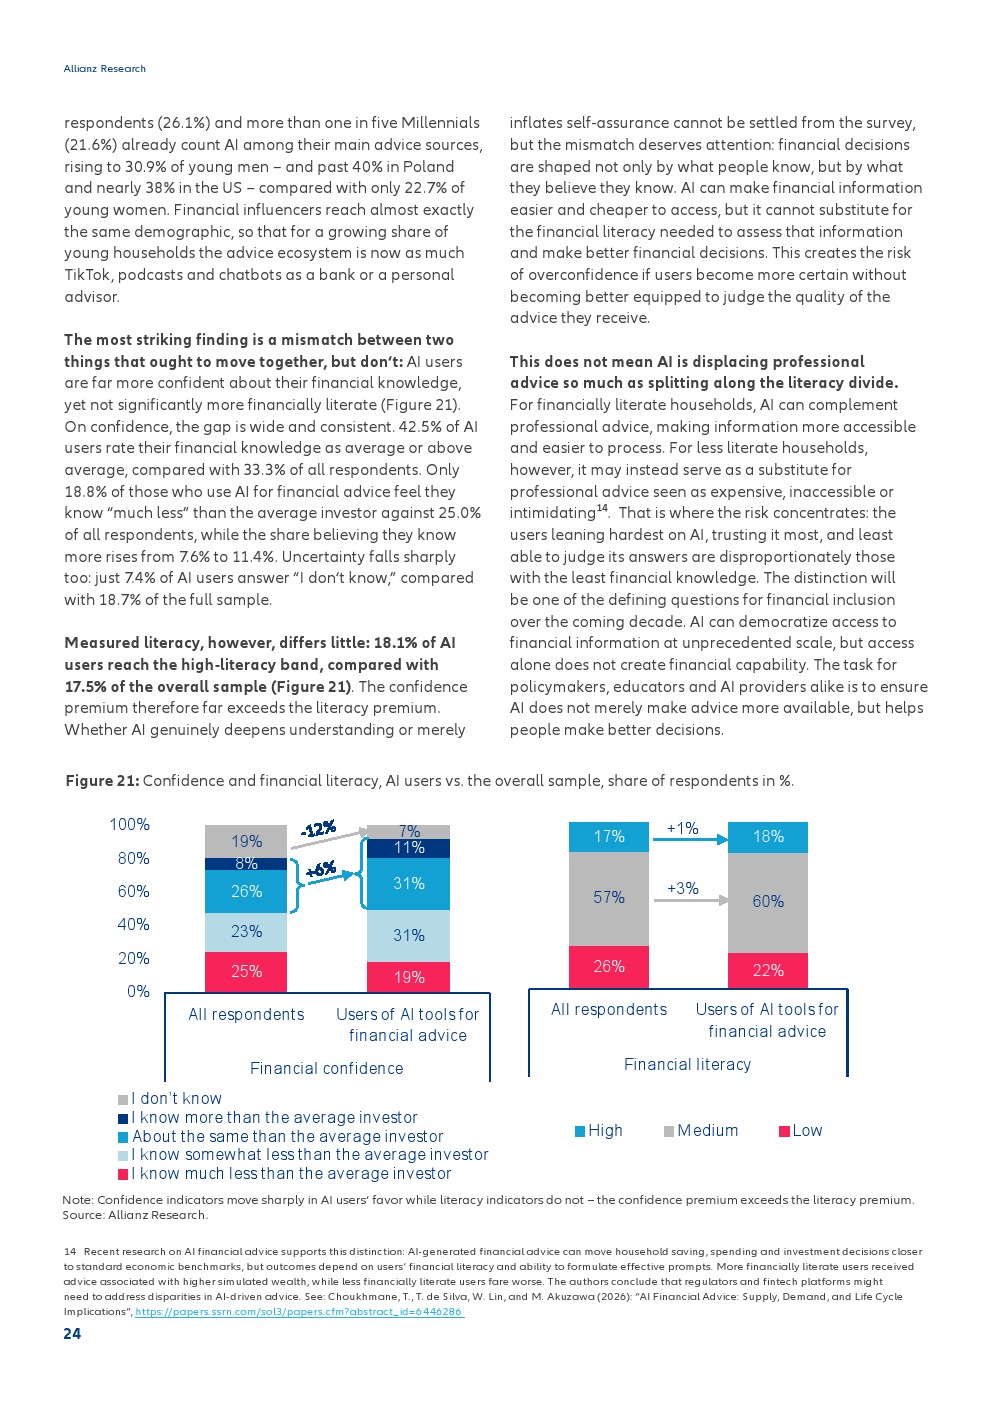
人工智能正在进一步改变投资决策生态,却没有改变金融素养的重要性。48.1%的受访者每周至少使用一次AI,Z世代比例达到77.1%,但仅14.1%将AI列为主要金融建议来源。AI使用者中18.1%达到高金融素养,仅略高于整体的17.5%;然而其金融信心明显更高,42.5%认为自身知识达到平均或以上,整体仅33.3%。AI因此可能扩大“信心”与“能力”的错位。
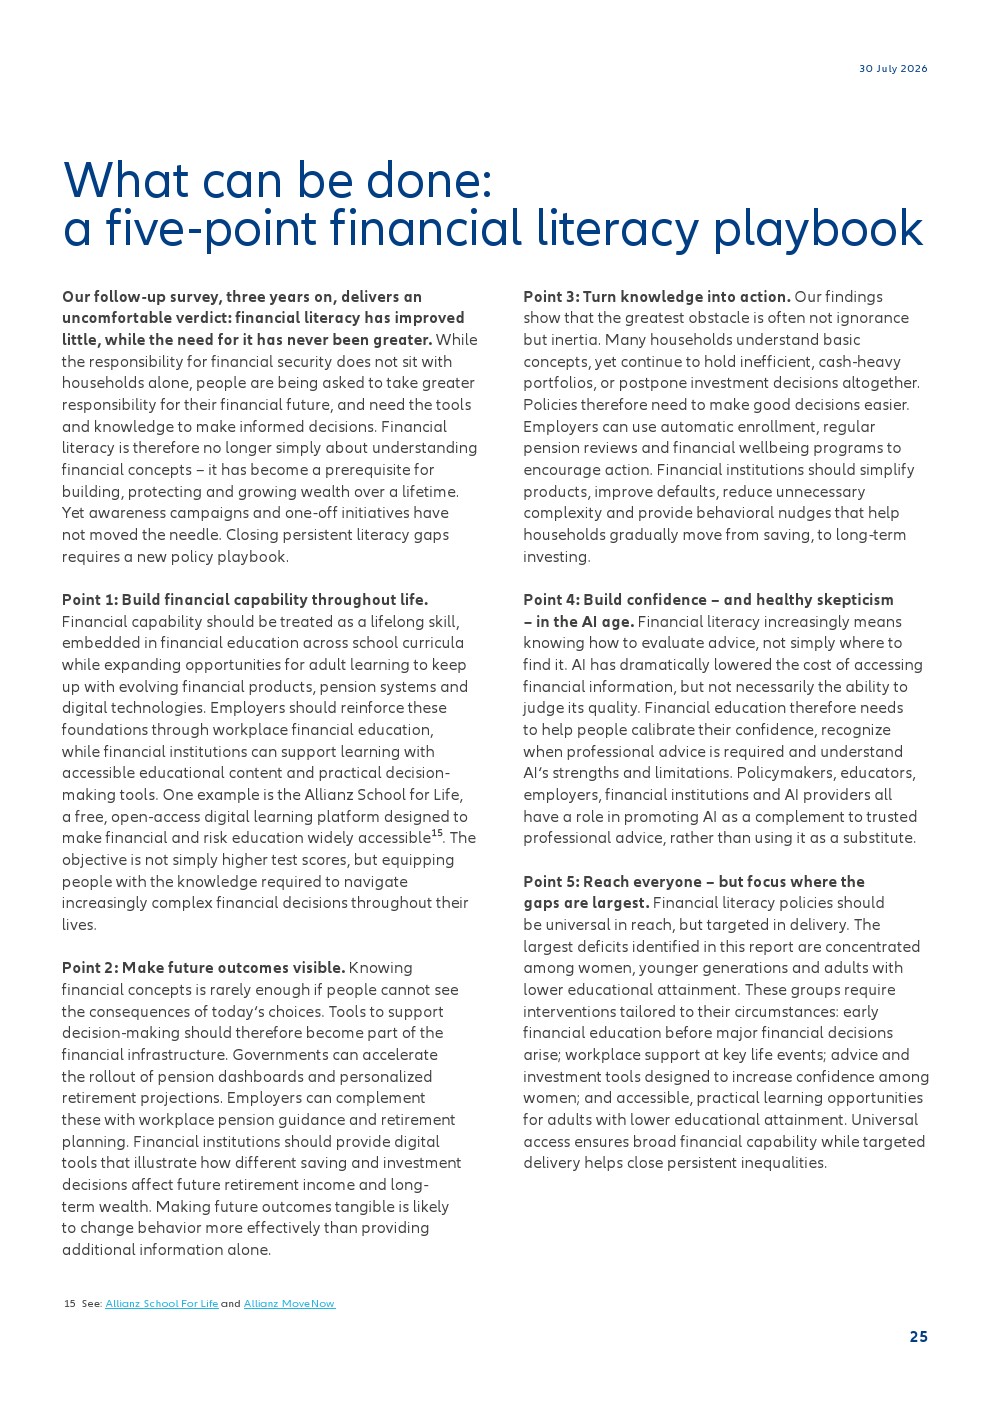
未来的关键,不是让所有人都成为专业投资者,而是建立覆盖一生的金融能力体系。政府需要推动学校和成人金融教育,雇主应强化养老金与退休规划,金融机构则应简化产品、改善默认配置并提供决策工具。AI可以降低获取信息的成本,却无法替代判断信息质量的能力。随着养老金责任继续向个人转移,真正稀缺的资产将不是信息,而是理解信息、校准信心并将储蓄转化为长期资本回报的能力。
文档链接将分享到199IT知识星球,扫描下面二维码即可查阅!
更多阅读: