五度妙笔
 企业透视镜
 API商城

 数据库
解读:Marvell 与 Lumentum 的合并(投资者PPT下载)
今天,Marvell 正式宣布与 Lumentum 合并,全股票交易,合并后的企业价值约 2750 亿美元。每股 Lumentum 换 4.5 股 Marvell,交易完成后 Marvell 现有股东占约 67%,Lumentum 股东占约 33%。

协议已经签了,接下来就是等监管和双方股东的批准。
这笔交易的核心,Marvell 自己用一句话概括:把连接领域的龙头和光子领域的龙头合体,做成 AI 连接时代的品类领导者。
Marvell:1.6T 相干光学的技术演进与产品路线
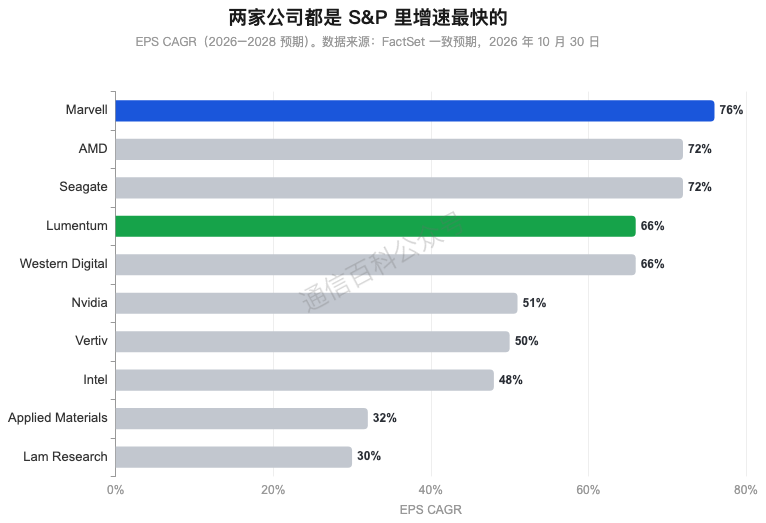
材料里放了一张图说明为什么偏偏是这两家。在标普 500 的信息科技板块里,按 2026 到 2028 年的每股盈余复合增速排,Marvell 以 76% 排第一,Lumentum 以 66% 排第四。也就是说,这是两家本来就涨得最快的公司,合并是在快的上面再叠一层规模。
那为什么现在必须合并呢? 主要是因为随着 AI 集群越扩越大,光的距离覆盖从机柜内的不到 1 米,一路扩展至跨数据中心的 1000 公里。每一段都在逼着光模块从今天"模块化、分立器件"的样子,走向"高度集成、按客户定制"的集成光子学。

集成光学里最稀缺、也最难绕开的一层是激光器,尤其是磷化铟激光器(InP EML),这也是 Lumentum 最值钱的地方。
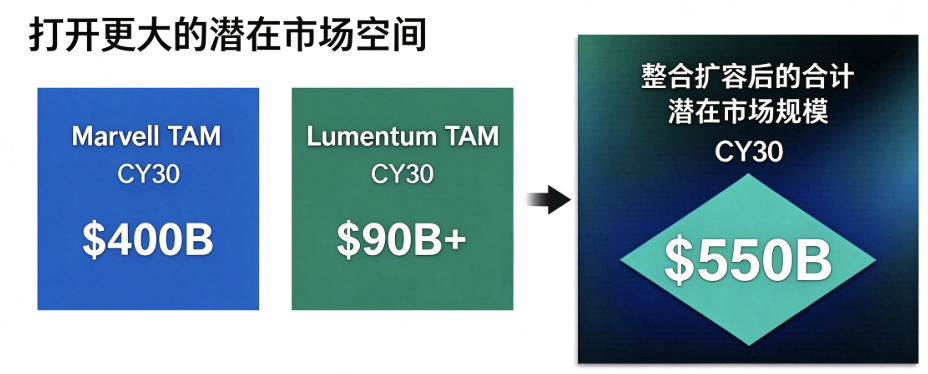
合并还带来一个更实在的好处,就是市场空间直接变大。Marvell 自己算下来,到 2030 年的可服务市场规模(TAM)约 4000 亿美元;Lumentum 单独是 900 亿美元往上。两家合体后,技术平台能解锁的新机会让合并 TAM 做到 5500 亿美元。多出来的部分,是原来单干够不着、合起来才摸得到的需求。
财务上,这份演示稿给的是合并后第一年就增厚的口径。按最近一个季度年化:Marvell 营收 126 亿美元,毛利率 58%,营业利润率 37%;Lumentum 营收 51 亿美元,毛利率 53%,营业利润率 42%。合并后年化营收 177 亿美元,毛利率 57%,营业利润率 39%。管理层说协同效应有 10 亿美元以上的运行率空间,主要来自 COGS,也就是两家采购、制造整合省下的成本。
合并后的规模放到行业里看更直观。按 2029 年预期营收,合并后的公司约 66 亿美元,直接插到 MediaTek 和 Qualcomm 之间,排在半导体里靠前的位置;Marvell 单独只有 48 亿,Lumentum 17 亿。这一合,把两家从第二梯队拉进了第一梯队。


人事安排方面倒不是很复杂。Matt Murphy 继续留任合并后公司 CEO 兼董事长,Lumentum CEO Michael Hurlston 带两名 Lumentum 董事进 Marvell 董事会。交割预计 2028 年上半年完成,还要过双方股东和监管审批。


本文仅作技术与产业趋势分析,不构成任何投资建议。
数据来源:Marvell & Lumentum 合并投资者演示稿(2026 年 11 月 2 日),可通过左下角的“阅读原文”下载。
光芯片·光器件·光模块报告汇编
(含OFC2026)
香农信息技术研究院 · 李东霏
订购 / 咨询:微信 WaytoICT