
 五度妙笔
 企业透视镜
 API商城

 数据库
Marvell 为什么要买 Lumentum,划算吗?
Marvell 正与 Lumentum 深入谈判收购,最快下周官宣。不过市场反应已经很直接:Marvell 跌 7.7%,市值减少约 $17 billion;Lumentum 涨 10.3%。这说明股东第一反应是怀疑这单贵了,而不是认可战略。
Marvell 为什么要买一家激光器公司,先看光链路。链路可以拆成四层:DSP 做信号处理、均衡和补偿,激光器产生光载波,光子引擎完成电光转换,模块完成封装、光纤接口和热管理。这里要区分一下,激光器是产生光的那一层,不是 DSP,也不是光子引擎。Marvell 在 DSP 这一层很强,通过 2 月收购的 Celestial AI 补了光子引擎这一层,唯独没有激光器。


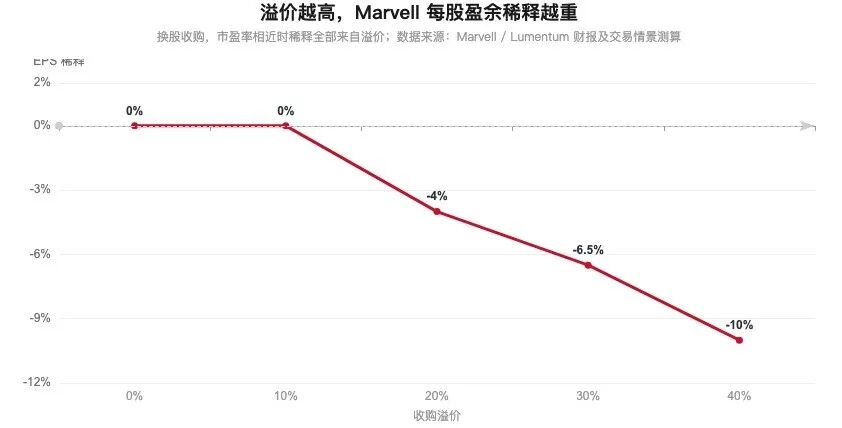
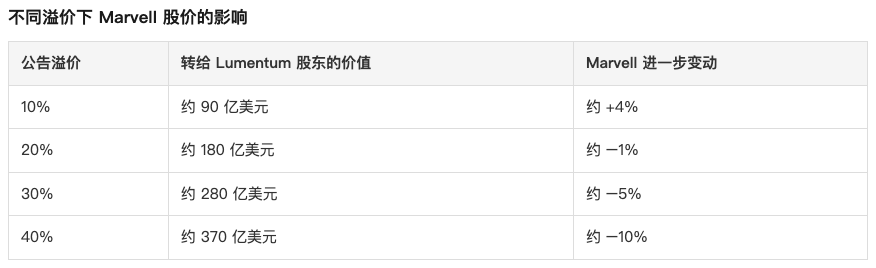
这意味着换股收购很难做得便宜——市盈率相近时,零溢价换股对 Marvell 的 EPS 大致中性,真正造成稀释的是溢价:20% 溢价会让年化 EPS 降约 4%,30% 溢价降约 6.5%。
Lumentum 完全稀释后市值约 $92 billion,按 20% 到 30% 的溢价,收购价要 $111 billion 到 $120 billion。Marvell 只有 $3.9 billion 现金和 $3 billion 循环信贷,哪怕达到 4.5x 杠杆上限,新增债务只能覆盖收购价 20% 左右。所以这几乎注定是以股票为主、换股比例说了算的交易。
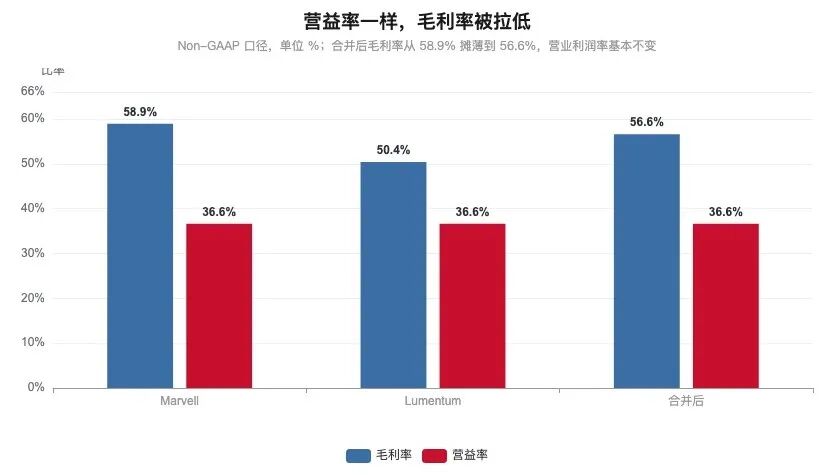
合并后得到什么、放弃什么,可以列成两份清单:

真正决定这单值不值的是时间窗口:激光器能不能稀缺到 2028 年之后。如果到 2028 年 Coherent、Broadcom、Lumentum 的新厂加上亚洲供应商把磷化铟产能补够,Marvell 就是用 55x 的市盈率买下一家周期性零部件厂,还要承担晶圆厂重资产。反过来,如果激光器一直是瓶颈,它就买下 AI 网络里最稀缺的一层,溢价就显得不贵。
结论很直接:这笔交易产业逻辑成立,是 Marvell 在光引擎向交换芯片靠近、包括 CPO 在内的演进中保持相关性的最直接办法;但估值上,用接近自己的市盈率去换一家资本密集度高 1.7x 的公司,只有稀缺延续才划算。
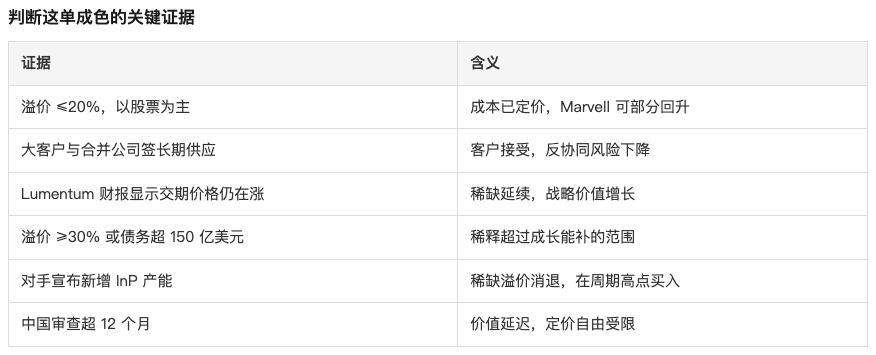
下周真官宣,该盯的不是名义价格,而是换股比例——它决定溢价多少,溢价又决定稀释多少。
而在这之前,11 月 5 日 Lumentum 将发财报,激光器价格和交期还在不在涨,是我们的第一个观察窗口。
本文仅作技术与产业趋势分析,不构成任何投资建议。


