中际旭创今起招股,豪华投资团名单曝光,预计7月30日挂牌上市
发布时间:2026-07-22来源:微纳米人
最新10大MEMS智能传感器原理全解析!65+图片2026年苏纳所纳米加工平台设备情况及最新收费标准7月22日,港交所公告显示,中际旭创正式在香港启动公开招股。公司预计于7月28日完成定价,7月30日在港交所主板挂牌交易。招股书中,中际旭创披露了一份阵容豪华的基石投资者名单,其中外资占据半壁江山。29家基石投资者认购270亿港元
接近50%的上限
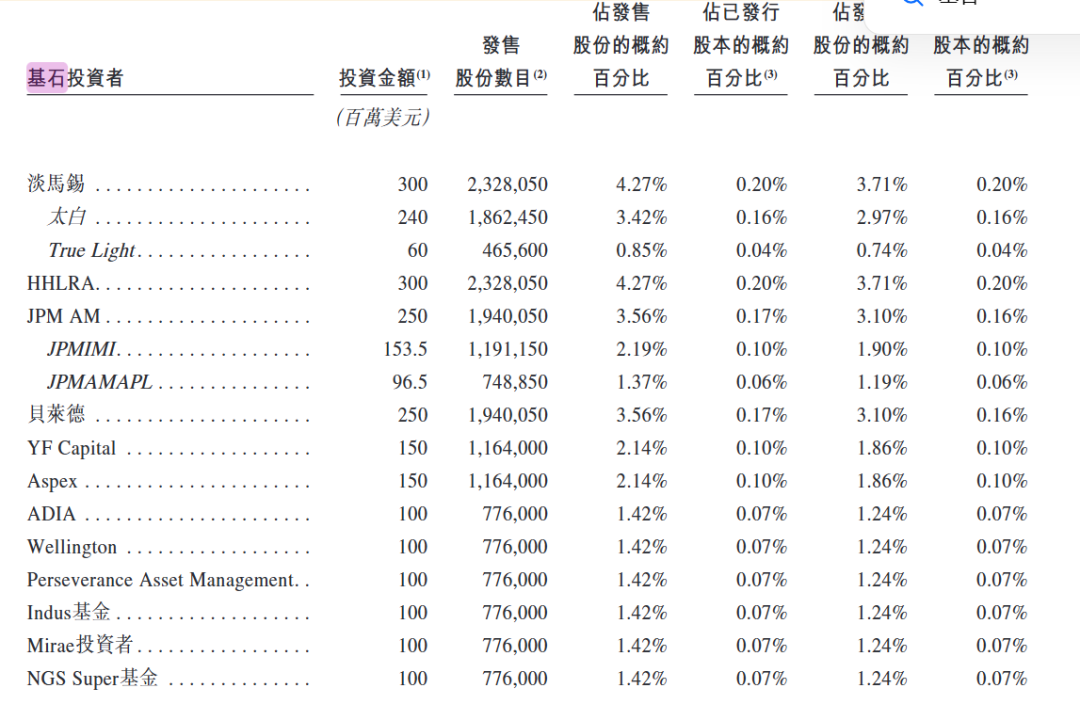
招股书显示,新加坡淡马锡通过旗下太白投资和淡明资本认购3亿美元,高瓴旗下HHLR认购3亿美元,摩根大通资产管理合计认购2.5亿美元,贝莱德认购2.5亿美元,阿里巴巴和腾讯各认购5000万美元,阿布扎比投资局(ADIA)、威灵顿管理、贝恩资本、泛大西洋投资、博裕资本、IDG资本、云锋基金、周大福企业、加拿大养老金计划投资委员会(CPP Investments)等知名机构亦在其中。根据记者统计,29家基石投资者合计认购约34.5亿美元(约合270亿港元)。按最高发售价计算,约占全球发售股份的49.12%,逼近上市规则规定的50%上限。根据公司在港交所披露易公布的招股章程,全球共发售5450万股H股,最高发售价为每股1010港元,每手50股,入场费约51009港元。以最高发售价计算,募资总额可达约550亿港元,扣除承销佣金及费用后,所得款项净额约为545亿港元,或为2026年迄今港股市场募资规模最大的IPO之一。根据招股章程,香港公开发售初步占10%(545万股),国际发售占90%(4905万股)。若香港公开发售获超额认购,可启动回拨机制,将国际发售股份重新分配至香港公开发售,最高可至发售股份总数的15%。此外,公司还设有最高多15%的超额配股权(绿鞋机制),稳定价格期至8月26日结束。高盛、中金公司、摩根士丹利和广发证券担任本次发行的联席保荐人。凭啥如此受青睐?
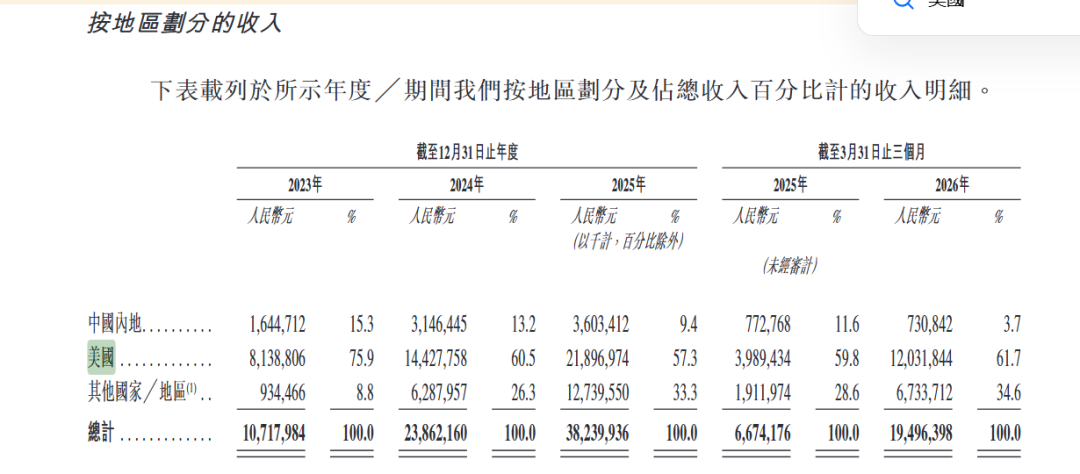
作为AI数据中心的“卖铲人”,中际旭创正处于业绩爆发期。招股书显示,2025年公司实现收入382.4亿元人民币,同比增长60.3%;净利润为115.8亿元人民币,同比增长115.6%;毛利率达41.5%,经调整净利润率达31.0%。进入2026年,公司收入增长进一步提速,一季度收入达194.96亿元人民币,同比增长192.1%,毛利率跃升至45.5%,经调整净利润率达33.9%。花旗分析师在一份研究报告中表示,在AI时代,中际旭创有望在光模块市场保持领先地位。花旗预计,中际旭创在2026年和2027年的光模块出货量可能分别达3010万只和6020万只。在产能提升和产品组合向高速产品改善的推动下,2025年至2028年,中际旭创的收入将以129%的复合年增长率增长。据灼识咨询报告,公司自2021年起连续五年稳居全球收入规模最大的光互连解决方案提供商,2025年占据整体市场21.2%的份额,在高速数通光模块细分领域市占率达到28.1%。公司分别于2018年、2020年和2023年率先推出400G、800G和1.6T高速光模块,均领先于同行约半年实现量产出货。在硅光技术领域,公司同样走在行业前列,2026年一季度,采用硅光技术的产品已占高速产品收入的约70%。从收入地域分布看,截至一季末,美国市场占比约61.7%,其他国家和地区占比约34.6%,中国内地占比约3.7%。募资用途方面,公司计划将约35%的所得款项投入光互连产品研发,重点包括3.2T光模块及共封装光学(CPO)、近封装光学(NPO)等前沿技术;约30%用于扩充全球产能,目标是到2029年,年产能从约4000万只增至约9000万只,其中逾80%为1.6T及以上高速产品产能;约15%用于沿光通信价值链的战略收购和投资;约10%用于增强供应链韧性;其余10%用作营运资金。转载自:中国基金报,仅供新闻分享
欢迎免费加入我们

欢迎免费加入我们
MEMS/半导体/材料全产业链供需对接
转载说明:本文系转载内容,版权归原作者及原出处所有。转载目的在于传递更多行业信息,文章观点仅代表原作者本人,与本平台立场无关。若涉及作品版权问题,请原作者或相关权利人及时与本平台联系,我们将在第一时间核实后移除相关内容。
 五度妙笔
 企业透视镜
 API商城

 数据库